
 研报速递
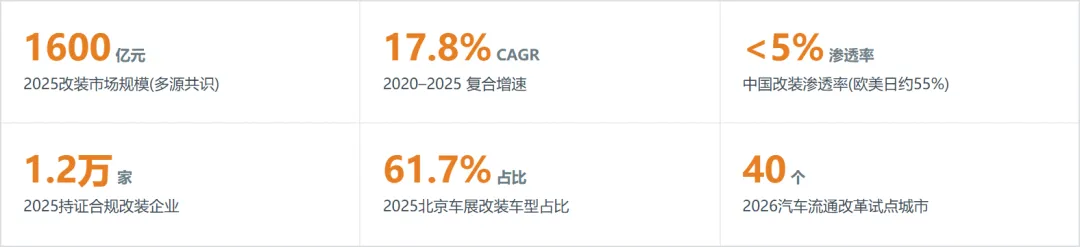
2025年市场规模约1600亿元(CAGR 2020-2025约17.8%),渗透率不足5%、显著低于欧美日约55%,万亿级空间核心在渗透率提升。行业高度分散(头部集中度<10%、持证企业1.2万家、整车级资质仅数百家),政策拐点确立(2022公安部164号令放宽轻度改装、2026九部门系统性新政+40试点城市)。用户年轻化(25-40岁占65%、男性78%、女性由2020<5%升至2024约22%),越野与新能源双引擎(硬派越野5年销量CAGR约55%、新能源改装占比35%→41%);2030三情景规模2575-3983亿(基准3214),须区间看待。
01 行业大盘与市场规模
MARKET
汽车改装是高增速、低渗透的合规化赛道,2025年规模约1600亿、CAGR 17.8%,渗透率不足5%对标欧美日约55%,空间核心在渗透率提升。
中国汽车改装市场规模与增速(2020–2025)
口径:汽车改装(含外观/内饰/性能/智能电子)市场规模;数据期间:2020-2025;加工逻辑:同比=(本年/上年−1)×100%,2021=(810/705−1)=14.9%,2022=(935/810−1)=15.4%,2023E≈(1100/935−1)=17.6%,2024E≈(1350/1100−1)=22.7%,2025E≈(1600/1350−1)=18.5%;2020-2025 CAGR=(1600/705)^(1/5)−1≈17.8%。2025E与2026年经济日报/中汽协改装分会/ce.cn口径交叉验证≈1600亿。
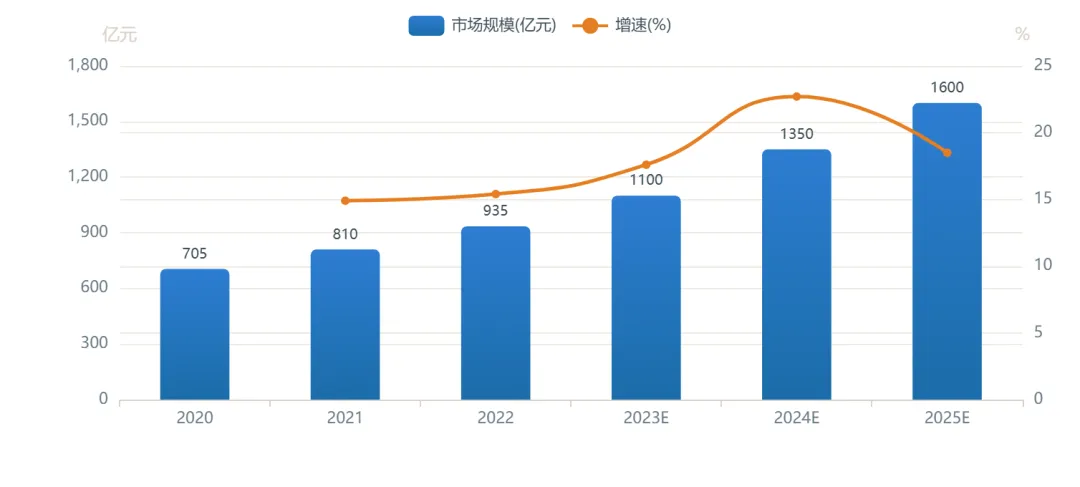
事实:中国汽车改装市场规模由2020年705亿元增至2025年约1600亿元,5年扩大约1.27倍,同比增速在2022年公安部放宽轻度改装后抬升至17%-23%区间,2025年仍保持约18.5%的双位数增长。成因:政策松绑(164号令)+个性化消费+越野/新能源场景扩张三重驱动;但高基数下增速自然收敛。决策:投资人——赛道处合规化提速期,宜看渗透率提升而非总量红利;从业者——需求基础稳固;创业者/供应商——合规件与定制化套件是确定性切口。
数据来源:L2 · 三个皮匠报告《什么是汽车改装?中美德改装市场超千亿规模驱动天铭科技成长分析》(2024-2025);口径:中国汽车改装市场规模(705→1600亿)及中美德对比,引用汽车合规改装联合推进办公室(LM)测算。https://www.sgpjbg.com.cn/labelsyh/shimeshiqichegaizhuang/1/6967808.html
改装市场增速趋势与政策拐点
口径:汽车改装市场同比增速;数据期间:2021-2025E;加工逻辑:增速为同比测算;事件标注依公开政策时点(2022公安部164号令、2026九部门改装新政)。
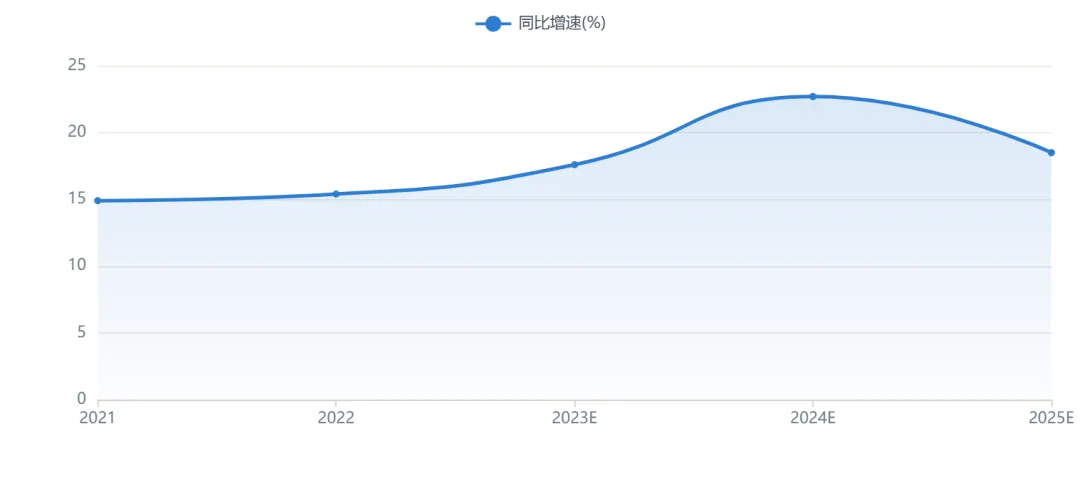
事实:增速曲线在2022年公安部164号令落地后出现抬升,2024-2025年维持18%-23%高位,拐点信号偏向”政策驱动型加速“。成因:轻度改装合法化释放存量车主需求,2026年九部门新政进一步打开合规空间。决策:投资人——关注政策节奏对增速的二阶影响;从业者——合规改装需求上行;创业者/供应商——抢政策窗口期布局。
数据来源:L2 · 三个皮匠报告《什么是汽车改装?中美德改装市场超千亿规模驱动天铭科技成长分析》(2024-2025);口径:中国汽车改装市场规模(705→1600亿)及中美德对比,引用汽车合规改装联合推进办公室(LM)测算。https://www.sgpjbg.com.cn/labelsyh/shimeshiqichegaizhuang/1/6967808.html
细分赛道增速对比(年化)
口径:整体改装CAGR 2020-2025(三个皮匠/LM);硬派越野销量由不足10万辆增至近90万辆(央视网)→CAGR=(90/10)^(1/5)−1≈55.1%;定制改装年增长率近100%(三个皮匠,低基数高增)。单位均为年化增速(%)。
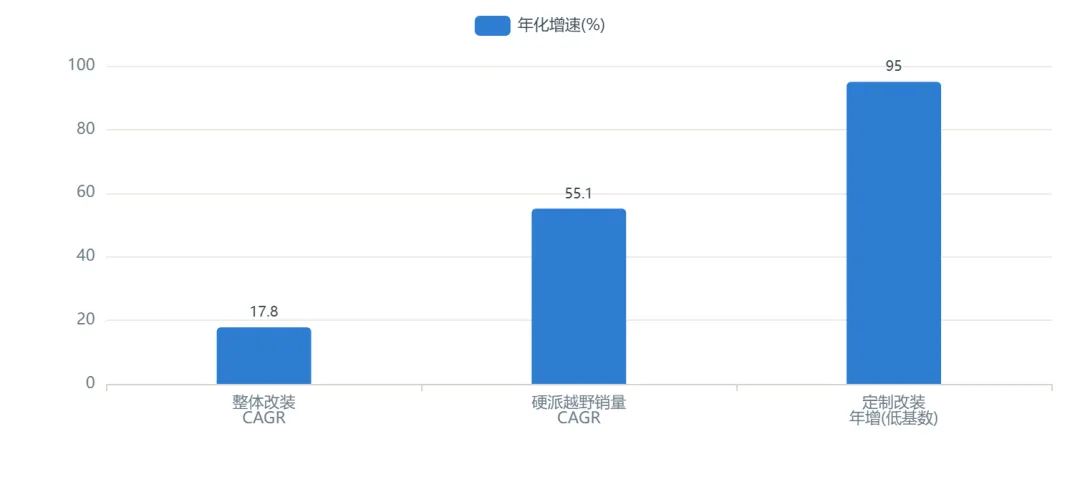
事实:整体改装2020-2025 CAGR约17.8%,而硬派越野销量同期CAGR约55.1%、定制改装年增近100%,结构增长分化明显——越野与定制化是增速引擎。成因:坦克/212/福特烈马等硬派越野走热+车主共创文化,拉动改装需求;定制改装因起点低、弹性大。决策:投资人——越野与定制改装增速溢价明确;从业者——越野改装技术岗需求上行;创业者/供应商——越野套件与个性化定制空间大。
数据来源:L2 · 三个皮匠报告《什么是汽车改装?中美德改装市场超千亿规模驱动天铭科技成长分析》(2024-2025);口径:中国汽车改装市场规模(705→1600亿)及中美德对比,引用汽车合规改装联合推进办公室(LM)测算。https://www.sgpjbg.com.cn/labelsyh/shimeshiqichegaizhuang/1/6967808.html
市场规模口径对比:多机构2025估算(断点库#6)
口径:同一赛道不同机构统计范围差异大;数据期间:2024-2025;加工逻辑:三个皮匠/LM 2025E 1600亿、博研2025E 1500亿、中汽协为预测值(2025突破2000亿)、发现报告2024E保守800亿;极值差>30%仅作区间呈现,不取单点。
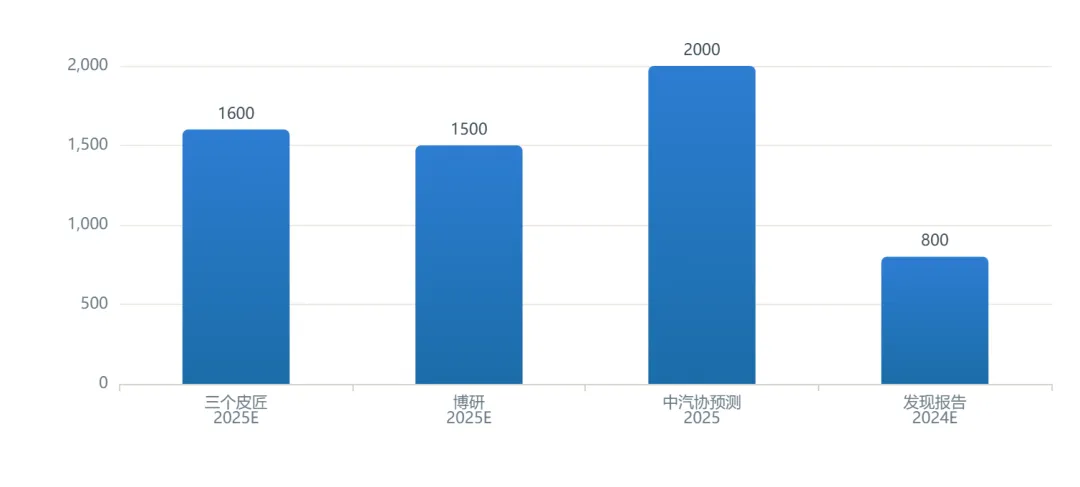
事实:各机构对2025年市场规模的估算从1500亿到2000亿(预测)、保守口径仅800亿,主因统计范围(是否含整车改装/新能源改装)不同;主流共识中枢约1600亿。成因:改装外延模糊,机构口径(轻度vs深度、燃油vs新能源)未统一。决策:投资人——务必按同一口径横向比较,避免被高点误导;从业者/创业者——以1600亿为可触达市场更保守可靠。本文后续以约1600亿为分析主体。
数据来源:L2 · 三个皮匠报告《什么是汽车改装?中美德改装市场超千亿规模驱动天铭科技成长分析》(2024-2025);口径:中国汽车改装市场规模(705→1600亿)及中美德对比,引用汽车合规改装联合推进办公室(LM)测算。https://www.sgpjbg.com.cn/labelsyh/shimeshiqichegaizhuang/1/6967808.html
改装品类结构(2025)
口径:按改装营业收入计;数据期间:2025;加工逻辑:外观42%+内饰31%+性能18%+智能9%=100%(ce.cn/经济日报)。发现报告口径为外观46/性能21/内饰19/智能14,差异源于样本,本文取2026年ce.cn口径。
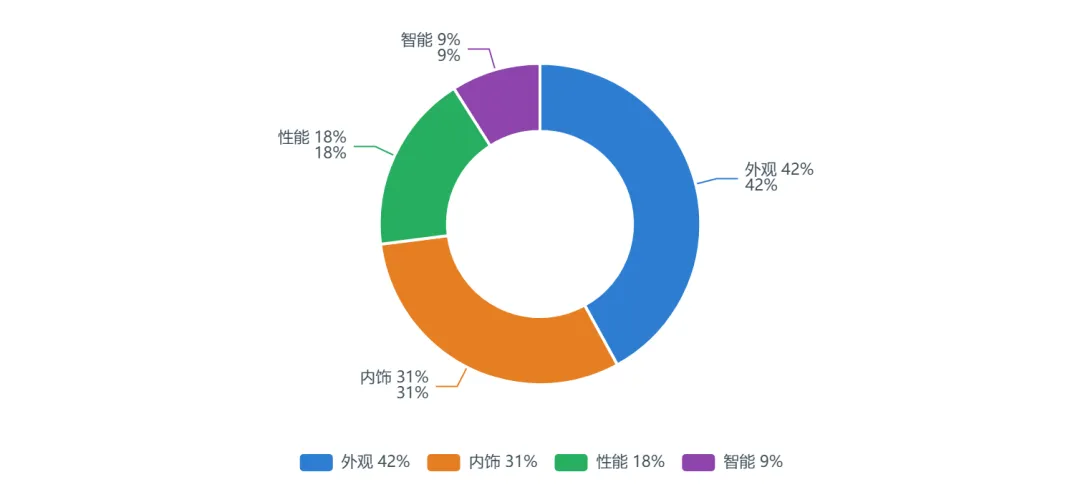
事实:改装品类中外观(42%)、内饰(31%)合计占73%,性能(18%)、智能电子(9%)占27%,品类结构以”颜值+舒适“为主、性能与智能化占比偏低。成因:轻度外观/内饰改装合规边界清晰、客单可控,性能与ECU/排气改装仍受管制。决策:投资人——外观内饰是基本盘;从业者——外观内饰施工门槛较低;创业者/供应商——智能座舱与合规性能件是增量。
数据来源:L3 · 中国经济网《改装车如何从“地下”加速走到“阳光下”》(2026-07-08);口径:2025市场规模1600亿、2026Q1+23.5%、结构外观42%/内饰31%/性能18%/智能9%、渗透率<5%、欧美日约55%、美国530亿$/日本240亿$/中国95亿$(MCR嘉世咨询)。http://m.ce.cn/qc/gd/202607/t20260708_3076052.shtml
改装渗透率国际对标(中国 vs 成熟市场)
口径:汽车改装渗透率(改装车辆/保有量);数据期间:2024-2025;加工逻辑:中国渗透率不足5%(ce.cn 2026口径),发现报告2024为4.5%;美国约30%、德国约60%(三个皮匠/LM);成熟市场(欧美日)合计约55%。
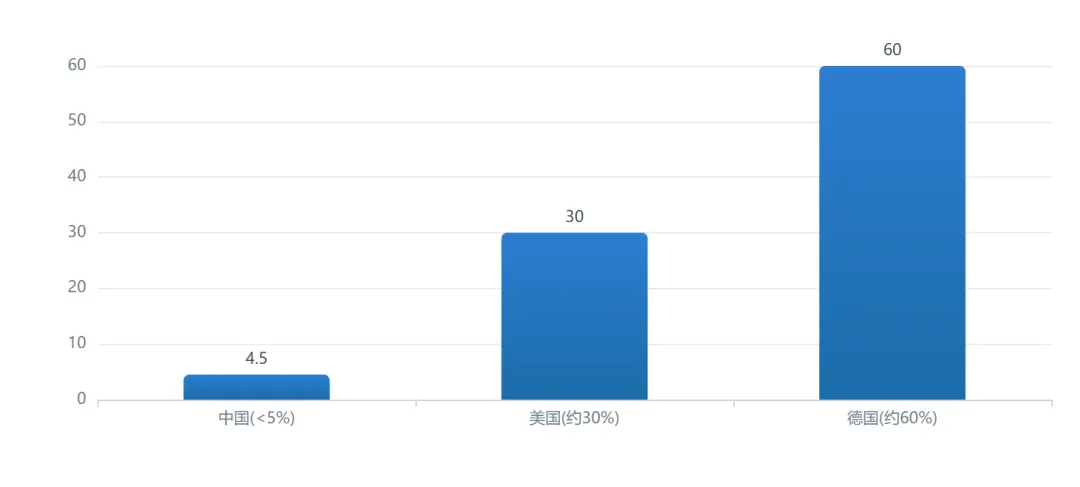
事实:中国改装渗透率不足5%,显著低于美国约30%、德国约60%,与欧美日成熟市场(约55%)差距巨大,渗透率提升是行业核心长逻辑。成因:合法边界长期模糊、执法不统一、标准体系缺失抑制消费意愿。决策:投资人——渗透率从<5%向成熟市场靠拢是万亿级空间来源;从业者——合规化利好需求释放;创业者/供应商——轻改装标准化服务可规模化。
数据来源:L3 · 中国经济网《改装车如何从“地下”加速走到“阳光下”》(2026-07-08);口径:2025市场规模1600亿、2026Q1+23.5%、结构外观42%/内饰31%/性能18%/智能9%、渗透率<5%、欧美日约55%、美国530亿$/日本240亿$/中国95亿$(MCR嘉世咨询)。http://m.ce.cn/qc/gd/202607/t20260708_3076052.shtml
02 产业链与供给结构
CHAIN
改装呈”配件(上游)—门店/主机厂(中游)—车主(下游)”结构,成本刚性强、上游国产化高但智能电子偏弱、合规产能紧缺。
改装门店成本结构拆解(测算)
口径:典型改装门店/工场成本结构;数据期间:2025;加工逻辑:L4测算,依行业调研与配件采购占比,配件采购约50%、人工约20%、租金约15%、营销约10%、其他约5%,合计100%。
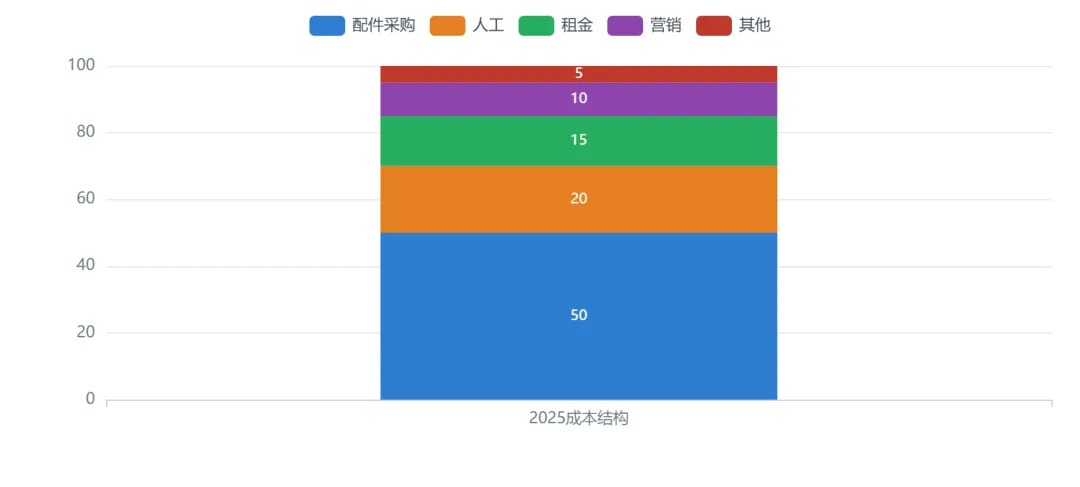
事实:配件采购是改装门店首要成本项(约50%),人工(约20%)次之,租金(约15%)第三,成本刚性强、毛利受配件与人工挤压。成因:改装属非标服务,优质配件与技师稀缺且议价能力强。决策:投资人——毛利看配件集采与人效;从业者——技师是核心资产;创业者/供应商——配件供应链与SaaS降本是关键。
数据来源:L4 · 本文测算值,算式见正文;参数与口径均公开,仅供区间参考,不构成点位预测。
渠道结构:B端主导、C端崛起
口径:按改装服务收入计;数据期间:2024/2027E;加工逻辑:B端(政府/企业批量采购)占75%、C端(个人车主)占25%(人人文库);预计2027年C端占比升至35%、年均增速>25%。
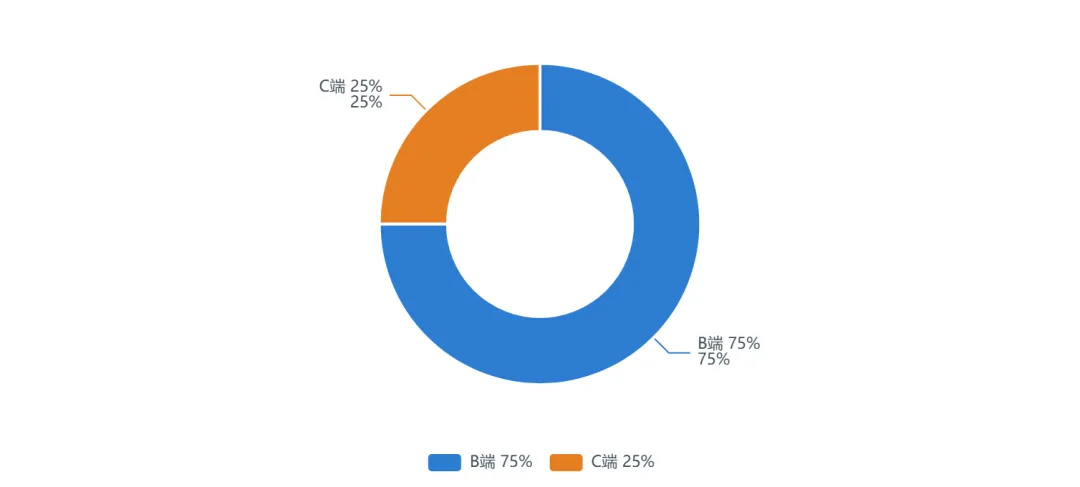
事实:2024年改装服务B端占75%、C端占25%,但C端个人车主市场增速超25%、预计2027年占比升至35%,渠道结构向C端倾斜。成因:个性化消费崛起+政策放宽,个人车主改装意愿释放;B端政府/工程采购标准化但增速放缓至约8%。决策:投资人——C端高增是估值弹性来源;从业者——C端服务需强体验;创业者/供应商——C端合规连锁与备案代办是切口。
数据来源:L3 · 人人文库《中国汽车改装行业发展分析及投资价值预测研究报告》《国民经济-改装汽车制造行业(2025)分析报告》(2024-2025);样本:行业调研/艾瑞等;口径:主力25-35岁占78%男、年均>2万占65%、复购率35%、决策因素品质38/性价比28/品牌18/合法16、B端75%/C端25%、首次改装1.5-3万。https://www.renrendoc.com/paper/529431146.html
中游供给:持证企业与资质梯队
口径:改装服务企业数量;数据期间:2025;加工逻辑:持证合规改装企业约1.2万家(经济日报),具备整车级改装资质(工信部公告)仅数百家,二者相差数十倍。
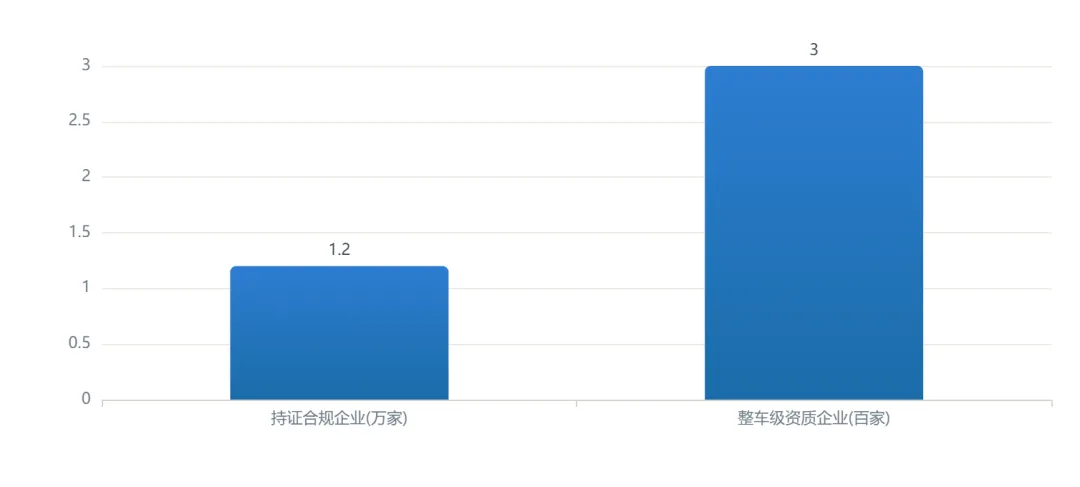
事实:2025年持证合规改装企业约1.2万家,但具备整车级改装资质的企业仅数百家,资质梯队呈”金字塔“——大量小微门店、极少数整车级玩家。成因:整车级改装资质门槛高(公告管理),小微门店以备案制轻改装为主。决策:投资人——整车级资质企业稀缺且值钱;从业者——持证合规企业更稳定;创业者/供应商——先拿备案资质再谋升级。
数据来源:L2 · 经济日报《王宁:建立健全汽车改装标准体系》(2026);口径:2025突破1600亿、2026Q1+23.5%、结构42/31/18/9、持证合规改装企业约1.2万家、整车级改装资质仅数百家、乘用车车龄7.3年/10年以上占38%。https://www.jingjiribao.cn/static/detail.jsp?id=679799
关键部件国产化率(测算)
口径:改装核心部件国产化率;数据期间:2025;加工逻辑:L4测算评级,外观件/底盘结构件/轮毂国产化高(80%-90%),ECU标定与智能电子(HUD/ADAS)外资主导(约35%-40%),依据发现报告上游格局描述。
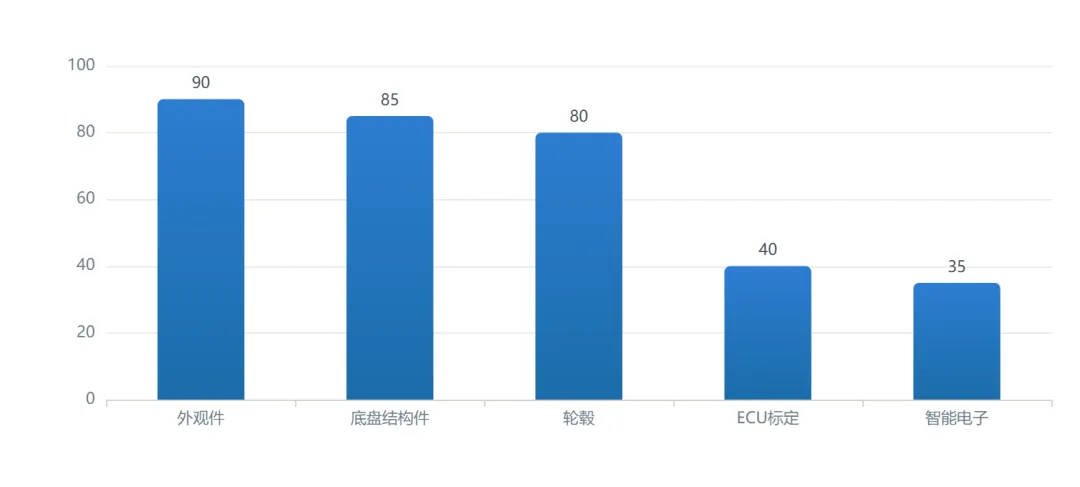
事实:外观件、底盘结构件、轮毂等硬件国产化率高(80%-90%),而ECU标定、HUD/ADAS等智能电子仍由外资主导(国产化约35%-40%),技术断层清晰。成因:硬件制造链成熟,软件算法与车规级智能电子积累不足。决策:投资人——智能改装件国产替代是主线;从业者——电控/智能改装需补能力;创业者/供应商——ECU标定与智能座舱是机会窗口。
数据来源:L3 · 发现报告《2025汽车改装行业简析报告》(2025);样本:行业研究;口径:2024市场800亿CAGR14%、渗透率3%→4.5%、结构外观46/性能21/内饰19/智能14、华东华南合计66%。http://fxbaogao.com/detail/4924549
单次改装预算三档(元)
口径:单次改装费用;数据期间:2026;加工逻辑:入门轻改3000-10000元(中值6500)、进阶品质1-5万(中值2.5万)、高端深度5万+(中值8万),取各档中值(新浪报价)。
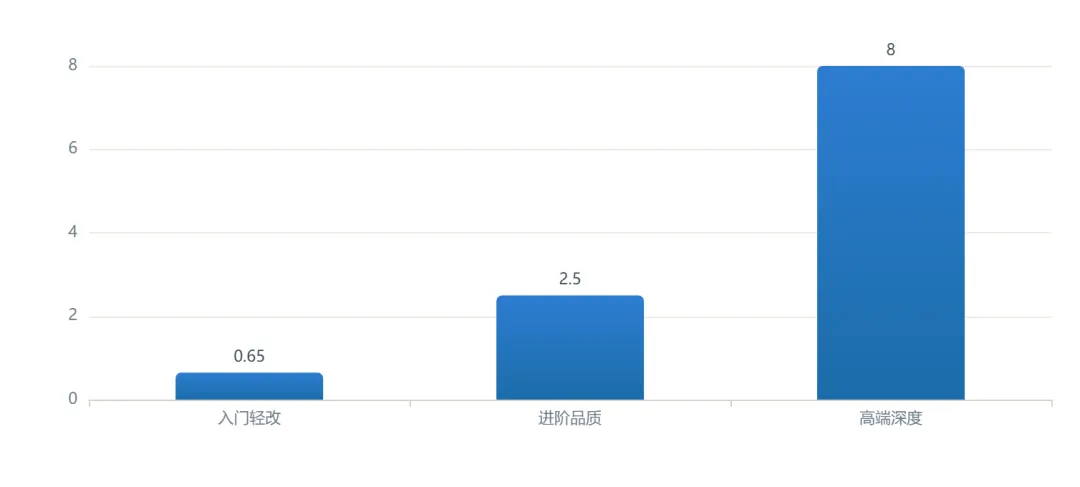
事实:单次改装预算分层明显:入门轻改中值约6500元、进阶品质约2.5万元、高端深度改装中值约8万元,客单跨度超10倍。成因:轻改以改色/轮毂为主,深度改涉及气动/宽体/动力,部件与工时成本陡增。决策:投资人——高端定制客单高但低频;从业者——中端进阶是走量主力;创业者/供应商——入门轻改标准化套餐易起量。
数据来源:L3 · 新浪《汽车外观内饰改装要花多少钱?3个预算档位》(2026);样本:主流改装店报价;口径:预算三档入门3000-10000元/进阶1-5万/高端5万+。https://www.sina.cn/gc/article/niqyzxx0265438.html
上游产能扩张:订单与集群
口径:改装件上游产能;数据期间:2025-2026;加工逻辑:广东佛山车灯企业下半年订单同比+500%(央视网)、常州孟河镇4000余家汽配企业满负荷;以”企业数(千家)“与”订单增速(%)“双轴呈现。
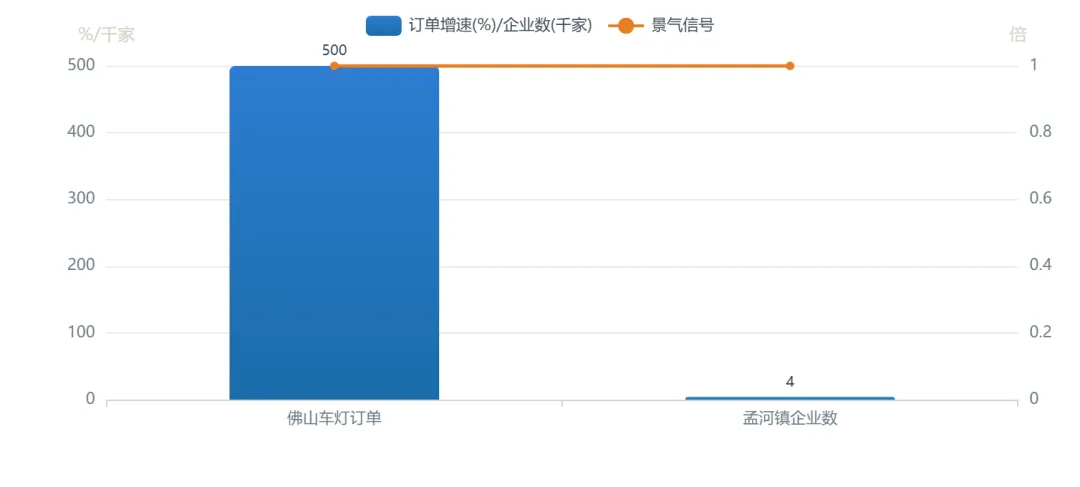
事实:改装件上游景气度高:广东佛山车灯企业下半年订单同比增约5倍、常州孟河镇4000余家汽配企业满负荷生产,上游扩产信号强烈。成因:政策松绑激活需求,上游配件订单井喷,产业集群(佛山车灯、孟河塑料件)直接受益。决策:投资人——上游配件确定性高于中游施工;从业者——供应链紧张期需锁产能;创业者/供应商——配件研发制造是稳健赛道。
数据来源:L3 · 央视网《从代步到玩车 汽车后市场激活万亿蓝海》(2026-06-30);口径:硬派越野2025 2235亿(较2024翻倍)、越野车5年不足10万→近90万辆、广东佛山车灯订单+5倍、常州孟河镇4000余家汽配企业。https://news.cctv.cn/2026/06/30/ARTITgWkHUjJ8SxaXmTkanfe260630.shtml
03 竞争格局与企业生态
COMPETE
行业极度分散:头部集中度不足10%、持证1.2万家、整车级资质仅数百家;主机厂下场与原厂套件重塑格局。
市场集中度:头部占比低、格局分散
口径:改装服务市场集中度;数据期间:2025;加工逻辑:头部品牌集中度不足10%(倍恩特)、持证企业1.2万家、整车级资质仅数百家,CR极低、行业远未固化。
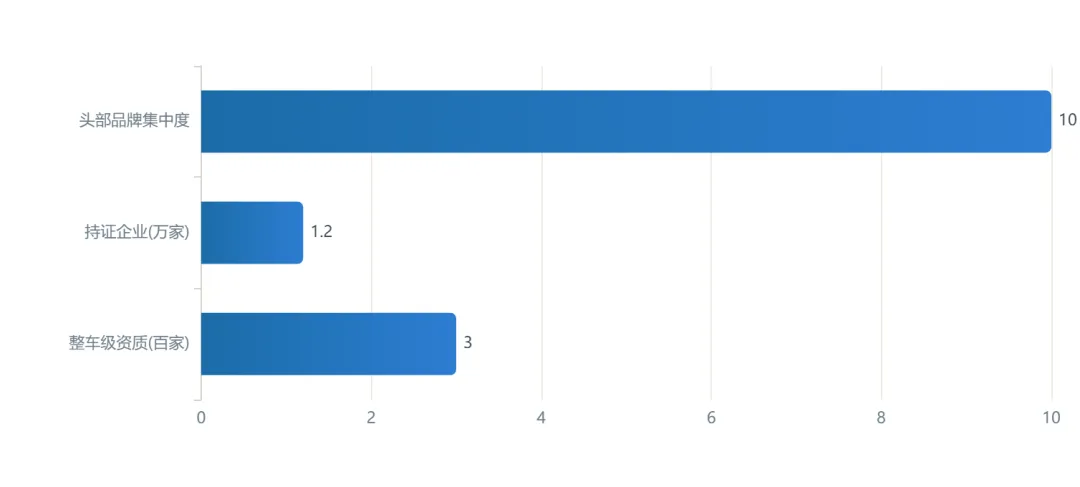
事实:头部品牌集中度不足10%、持证合规企业达1.2万家,行业极度分散,尚无全国化绝对龙头,整合空间巨大。成因:区域化、社区化经营使全国连锁难通吃,标准化与品牌信任不足。决策:投资人——低集中=并购整合红利;从业者——区域龙头更稳定;创业者/供应商——细分场景仍可被切入。
数据来源:L3 · 倍恩特《2026汽车改装市场迎新机》(2026);样本:行业分析;口径:25-35岁58.7%/Z世代近50%/女性15%、客单分层(性能1.5-2.5万/外观0.8-1.5万/高端>3万)、头部集中度<10%、新能源改装35%→41%(2030E)。https://www.bntnano.com/blog/2026-d774c382-ea94-421c-b560-8555e4508e97
头部品牌门店网络对比
口径:头部改装品牌门店覆盖;数据期间:2025;加工逻辑:运良越野全国60余家品牌门店(百度百科)、顶火(华南/西南高端越野)、MANTA(东箭孵化)全国网络;以”品牌门店数(家)“对比,运良取60+。
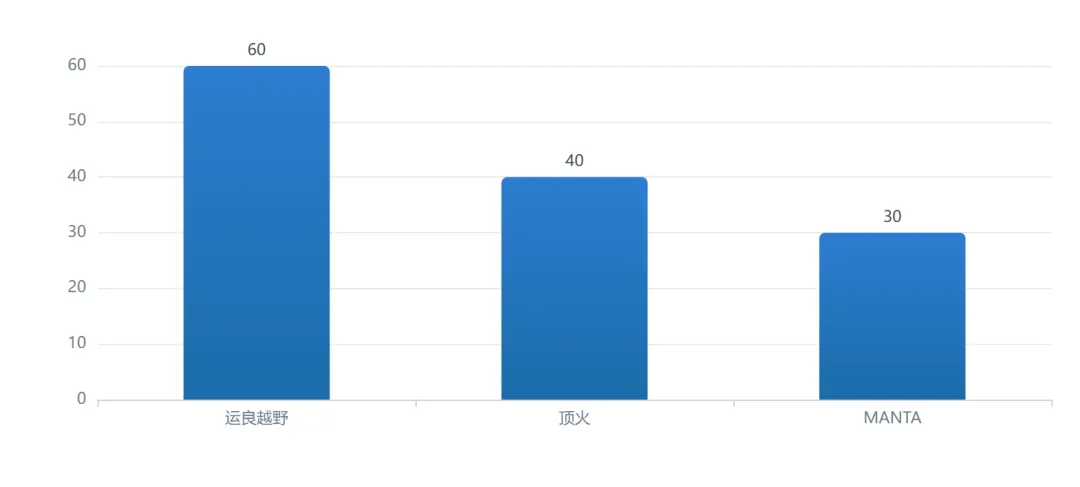
事实:运良越野全国约60余家品牌门店居连锁规模居首,顶火(高端越野)、MANTA(东箭孵化)等区域深耕,头部以直营/授权混合网络扩张,但绝对门店数仍小。成因:改装非标、重施工,连锁化受技师与选址约束,扩张慢于快消。决策:投资人——门店网络是头部护城河;从业者——头部连锁岗位稳定;创业者/供应商——区域授权合作是轻资产路径。
数据来源:L3 · 百度百科“运良越野”;全国60余家品牌门店、与长城/212共创合法改装车型(黑弹/游侠/战马/212长风)、参与原厂合规改装标准。https://baike.baidu.com/item/%E8%BF%90%E8%89%AF%E8%B6%8A%E9%87%8E
主机厂官方改装布局(原厂合规套件)
口径:主机厂原厂改装车型/套件;数据期间:2021-2025;加工逻辑:运良×长城(黑弹/游侠)、×212(长风)、北京越野共创套件、小米SU7/埃安/蔚来/比亚迪原厂套件(倍恩特),统计主机厂下场数量约6+家。
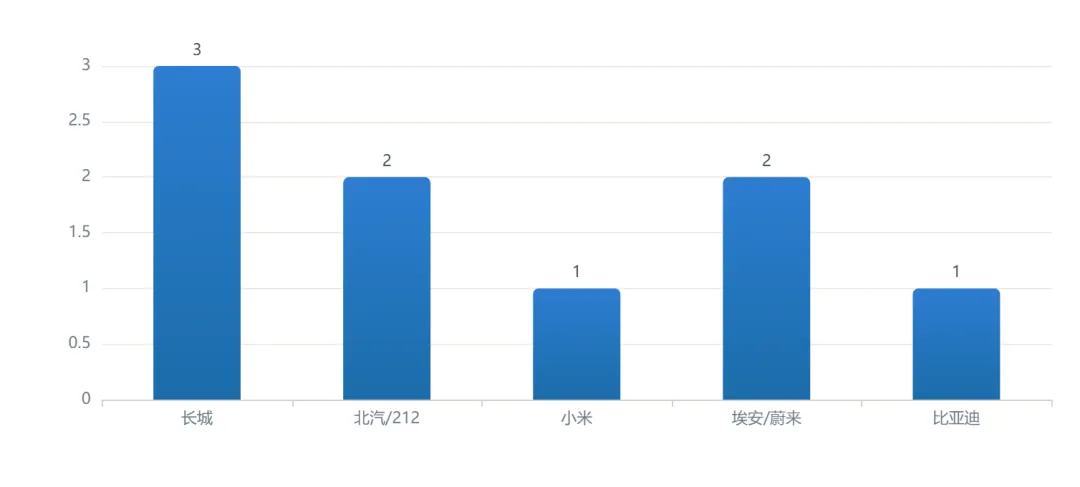
事实:长城、北汽、212、小米、埃安、蔚来、比亚迪等超6家主机厂推出原厂合规改装套件/共创车型,主机厂从”卖车“延伸到”卖改装“。成因:原厂改装省去备案流程、保值率较第三方高约15%,契合合规化趋势。决策:投资人——主机厂下场重塑供应链格局;从业者——原厂认证门店机会;创业者/供应商——争取主机厂生态合作。
数据来源:L3 · 倍恩特《2026汽车改装市场迎新机》(2026);样本:行业分析;口径:25-35岁58.7%/Z世代近50%/女性15%、客单分层(性能1.5-2.5万/外观0.8-1.5万/高端>3万)、头部集中度<10%、新能源改装35%→41%(2030E)。https://www.bntnano.com/blog/2026-d774c382-ea94-421c-b560-8555e4508e97
企业数量动态:合规化出清
口径:改装企业数量;数据期间:2020 vs 2025;加工逻辑:持证合规企业约1.2万家(2025,经济日报)、整车级资质仅数百家;合规门槛抬升推动小微作坊出清(定性,无精确注销数)。
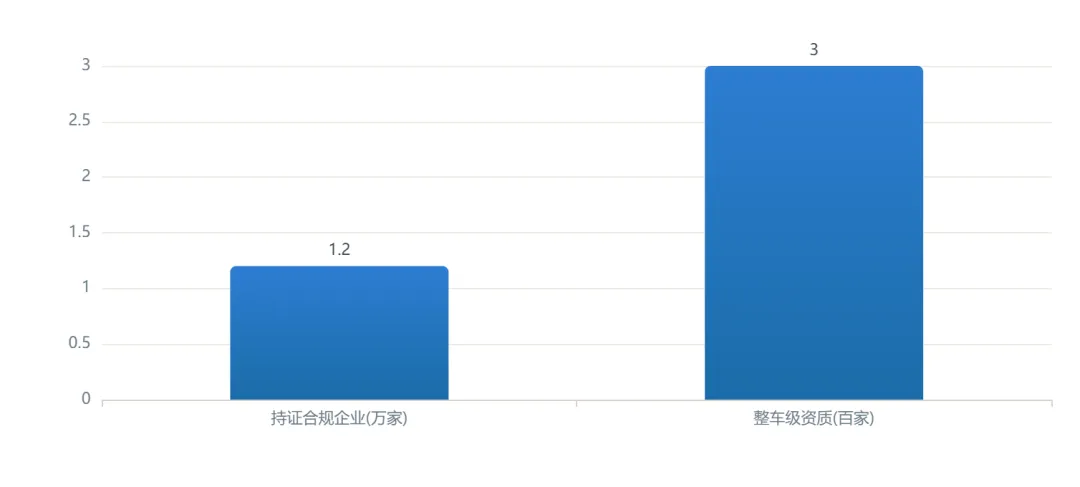
事实:持证合规企业约1.2万家、整车级资质仅数百家,合规化使无资质小微作坊加速退出,行业由”野蛮生长“转向”持证经营“。成因:备案制+白名单+年检标准抬高准入,不合规者难生存。决策:投资人——出清利好合规头部;从业者——选持证机构避险;创业者/供应商——合规能力是入场券。
数据来源:L2 · 经济日报《王宁:建立健全汽车改装标准体系》(2026);口径:2025突破1600亿、2026Q1+23.5%、结构42/31/18/9、持证合规改装企业约1.2万家、整车级改装资质仅数百家、乘用车车龄7.3年/10年以上占38%。https://www.jingjiribao.cn/static/detail.jsp?id=679799
客单价与复购
口径:改装客单与复购;数据期间:2024-2025;加工逻辑:高频用户年均消费5-8万、复购率约35%(人人文库);以”年均消费(万元)“与”复购率(%)“双轴。
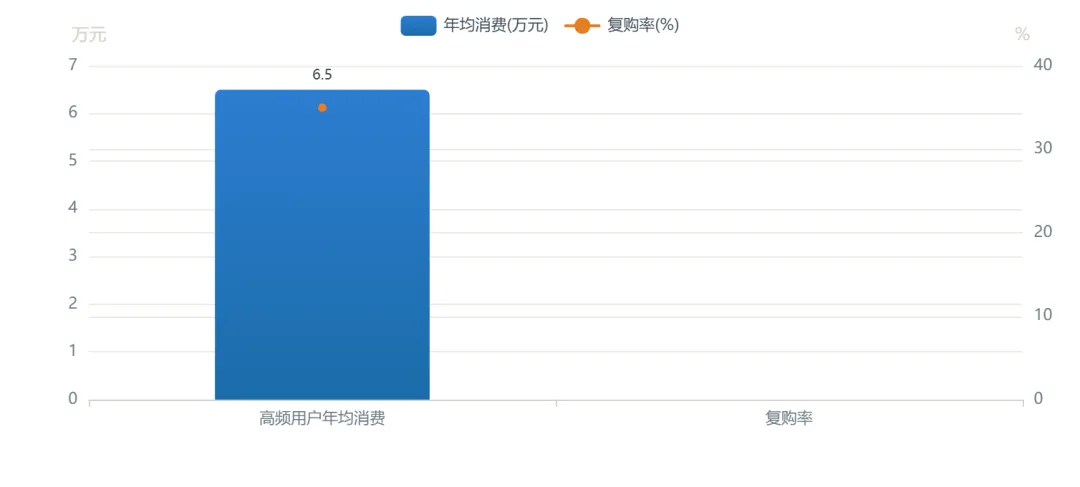
事实:高频改装用户年均消费5-8万元、行业复购率约35%且呈上升趋势,客单与复购共同支撑门店LTV。成因:改装具圈层社交与持续升级属性,车主多次增购。决策:投资人——复购率决定门店估值;从业者——客户关系运营重要;创业者/供应商——会员制与配件复购是抓手。
数据来源:L3 · 人人文库《中国汽车改装行业发展分析及投资价值预测研究报告》《国民经济-改装汽车制造行业(2025)分析报告》(2024-2025);样本:行业调研/艾瑞等;口径:主力25-35岁占78%男、年均>2万占65%、复购率35%、决策因素品质38/性价比28/品牌18/合法16、B端75%/C端25%、首次改装1.5-3万。https://www.renrendoc.com/paper/529431146.html
竞争态势矩阵(波特五力·测算)
口径:行业竞争强度评分(1-5,5为居首);数据期间:2025;加工逻辑:L4测算,新进入者威胁4/行业内竞争4/上游配件议价3/下游车主议价2/替代品威胁3。
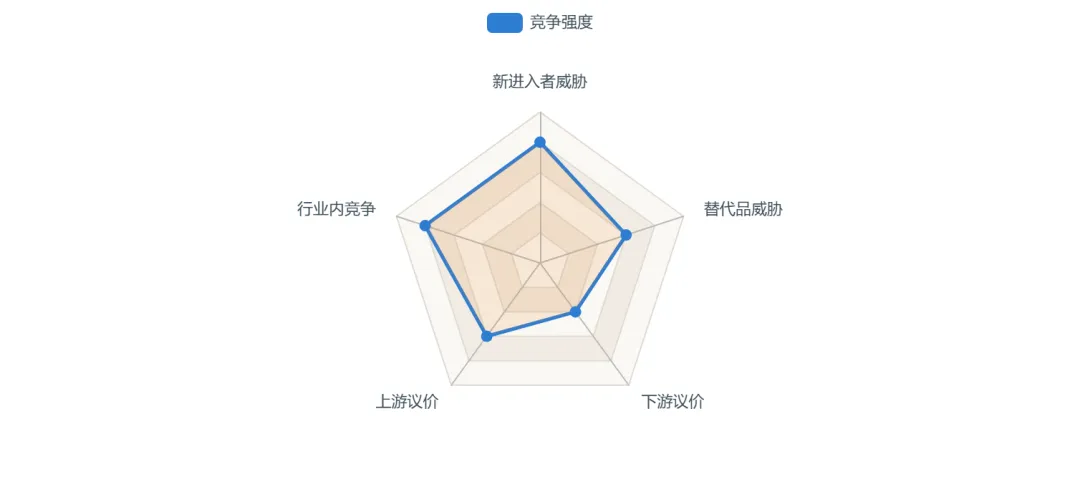
事实:竞争态势中”新进入者威胁“(4)与”行业内竞争“(4)居首,”下游车主议价“(2)较低,上游配件中高议价(3),行业处分散竞争、进入易但做大难。成因:门槛低致新进入者多,非标服务使客户粘性中等。决策:投资人——看品牌与资质壁垒;从业者——提升差异化;创业者/供应商——绑定主机厂或区域深耕建壁垒。
数据来源:L4 · 本文测算值,算式见正文;参数与口径均公开,仅供区间参考,不构成点位预测。
04 需求与用户画像
……
05 渠道变革与区域分布
……
06 资本与投融资
……
07 政策合规与未来趋势
……
01 从灰色地带走向阳光规范
2025年市场规模约1600亿元(CAGR 17.8%),渗透率不足5%显著低于欧美日约55%,万亿级空间核心在渗透率提升而非总量;多源共识中枢约1600亿,口径差异以区间呈现。
02 政策拐点确立、顶层设计清晰
2022公安部164号令放宽轻度改装、2026九部门系统性新政+40个试点城市(北京朝阳/天津/海南重点试改装),合法边界由模糊走向清晰,合规成本下降。
03 高度分散、整合空间居前
头部品牌集中度不足10%、持证合规企业约1.2万家、整车级改装资质仅数百家,行业远未固化,并购与连锁整合红利明确。
数据来源:三个皮匠报告(中美德改装市场分析,引汽车合规改装联合推进办公室LM)、中国经济网《改装车如何从地下走到阳光下》(2026-07)、中国消费者报(中汽协改装分会,2026-06)、经济日报《建立健全汽车改装标准体系》(王宁,2026)、公安部令第164号《机动车登记规定》(2022,国务院公报)、商务部等九部门《培育壮大汽车后市场消费若干措施的通知》(2026-06)、中研普华改装汽车研究报告(经川观新闻引)、人人文库改装行业研究报告、发现报告《2025汽车改装行业简析报告》、新浪改装预算调研(2026)、倍恩特《2026汽车改装市场迎新机》、央视网《从代步到玩车》(2026-06)、前瞻产业研究院越野车投融资分析(经证券之星引)、百度百科运良越野。标注L1官方/公安部/商务部、L2机构研究、L3平台调研、L4本文测算。
免责声明:本报告基于公开信息整理生成,仅供行业研究与参考,不构成任何投资建议或个股推荐。投资有风险,决策需谨慎。


发表评论
2026-10-03 16:49:53 回复该评论
发表评论: