
 研报速递
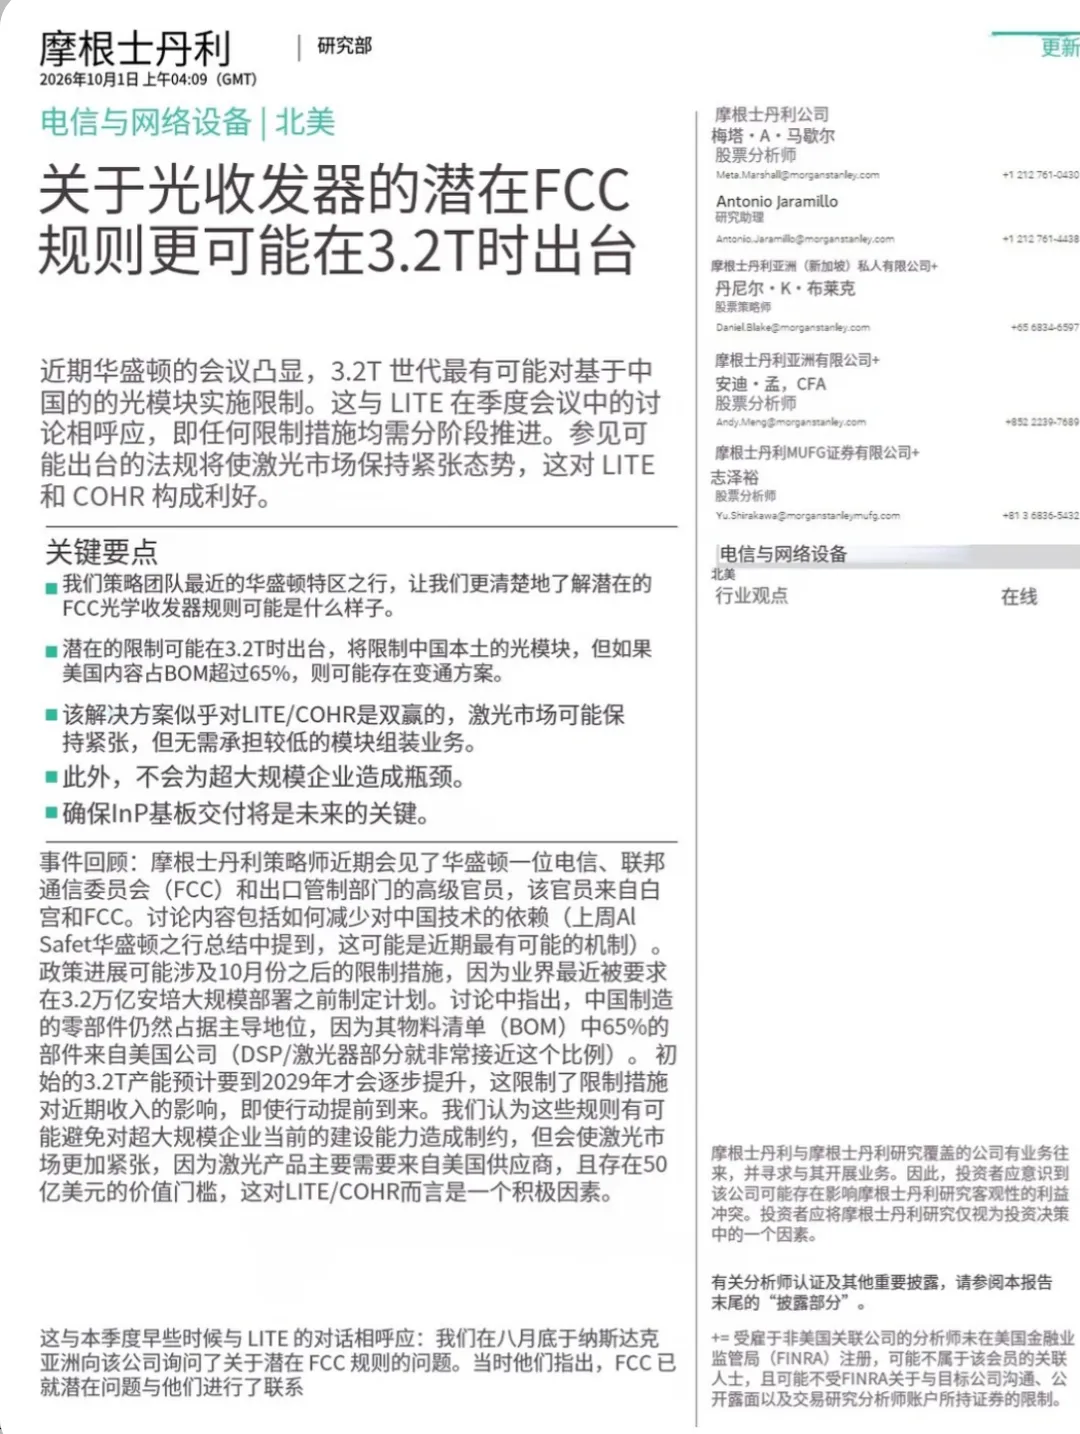
光器件与无源组件(10%-15%):包括TOSA/ROSA光收发组件、透镜阵列、隔离器、光纤阵列(FAU)等。这部分负责光路的精密整合与信号隔离,天孚通信是该领域的佼佼者。
PCB、结构件与散热(5%-10%):包括承载电连接的PCB板、金属外壳结构件以及散热组件(如均热板、热管);封装与测试(10%-15%):光模块的封装(如耦合、引线键合)和全链路光电测试需要昂贵的专用设备。
在这里,大家可以发现,未来3.2T高端光模块被限制,BOM材料占比最大的光芯片和电芯片基本由美国垄断,粗略来看,对海外链厂商影响不大,尤其中际旭创、新易盛,对天孚没影响;而为了规避风险建厂在美国的东山精密则构成利空,因为大家只要BOM占比超65%就不会被排除在北美市场。
利空的则是国产链,因为可能排除在美国市场之外,尤其利空硅光芯片与CW光源、DSP芯片走国产替代的龙头企业。比如走国产替代逻辑的源杰和仕佳电子,其中,源杰是国内光芯片赛道的绝对龙头,也是全球少数具备千万颗级高功率CW激光器芯片量产能力的厂商。
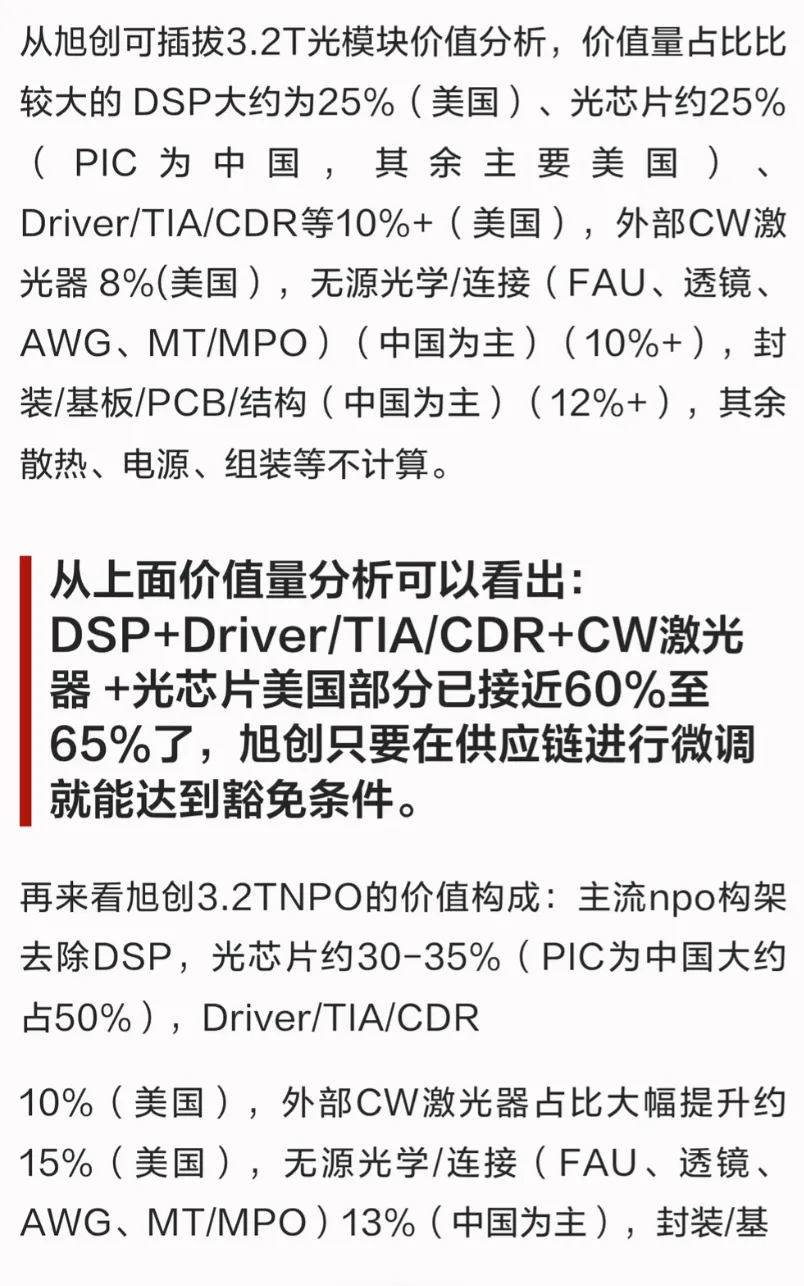
细分来看,有博主@析芒投研 对中际旭创差异化路线进行解析;中际旭创在可拔插路线上来说,美国BOM占比高达60%,只需要微调,影响有限;而NPO路线,美国BOM占比只有40%左右,所以要么放弃北美市场,要么将国产链供应商替换为美国供应商,一旦实施利空的同样是国产链光芯片/CW激光器龙头。但其认为,虽然短期利空源杰这类厂商,但长期来看有望加快国产替代进程。
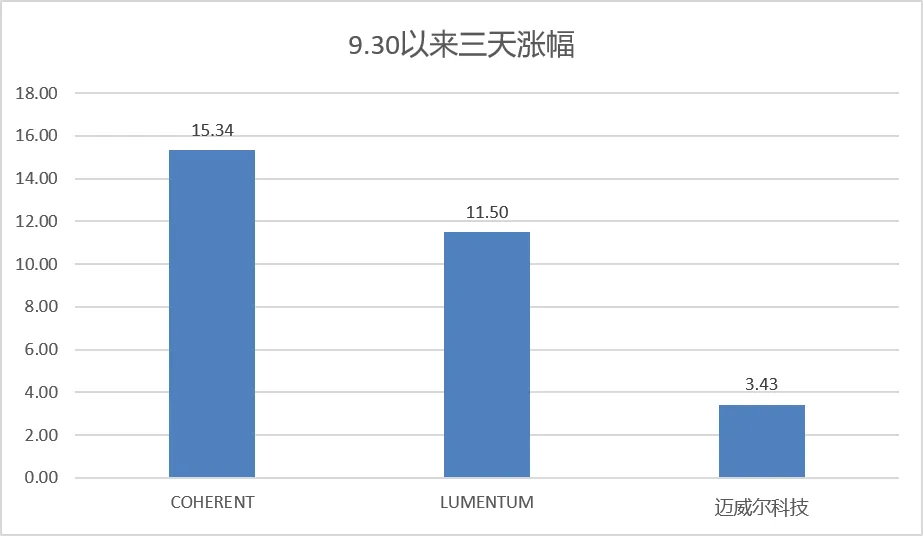
所以,大家看到,最近三日Coherent和Lumentum分别暴涨15.34%和11.5%,其中Coherent昨天涨11%,今日再度大涨5%。
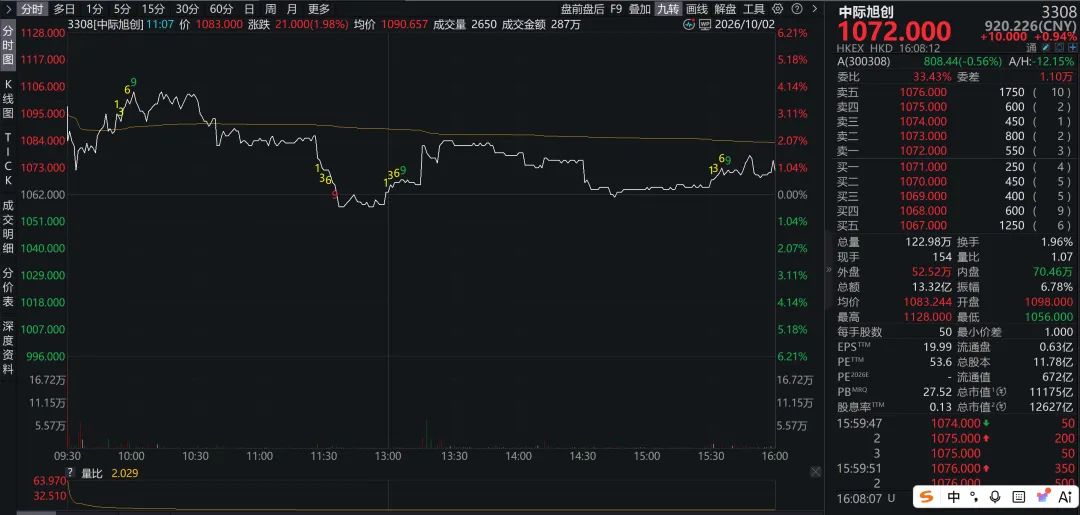
但与此同时,大家发现,虽然有不同程度的利空,中际旭创在香港表现还算可以,毕竟昨日港股市场大跌近3%;小光之剑桥科技一度涨5%最终收涨1.8%,该公司暂未实现3.2T光模块的量产交付能力,只是处于研发阶段。
最后,大摩关于3.2T限制的报告仅仅是研报,并非美国FCC实际路径,所以真实性影响有待商榷;而如果真按大摩推演路径发展,对于小光来说影响不大,对于大光来说影响也不大,对于供应国产的光模块厂商影响也不大,影响较大的是走国产替代的高端光芯片龙头;此外,FCC禁令发酵一个多月,大部分的利空已经释放,站在当前无需太悲观。
金石杂谈温馨提醒:本文部分内容综合自社区平台,仅做沟通交流,不构成投资建议,由此带来的投资损失请自行承担!

发表评论
发表评论: