
 研报速递
过去几年,房地产研报最难写的不是数据,是结论。
数据一路往下,政策一轮轮加码,市场却总能把所谓的“底”再往下挪一点。喊早了容易被打脸,喊晚了又失去研报的意义。
到了2026年秋天,券商的措辞开始变了。
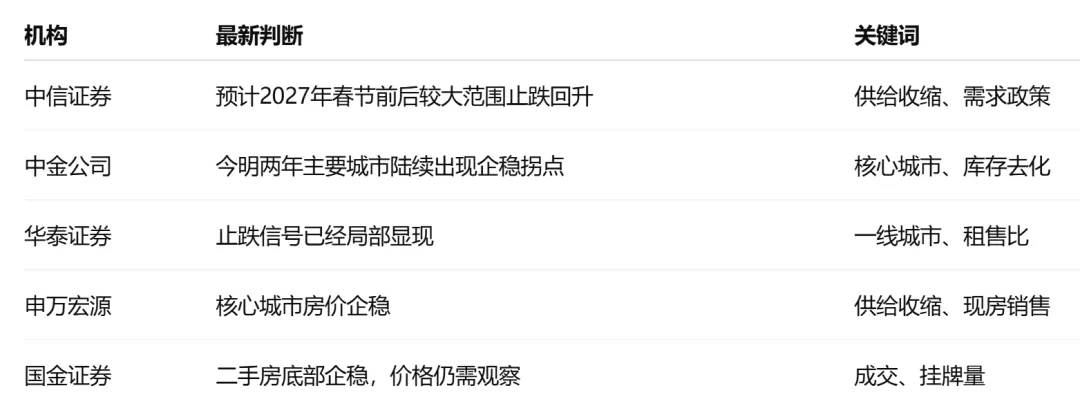
9月29日,中信证券给出一个相当明确的时间表:预计到2027年春节前后,房价会在较为广阔的范围内止跌回升,市场景气复苏可能明显提速。
此前,中金公司判断,2026年、2027年主要城市可能陆续迎来房价企稳拐点;华泰证券在7月研报中称,房价“止跌”信号已经局部显现;申万宏源证券9月的判断则是,核心城市房价企稳。
国金证券相对谨慎。其近期研报认为,二手房景气度处于底部企稳阶段,房价能否获得持续支撑,还要看成交增长能不能消化新增挂牌。
所以,说券商“集体喊楼市反转”多少有点夸张。
更准确的说法是,越来越多机构开始把“止跌”从一个乐观情景,挪进自己的基准情景。

券商对楼市的最新判断
券商开始谈止跌,先看三组数字。
第一组数字,是二手房。
国家统计局数据显示,2026年1至8月,全国新建商品房销售面积4.99亿平方米,同比下降12.1%;同期二手房交易网签面积5.49亿平方米,同比增长10.6%。
二手房交易面积,已经超过新房。
这是一个很容易被忽略的变化。
中国楼市过去二十多年主要靠增量驱动。开发商拿地、盖楼、卖新房,产业链围着新盘转。现在,存量房第一次真正站到了舞台中央。
房子还是那些房子,生意已经不是原来的生意。
房地产正在从开发时代,逐渐走进存量时代。
第二组数字,是价格。
2026年8月,一线城市新建商品住宅价格环比上涨0.1%,二手住宅同样上涨0.1%。其中上海新房环比上涨0.4%,二手房上涨0.3%。
但二三线城市还没有完全稳住。二线城市二手住宅环比下降0.3%,三线城市也下降0.3%。同比来看,一线、二线、三线城市的二手住宅价格仍分别下降2.7%、4.9%和5.6%。
这组数据很有意思。
说全国楼市已经反转,证据显然不够;说市场毫无变化,也不符合现实。
现在更像是核心城市先探到河底,部分城市已经开始踩着石头往上走,更多城市还在水里找落脚点。
第三组数字,是库存。
截至8月末,全国新建商品房待售面积7.53亿平方米,同比下降1.1%,已经连续6个月下降。其中,待售3年以下的商品房面积下降4.2%。
成交开始活跃,库存开始下降,价格跌幅收窄。
这三件事同时发生,才是近期券商口风变化的底层原因。

这轮看多,和过去最大的区别
过去几年,每逢楼市低迷,市场最熟悉的路径都是降首付、降利率、放松限购。
2026年的变化更深一层。
8月28日,住房城乡建设部、自然资源部、金融监管总局联合发布《关于完善商品住房销售制度的通知》,明确实行预售的商品住房项目,单体建筑应完成主体结构封顶;购房资金全部进入监管账户;新出让土地的商品住房项目优先选择现房销售。北京、上海随后落地实施细则。
这件事对房地产的影响,远不只是“买期房更安全”。
它动的是房企最核心的资金周转模型。
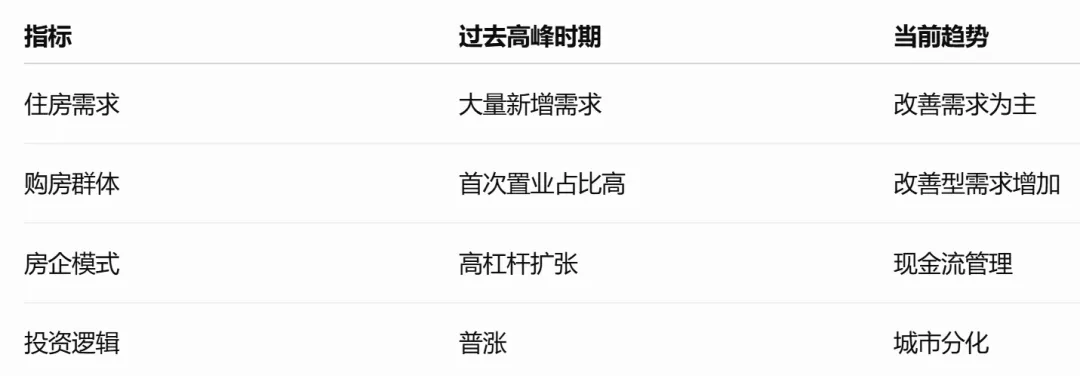
过去开发商可以早销售、早回款,再拿回款滚动开发。现房销售比例提高之后,项目占用资金时间拉长,对融资能力、现金流和产品力的要求都会提高。
行业供给扩张速度因此受到进一步约束。
中信证券此次给出相对积极的判断,核心逻辑之一就在这里。供给继续收缩,交付风险下降,如果需求端政策同步发力,房价就具备止跌的条件。
过去几轮稳楼市,更多是在需求端踩油门。
这一次,供给端也开始重构。

十年楼市
已经走完一个完整周期
把时间拉长,很多争论反而简单了。
2016年,全国商品房销售面积15.73亿平方米,销售额11.76万亿元。到了2021年,销售面积升至17.94亿平方米,销售额达到18.19万亿元。
那几乎是中国房地产最辉煌的时刻。
随后,曲线掉头。
2022年商品房销售面积降到13.58亿平方米,2023年降到11.17亿平方米,2024年降到9.74亿平方米,2025年进一步降到8.81亿平方米。
中国楼市十年关键节点
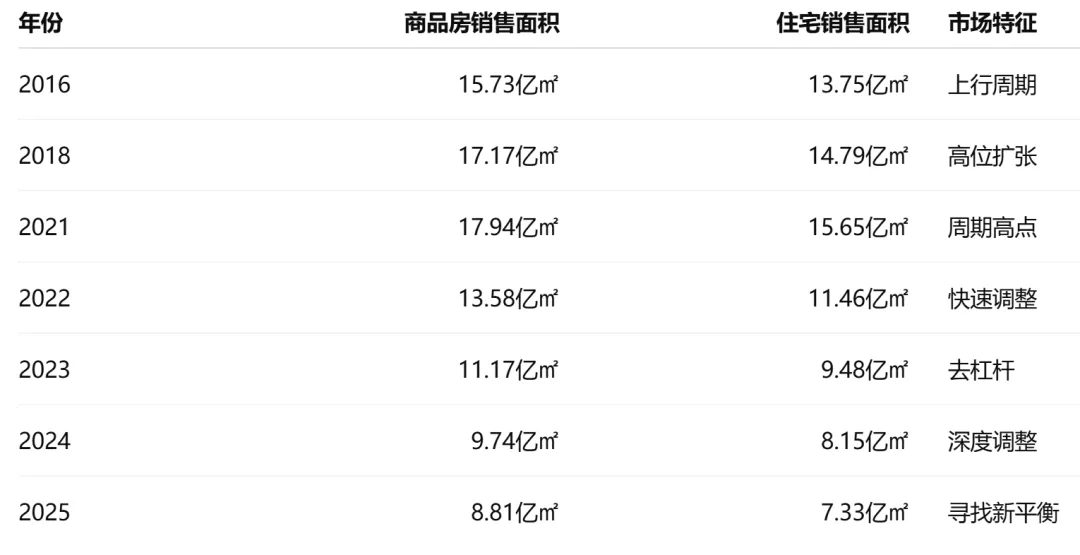
2025年的新建商品房销售面积,相比2021年高点已经减少约51%。
住宅调整更加明显。2021年住宅销售面积15.65亿平方米,到2025年只有7.33亿平方米,减少约53%。
这已经很难用普通的周期回调来解释,更像是整个行业规模的一次重新定价。
商业地产同样经历了这场收缩。
2021年商业营业用房销售面积9046万平方米,2025年降至5353万平方米,减少约41%;办公楼销售面积同期从3375万平方米降至2239万平方米。
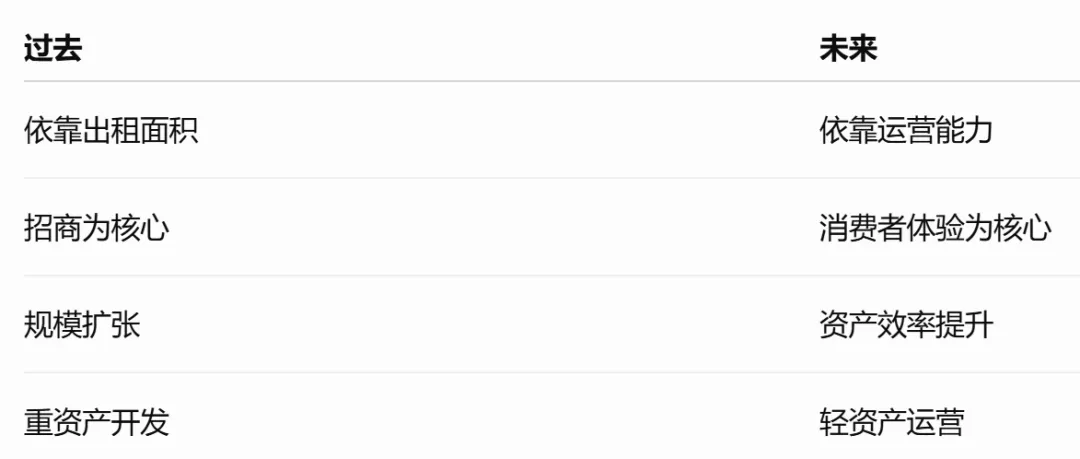
过去十年,住宅解决的是“有没有房”的问题,商业地产解决的是“有没有商场和写字楼”的问题。
今天换了一套考题。
房子够不够好,城市有没有人口和产业,商场有没有持续客流,写字楼里的企业愿不愿意长期付租金。
房地产没有消失,只是那个闭着眼睛扩张都容易赚钱的年代,已经过去了。

真正值得关注的
是楼市开始进入资产筛选
现在讨论房地产,最容易犯的一个错误,是把“止跌”直接翻译成“新一轮普涨”。
这完全是两回事。
从现有数据看,市场至少出现了三层分化。
第一层是城市分化。
上海、杭州等核心城市的部分市场已经表现出较强韧性,8月上海新房价格同比上涨3.0%,杭州新房同比上涨2.2%。与此同时,大量二三线城市仍然面临库存、人口和购买力的约束。
第二层是新房和二手房分化。
新房仍在缩量,二手房交易越来越活跃。以后决定一个板块房价的,不只是售楼处把价格牌挂多高,更重要的是隔壁小区的业主愿意以什么价格真正成交。
第三层是房企分化。
现房销售时代,房企比拼的已经不是谁的杠杆加得快,而是谁手里有现金,谁能拿到核心地块,谁能把产品做出溢价。
广发证券此前就提出,房地产市场的“K型分化”可能进一步加剧,优质房企存在重新估值的可能。
这意味着,即使房地产进入修复周期,也很难复制2016年至2021年的那轮行情。
过去买的是行业贝塔。
以后更像挑资产。

楼市到底有没有到拐点?
如果把“反转”理解成全国房价重新进入普涨周期,目前的数据显然还不够。
2026年1至8月,全国房地产开发投资仍同比下降19.9%,其中住宅投资下降19.7%;新建商品房销售面积下降12.1%,销售额下降13.0%。行业基本面仍处于调整期。
但换一个角度看,事情也确实发生了变化。
如果所谓“拐点”,指的是最悲观的阶段开始过去,部分核心城市率先企稳,存量房成交恢复,库存开始下降,政策从单纯刺激需求进一步走向供给制度重构,那么这套逻辑已经获得越来越多数据支撑。
9月28日召开的国务院常务会议再次提出,研究出台稳定房地产市场等政策措施。政策信号还在继续释放。
楼市的拐点,很少会以一条新闻的方式出现。
通常是成交先动,库存跟着下降,价格跌幅慢慢收窄,最后才轮到市场情绪承认变化。
现在大概走到了中间。
对真正有居住需求的人来说,这未必是坏事。
房地产正在重新回到几个最朴素的问题:这座城市有没有工作机会,这套房子住得舒不舒服,租金能不能支撑价格,家庭现金流能不能承担月供。
对房企也是一样。
高杠杆、高周转狂奔的年代结束之后,留下来的企业,需要重新学习一件看似最简单的事:
把房子盖好,再把房子卖出去。
如果这也算房地产的新周期,那么它大概率不会像上一轮那么快,也不会所有城市一起涨。
它会更慢,更分化,也更讲基本面。
从长期看,这反而可能是一个房地产市场走向成熟的开始。

发表评论
发表评论: