
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/497cba4eedc2
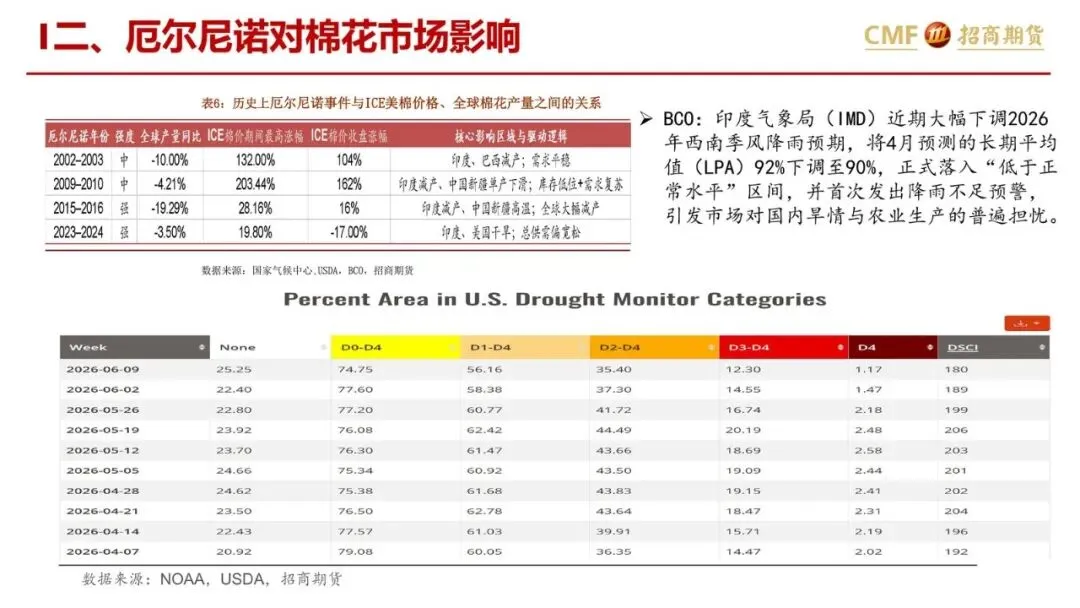
棉花真正该盯的不是“厄尔尼诺三个字”,而是南亚季风和澳棉产区会不会同时缺水。招商期货2026年6月16日这篇专题把棉花放在第三梯队,不是第一发源地;但印度气象局已经把2026年西南季风从LPA的92%下调到90%,正式落入“低于正常”,并首次发出降雨不足预警。主线很简单:事件等级决定扰动上限,落区决定棉花能不能变成供需故事。
为什么是现在
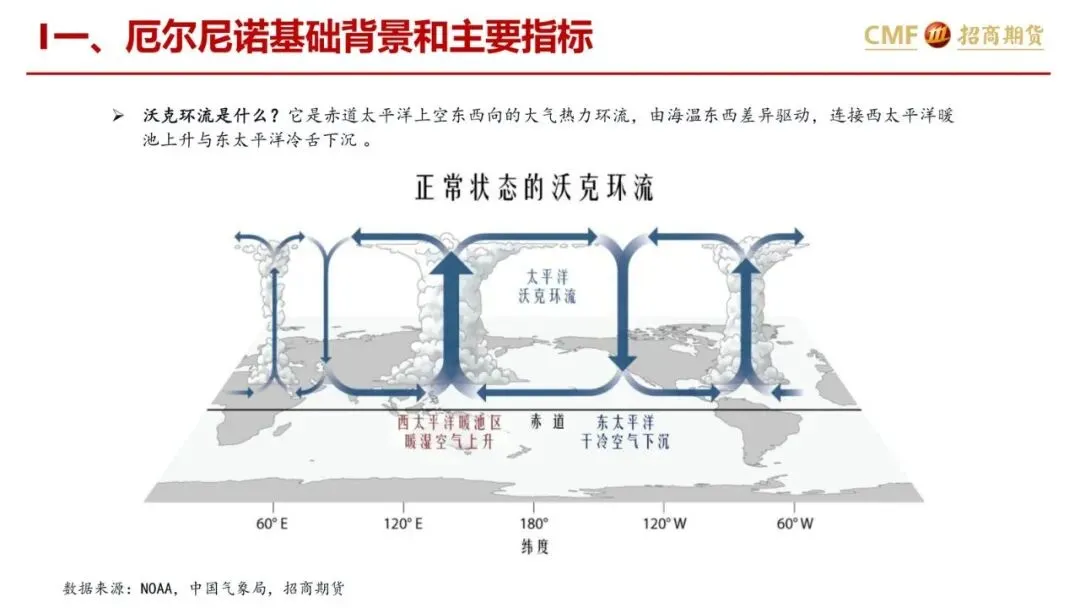
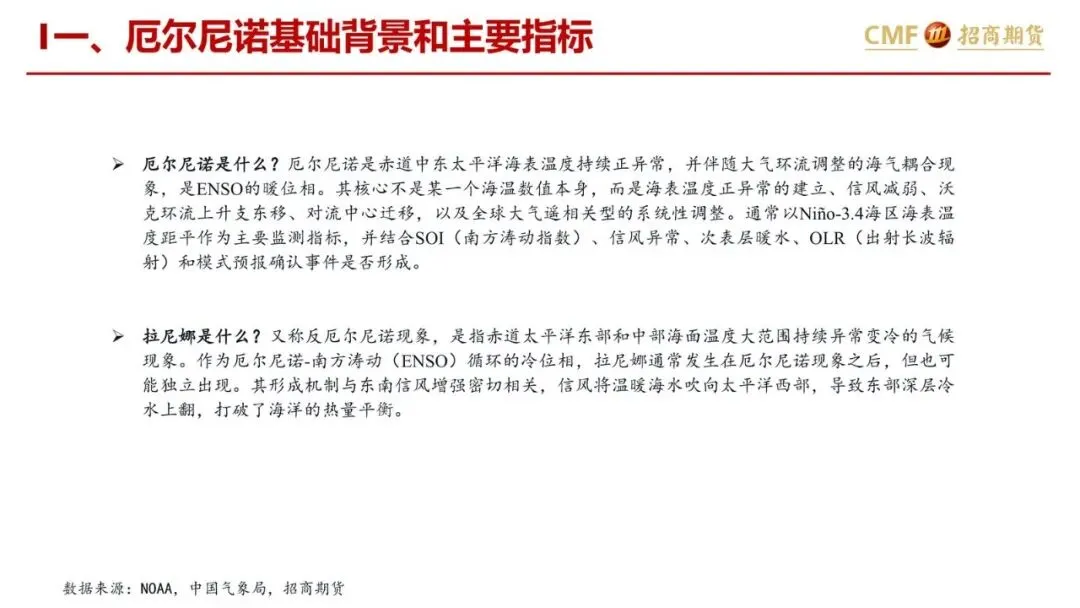
厄尔尼诺不是某一个海温数字。核心是赤道中东太平洋海表温度持续正异常,信风减弱,沃克环流上升支东移,对流中心跟着走,再通过遥相关把信号甩到中高纬。判定通常看Niño-3.4距平,并叠加SOI、信风、次表层暖水、OLR和模式预报。事件标准是连续5个月及以上≥+0.5℃。
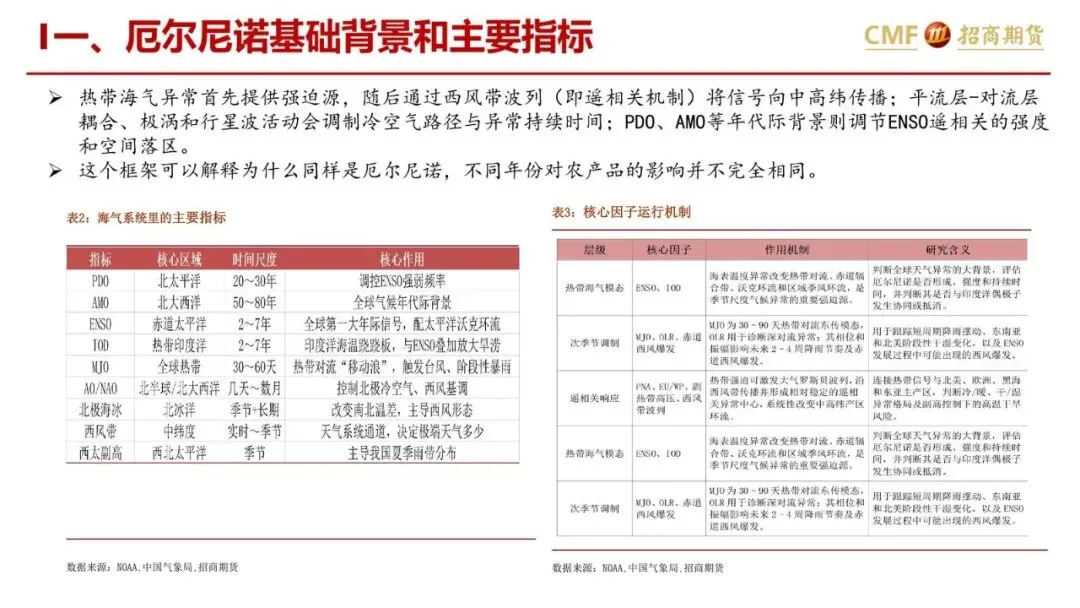
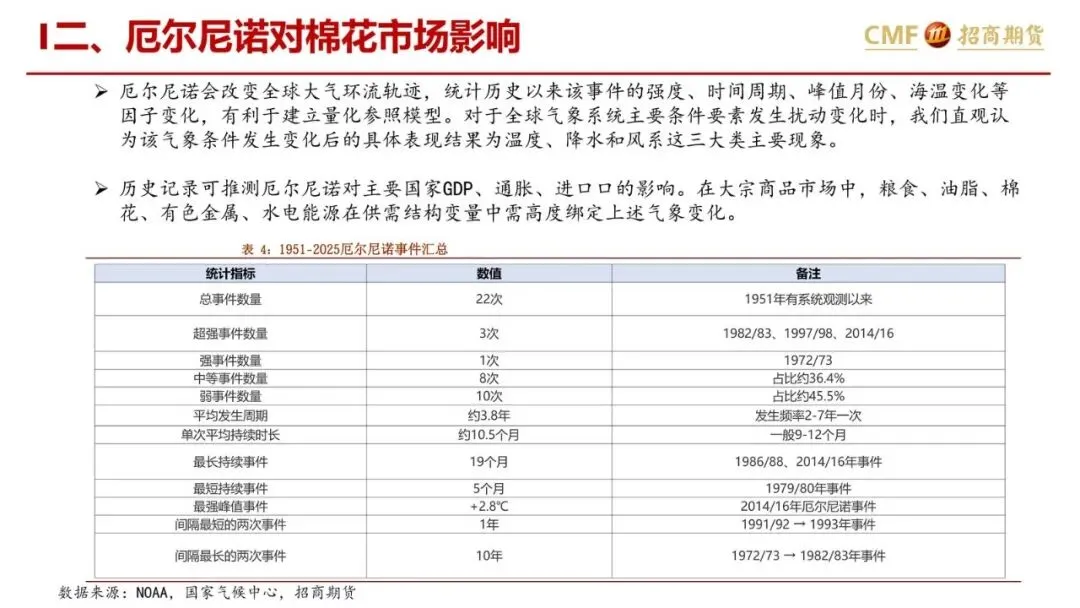
1951年以来系统观测共22次。弱事件10次、约45.5%;中等8次、约36.4%;强事件1次(1972/73);超强只有3次:1982/83、1997/98、2014/16。平均周期约3.8年,单次平均持续约10.5个月。最长19个月出现在1986/88和2014/16;最强峰值+2.8℃是2014/16。同样强度、不同年份,农产品结果可以对不上——PDO、AMO、极涡和行星波会改落区和持续时间。
印度这边已经把“低于正常季风”写进官方预期。对棉花来说,这比空喊厄尔尼诺更接近生长季。
棉花在哪一层,谁受益谁受损
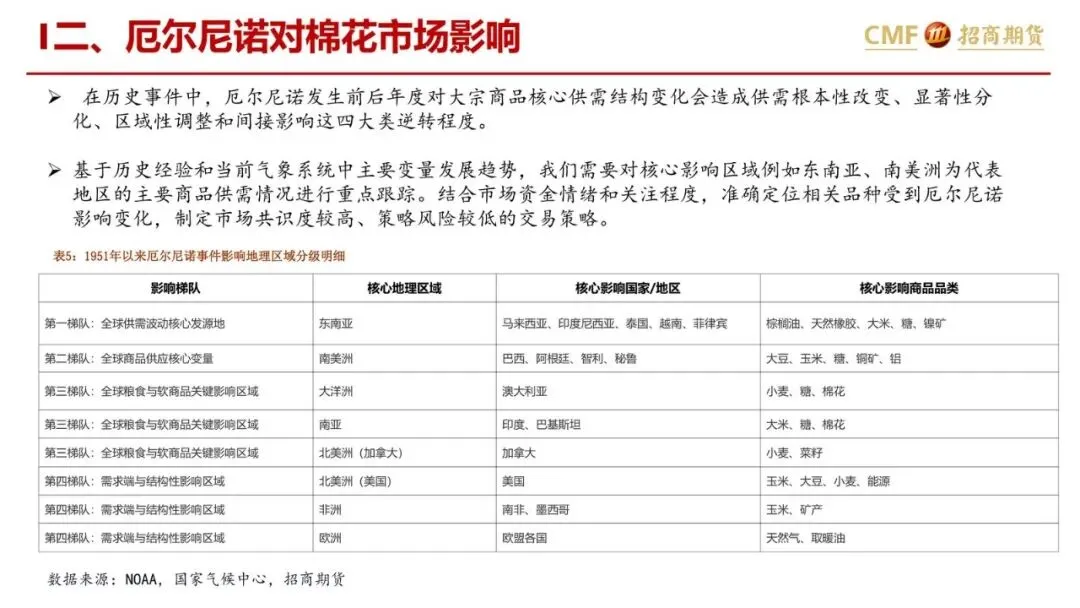
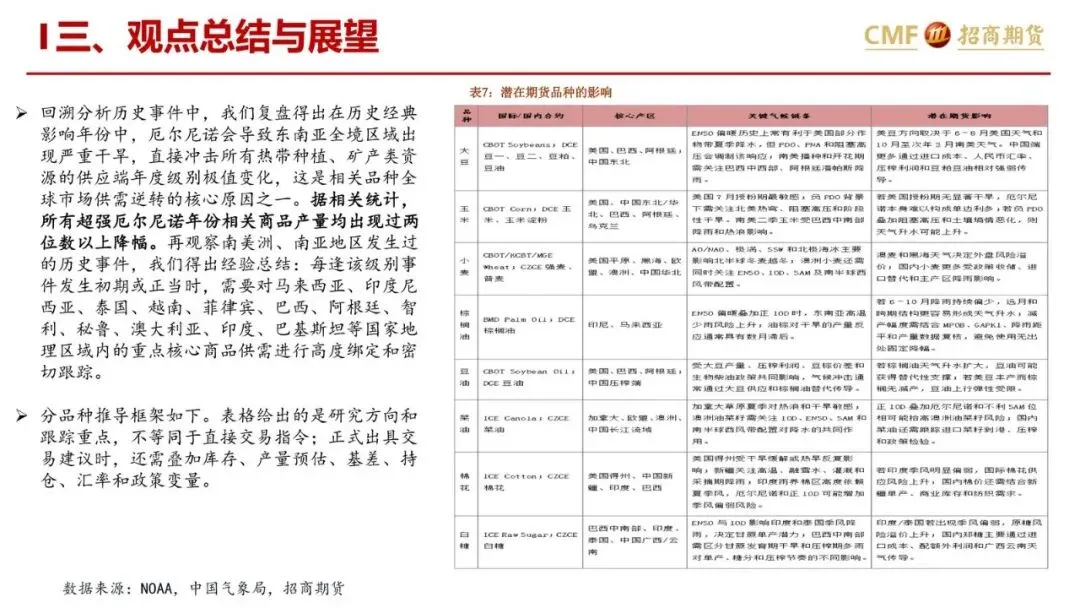
地理分级里,第一梯队是东南亚:马、印尼、泰、越、菲,对应棕榈油、天然橡胶、大米、糖、镍矿。第二梯队南美:巴西、阿根廷、智利、秘鲁,大豆、玉米、糖、铜铝。棉花落在第三梯队:澳大利亚的小麦、糖、棉花;印度、巴基斯坦的大米、糖、棉花。美国更多被归到需求端与结构性影响。
这意味着:超强年份东南亚干旱往往先改热带种植和矿产的年度极值;棉花要等南亚和澳棉的降水、温度、风系真正打偏。复盘口径是,超强厄尔尼诺年份相关商品产量出现过两位数以上降幅。这是历史统计经验,不是对下一季美棉或郑棉的点价。
ICE美棉价格与全球产量的历史对照被做成表,但材料没有给出可复述的涨跌幅度。能确定的只有方向:事件前后会出现供需根本性改变、显著性分化、区域性调整和间接影响四类逆转,不能默认“有厄尔尼诺就涨棉”。
受益一侧,从材料看更可能是供应弹性差、高度依赖季风灌溉的南亚棉和澳棉产区一旦减产,现货紧、进口需求会抬头。受损一侧是那些把东南亚干旱直接平移到棉花仓位、却没核对印度、巴基斯坦、澳大利亚土壤墒情的交易。表格给的是研究方向和跟踪重点,不等于交易指令;正式策略还要叠库存、产量预估、基差、持仓、汇率和政策。
接下来该盯什么
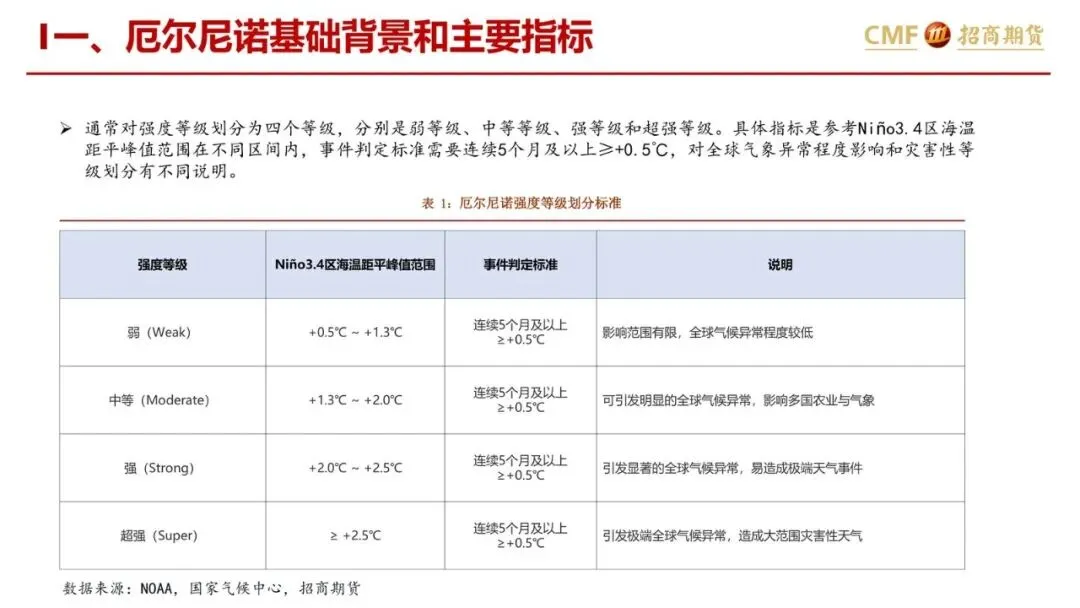
强度等级把上限钉死:弱(+0.5℃~+1.3℃)全球异常偏低;中等(+1.3℃~+2.0℃)可明显扰动多国农业;强(+2.0℃~+2.5℃)易出极端天气;超强(≥+2.5℃)才是大范围灾害级。棉花故事能不能成立,取决于Niño-3.4是否连续达标,以及遥相关有没有打到澳、印、巴。
印度季风已经给出第一枪。下一步不是争论名称,而是看降雨预警有没有从“预期”变成田间旱情,再对照USDA产量和ICE价格是否同步修正。
观察清单
- Niño-3.4海温距平是否连续5个月及以上≥+0.5℃,峰值落在弱/中等还是强/超强区间。
- 印度西南季风实况是否守住“低于LPA 90%”并兑现旱情,IMD预警有没有升级。
- 澳大利亚、印度、巴基斯坦棉花主产区生长季降水与温度是否同时偏离常年,而不是只有东南亚干旱新闻。
- USDA全球棉花产量与ICE美棉价格是否出现与历史厄尔尼诺年份同向的供需修正(材料有对照表,需用最新数据核验)。
- 交易前是否已叠加库存、基差、持仓、汇率和政策,而不是单独用ENSO等级下单。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: