
 研报速递
瑞银2026最新研报:9月销售环比+11%超季节性,预售改革初见成效但反转尚早
UBS · China Property First Read
2026年10月2日 📌 中国房地产/预售改革/宏观经济
北京CBD高楼群,中国房地产市场正处于政策驱动的底部修复阶段
在说什么
9月前100开发商合同销售2290亿,环比+11%远超历史均值7%,预售改革8月28日落地后首个完整月即见效
为何现在看
开发商开始减少折扣甚至提价,二手房挂牌量一线城市同比-12.1%,租金降幅收窄,多个边际信号同时转暖
如何证伪
若10月环比回落至均值以下、提价项目去化率骤降、二手房挂牌重新放量,则反弹只是季节性脉冲
+11%
9月Top100销售环比
2021-25年9月均值仅+7%,超额4个百分点
-14%
9月Top100销售同比
8月为-6%,高基数效应导致同比走弱
-12.1%
一线城市二手房挂牌同比
供给收缩,50城整体挂牌量同比基本持平
我的判断
房地产的底部不是等来的,是政策硬砸出来的。预售改革把"烂尾风险"从购房者头上摘掉,需求自然回流——但这只是止跌,不是反转。真正的反转要等居民收入预期修复,而那需要的不是房地产政策,是经济本身。开发商提价不是因为需求爆了,是因为供给端先怂了——折扣收窄不等于价格上涨,别把止跌当反转。
摘要
瑞银10月1日研报显示,9月前100开发商合同销售2290亿元,环比+11%远超2021-25年9月均值+7%,预售改革落地后首个完整月即见边际改善。开发商减少折扣甚至提价(保利广州项目提价约2%),二手房12城成交同比+10%,一线城市挂牌量同比-12.1%,租金降幅收窄至-1.9%。但同比仍-14%,国企与民企分化加剧(SOE -11% vs POE -15%),万科龙湖同比腰斩。瑞银首选华润置地和贝壳。
一、9月销售反弹:环比超季节性,但同比仍承压
9月是8月28日预售改革宣布后的首个完整月。前100开发商合同销售2290亿元,环比+11%,而2021-25年9月历史均值仅为+7%——超额4个百分点,说明政策确实带来了边际增量。
但同比维度仍在走弱:9月同比-14%,8月为-6%。瑞银认为这主要是高基数效应而非市场恶化——去年9月基数较高(2660亿),今年绝对量2290亿虽低于去年,但环比动能明显强于季节性。
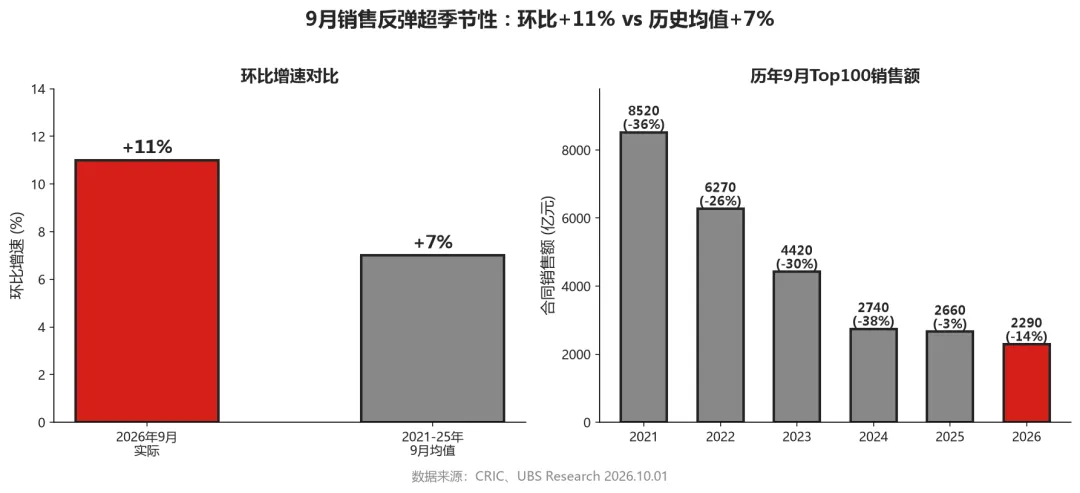
图1:9月Top100销售环比+11% vs 历史均值+7%;历年9月销售额从2021年8520亿降至2026年2290亿
从历年9月数据看,Top100销售额已从2021年的8520亿连续五年下滑至2290亿,累计降幅73%。今年9月环比+11%是在极低基数上的反弹,绝对量仍处于历史低位。
二、预售改革见效:开发商从"打折抢跑"转向"提价试探"
最值得关注的信号不是销售数字,而是开发商行为的转变。预售改革要求预售资金监管更严格、项目交付更有保障,本质上是把"烂尾风险"从购房者转移给开发商——这降低了购房者的观望情绪。
多个案例显示开发商开始减少折扣甚至提价:
- 保利海云(广州)
:9月1日起提价约2% - 保利天誉(杭州)
:最新获批售价比上一批高2.8% - 建发招商元玺(杭州)
:计划下次开盘提价400-500元/平方米
核心逻辑
预售改革通过收紧预售资金监管、提高交付保障,降低了购房者的"烂尾恐惧",需求端观望情绪缓解。开发商感知到需求边际改善后,开始从"以价换量"转向"稳价提价"——这是市场情绪转暖的先行指标,比销售数字更有信号意义。
瑞银认为,修订后的预售模型可能通过moderating future supply growth( moderating未来供给增长)和 reducing competitive pressure among developers(降低开发商间竞争压力)来支撑房价企稳。
三、国企 vs 民企:分化持续加剧,份额向头部集中
所有制维度的分化是本轮房地产调整的结构性特征。9月国企开发商(SOE)销售同比-11%,优于Top100整体的-14%;民企(POE)同比-15%;混合所有制(Semi-SOE)最差,同比-21%。
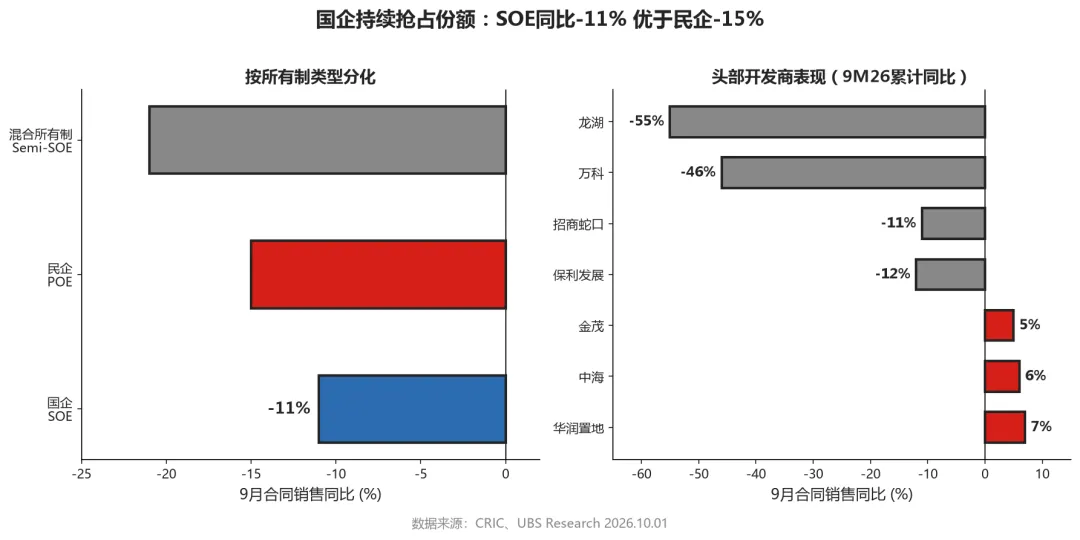
图2:SOE同比-11%优于POE -15%;华润+7%、中海+6%、金茂+5%,万科-46%、龙湖-55%
头部开发商表现差异巨大:
- 正增长
:华润置地+7%、中海+6%、中国金茂+5% - 小幅下滑
:保利发展-12%、招商蛇口-11%、建发国际-4% - 深度下滑
:万科-46%、龙湖-55%
#关键洞察国企融资成本低、土储质量优、交付有保障,在预售改革后优势进一步放大。民企在融资端和品牌端双重承压,份额持续向国企集中——这不是周期性现象,是结构性出清。
四、二手房市场:成交回暖 + 供给收缩,价格仍在探底
二手房市场的信号比新房更丰富。截至9月27日,12个主要城市二手房周度成交同比+10%,延续了近几个月的积极趋势。最新一周成交约2.4万套。
供给端同样出现积极变化:截至9月30日,50城二手房挂牌量约444.9万套,同比增速放缓至基本持平;其中一线城市挂牌量同比-12.1%,年初至今累计-8.6%。
供需双向改善
二手房成交同比+10%(需求回暖)+ 一线城市挂牌同比-12.1%(供给收缩)= 供需关系边际改善。瑞银将一线城市挂牌量下降视为房价企稳的积极信号——供给端先收缩,价格才能止跌。
但价格端仍在探底:8月一线城市二手房价格指数环比-0.6%。四个城市最新指数(2004年5月=100):深圳737、北京668、广州612、上海443。相比各自历史峰值,深圳从约1320跌至737(-44%),上海从688跌至443(-36%)。
五、租金市场:降幅收窄,上海深圳转正
租金是房地产市场的滞后但真实的指标——它反映的是实际居住需求,而非投资投机需求。
8月一线城市租金同比降幅从7月的-3.1%收窄至-1.9%。更重要的是,上海租金同比+1.8%、深圳+0.5%,双双转正。广州和北京仍在下降,但降幅也在收窄。
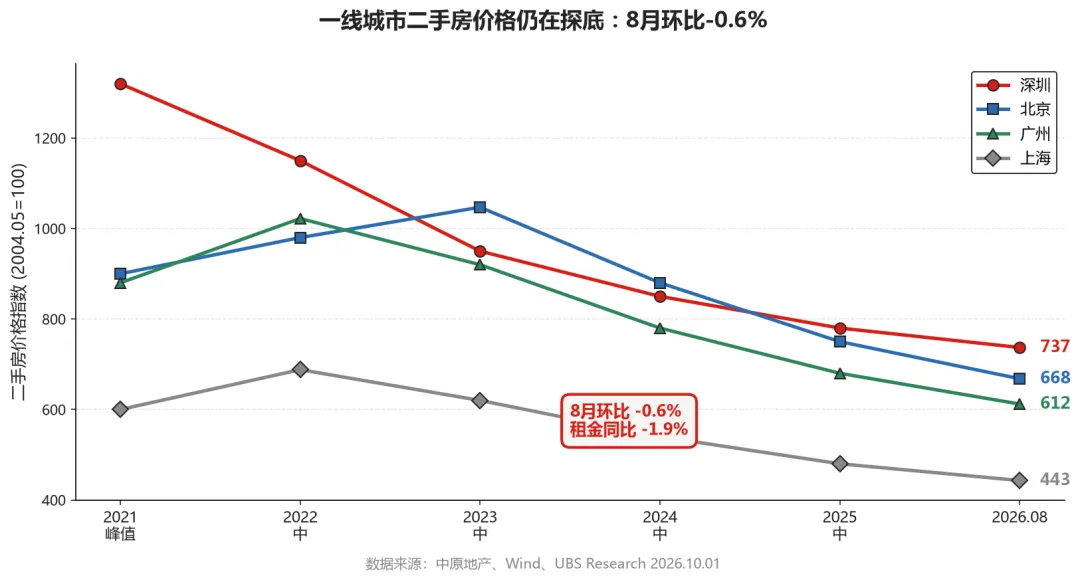
图3:一线城市二手房价格指数持续下行,8月环比-0.6%;深圳737/北京668/广州612/上海443
租金降幅收窄说明实际居住需求正在企稳,尤其是在就业市场更强的一线城市。瑞银认为,租金趋势的逐步改善表明住宅需求正在稳定,特别是在最强的城市市场。
六、投资标的与风险
瑞银在覆盖范围内首选华润置地(CR Land)和贝壳(BEKE)。华润作为国企龙头,销售韧性强、融资成本低;贝壳作为二手房交易平台,直接受益于二手房成交回暖。
下行风险
1)政府行政政策限制需求和按揭贷款;2)开发商融资环境持续紧张;3)中国经济住宅相关增长低于预期
上行风险
1)大规模政策放松有效提振住宅销售、投资和价格至正同比增长;2)部分开发商以公允价格大规模资产处置,缓解流动性压力
展望
预售改革是供给端的制度性变革,它解决的是"敢不敢买"的问题,而不是"有没有钱买"的问题。9月数据证明前者确实在改善——但后者取决于居民收入预期,那是更深层的经济问题。止跌已现,反转尚早。接下来要盯的不是销售环比,而是提价项目的去化率和二手房价格环比能否转正——那才是真正的反转信号。
本文内容整理自UBS瑞银2026年10月1日研报《China Property: September Sales Rebound Signals Early Impact from Presale Reform》及公开来源,仅供参考,不构成投资建议。市场有风险,投资需谨慎。本文由AI辅助创作,经人工审核发布。

发表评论
发表评论: