
 研报速递
【左右滑动】
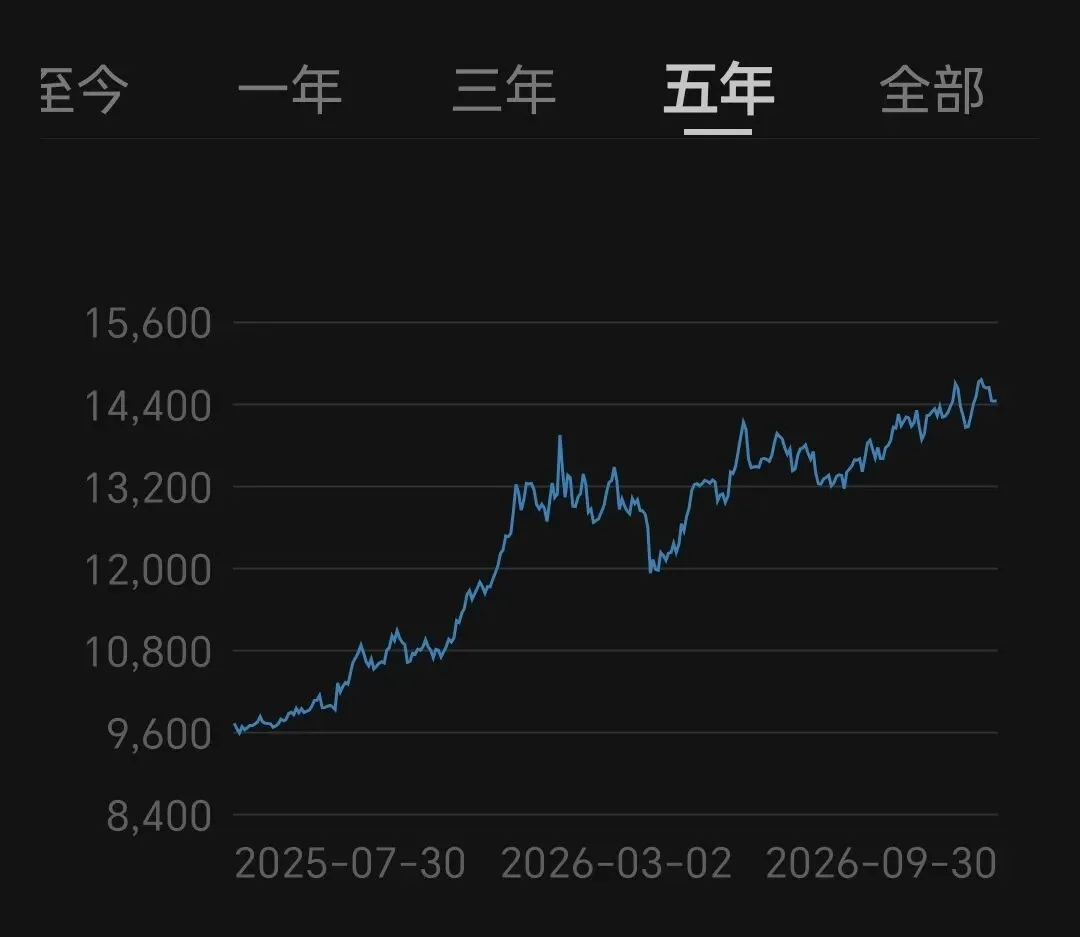
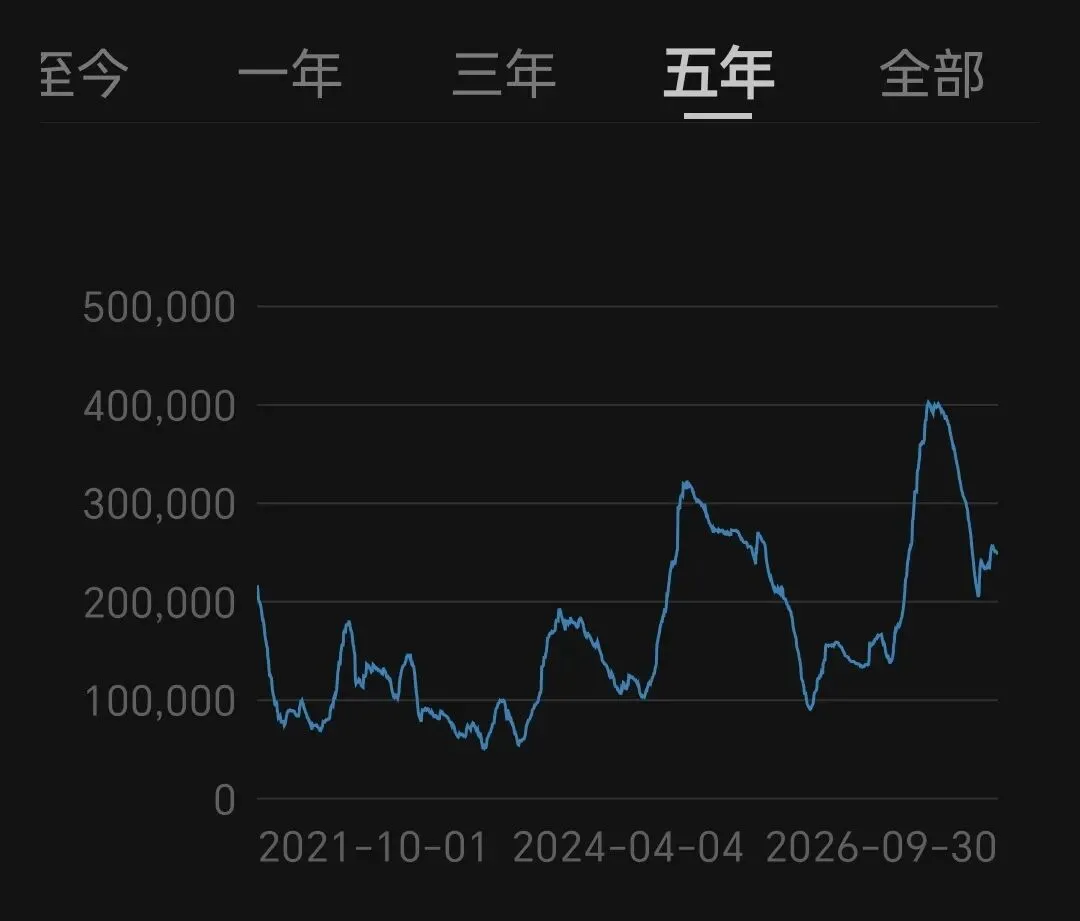
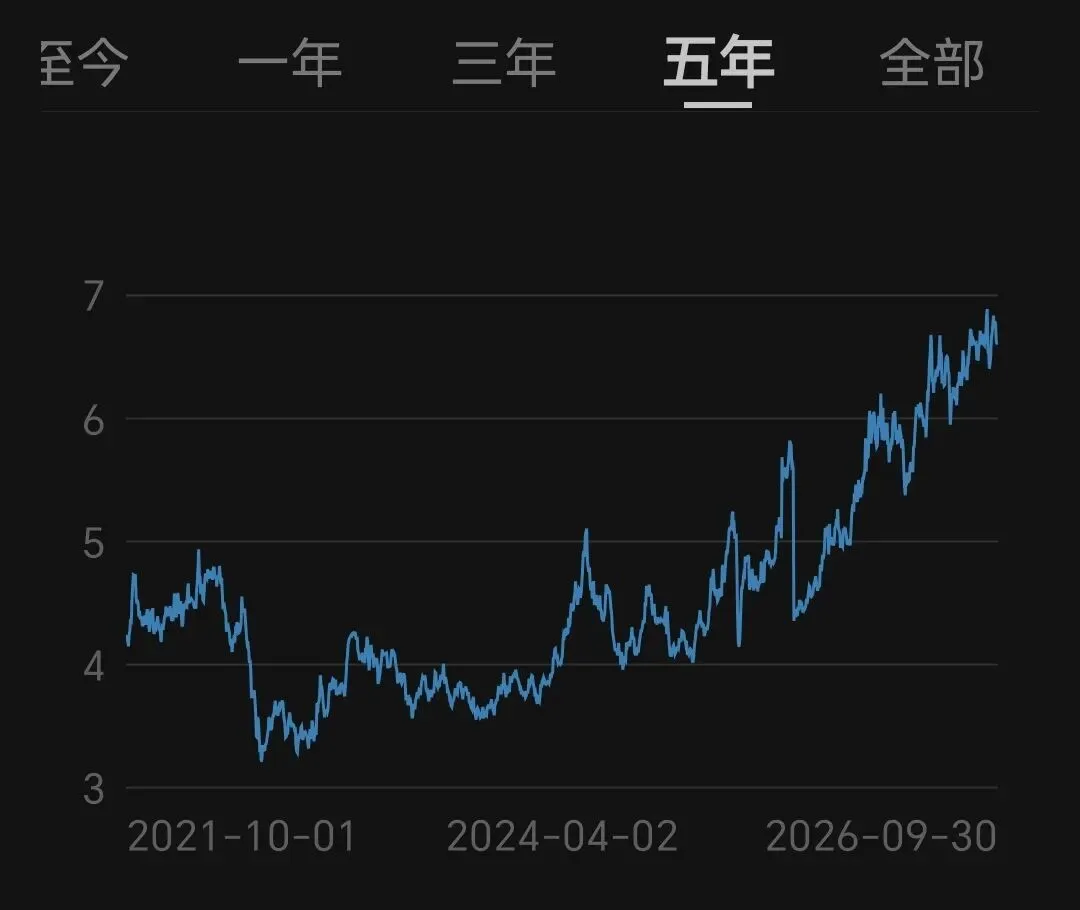
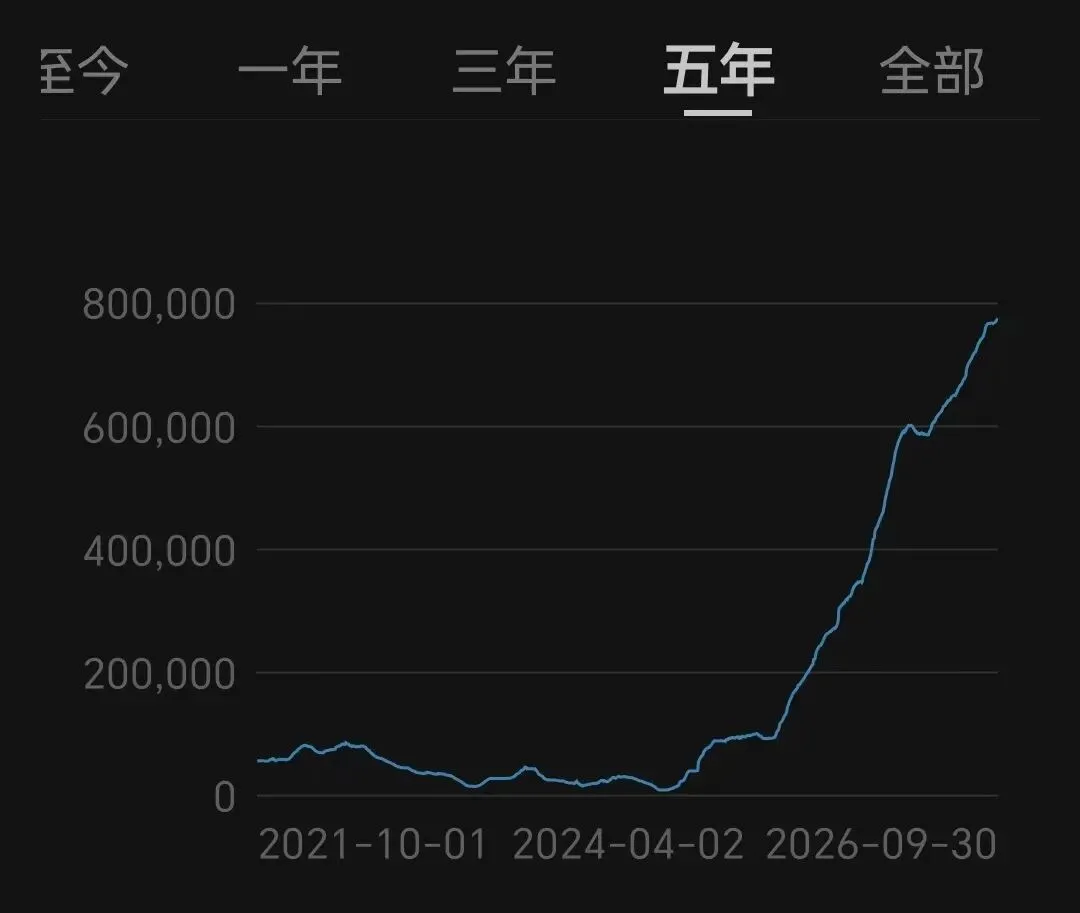
近5年铜价与库存(LME & COMEX)
引言:极值回摆——金融溢价退潮,供给约束托底
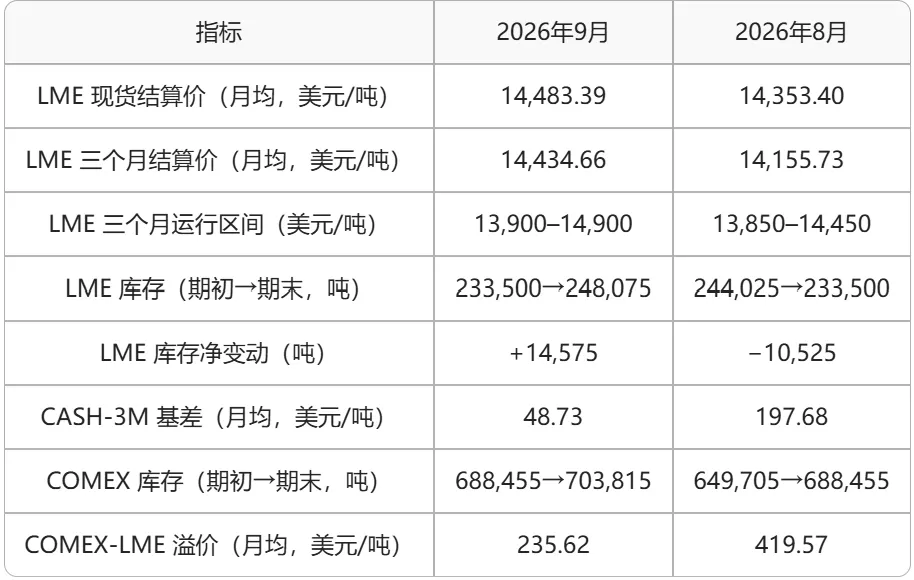
2026年9月,全球铜市走完了一段"冲高—急跌—再平衡"的行情。LME三个月期铜月度均价14,434.66美元/吨、环比上涨约2.0%,现货结算价月均14,483.39美元/吨、环比上涨约0.9%;9月10日,LME三个月期铜盘中触及14,875美元/吨,再度刷新历史新高。但新高之后是急挫——受美国232关税预期反复与美联储加息落地影响,铜价月中一度跌破14,000美元/吨,全月运行区间定格在13,900—14,900美元/吨。
比价格更值得记录的是"结构"的变化:衡量现货紧张程度的CASH-3M基差,月度均值从8月的197.68美元/吨骤降至48.73美元/吨,9月date前后一度转为小幅Contango;COMEX对LME的溢价从419.57美元/吨收敛至235.62美元/吨;LME库存则由8月的净流出10,525吨转为净流入14,575吨。8月那场"金融属性全面接管定价"的极端行情,在9月出现了明显的自我修正。建议关注:232关税最终裁决、10月FOMC利率路径、LME库存回补的持续性、矿端加工费走势与冶炼减产时点。
一句话定调:9月的铜市,是极值的一次回摆——现货的"紧"退潮了,价格的中枢却没有跟着下来。
一、宏观环境与价格走势:加息落地,未压住铜价
1.1 宏观环境:三年多来首次加息,铜价"不理会"
9月是美联储的"转向之月"。9月16日(北京时间17日凌晨),美联储结束为期两天的议息会议,宣布将联邦基金利率目标区间上调25个基点至3.75%—4.00%,12名委员全票通过——这是2023年7月以来的首次加息,也是连续五次按兵不动后的首次调整。这次加息,市场其实早已充分计价:8月非农就业大超预期、CPI核心环比超预期反弹,"增长强、就业稳、通胀粘"的组合令CME FedWatch工具在决议公布前显示的加息概率已超过九成。
会议释放的信号偏鹰:点阵图显示,18名官员中有12人预计年内还将再加息一次;经济预测中,2026年底联邦基金利率预测中值由6月的3.8%上调至4.1%,2026年PCE通胀预测由3.6%上调至3.7%。主席沃什在发布会上直言"通胀率仍然过高,而且高通胀已经持续太久"。决议公布后,美股承压,道指当日收跌631点、跌幅1.21%;市场随即将10月再度加息的押注升至约五成概率。
这次鹰派加息的"代价"是真实的。美元指数在会后连涨六日、重回100上方,9月下旬进一步走强、盘中触及101.3,刷新八周高点;10年期美债收益率会后重回5%关口上方,9月24日一度触及5.23%、创下19年新高,2年期与30年期亦分别升至4.9%与5.5%附近。
而要压住的通胀里,本身就有"商品成分"。美联储在声明中明确提及"地缘政治冲突导致全球能源价格持续走高":中东冲突已持续七个月,布伦特原油自2月底冲突爆发以来累计上涨37%,9月一度重回100美元/桶上方。通胀环境下的商品上涨,自带"实物资产抗通胀"属性——铜价与加息并行,并不矛盾,反而是同一枚硬币的两面。
更何况,9月的紧缩并非美联储的独角戏——欧洲央行如期落地年内第二次加息25个基点,日本央行将政策利率上调至1.25%、创31年新高。然而,在"美元走强、长端利率19年高位、全球主要央行同步收紧"的三重压力之下,铜价仅回吐了部分涨幅:9月17日,LME三个月期铜收报14,464美元/吨,仍处历史高位区间;全月看,三个月结算价均价环比不降反升2.0%。这印证了一个判断:本轮的铜,宏观只是"背景板",不是"发动机"。在矿端刚性紧缺、库存地理错配的背景下,利率上行更多抬高的是涨幅的"上限约束",而非决定价格的趋势方向——定价权在实货,不在流动性。
1.2 价格走势:冲高、急跌、高位震荡
9月的价格走势,可以清晰地分为两段。
上旬是"冲高"。9月8日,LME三个月期铜盘中触及14,779美元/吨,刷新历史高点;9月9日升至14,858.5美元/吨;9月10日盘中进一步触及14,875美元/吨的新高。与此同时,沪铜主力合约在9月8日收盘站上11万元/吨关口、报110,620元/吨,为年内首次。
中旬则是"急跌"。9月10日晚间,路透社报道白宫尚未就精炼铜关税作出决定,铜价随即大幅回落,当日跌幅一度超过3%;9月11日收报14,226美元/吨;9月14日、15日,LME铜盘中跌破14,000美元/吨。
此后进入"高位震荡"。逢低买盘入场,价格重拾支撑——9月18日LME三个月期铜收于14,515美元/吨;月末有所回落,9月29日报14,438.5美元/吨。全月看,现货结算价月均14,483.39美元/吨(8月:14,353.40),三个月结算价月均14,434.66美元/吨(8月:14,155.73),中枢较8月小幅上移,但涨势明显放缓。
下表:2026年9月LME/COMEX铜市场核心数据
1.3 区域溢价:COMEX-LME溢价腰斩
9月最能反映"结构退潮"的,是跨市溢价的收敛。COMEX对LME的溢价月度均值回落至235.62美元/吨,较8月的419.57美元/吨近乎腰斩。
溢价的收敛,源于"关税预期"这一支撑逻辑的松动。8月,溢价高企的核心是市场对精炼铜关税落地的强烈押注;进入9月,随着9月10日白宫"尚未决定"的消息传出、9月28日法定决策截止日临近而预期反复,套利资金向美铜单向倾斜的动能显著减弱。区域溢价的退潮,标志着8月由政策预期驱动的"库存搬运"交易,正在降温。
二、库存变化与市场结构:金融溢价的退潮
2.1 LME库存:由去化转为回流
9月LME库存的方向发生了反转。期初233,500吨,期末248,075吨,全月净流入14,575吨——而8月,LME库存还是净流出10,525吨、去化至2月以来低位。
节奏上仍有"date日"的印记:在9月date(含当日)之前的四个交易日,LME库存连续净流入、累计21,425吨,规模甚至超过了全月净增量。这依然是现货与期货之间的"交仓博弈"——只不过这一次,它从8月的"局部扰动"变成了9月的主频动作。与之对应的是,LME现货的紧张程度略有缓解。
2.2 COMEX库存:堰塞湖仍在加高,但流入放缓
大洋彼岸的"堰塞湖"还在加高。9月COMEX库存期初688,455吨,期末703,815吨,续创历史新高;21个交易日中18个录得净流入,全月净增15,360吨。全球三大交易所的显性库存中,约七成仍滞留在美国。
但值得注意的是流入的"斜率"在放缓:8月COMEX全月净增38,750吨,9月降至15,360吨,不足8月的一半。库存仍在向美国集中,但集中速度正在下降——这与跨市溢价的收敛相互印证,说明"关税套利"的边际驱动力在减弱。
2.3 期限结构:CASH-3M基差归位,Backwardation显著缓和
9月市场结构最核心的变化,在期限结构上。LME CASH-3M基差月度均值从8月的197.68美元/吨大幅回落至48.73美元/吨;在9月date的前后四个交易日,受集中交仓影响,基差一度转为小幅Contango;此后随着库存流出,又重新回到Backwardation。
从"深度Backwardation"到"近平水、一度Contango",这中间的落差,正是"金融溢价退潮"最直接的证据。8月的基差飙升,是"现货被抽干、交割品被疯抢"的结果;9月的基差归位,则说明现货端的极端紧张已经缓解。需要指出的是,这并不意味着现货转为宽松——9月18日起,基差重新回到Backwardation,说明紧张只是"边际缓和",而非"消失"。
三、现货贸易与衍生品交易:内外价差与套利退潮
3.1 中国内贸市场:极低库存与关闭的进口窗口
国内市场的关键词是"低库存"与"弱进口"。9月沪铜主力合约站上11万元/吨;现货升水持续走高,9月下旬多地现货升水突破千元/吨、山东升水创下近四年新高。库存方面,上期所铜库存全月维持在低位、月末降至约4.7万吨;全国主流铜社会库存(不含保税)降至约7.3万吨、处于近年极低分位;保税区库存亦持续去化。
但低库存的另一面,是进口的"进不来"。9月沪伦比值回落至7.5—7.6附近,进口亏损扩大至1,500元/吨以上,进口窗口关闭。也就是说,国内库存的低位,主要源于进口补给不足,而非终端消费全面走强——这一点,需要清醒看待。前期锁定的进口货源到港后大多直接流向下游,难以补充社会库存。
紧张还被物流与节令因素放大。物流端,9月的台风令浙江、上海口岸的阴极铜到港普遍延迟,港口集装箱铜积压、清关额外多出7—10天;需求端,临近中秋、国庆"双节",下游自月中起启动节前备货。"该到的到不了"与"该买的节前买"叠加,共同推升了下旬的现货升水。
3.2 全球套利窗口:LME–COMEX价差收敛
跨市场套利的主线同样在退潮。COMEX-LME溢价月度均值收敛至235.62美元/吨,较8月的419.57美元/吨近乎腰斩。价差收窄意味着"铜从LME、从中国保税区被虹吸向美国"的动力减弱,全球铜的库存分布正在从"单向往美国集中"转向"再平衡"。不过,美国新奥尔良港的拥堵、以及10月仍有约10万吨南美、非洲铜计划到港,说明"区域错配"的问题短期尚未根本缓解。
3.3 衍生品市场:CFTC持仓与资金温度
金融属性的另一面,是投机资金的持仓。据CFTC数据,截至9月22日当周,COMEX铜投机净多头头寸约82,649手,较前一周增加17,108手;相较8月末的85,300手,全月小幅回落、但仍在高位。
持仓的"高位徘徊",与价格的"高位震荡"相互呼应:加息落地与关税反复,并未打消资金对铜的中期看多——它们只是把8月的"单边狂热",换成了9月的"高位坚持"。
四、供需基本面:供给约束接棒定价
4.1 供应端:加工费深负,矿端扰动集中释放
如果说8月的定价权在"金融",那么9月,定价权正在交还给"供给"。
最直接的证据是加工费。9月铜精矿现货TC/RC继续下行、深陷历史极值区间:矿山/贸易商环节评估值跌至-262美元/干吨/-26.2美分/磅,贸易商/冶炼厂环节跌至-202美元/干吨/-20.2美分/磅;某主流报价机构的CIF亚太现货TC指数在9月下旬进一步下探至-267.40美元/吨。负值意味着冶炼厂"倒贴钱买矿"。更具标志性的是,CSPT在9月末的三季度会议上决定不再设置四季度铜精矿加工费采购底线——矿端的强势,已经强势到卖方规则本身都开始松动。
矿端的扰动,在9月集中释放:智利Escondida铜矿因安全事故全面停产,Centinela、Escondida两大矿山的劳资谈判陷入僵局、罢工投票临近;印尼Grasberg受涌泥事故影响、下半年产能预计仅恢复至65%左右;刚果(金)Kamoa-Kakula因淹井将全年阳极产量指引下调至29万—33万吨。据国际铜研究组织(ICSG)数据,2026年上半年全球铜矿产量同比下降约1.1%,其中铜精矿产量下降约2.6%。
与此同时,副产品收益的"缓冲垫"正在变薄。硫酸价格在年中控破2,100元/吨的高位后,至9月下旬已连续第十二周下跌,冶炼厂以硫酸收益对冲加工费亏损的空间明显收窄,部分冶炼厂的减产意愿增强。一旦"副产品补贴失效+废铜替代见顶+检修趋势化"三者共振,精矿端的紧张才会真正传导至精铜产量。
4.2 需求端:新旧动能切换,算力独挑增量
需求的主导叙事,仍是"新旧动能切换"。据行业测算,2026年全球六大新兴领域(光伏、风电、汽车、充电桩、储能、算力)用铜预计约870.9万吨、同比新增约51.1万吨。结构上,算力板块一枝独秀——全球用铜约193.5万吨、同比新增50.2万吨,单赛道增量几乎占了新兴领域新增总量的全部;储能、汽车分别新增约12.1万吨、14.8万吨;光伏则成为唯一收缩的板块,全球用铜同比减少约24.2万吨。
传统需求端,景气指标出现边际改善:中国9月官方制造业PMI为50.1%(环比上升0.3个百分点),时隔两个月重返扩张区间,生产指数51.7%、新订单指数50.5%;主要原材料购进价格指数上升4.2个百分点至60.8%,直接印证了本轮大宗商品涨价。路透社以"人工智能热潮推动中国制造业9月持续扩张"为题报道——AI叙事不仅体现在用铜结构上,也开始出现在宏观景气指标里。
当然,地产仍是最大拖累,家电等传统领域的用铜继续收缩,传统需求"企稳"多于"向好"。价格的另一面也在自我调节:高铜价抑制下游补库意愿,精废价差走扩(月内一度扩大至12,000元/吨附近),废铜替代优势显著,这在客观上缓冲了精矿紧缺对精铜供应的冲击。
4.3 供需平衡判断
综合来看,9月的供需格局可以概括为"矿端刚性紧缺 + 精铜区域错配 + 需求新旧动能切换"。全球铜矿产量微降的约束下,精铜的"紧张"更多体现为区域与结构性的错配——现货曾被美国虹吸、LME可交割货源被抽干,而非总量上的绝对短缺。
有一种判断值得记录:市场呈现"共识短缺、隐性过剩"的特征——一旦关税预期明朗、美国囤积的库存反向流出,非美地区的"紧缺"可能迅速被证伪。这正是9月"结构自我修正"的深层逻辑。
五、 市场博弈与地缘政治
5.1 美国:232关税的"审判日"与悬念
9月,232精炼铜关税走到了法定决策的关口。按程序,2025年7月30日特朗普签署行政令对铜半成品加征50%关税时,精炼铜被豁免,但留了一个"后门":商务部须在2026年6月30日前提交市场评估报告,此后总统有90天决策期——法定截止日恰好是9月28日。商务部此前的建议是:2027年1月起对精炼铜加征15%关税,2028年1月起提高至30%。
然而,截至9月末,白宫始终没有给出明确说法。9月10日路透社报道称,白宫尚未决定是否对精炼铜加税,官员们正在两难之间权衡——铜价上涨会推高制造业成本,而加税则可能促进本土开采。这则消息直接引爆了当日的铜价急跌。9月28日的截止日就在这样的"悬而未决"中到来,市场开始交易"关税落空"的预期,铜价相应回吐了部分政策投机溢价。
关税的悬念,因此成为悬在铜市上方最大的变量。"不确定"本身,在8月曾是最大的多头;而到了9月,"不确定"开始双边地扰动市场。它的最终走向,将决定全球库存的流向与区域溢价的命运。
5.2 刚果(金):资源民族主义与"本地加工"
9月23日,刚果(金)总理在联合国大会发言,呼吁扩大铜、钴的本地加工,并推动洛比托走廊用于区域工业化。这延续了该国今年以来的资源政策主线——铜钴精矿出口限制、钴的配额管理。作为全球重要的铜钴供应来源,刚果(金)的政策反复,持续抬升着供应端的风险溢价。值得注意的是,紫金矿业参股的卡莫阿—卡库拉铜矿已完成本地冶炼、首批铜阳极经洛比托铁路运抵安哥拉港口,为"矿区内加工+走廊出海"提供了一条现实路径。
5.3 智利与其他:矿端扰动的集中释放
作为全球最大铜生产国,智利的供应问题在9月格外突出——Escondida安全事故停产、Centinela罢工投票、Antofagasta劳资僵局,多条主线同时扰动。智利铜业委员会已将2026年产量预期下调至527万吨。此外,赞比亚KCM重启Nchanga冶炼厂、铜精矿出口关税豁免到期未延长;巴拿马铜矿的第二批存量精矿发运印度,但仅为关停前的堆存处理,对全球矿源的缓解力度有限。
六、后市展望
6.1 短期展望:政策、库存与油价的三重变量
短期铜价的核心,系于三个变量。一是232关税的最终裁决——落地、推迟还是搁置,对应的是三条不同的价格路径:若按原方案落地,全球均价影响偏中性、但区域溢价方向逆转;若明确搁置,跨市套利逻辑瓦解、库存回流、阶段性压力释放;若继续推迟,则"靴子悬空",波动放大。二是LME库存回补与CASH-3M基差的走向——9月的"结构退潮"能否延续,决定了现货的"紧"是"边际缓和"还是"趋势反转"。三是中东局势与油价——布伦特站上100美元/桶,意味着通胀粘性难以快速消退,进而决定美联储收紧的斜率与美元的天花板,这是铜价最不可控的外生变量。
上行风险:
矿端扰动继续发酵,冶炼端集中减产;
关税落地并强化本土囤货逻辑,区域供需进一步错配;
美元走弱、金融属性转向利多。
下行风险:
关税明确搁置,美国库存反向流出、跨市溢价快速回补;
LME持续累库、基差深度转Contango;
高铜价持续抑制下游需求,精废替代加速。
6.2 中期展望:供给约束不改,结构切换抬升中枢
中期看,铜"矿端刚性紧缺 + 新旧动能切换"的结构性矛盾并未缓解。全球铜矿产量微降的约束下,任何需求的边际改善(尤其是算力与新能源的放量)都可能重新点燃供应焦虑;而冶炼端在加工费深负下的利润极限,正在积累"减产"这一潜在变量。
需要警惕的是"隐性过剩"的反向风险——若关税预期明朗、美国囤积库存流出,非美地区的紧缺可能被证伪,铜价的结构性溢价将面临修正。此外,需求端的"新引擎"本身也需要验证:算力板块贡献了新兴领域几乎全部的用铜增量,市场对AI相关资本开支扩张持续性的质疑已经出现,一旦投入节奏放缓,需求端的"确定性溢价"也将面临重估。铜价的中枢,大概率仍在高位宽幅震荡中运行,方向取决于供给约束、库存错配与需求新引擎"谁先松手"。
6.3 核心观察点
232关税最终裁决的内容与时间窗口;
10月29日FOMC是否再度加息(会前市场定价约五成),以及中东局势与油价走向;
LME库存回补的持续性、CASH-3M基差能否稳定维持Backwardation;
COMEX库存累积的拐点——何时从"净流入"转为"净流出";
矿端现货TC的绝对水平与下行斜率、冶炼厂检修与开工率;
CFTC投机净多头的增减方向(金融属性的资金温度计)。
结论:从"金融接管"到"供给托底"
2026年9月的铜市,是一个"极值回摆"的月份。8月的行情,是金融属性全面接管定价——现货被抽干、基差飙破五百、美铜虹吸不止;而9月,这套极端结构出现了明显的自我修正:基差归位、溢价腰斩、库存回流LME。金融的"潮",退了一步。
但退潮之后露出的,是更坚硬的礁石——供给。加工费跌进历史极值、矿山扰动集中释放、矿端强势到连"采购底线"都开始取消。价格的中枢在9月没有跟着基差一起下来,恰恰说明:当金融溢价退去,支撑铜价的,已经不是资金的热情,而是实货的稀缺。
这一格局的启示在于:铜的定价权正在从"资金"向"矿石"转移。8月是资金赢了短线,9月是供给稳住了中线。对参与者而言,读懂"金融的潮水会退,但矿端的约束不会",比追逐一个价格点位更有意义。
分主体而言:冶炼企业需在加工费深负、副产品收益转弱下守住现金流、紧盯减产窗口;贸易商需警惕关税悬念落地后的跨市价差与库存流向反转,管理好跨市场与跨期敞口;下游加工企业则应在高升水与关闭的进口窗口下,通过锁价、点价与库存管理,对冲成本与基差波动的双重冲击。
9月的铜市,金融退潮、供给托底——故事的主线,正从"钱"回到"矿"。
往期相关文章链接:
《矿是盾,规则是矛 ——矿企贸易平台如何借规则把矿卖得更值钱》
《从价格接受者到价值管理者:下游企业大宗商品价格管理的体系化破局》
《重塑秩序与争夺未来:美国关键矿产战略的深层布局与全球博弈》

发表评论
发表评论: