
 研报速递
一、原油:短期利空落地,长期供需缺口无法逆转
1、IEA核心定调(2026年核心数据)
核心指标(IEA 2026.9 OMR) | 数值 | 方向变化 | 造价视角解读 |
|---|---|---|---|
全球石油需求同比变化 | -250万桶/日 | ↓ 需求回落 | 需求端走弱,类似项目需求方缩量,不是刚需消失 |
全球石油供给收缩幅度 | -420万桶/日左右 | ↓ 供给收缩更大 | 供给端减幅远超需求,相当于产能主动减产 |
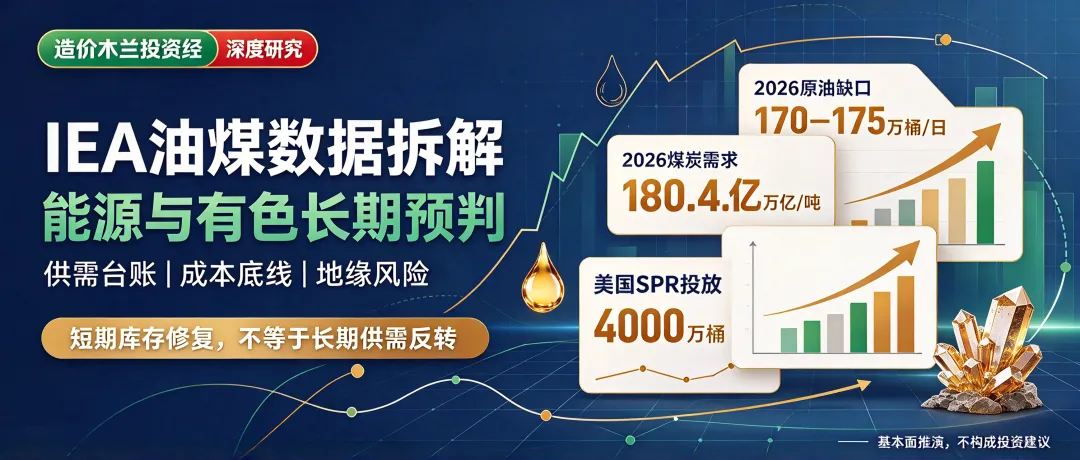
全年刚性供应缺口 | 170-175万桶/日 | ↑ 持续缺口 | 相当于全年材料供应偏紧,无法通过库存完全弥补 |
美国SPR临时投放 | 4000万桶 | 短期增量 | 库存救急,放一桶少一桶,不可持续 |
沙特东西管道满负荷 | 700万桶/日 | 极限运力 | 输送瓶颈拉满,不代表新增产能 |
2、本轮油价大跌的真实原因(短期事件性对冲)
3、永远不能忽略的底层地缘风险
二、煤炭:颠覆认知!2026年需求再创历史新高
新能源是增量替代,但不是存量替代;风光装机增速快,但储能、调峰、并网配套周期极长; 全球新兴市场工业化、城镇化仍在推进,基础电力负荷刚需只增不减; 化石能源整体紧张背景下,煤炭成为全球性价比最高的兜底能源、替代能源。
年份 | 全球煤炭需求(亿吨) | 同比变化 | 关键驱动因素 |
|---|---|---|---|
2023 | 约87.2 | +1.4% | 后疫情经济复苏,全球电力需求反弹 |
2024 | 约88.7 | +1.7% | 新兴市场工业化+极端天气推高用电需求 |
2025E | 约89.1 | +0.5% | 增速放缓,但绝对量仍在历史高位 |
2026E | 89.4 | +0.3% | 创历史新高,IEA年中报告确认 |
三、美联储关键判断:能源通胀,更持久、更顽固
传导层级 | 成本链条 | 对A股资源板块的影响 |
|---|---|---|
第一层:能源端 | 原油、煤炭价格高位 | 油气、煤炭板块直接受益,盈利中枢抬升 |
第二层:工业端 | 电力、化工、物流成本上升 | 高耗能行业(电解铝、电石、化工)成本抬升,低端产能出清 |
第三层:制造端 | 工业品成本传导至终端价格 | 具备成本转嫁能力的头部企业受益,中小企业承压 |
第四层:通胀端 | PCE/CPI黏性增强,降息延后 | 资源股兼具抗通胀属性,但流动性收紧会压制估值弹性 |
四、传导逻辑:能源定价,直接决定有色资源中长期底部
短期:油价回调带动情绪修复,有色同步震荡、消化估值,属于正常情绪波动; 中长期:原油供需缺口+煤炭需求新高+通胀韧性,彻底锁死有色成本底部。
维度 | 短期变量(情绪扰动) | 长期常量(基本面锚定) |
|---|---|---|
原油供给 | SPR投放4000万桶、管道满负荷,短期压价 | 170-175万桶/日刚性缺口,减产协议持续,产能周期长 |
地缘风险 | 市场阶段性消化,风险溢价回落 | 霍尔木兹海峡封锁状态未解除,冲突持续,随时重估 |
煤炭需求 | 季节性需求波动,短期煤价回调 | 89.4亿吨历史新高,火电兜底刚需,转型渐进 |
有色成本 | 油价下跌带动情绪,板块同步震荡 | 能源中枢高位抬升行业盈亏线,低端产能持续出清 |
美联储政策 | 单次CPI/PCE数据扰动降息预期 | 能源通胀更持久更顽固,宽松节奏慢于市场预期 |
投资策略 | 追涨杀跌,被情绪牵着走 | 锚定常量,忽略短期杂音,逢震荡布局优质产能 |
🔥 造价木兰招牌模块|独立投研判断(精辟总结+赛道筛选)
区分临时变量与长期常量:SPR投放、管道满负荷是短期情绪对冲;供需缺口、地缘风险、能源刚需是长期常量,投资必须锚定常量、忽略短期杂音。 成本定价大于情绪定价:大宗商品最终看全生命周期成本,能源高位抬升行业整体盈亏线,低端产能持续出清,头部企业份额持续提升。 煤炭是被低估的稳健赛道:需求刷新历史,替代属性凸显,是能源板块最稳的基本面底仓。 有色进入“震荡抬底”周期:不再单边暴涨暴跌,而是成本托底、需求驱动、波动放大的结构性行情。
电解铝:能源成本决定行业出清节奏,自备能源、成本可控标的优势极强; 铜资源:新能源+电网+算力基建长需求确定,高品位铜矿、长单锁定标的具备长期溢价; 贵金属:能源通胀+地缘避险双驱动,具备长期对冲价值。
细分赛道 | 能源敏感度 | 核心需求驱动 | 造价筛选指标 | 合规提示 |
|---|---|---|---|---|
油气上游 | 高(自身即能源) | 供需缺口+地缘溢价 | 储量成本、现金流、海外布局 | 不做个股推荐,仅看行业景气 |
油服设备 | 中高(油开支联动) | 资本开支周期向上 | 订单弹性、海外占比、交付能力 | 关注招标节奏与业绩兑现 |
核心煤炭 | 中(替代属性) | 需求新高+兜底刚需 | 完全成本、产能质量、负债水平 | 避开高负债资源枯竭型 |
电解铝 | 高(耗电大户) | 供给出清+新能源需求 | 自备能源比例、电力成本、产能上限 | 电价敏感度是核心变量 |
铜资源 | 中高(采矿冶炼耗电) | 新能源+电网+算力基建 | 矿石品位、资本开支、长单比例 | 关注全球铜矿资本开支周期 |
贵金属 | 中(采矿成本) | 通胀+地缘避险 | 矿产金成本、产量增速 | 对冲属性,非纯商品逻辑 |
五、全文终极总结
💡 文末钩子(引流互动)
🔑 文章关键词索引(提升搜索权重)


发表评论
发表评论: