
 研报速递
(点击查找星球报告 · 20000+报告👆)
公众号后台回复 “1”,5000+行业报告免费领取!
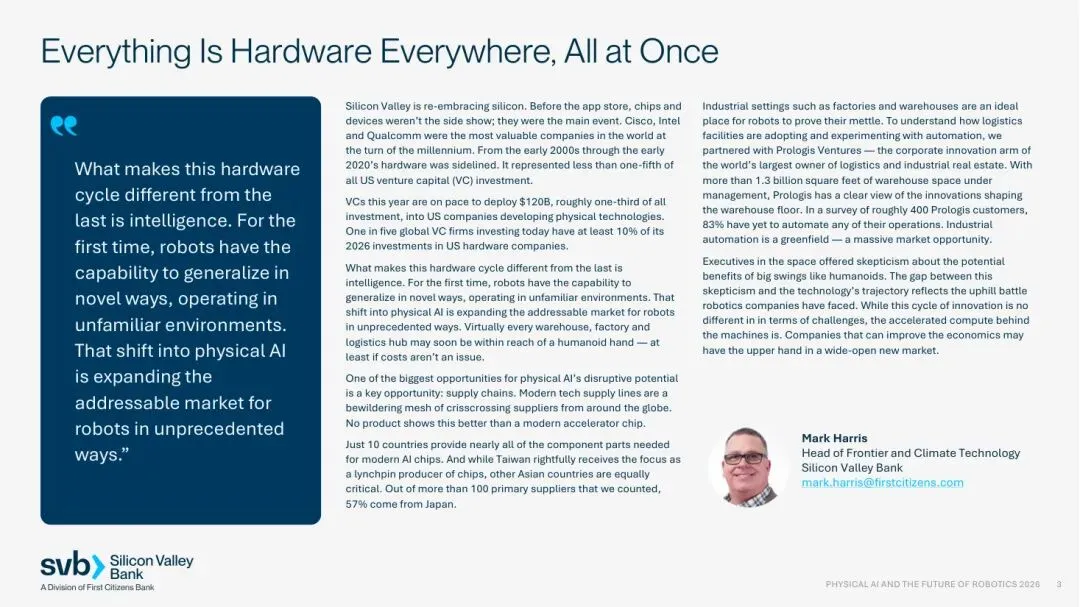
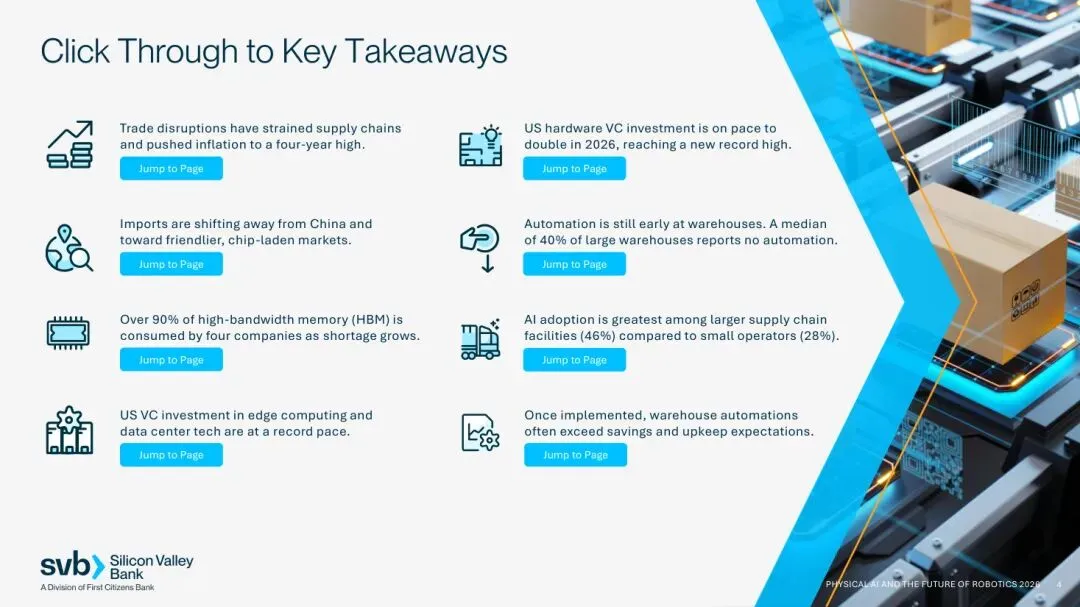
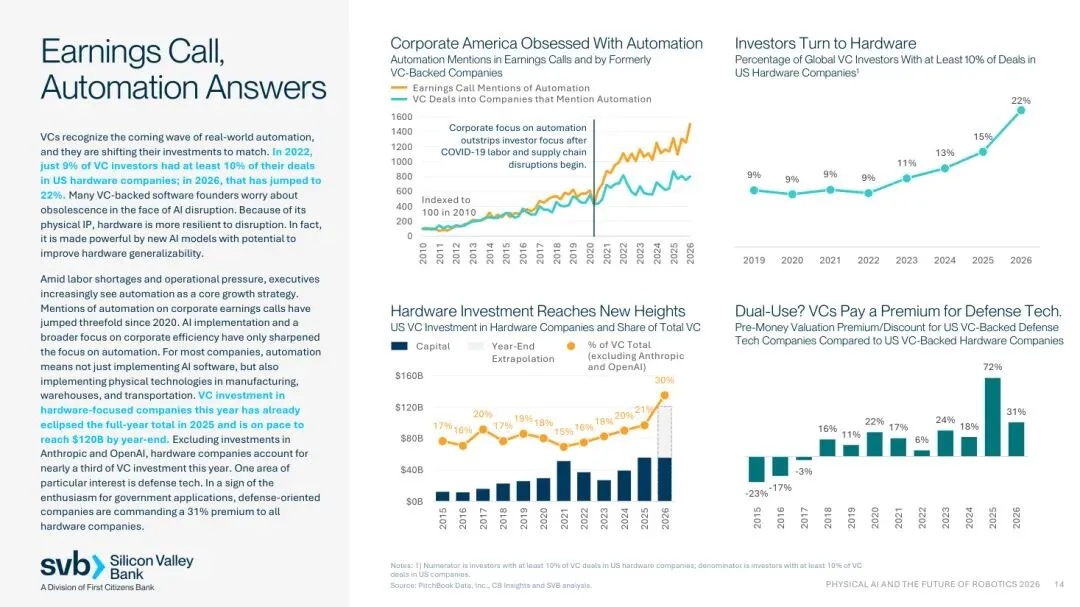
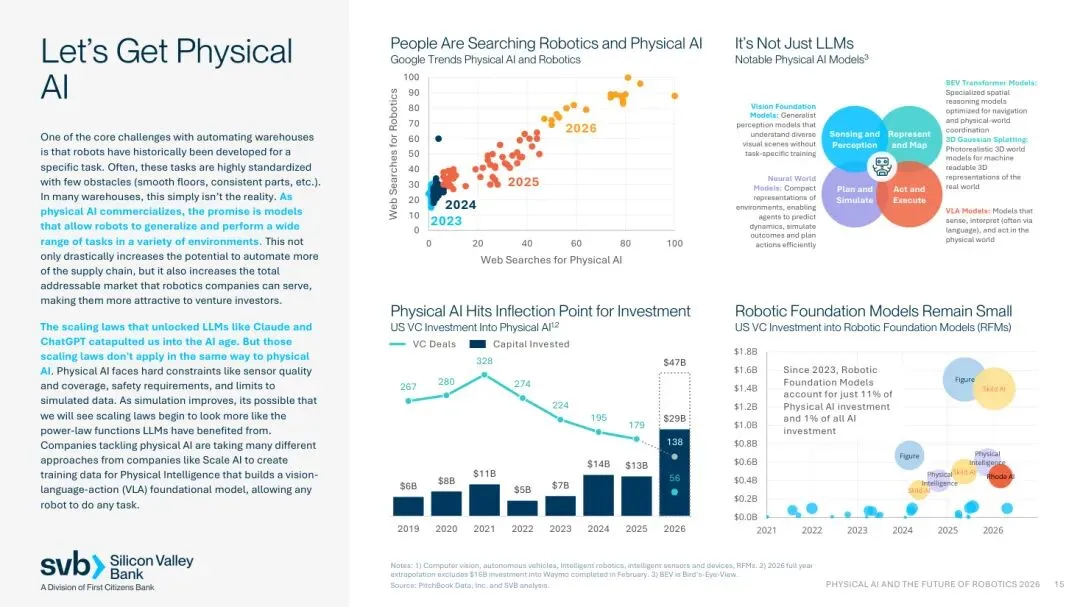
报告用一组对比说明风向的逆转:在应用商店出现之前,芯片与设备是绝对主角——思科、英特尔、高通曾是全球市值最高的公司;但从2000年代初到2020年代初,硬件被边缘化,占美国风投总投资不到五分之一。这一格局在2026年被打破:风投今年预计向开发物理技术的美国公司投入1200亿美元,约占全部投资的三分之一,已超过2025年全年总额并有望创历史新高。全球每五家风投机构中,就有一家把2026年投资额的至少10%投向美国硬件公司。报告把这一轮与前一轮的关键差异归结为智能——机器人第一次能够在陌生环境中以新方式泛化作业,从而把仓储、工厂与物流枢纽纳入潜在市场。作者也给出了明确的观察角度:真正决定胜负的不是技术新颖度,而是能否改善单位经济性,在开放的新市场里,能把账算过来的公司更有机会占优。
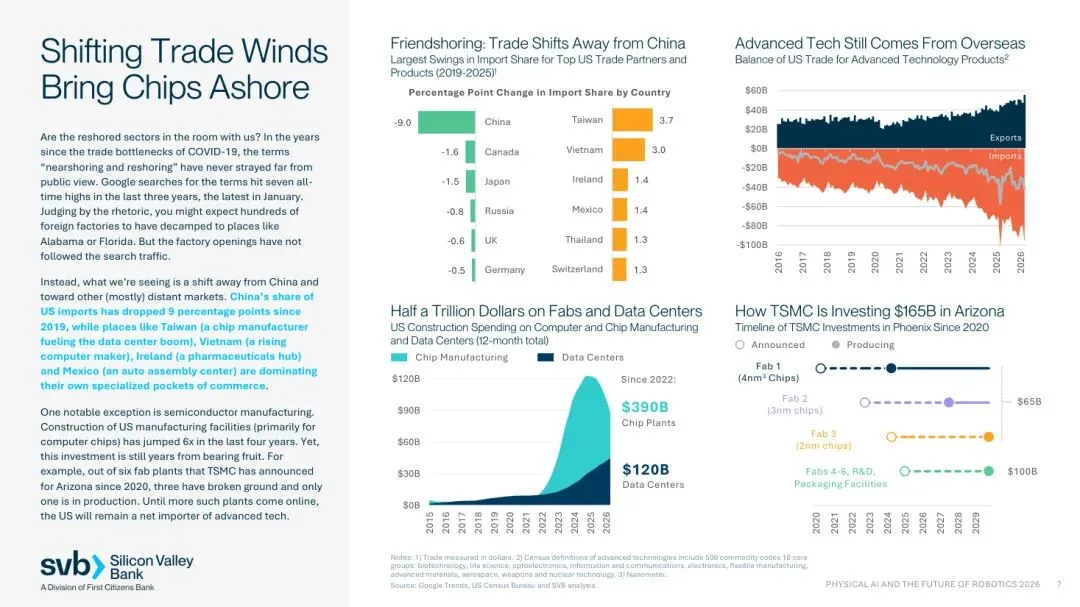
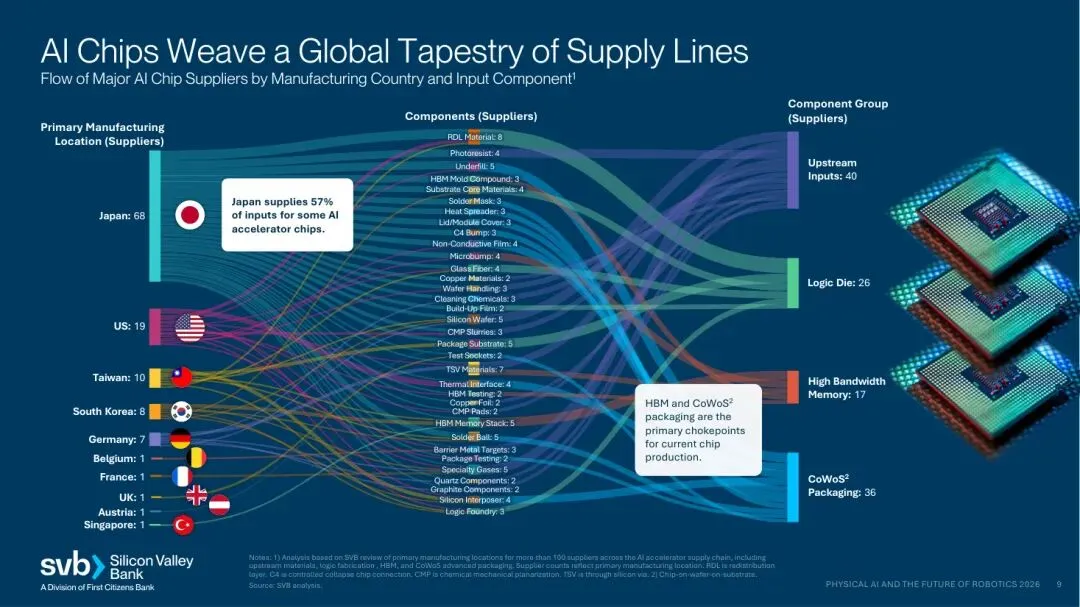
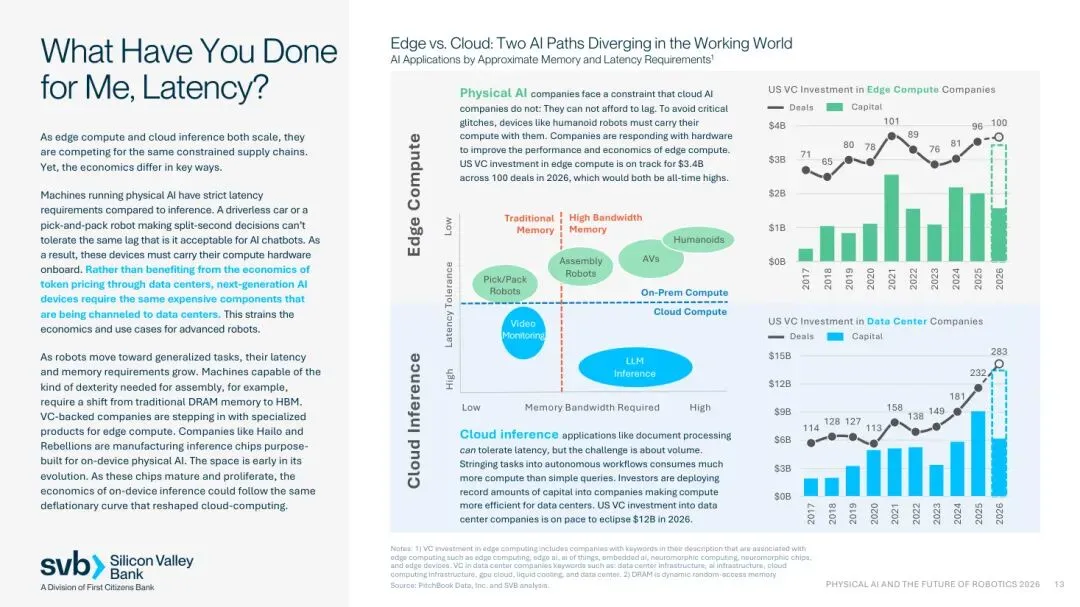
报告对AI加速器供应链做了逐层拆解。它统计了100多家主要供应商的生产地点分布,结论是仅10个国家提供了现代AI芯片几乎全部组件;台湾作为芯片生产的关键节点确实承担了焦点,但其他亚洲国家同样关键——在报告统计的100多家主要供应商中,57%来自日本。最紧的瓶颈在两处:HBM(高带宽内存)与CoWoS先进封装。超过90%的HBM被四家公司消耗,短缺还在加剧;日本制造光刻胶、HBM模具等关键部件,在某些环节接近垄断。报告特别指出HBM短缺对机器人的特殊含义:聊天机器人可以容忍的延迟,对人形机器人可能是灾难性的,因此人形机器人必须把算力带在身上,这让HBM短缺直接成为机器人产业的供应链约束。产能落地同样缓慢——台积电2020年以来宣布的亚利桑那六座晶圆厂中,三座已动工、仅一座投产。
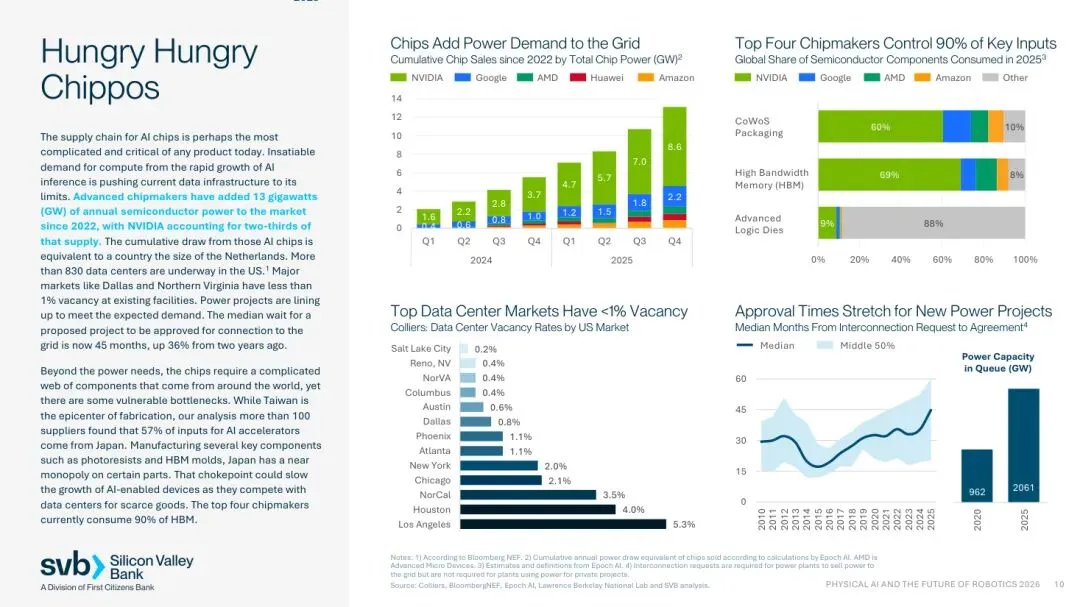
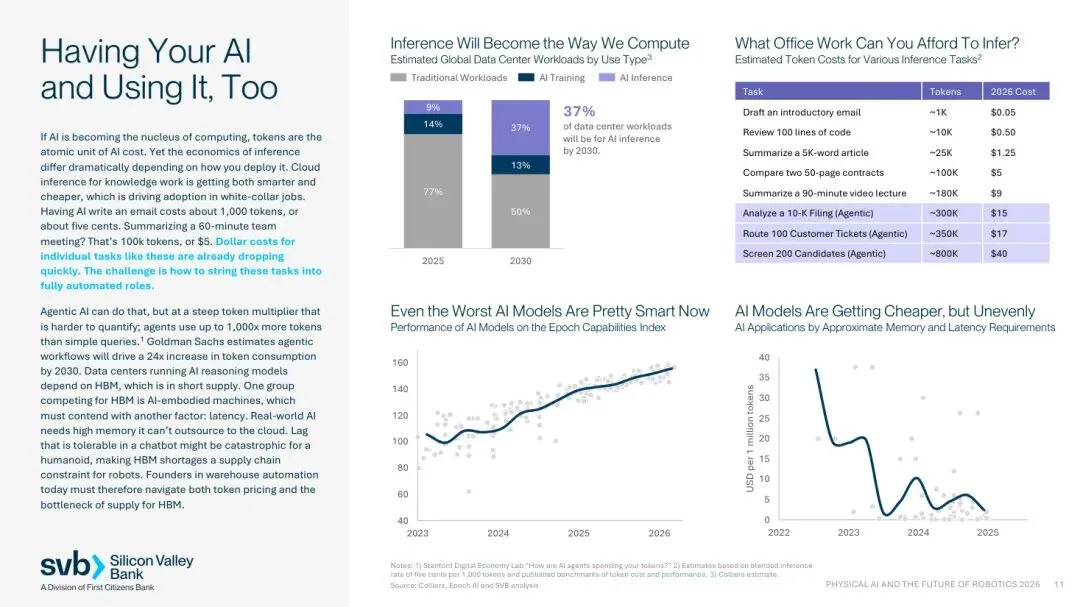
报告提醒,算力扩张的约束正在从芯片转向电力。先进芯片制造商自2022年以来为市场新增了13吉瓦(GW)的半导体年度用电容量,其中英伟达一家占三分之二。而并网排队时间在大幅拉长:一个拟建项目获得电网接入批准的等待中位数已达到45个月,比两年前上升36%——这条约束同样适用于数据中心。报告还指出,随着边缘算力与云端推理同时扩张,它们正在争夺同一批受限的供应链;而在云端推理成本持续下降的推动下,白领岗位的AI采用正在加速。报告引用第三方测算的两个长期数字:到2030年代理式工作流将带来24倍的token消耗增长,届时37%的数据中心工作负载将用于AI推理。这两条曲线共同构成了对电力与算力的长期压力,也让推理成本成为决定商业模式能否成立的关键变量。
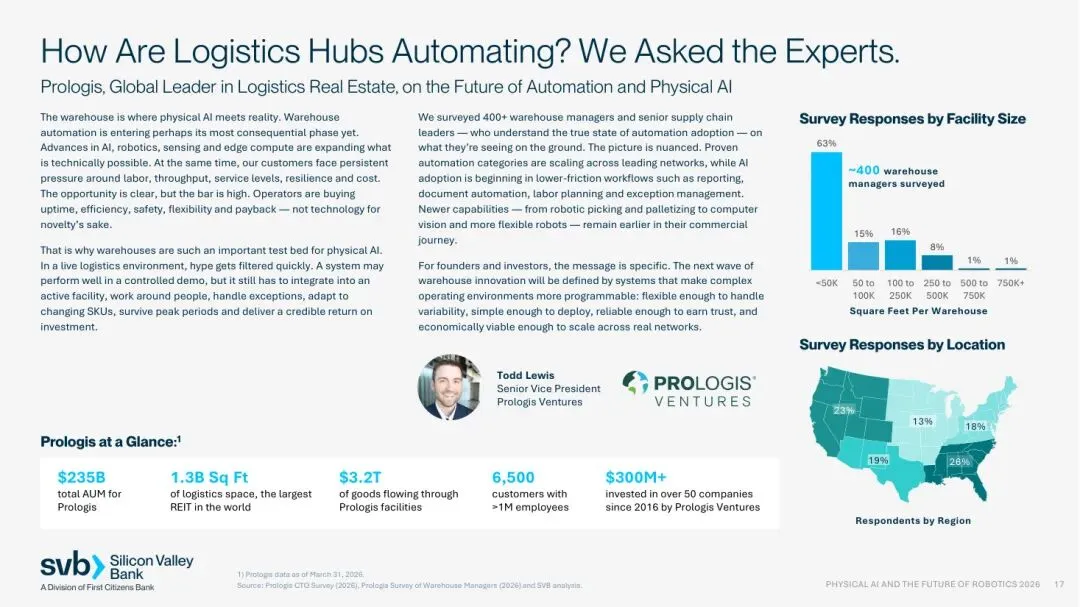
报告与全球最大物流与工业地产持有方Prologis的企业创新部门合作,对其约400家客户做了调研,得到的画面出乎意料地原始:83%的客户尚未自动化任何环节,大型仓库中位数有40%完全没有自动化,三分之一的企业自动化覆盖率不足其仓库网络的25%。AI采用也才刚起步,且随规模分化明显——大型供应链设施的AI采用率为46%,小型运营者只有28%,早期用例集中在报表与分析助手、文档与行政流程自动化、安全与质量监控、人力排班。报告认为,传统刚性自动化只适合吞吐量高、流程标准化的现代化设施,而多数仓库并非如此:老建筑、小场地、多变SKU、季节性峰值与层出不穷的例外,让刚性系统难以落地,而例外处理恰恰占据了不成比例的运营注意力。好消息是效果常超预期:已部署的企业反映可靠性、正常运行时间、人力节省与吞吐量普遍达到或优于预期,系统集成与峰值灵活性则差于预期。
报告对当下最热的形态泼了一盆冷水:在受访大型企业中,四分之三把人形机器人评为最被过度炒作的技术;与生成式AI助手、预测性AI相比,人形机器人的热度明显超前于当前运营价值。理由是双足系统复杂、昂贵且商业化不成熟,按累计总成本测算(含维护、软件、电力、算力,以及按机器成本3倍计的首年集成成本),人形机器人目前尚无法与多数人工拣选、包装岗位在成本上竞争。但报告并未否定长期空间:规模上去后,部分场景的投资回收期有可能缩短到一年以内,而这将解锁一个远大于固定式自动化的市场——因为可利用人类既有环境、无需为机器重建每一个设施。报告对形态保持开放:赢家可能是人形,也可能是轮式或更简单的方案,关键测试在于能否在仓储环境中同时交付足够的可靠性与回收期。资本侧的证据则指向成熟化:供应链投资的种子轮占比已从2024年的57%降至39%,C轮及以后从11%升至21%。
完整版报告已上传至星球,扫码加入星球查看完整报告
加入星球,获取30000+完整报告集
公众号后台回复 “1”,5000+行业报告免费领取!
— 每天进步一点点 —
报告内容来源于网络,报告版权归原撰写发布机构所有
如有侵权,请联系我们删除
⬇️点击阅读原文,获取报告

发表评论
发表评论: