
 研报速递
前三篇做完,我们手上有:一段被标注过的资料、一个收窄过的问题、几条解释,以及每条解释的证据和缺口。
最后这一步,多数人写到这里,会退回两种句子:一种是“长期空间广阔,值得关注”,另一种是“存在不确定性,需要持续跟踪”。前者没有边界,后者没有内容。
这一篇讲两件事,它们本来就是一件事:怎样把研究写成一条能被检验的判断,以及新信息来了之后怎样处理它。
一、一条判断的五个要素
一条能用的判断,要能回答五个问题:
这五项分管两件事:对象、指标和期限,让我们知道最后怎样检查对错;依据和条件,让我们知道在结果出来之前,什么信息值得改变判断。
前者决定这条判断到期能不能验收,后者决定你在这半年里是被消息推着走,还是按自己的标准调整。
三档对照
第一档,口号式。
定制芯片长期空间广阔,值得关注。
五个要素一个都没有。“长期”不是时间,“广阔”不是程度,“值得关注”不是判断。
第二档,模板式。这一档看起来形式上完全合格,但没啥用。
未来一年,我判断公司定制业务将快速增长,主要因为 AI 需求旺盛、公司竞争力强。
有了时间,有了“我判断”,有了“因为”。但“快速增长”没有对照标准,“需求旺盛”“竞争力强”不是依据而是形容词,也没有写出任何会让你改变看法的信息。套上句式不等于有内容。
第三档,合格。
注意第三档的判断里没有方向。“暂缓判断”是一个合格的结论,前提是写清你在等什么——但“暂缓”后面不能悄悄塞进一个没有依据的倾向。如果材料不足以说明落差来自时间还是来自规模,那就两种都不要写。
条件卡
把上面那段“条件”单独抄出来,就是一张条件卡。它只要三件东西:
观察什么:具体到能在某份材料里找到的表述或数字。
什么时候看:财报、公司活动、行业数据的发布时点。
看到之后做什么:上调、下调、作废重写,还是保持不动。
条件卡的价值是让你能提前更新:在结果出来之前,知道哪一类信息真的值得改变看法。
二、新信息
判断写下来之后,信息会一条一条到。
这条材料让原判断更可信、更不可信,还是没有增加有效信息?
它改变的是证据强弱,还是原来的假设?
第一问防漏判,第二问防误判。然后再分:
原先只有公司说项目会按期量产,后来客户也确认了进度:时间没变、口径没变、假设没变,但证据变强了,信心可以提高。结论暂时不变,不等于证据状态和信心完全不变——研究记录要能体现这个区别。
反过来,也要防住另一个方向的错误:在结果出来之后,回头修改自己原先写的标准。
三、真实的后续披露检验
前三篇的案例信息都停在 2026 年 5 月 27 日。现在把之后的披露放进来。
第一条:8 月 19 日,公司披露与一家大型云厂商的定制产品协议,并发行认股权证。按公告,权证约 5,897 万股,行权价 206.58 美元;除少量按时间归属外,其余按对方采购额每 5 亿美元归属一档、共 240 档,采购计算期间自 FY27 第三季度开始,延续到 FY2033。
媒体广泛引用的“约 1,200 亿美元”,是 240 乘以 5 亿——它是采购挂钩部分权证全部归属所对应的累计收入门槛,既不是订单金额,也不是公司的收入预测。同时要注意:计算期间覆盖 FY28,所以不能因为公告没有拆出年度金额,就断定它作用在目标期之外。
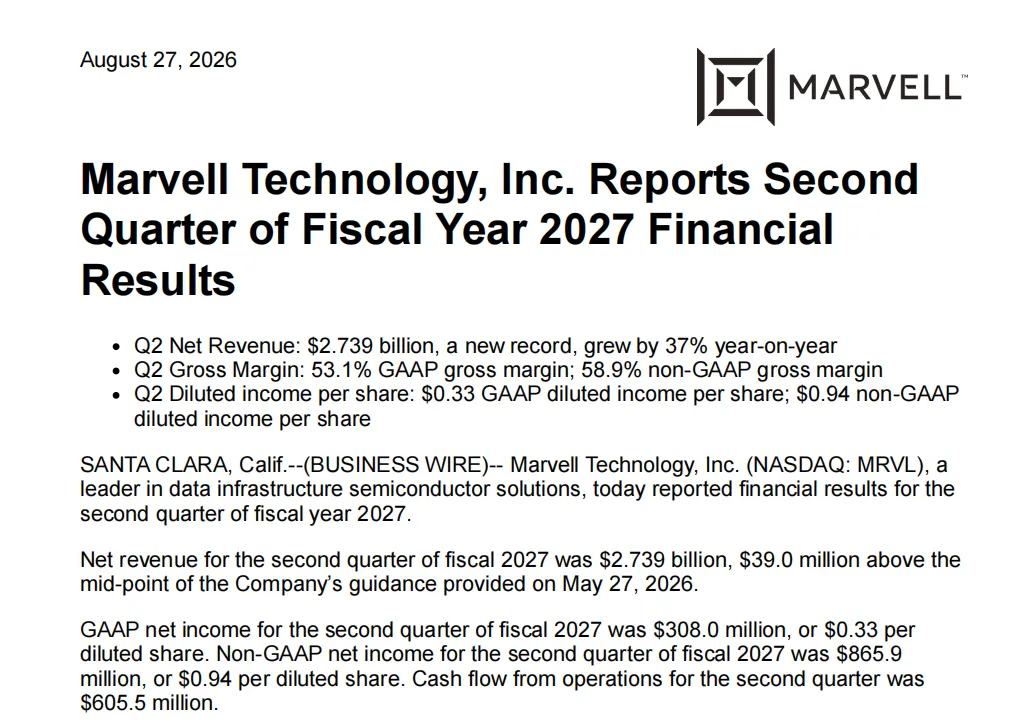
第二条:8 月 27 日,Q2 财报与电话会。总收入 27.39 亿美元,同比增长 37%;数据中心收入 21.72 亿美元,同比增长 46%;下一季指引 31.5 亿美元。电话会上管理层进一步说明:该协议覆盖项目在 FY28 的收入,已包含在此前给出的定制收入目标里,更大的增量影响在 FY29 及以后;同时把 FY28 公司总收入展望从约 165 亿美元上调到约 180 亿美元,并重申定制业务 FY28 翻倍以上。
把两条放在一起:
协议本身:新增了客户合作和项目范围的信息。按管理层说明,其中落在 FY28 的部分已在原目标内,不能把相关收入全部叠加到原目标之上。这条材料改变的主要是 FY29 及以后的假设。
Q2 已实现数据:整体和数据中心都在加速。但数据中心是包含光互联、交换、存储和定制的合并口径,它的加速不能单独证明定制在加速。这属于证据增强,指向的是公司整体动能。
上调 FY28 展望、重申定制翻倍:仍是管理层预期,不是已实现数字。它提高了“公司自己仍然这样看”的确定性,但没有补上条件卡里要的那两项——现有项目扩产的具体表述、新项目量产时间的确认。
所以原判断的状态是:仍然暂缓,理由不变;但证据状态变了。整体动能得到已实现数据支持;长期假设因新增客户项目而上移;目标数字本身被公司上调。
第三条待办:10 月 6 日投资者日。按条件卡,要看三件事:现有项目的放量表述、新项目的量产时间、“定制业务”口径有没有变化。还要新增一项——哪些项目已经在原预测里、哪些属于新增贡献、各自落在哪个期间。
四、和第一篇的那段笔记对比
第一篇开头那段笔记是这样收尾的:
我们认为,随着云厂商持续加大资本开支,公司作为 AI 基础设施核心供应商,长期成长空间广阔,值得持续关注。
四篇之后,同样的材料变成了一页研究备忘录:
问题:定制业务收入到 FY28 能否翻倍,需要什么条件。
口径:公司披露的定制业务,不含收购来的业务。
解释与证据:三条路径,各自的支持材料与缺口;反方材料及其状态。
判断:暂缓,说明关键缺口,不填方向。
条件:上调、下调、作废各自的触发条件与观察时点。
更新记录:8/19 协议(新增客户项目,FY28 部分已在原目标内,主要影响 FY29 起的假设);8/27 财报与电话会(整体动能获已实现数据支持;FY28 总收入展望上调至约 180 亿美元、重申定制翻倍,仍属预期);10/6 投资者日(待看,条件已留档)。
篇幅差不多,但两者能做的事完全不同。前者读完不知道下一步做什么;后者告诉你下次看什么、看到什么会改变结论。
方法卡:形成观点与更新判断
写在最后
四篇下来,这套方法没有一处需要内部信息,也没有一处需要复杂模型。它要求的只是把平时省略掉的步骤写出来:这句话是事实还是预期,我要判断什么,缺的是哪一环,证据支持到哪一步,什么情况下我会改。
而最后这一篇真正想讲清的是一句话:判断没有改变,也要说清新信息改变了什么、以及为什么它还不足以改变结论。能把这句话写出来,研究才算是在累积,而不是每次重新开始。
本文为研究方法教学,案例材料来自公司公开披露与电话会记录,判断为教学演示,不构成投资建议。资料来源:公司 8-K 公告(2026-08-19)、Q2 FY27 新闻稿与电话会记录(2026-08-27)。

发表评论
发表评论: