
 研报速递
存储芯片龙头美光科技交出一份亮眼成绩单,高盛最新研报指出,美光季度业绩、下季度指引双双大幅跑赢市场预期,但面对未来扩产潮,机构选择维持中性评级。
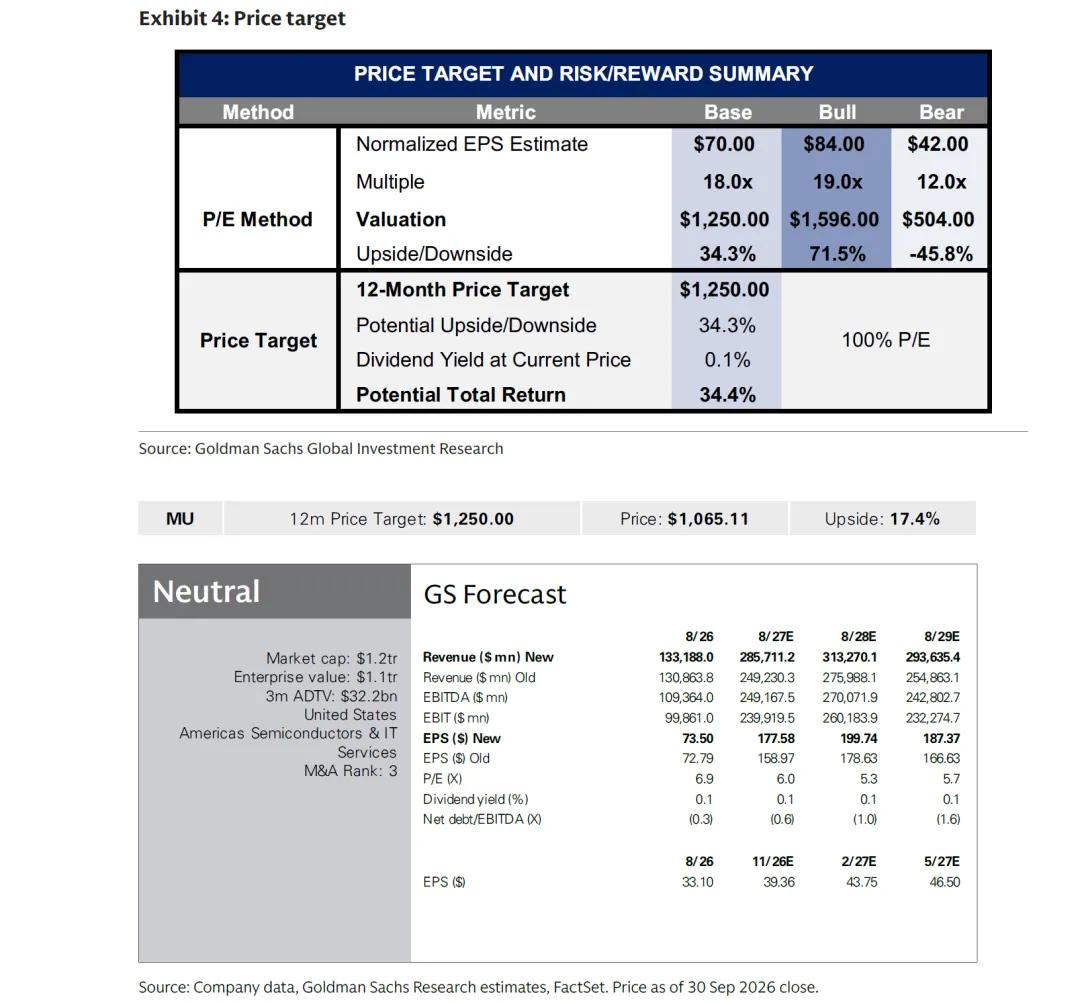
📊 业绩全面爆发,NAND 弹性突出美光最新季度营收达 542 亿美元,同比暴涨 379.3%,环比增长 30.8%,大幅超越市场一致预期。 其中 DRAM 营收 397.7 亿美元,NAND 营收 141 亿美元,NAND 业务的表现尤其亮眼。毛利率 87% 基本符合市场预期,非 GAAP EPS 同样高于市场预测。
对于接下来一个季度,美光给出的营收指引继续超预期,但毛利率将阶段性承压,主要受高成本库存、薪酬费用影响,机构预计该压力后续会得到部分缓解。
🤝 锁单 1500 亿!长期客户订单筑牢盈利底盘这是本次财报最大看点:美光已经签下 26 份长期供货协议,覆盖云厂商、消费电子、汽车等赛道。 合约多为 5 年 “照付不议” 模式,客户预付定金合计 320 亿美元。按底价测算,5 年锁定约1500 亿美元收入,到 2030 财年,长单将占到公司预期营收的 35%,未来目标提升至 50%,75% 的合约附带结构化调价机制。 机构认为,这批长约能够平滑周期波动,显著增强盈利韧性。
🏭 砸下重金扩产,但紧平衡格局短期难破美光大幅上调资本开支,高盛预计 2027 财年资本开支将高达 550 亿美元,过半增量投向 HBM 和 DRAM 产能建设,全球多地工厂加速落地。 即便行业集体加速扩产,DRAM、NAND 供需紧张的局面仍将延续到 2027‑2028 年,最早 2028 年才有可能迎来供给宽松窗口。 AI 核心的 HBM 赛道依旧高景气,行业市场规模预计从 2025 年 350 亿美元,以 40% 复合增速在 2028 年突破 1000 亿美元,美光也在和英伟达联合开发定制版 HBM4E 产品。
🎯 机构观点:维持中性评级,上调目标价高盛将美光 12 个月目标价从 1100 美元上调至 1250 美元,但依旧维持 \\ 中性(Neutral)\\ 评级。 ✅利好逻辑:业绩高增、长单托底、HBM 赛道红利持续,同时美光加大资本开支,也会带动上游半导体设备产业链景气。 ⚠️核心担忧:2028 年行业大规模产能释放,或将压制 HBM 价格;同时竞争对手份额扩张,也会冲击存储芯片定价。 机构表示:只有看到全行业持续理性控产能,或是拿到更多锁价长单,才会转为更乐观态度。

发表评论
发表评论: