
 研报速递
后台留言:"银行理财净值化以后全都不保本了,结果券商客户经理跟我说有个产品叫'收益凭证',写着本金保障,还比存款利率高一点,这是真保本还是新话术?"
这个问题问得好。
2022年资管新规落地后,银行理财全面净值化,"保本理财"这个词正式退出历史舞台。
结果这两年,不少券商悄悄推一个东西:收益凭证。
页面写着"本金保障",收益比存款高一点点,很多理财小白第一反应是:天上掉馅饼了?
今天这篇测评,把收益凭证从头到脚扒一遍:它到底是什么、凭什么保本、跟存款比哪个香、有哪些坑。
一、收益凭证到底是什么?一句话:券商给你打的"借条"
先把名字翻译成人话。
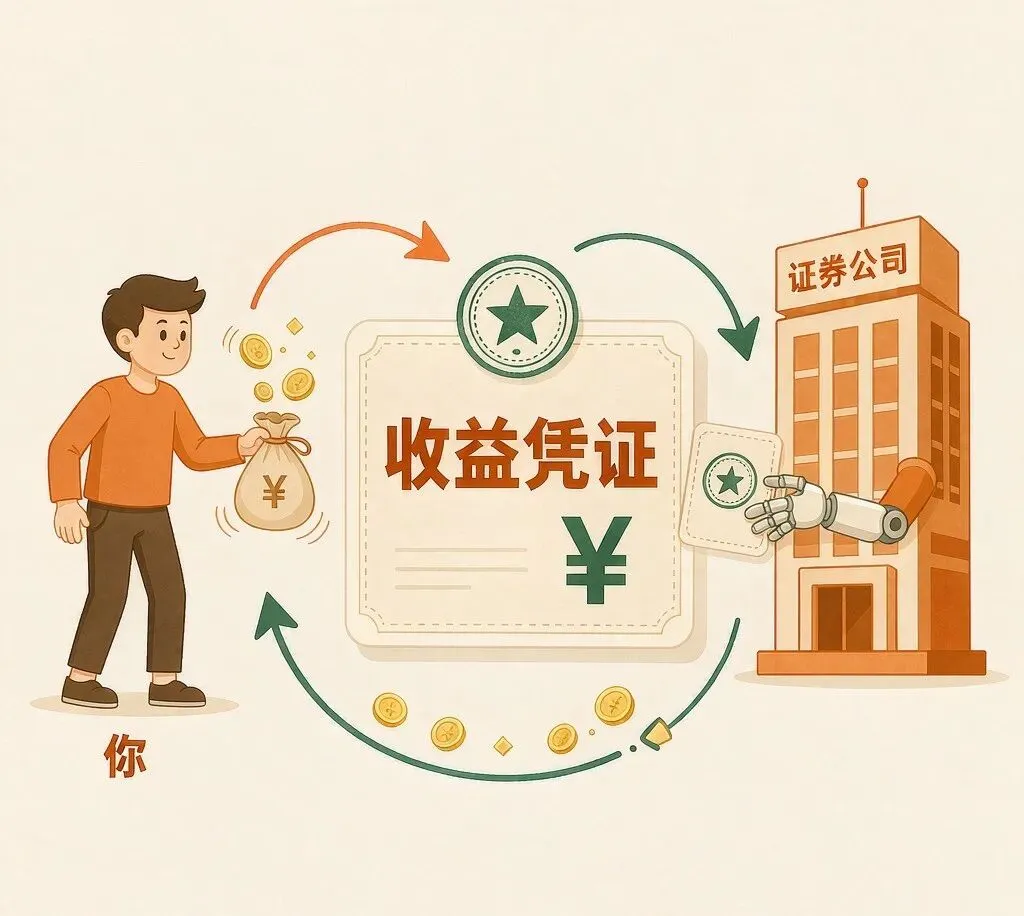
收益凭证,本质是证券公司向你借钱后打的"欠条"。
你把钱借给券商,双方约定:到期后,券商把本金还你,再按约定付你一笔收益。
它不是理财产品,不是基金,而是券商发行的一种债务融资工具——类似企业发的债券,只不过发行人是证券公司,而且大部分是"保本"设计的。
那凭什么说保本?
逻辑很简单:借条是要还的。
证券公司到期还本付息,这是合同义务,不是"投资有好有坏"的那种浮动。
你赚的不是投资收益,而是"借钱给券商的利息"。
这就跟存款的逻辑一样:银行收你的存款也是"借",收益凭证是券商出面来"借"。
二、收益凭证分两种,买错一种就不保本
这是今天最重要的一个知识点,很多人就是栽在这里。
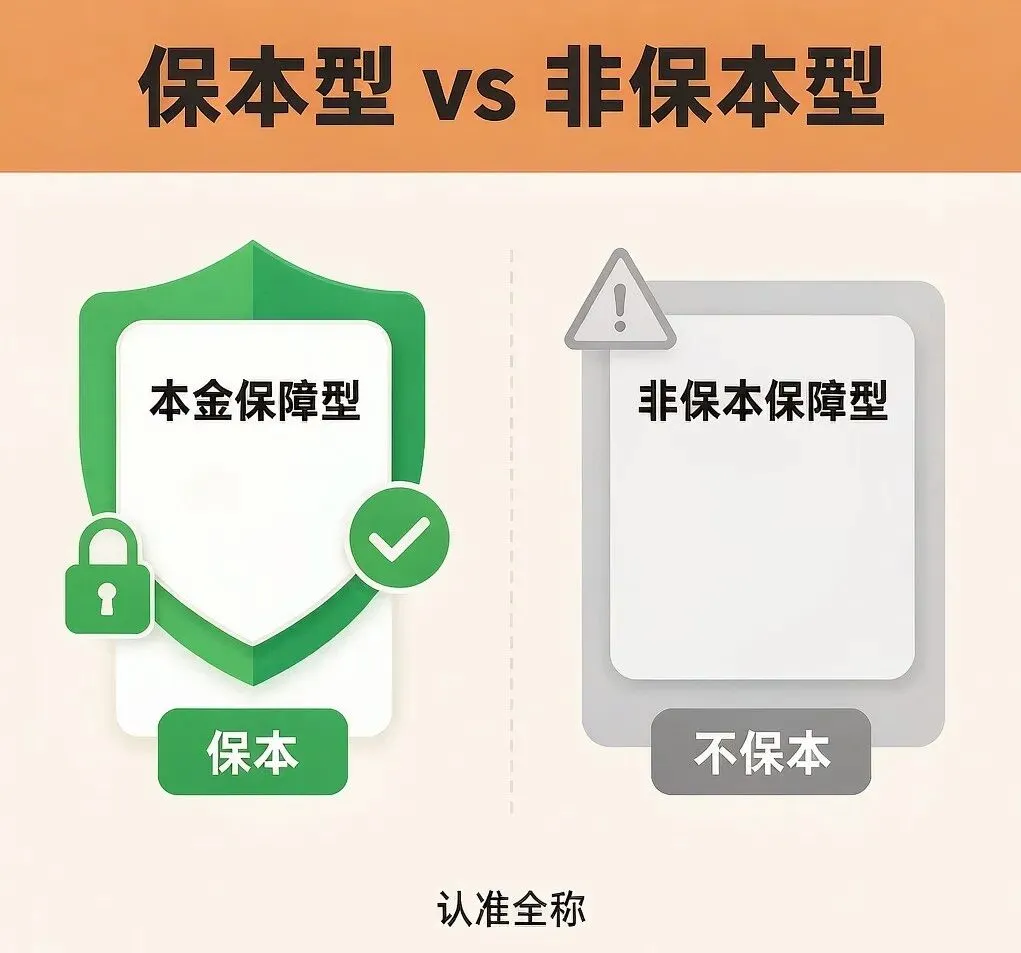
第一种:本金保障型收益凭证。
本金100%保障,到期最少拿回本金 收益分两类:固定收益型(到期按约定利率付)和浮动收益型(保底+挂钩沪深300、中证500等指数表现,涨得多拿得多) 这是客户经理说的"保本"产品
第二种:非本金保障型收益凭证。
本金不保障,可能亏损 收益完全挂钩指数、商品、汇率等标的表现 本质是带杠杆的结构化投资,属于进阶玩法
坑就坑在:两种名字都叫"收益凭证"。
产品页只写"收益凭证"三个字、不写"本金保障"的,你都要默认它不保本。
下单前认准产品全称里的"本金保障型"五个字,少一个字都不行。
三、收益有多少?跟存款比到底香不香
先给个现实预期:现在的收益凭证,不是什么高息产品。
以目前的市场行情:
- 固定收益型
:年化大概在1.5%-2.5%之间,期限越长略高一点 - 浮动收益型(保底型)
:保底很低(可能0.1%-0.5%),浮动部分看挂钩指数,运气好能冲到3%-5%,运气差就只有保底
跟同期限银行定期存款比,固定收益型一般高0.2%-0.6%,属于"比存款好一点点",不是碾压。
所以它的定位很清楚:闲钱的"进阶存款",不是发财工具。
再看安全性这一层,说实话比很多人想象的复杂:
收益凭证靠的是券商自己的信用,不看任何存款保险 头部大券商(净资产几百上千亿那批)违约概率极低,几十年历史里几乎没有到期不兑付的 但它不在50万存款保险的覆盖范围内——存款保险只保存款,不保券商的借条 小券商和大券商的信用差异是真实存在的
一句话:选收益凭证,优先选大券商,这比挑利率重要。
四、六个维度,跟存款和银行理财对齐比一比
三个关键结论:
第一,收益和流动性的交换。 收益比存款高一点,但中途基本取不出来,属于"锁定换收益"。
第二,门槛比存款高。 主流是5万起,适合手里有整钱的人,月光族先飘过。
第三,需要证券账户。 没开过股票账户的,为这点利差专门开户,值不值自己掂量。
五、3个坑,买之前看完
坑一:把"收益凭证"直接当保本买。
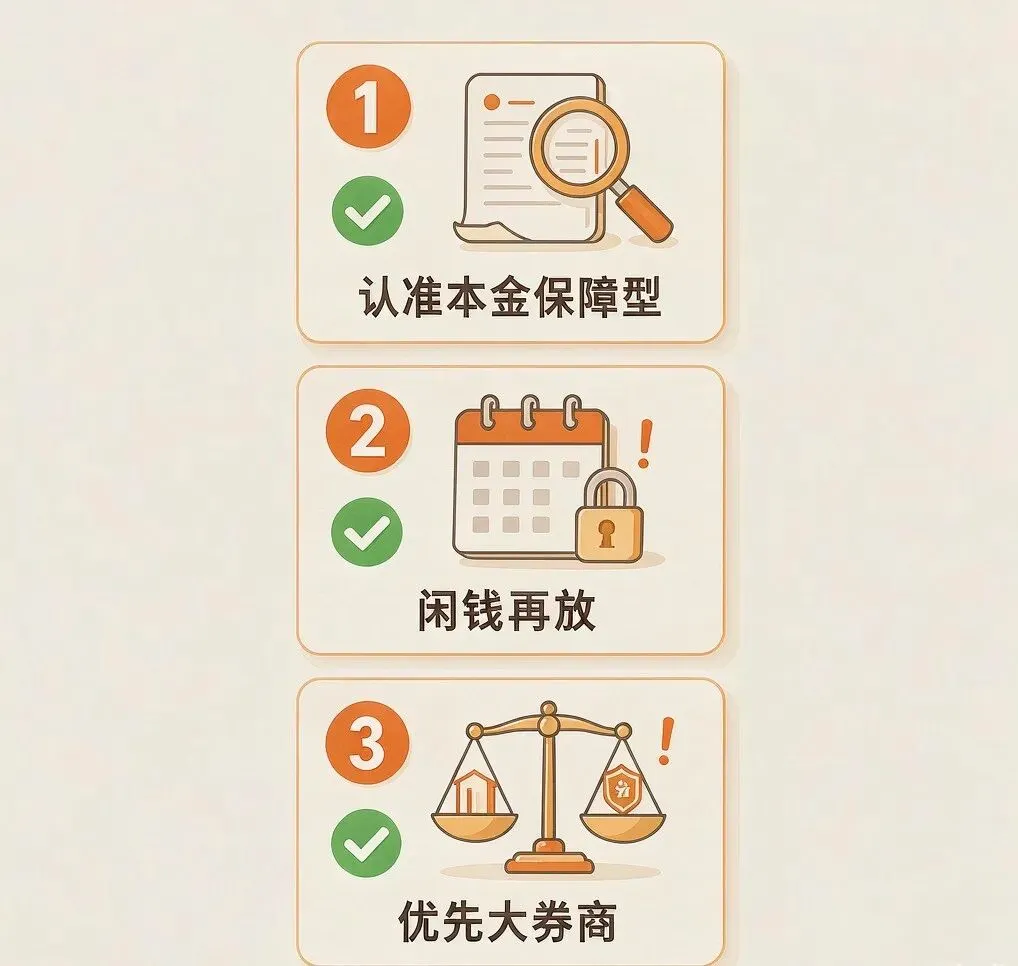
前面说了,只有"本金保障型"才保本。
浮动收益型里还有不保本的版本,页面可能把"历史年化5%"写得很大,把"不保本"缩在角落。
坑二:当成活期用,急用钱时傻眼。
收益凭证大多不能提前赎回,也不能像逆回购那样当天到期。
真要中途用钱,只能问券商能不能转让——大部分情况下是转不出去的。
所以放进去的必须是确定这笔时间用不到的闲钱。
坑三:只挑利率高的,不看是谁发的。
同样叫收益凭证,大券商和小券商给你的利率可能差0.3%,有人专挑高的买。
但你要记住:你买的是"借条",借钱的人的信用,比多0.3%的利息重要得多。
优先选头部大券商;小券商的"高息",本质是信用补偿。
六、百万的真心话
第一句:收益凭证是真保本,但不是真高息。
它的保本靠的是合同和券商信用,逻辑成立;但它就是个"比存款强一点"的工具,谁跟你吹收益凭证年化5%还保本,让他把产品全称发出来看看。
第二句:大券商 > 高利率。
借条看的是谁打给你。头部券商+本金保障型,这是两个必选项。
第三句:它的正确用法,是给闲钱一个"进阶停车场"。
有证券账户、有5万以上闲钱、确定3-12个月用不到——这个组合下,收益凭证比存款多一点,比理财稳很多,值得放进你的工具箱。
关注理个好财
用人话搞懂理财


发表评论
发表评论: