
 研报速递
当677亿美元的年度光模块市场在算力版图上落定,当中际旭创以382.4亿元营收、107.97亿元净利润坐稳全球光模块之王,当中国厂商在全球光模块TOP10中独占七席——这个曾经被视为“通信管道”的行业,正在蜕变为AI时代最不可替代的基础设施。
光通信从来不是一个普通的制造行业。它是算力集群的神经系统,是数据中心的光纤动脉,是决定AI芯片能否被充分利用的底层约束。没有光互联,再强大的GPU也不过是一座信息孤岛。
2025年,全球光模块市场以58%的增速狂飙突进。LightCounting高级分析师曹丽在上海CIOE论坛上给出了一个斩钉截铁的定性:“全球光器件市场已从电信周期转向AI算力驱动的超级周期”。这不是周期性反弹,这是产业底层逻辑的彻底重构。
中国在这个版图中的位置已经不可撼动。全球光模块供应商TOP10中,中国厂商占据七席,中际旭创排名全球第一,新易盛反超美国Coherent升至第二。中国厂商合计市场份额超过60%。
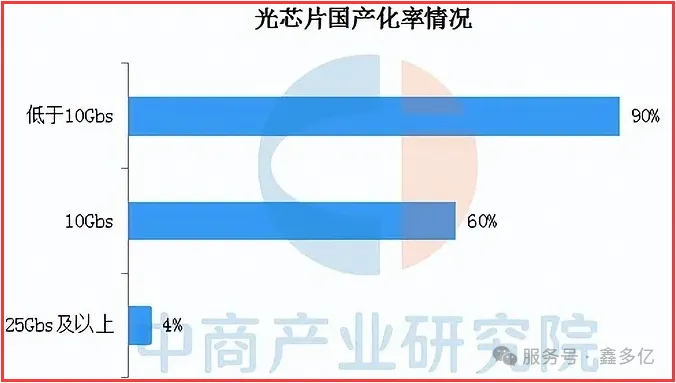
但这不意味着高枕无忧。25G以上高速光芯片的国产化率不足5%,EML芯片几乎全部依赖日本住友、美国博通等海外供应商。光模块的组装和封装环节中国已经统治全球,但光芯片和电芯片的核心技术仍掌握在海外手中。这是这场产业革命中最锋利的双刃剑。
这不是一份关于“算力配套”的补充性研究。这是对一场正在重塑全球算力权力结构的光速革命的冷峻凝视。
第一章行业概览:从通信管道到算力基础设施的价值重估
一、行业定义与边界
光通信是以光波为信息载体、以光纤或自由空间为传输介质的通信方式,其核心价值链条涵盖光芯片、光器件、光模块、光纤光缆和光网络设备。
但这一界定在2026年已经过于陈旧。今天的光通信,其价值创造早已溢出单纯的信号传输,延伸至AI算力集群互联、数据中心内部网络架构、光电共封装和硅光集成生态。行业正在从“通信基础设施”向“算力时代的基础互联平台”完成一场惊险的跃迁。
二、2026年全球全景:超级周期的加速
高盛在2026年9月发布的最新全球光模块报告中,大幅上调了行业预测:预计全球光模块市场规模将在2026年至2028年分别达到约677亿美元、1314亿美元和1485亿美元,较此前预测上调33%、81%和115%。同期全球光模块出货量预计达到5.48亿、6.91亿和7.29亿只,较此前预测上调21%、31%和31%。
高盛指出,这轮上修并非单纯来自AI服务器数量增长,更重要的是AI服务器架构持续向高速网络迁移,加上单颗GPU或ASIC芯片所需光模块数量增加,推动800G、1.6T乃至3.2T需求快速放量。
产品结构的代际切换正在加速。高盛预计,800G及以上光模块2026年至2028年出货量将分别达到7822万、1.44亿和1.71亿只,其中2026年同比增长166%,2027年继续增长84%。对应市场规模预计达到约452亿美元、1075亿美元和1295亿美元,2026年至2028年复合增长率约为69%。
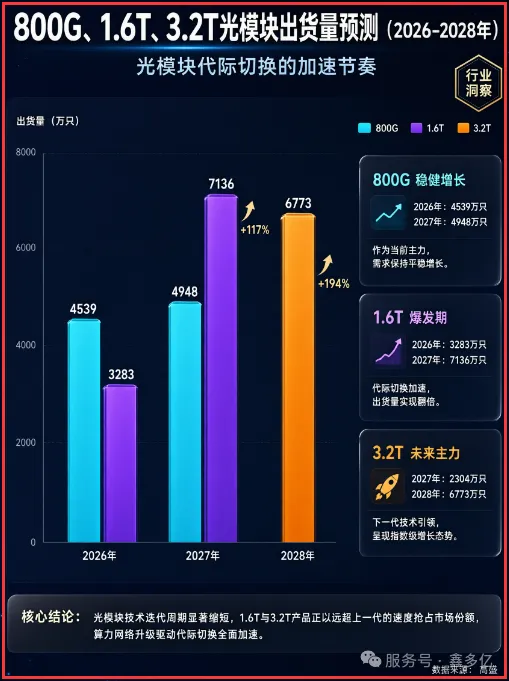
800G目前已经成为大型数据中心的主流规格,预计出货量将由2026年的4539万只增至2027年的4948万只。1.6T预计从2026年进入快速放量阶段,出货量由3283万只增至2027年的7136万只。3.2T则预计从2027年开始大规模出货,当年达到2304万只,2028年迅速增至6773万只。按市场金额计算,3.2T规模预计从2027年的约346亿美元升至2028年的813亿美元,届时将占全球光模块市场价值约55%。
一个具有标志性意义的数据是:AI整机柜出货量将从2025年的1.9万柜增加至2026年的5.5万柜,同比增长190%;2027年进一步增至10.5万柜,同比增长89%;2028年达到16.3万柜。每一台整机柜都是光模块的批量消费者——以英伟达平台为例,GB200在GPU层采用400G连接,在Leaf、Spine和Core网络层采用800G;GB300则进一步将GPU层升级至800G,并在Leaf和Spine层采用1.6T。
三、中国坐标:从买方到卖方的角色转换
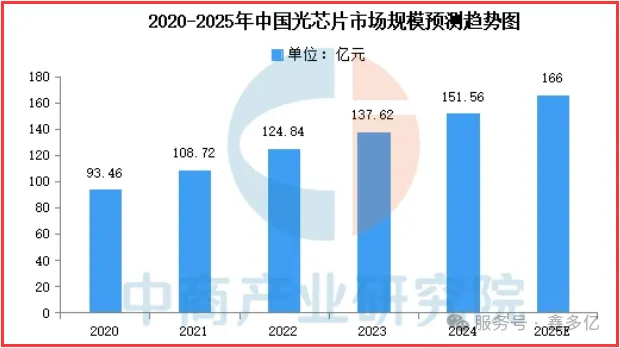
2025年,中国光通信产业已经完成了从“跟随者”到“主导者”的角色转换。2023年中国光芯片市场规模约为137.62亿元,较上年增长10.24%,2024年约为151.56亿元。分析师预测,2025年中国光芯片市场规模将增长至166亿元。
全球算力集群的神经系统,正在由中国制造的光模块构建。但光芯片的短板提醒我们:大脑仍然掌握在别人手里。
第二章技术路线:从可插拔到共封装的光速跃迁
一、价值链的权力转移
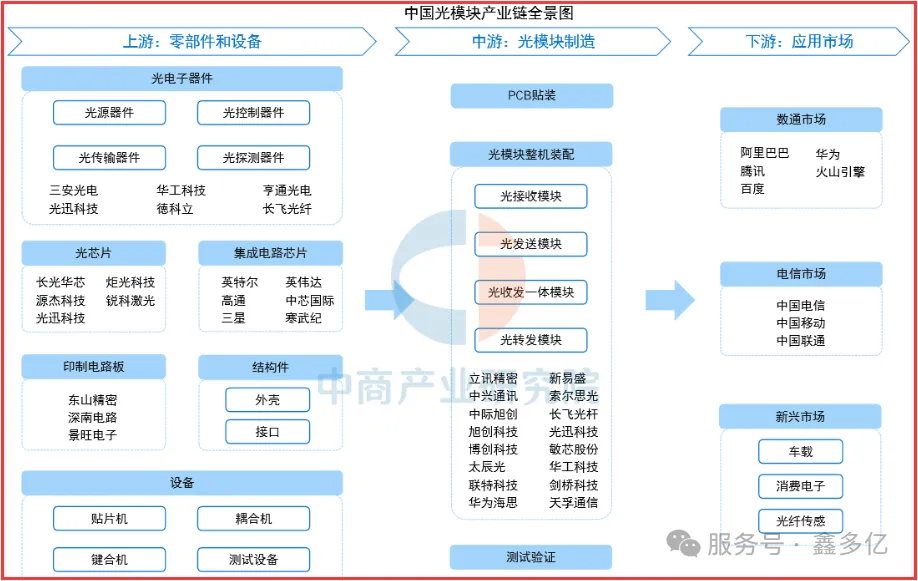
光通信行业的价值分配正在经历一场深水区的革命。传统的“光芯片—光器件—光模块”线性价值链,正在被“硅光集成+共封装光学”的双轮驱动模式所取代。
二、技术路线的四重分化
可插拔光模块:中际旭创、新易盛、Coherent等厂商以800G/1.6T可插拔模块为基本盘,在成熟工艺和规模化量产能力上建立护城河。这是2026-2027年的现金流支柱。
硅光集成:利用硅基材料实现光电器件的单片集成,在800G及以上速率模块中渗透率已接近50%。硅光不是一种选择,而是一种必然。
CPO共封装光学:将光引擎与交换芯片直接封装在一起,显著缩短了芯片到光学的距离,大幅降低了系统功耗。2026年是CPO的量产元年。LightCounting预测,CPO市场规模将从2026年的约80亿美元增长至2030年的百亿美元量级。天孚通信在投资者交流中确认,其1.6T光引擎处于量产状态,CPO配套的FAU、ELS等产品正配合客户开发。
光芯片:25G及以下国产化率超90%,但25G以上高速光芯片国产化率不足5%。这是一场从“卡脖子”到“建长板”的艰难突围。
第三章宏观环境与政策框架:国家意志与市场力量的共振
一、宏观经济与市场的共振
光通信行业的宏观敏感度远超多数制造业。利率周期影响云厂商资本开支意愿,AI技术迭代直接影响光模块的代际切换节奏,地缘政治则直接决定光芯片的供应链安全和出口管制边界。
2026年的数据揭示了一个关键转变:光通信行业对电信运营商资本开支的敏感度在下降,对云厂商AI基础设施投资的敏感度在急剧上升。当光模块从“网络设备配件”变为“算力集群的神经系统”,它的需求曲线就具备了前所未有的厚度和刚性。
二、政策框架:从顶层设计到产业链穿透
中国光通信政策的力度和密度在全球范围内罕见。2026年6月,工业和信息化部印发《“人工智能+信息通信”创新发展实施意见(2026—2028年)》,明确提出加快建设400Gbps/800Gbps等骨干传输网络,构建城域毫秒级低时延入算能力。同时要求加强高端光电芯片和器件研发,加强高速光电芯片、高速转发/交换芯片、全光交换器件、光电共封装器件等技术和产品研发验证,开展光电混合组网技术试验。
此前,工信部已于2025年10月开展城域“毫秒用算”专项行动,建立城域中型及以上算力中心1毫秒时延圈覆盖能力监测机制,到2027年实现城域算力1毫秒时延圈覆盖率不低于70%。
东数西算工程持续深化,全年算力基建领域光模块配套投入同比提升32.5%。工信部2026年6月发文明确目标:2028年核心光芯片自主可控率≥70%。
三、国产替代的新阶段:从“能造”到“领先”
国产光通信产业链正从“能造”走向“造得更好”,部分环节已经实现了全球领先。光模块的全球市占率超过60%,硅光技术在800G模块中的渗透率接近50%,CPO的工程化能力与海外巨头同步。
但光芯片仍然是最薄弱的环节。25G以上EML芯片几乎全部依赖进口,电芯片(DSP/Driver/TIA)国产化率不足5%。美国可能升级光芯片出口限制的威胁始终存在。海外验证周期长达18-24个月,2025-2027是国产替代的黄金窗口期。
国产替代的叙事正在从“补短板”升级为“建长板”。光模块已经建成长板,光芯片还在补短板的路上。而CPO,则是一场与时间赛跑的窗口期争夺。
第四章竞争格局:中国主导的全球权力结构
一、全球格局:中国厂商的统治地位
2026年5月,光通信行业独立市场研究机构LightCounting发布了光模块供应商TOP10榜单。
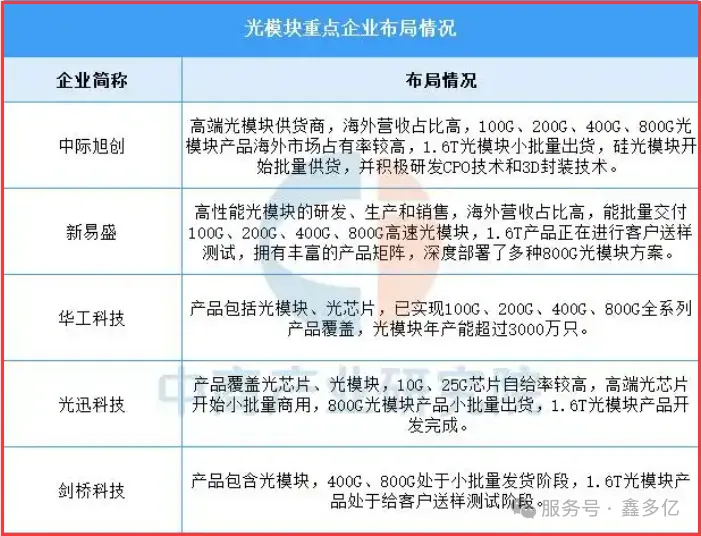
中际旭创排名全球第1,2025年收入53.33亿美元,同比增长61%,是所有主要云公司的领先供应商。受益于1.6T光模块出货量的急剧攀升,其2026年第一季度收入相比2025年第一季度增长了207%。
新易盛反超美国Coherent升至全球第2。2025年收入35亿美元,增长189%。该公司是亚马逊400G和800G光模块的关键供应商,并已通过英伟达等美国大公司的认证。
TOP10中还包括排名第4的光迅科技、第6的纳真科技(原海信宽带)、第7的华工正源、第8的索尔思光电、第10的剑桥科技。一共7家中国光模块厂商进入全球TOP10。
中国厂商合计市场份额超过60%。LightCounting高级分析师曹丽指出:“全球光器件市场已从电信周期转向AI算力驱动的超级周期”。
二、头部企业财务表现
2025年是中国光模块企业的业绩爆发年。
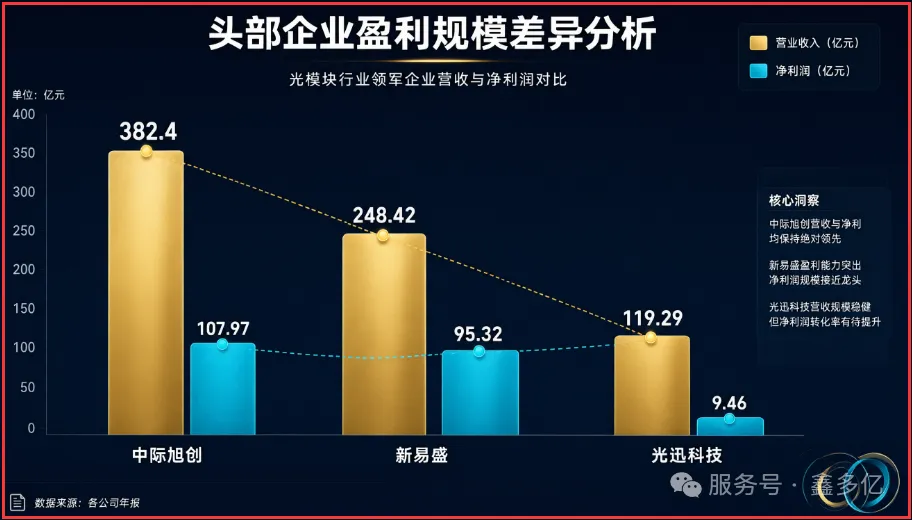
中际旭创2025年实现营业收入382.4亿元,同比增长60.25%;归母净利润107.97亿元,同比增长108.78%。公司拟向全体股东每10股派发现金红利10元(含税)。
新易盛2025年实现营业收入248.42亿元,同比增长187.29%;归母净利润95.32亿元,同比增长235.89%。境外销售收入占比由2024年的78.70%提高至96.16%,光互联产品毛利率为47.81%。公司已构建起覆盖传统可插拔光模块、LPO/LRO、XPO、NPO及CPO等多种互连形态的技术体系。
光迅科技2025年实现营业收入119.29亿元,同比增长44.20%;归母净利润9.46亿元,同比增长43.10%。
三、护城河的重定义
传统光通信的护城河是产能规模和客户关系。今天的护城河是:硅光集成的工程化能力、CPO的技术成熟度与良率、光芯片的自主供应能力、以及AI芯片与光互联的系统级绑定能力。
那些还在用“模块出货量”衡量竞争力的玩家,已经落后了不止一个身位。
第五章光芯片:产业链最锋利的双刃剑
一、断崖式格局
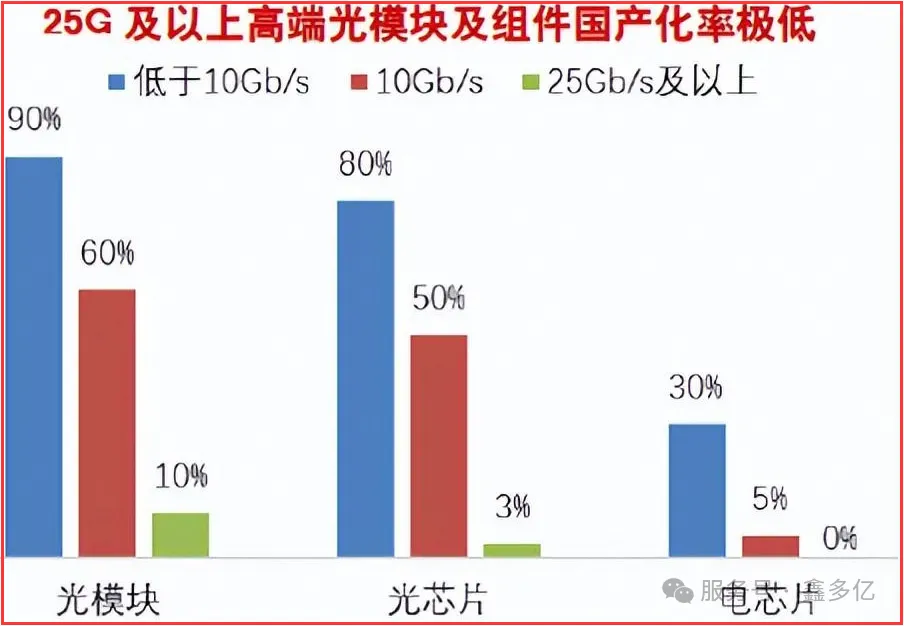
光芯片的国产化率不是一个数字,而是一道断崖。10G及以下的DFB激光器,国产化率约60%,格局已定;25G DFB,降到两成上下;到了100G以上的高速EML——AI算力光模块的主力光源——国产化率不足5%。
断崖的形状说明了一个朴素的道理:替代不是匀速推进的,每上一个速率台阶,技术壁垒就指数级抬高。
二、攻坚进行时
国产阵营2025-2026年最硬的进展,几乎都集中在高速EML和CW光源两个方向。
源杰科技100G EML已经放量,200G EML进入客户送样阶段;面向CPO的70mW CW光源通过客户验证,100mW实现量产。
长光华芯的100G EML量产良率已超过92%,200G EML计划2026年四季度量产。
索尔思光电是国内唯一实现200G EML稳定量产的企业,100mW CW已通过AWS、Coherent认证,300至400mW高功率款已送样英伟达。
但再往上游看一层,软肋就露出来了:所有高速EML、DFB与硅光CW光源都依赖InP衬底,全球九成产能握在日本住友电工和美国AXT手里,2026年缺口预计超过七成,而扩产周期长达18至24个月。英伟达在2026年3月分别向Lumentum和Coherent各砸20亿美元,锁定先进激光组件的产能——一家芯片公司,亲自下场给上游供应商塞钱,翻译过来只有一句话:在AI算力的军备竞赛里,光器件的产能已经成为需要提前锁死的战略资源。
第六章光纤光缆:从FTTH到FTTG的深度延伸
AI浪潮正驱动光纤光缆需求从FTTH(光纤到户)向FTTG(光纤到GPU)深度延伸。
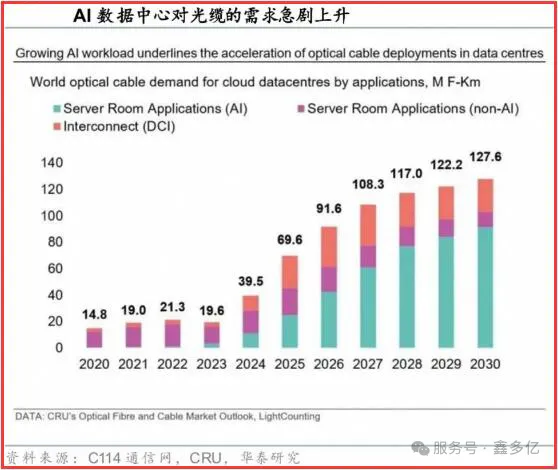
2025年全球数据中心光纤光缆需求同比猛增75.9%,用量达6960万芯公里;2026年预计达9160万芯公里。长飞公司执行董事兼总裁庄丹的表述值得深思:“AI浪潮正驱动光纤光缆需求从FTTH向FTTG深度延伸,光互联技术将重新定义AI基础设施的性能极限”。
海外订单爆发成为今年光纤产业最直观的景气缩影:2026年1至4月,光纤出口额同比增长200.05%;3月单月出口额达2.45亿美元,同比飙升263.84%,出口均价同比上涨204.32%。
但供给端的瓶颈同样凸显。光纤产业链利润与供给上限集中于光纤预制棒环节,该环节技术壁垒高、产线建设周期长达18至24个月。CRU测算,2026年全球光纤光缆总需求达5.77亿芯公里,但有效供给仅为3.97亿芯公里,整体供需缺口1.8亿芯公里。
国内厂商凭借原料保障和完整产业链优势抢占先机。2025年,我国光纤光缆行业出货量达3.72亿芯公里,占全球总量的56.3%,拥有全球最完整的“预制棒—光纤—光缆—光器件—光设备”全产业链体系。
第七章估值:从制造溢价到基础设施定价
一、估值方法论
光通信行业的估值正在经历一场方法论的革命。传统的PE估值法建立在电信资本开支波动和制造周期的假设之上,但2026年的数据显示,AI驱动的光通信增长正在打破传统周期规律,进入结构性增长新阶段。
当实绩的质变达到“与过去不可同日而语”的程度时,PEG和EV/EBITDA比PER更能反映企业的本质价值。
光通信估值应以PEG-ROE为主轴,以PE和EV/EBITDA交叉验证。对于光模块企业,需关注800G/1.6T的收入占比和硅光渗透率;对于光芯片企业,应关注技术节点突破和客户认证周期;对于CPO产业链,应关注技术成熟度和量产时间表。
二、当前估值的位置
高盛预测2026年全球光模块市场规模将达677亿美元,同比增长约50%以上;2027年进一步跃升至1314亿美元,同比增长94%。800G及以上光模块2026-2028年复合增长率约为69%。这些数字为光通信板块的长期估值提供了坚实的锚。
AI整机柜出货量从1.9万柜到16.3万柜的指数级扩张,ASIC在全球AI芯片中的占比从50%到55%的持续提升,以及1.6T向3.2T的技术代际切换——每一个变量都在为光通信板块的估值中枢提供坚实的基本面支撑。
第八章趋势预判与战略路线图
一、四大核心趋势
算力互联基础设施化:光模块从“网络设备配件”升级为“AI算力集群的神经系统”。高盛预计2026年全球光模块市场677亿美元,2028年达1485亿美元,三年复合增长率超40%。
共封装光学主流化:800G可插拔逼近物理极限,CPO成为延续光互联性能提升的核心路径。2026年是CPO量产元年,市场规模预计达80亿美元。
硅光集成战略资源化:硅光从“替代方案”变为“主流选择”。天孚通信在投资者交流中明确表示,2026年将继续锚定AI算力带来的确定性市场需求,聚焦下一代高速率产品、CPO配套产品、硅光技术等关键方向。
光芯片国产替代体系化:从25G及以下的高国产化率向25G以上高速光芯片的系统性突破。工信部明确目标:2028年核心光芯片自主可控率≥70%。
二、行业终局研判
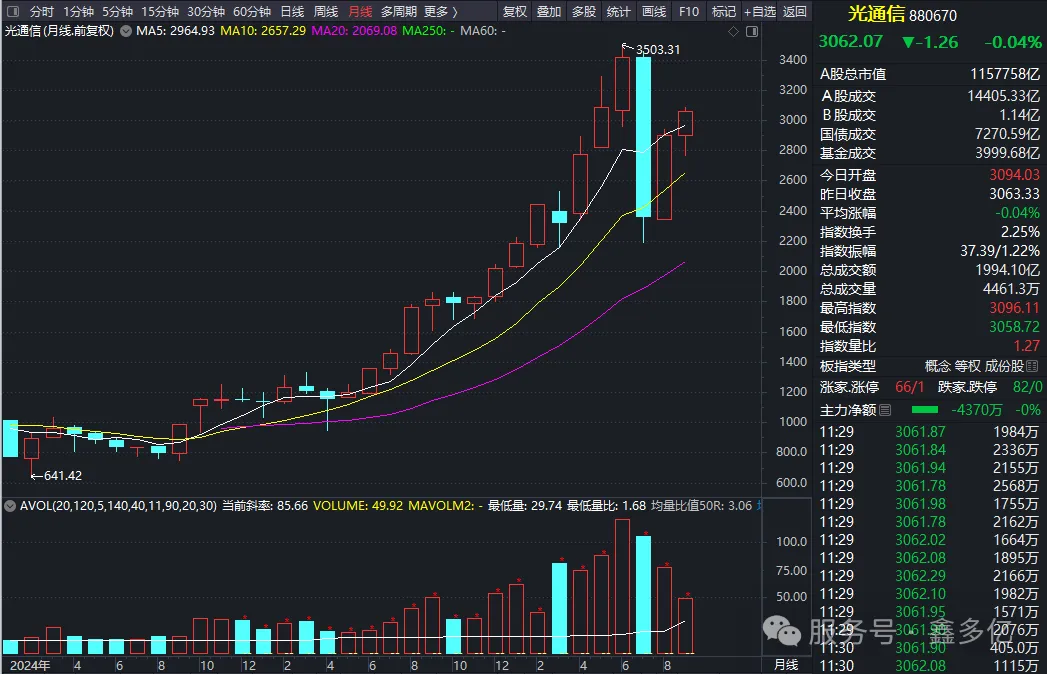
光通信板块从2024年成立以来,历经了近2年时间的蛰伏,在各大光通信上市公司业绩逐步转好之际,机构已经在底部区域完成了“吸筹+建仓”的一个动作,然后就开启了波澜壮阔的主升浪行情,直到26年7月份才历经了较大的回调。
后续展望到2030年前后,全球光通信行业将呈现“光模块寡头+硅光平台垄断者+CPO技术联盟+光芯片隐形冠军”的多层权力结构。然后板块将形成龙头效应,头部公司的股价依然会高企,而整体板块则会呈现波段上升的特征。
中国企业的机会在于:在光模块组装和硅光集成领域继续保持全球领先,在光芯片领域加速追赶,在CPO领域抢占工程化先机。SEMI中国总裁冯莉的断言值得深思:这不是一轮新的周期,这是一个新时代的开始。
三、战略启示
对于决策者而言,几个判断值得深思:
AI算力是唯一的确定性。高盛三年内三次上调光模块市场预测,上调幅度从33%到115%——这种幅度的修正本身说明,AI算力对光互联需求的拉动远超传统分析框架的预期。
CPO是下一个十年的主战场。当可插拔架构逼近物理极限,光电共封装将成为算力提升的核心杠杆。
光芯片的窗口期不会永远敞开。海外验证周期长达18-24个月,2025-2027是国产替代的黄金期,2028年后海外新产能落地,窗口期将收窄。
光通信不是短期博弈,是算力时代的基础设施竞赛。工信部2026年6月印发的《“人工智能+信息通信”创新发展实施意见》,将高速光电芯片列为核心攻关对象——这不仅是产业政策,更是国家意志在算力基础设施领域的具体投射。
结语
中国光通信行业正站在一个历史性的拐点上。677亿美元的全球光模块市场、382亿元的中际旭创营收、60%以上的中国厂商全球占比——这些数字既是过往的注脚,也是未来的起跑线。
从可插拔到CPO、从电信到AI算力、从组装到芯片——这场转型的深度和烈度,将决定谁能在2030年的全球光通信版图上占据一席之地。
高盛的预测是冷酷的:2028年全球光模块市场1485亿美元,3.2T将占市场价值约55%。这意味着,未来三年内,全球光通信行业将围绕AI算力互联完成一次彻底的重构。那些不在AI算力版图上的玩家,将发现自己被压缩在一个不断萎缩的剩余市场里。
光速的竞赛不会停歇,CPO的技术攻关不会逆转,光芯片的突破不会等人。对于这个行业的所有参与者而言,唯一的问题不是“变革是否会发生”,而是“当变革发生时,你在哪里”。
免责声明:本报告基于公开资料整理,仅用于行业研究与战略讨论,不构成证券投资建议、交易要约、法律意见或监管审批判断。


发表评论
发表评论: