
 研报速递

政策环境:“十五五”规划相关条款解读
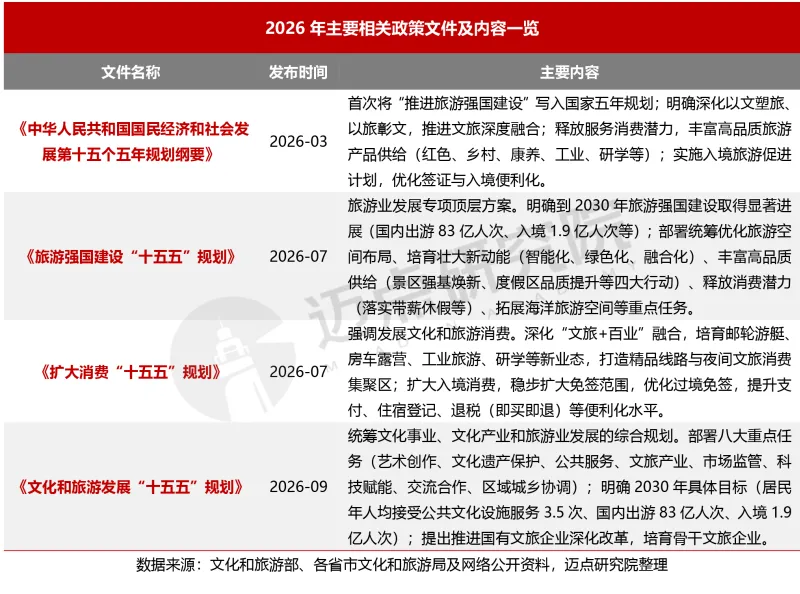
1.政策文件梳理
2026年密集出台相关政策文件,构建了“十五五”时期文旅产业发展的“顶层设计—专项主线—消费场景—综合落地”四维政策体系。整体呈现出四大核心转变:一是战略层级跃升,旅游强国首次写入国民经济顶层设计,文旅被赋予拉动内需、展示国家形象的支柱性产业使命;二是发展逻辑换挡,从粗放的规模扩张全面转向“存量提质(景区强基焕新)+新业态培育(沉浸式、跨界融合)”;三是消费双轮驱动,在深挖国内消费潜力(落实带薪休假、交旅融合)的同时,强力打通入境游堵点(免签、支付、退税便利化);四是主体改革深化,明确鼓励国有文旅企业整合重组与深化改革,倒逼经营逻辑从“资产归集”转向“现金流与运营效率”。这标志着文旅产业正式进入以“高质量发展与深度融合”为核心的新周期。
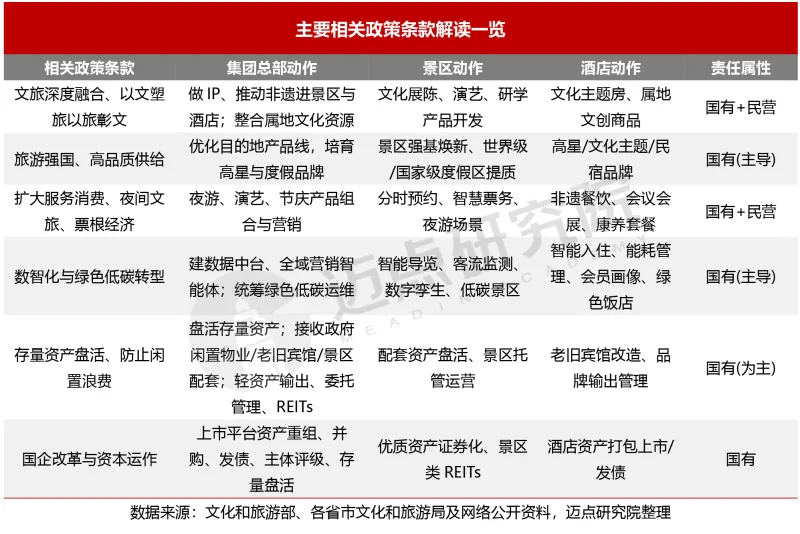
2.政策条款解读
政策信号沿“条款—动作—主体”链条传导,核心呈现三大转向:一是竞争力从“资源占有”转向“运营能力”,存量盘活与品牌输出成核心标尺;二是收入从“门票+房费”转向复合消费生态,演艺、研学、康养等推动景区酒店走向“产品包”;三是模式从“重资产投入”转向“存量盘活+轻资产输出+资本运作”,REITs与资产证券化打通国企“投融管退”。政策传导之下,国企主导数智化与高品质供给,与民企互补协同,倒逼经营逻辑从“资产归集”全面转向“运营增效、内容赋能与资本化运作”。
1.总体概况
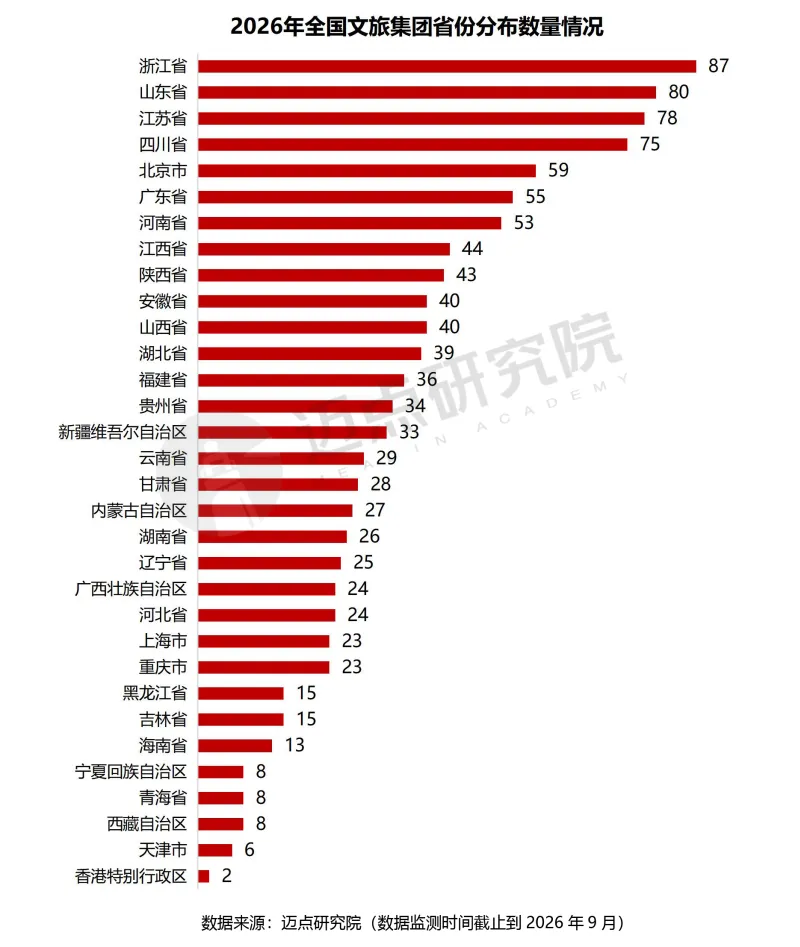
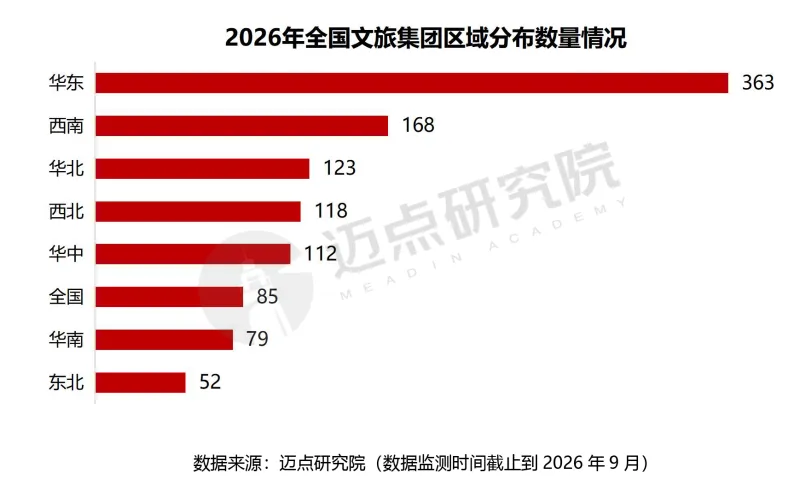
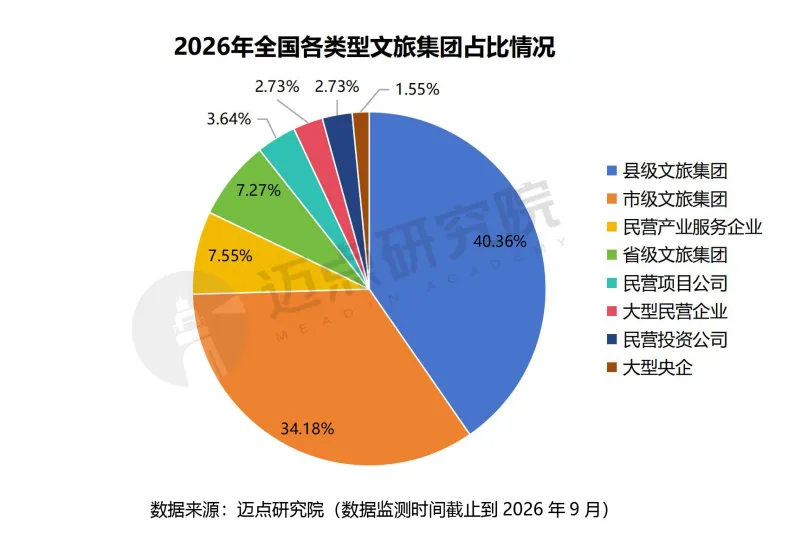
据迈点研究院数据监测,截至2026年9月,全国文旅集团总量1100家,总体呈现“国资主导、民营补充”的发展格局。从股权性质看,国有主体在数量上占据绝对主导(占比83.36%),民营以产业服务、项目投资、大型民企等形态作为补充(占比16.64%);从层级看,呈现“央企—省级—市级—县级”四级金字塔,县、市级构成金字塔底座与腰部,是行业的基本盘。
国有主体:国有文旅集团深度剖析
国有文旅集团是落实“十五五”文旅战略的核心载体,涵盖大型央企、省级文旅集团、市级文旅集团、县级文旅集团四大类别。基于45家国有文旅集团2026年上半年财务数据,可看到当前国有文旅平台的经营现状、业务布局与共性痛点,并分层级研判未来行动方向。
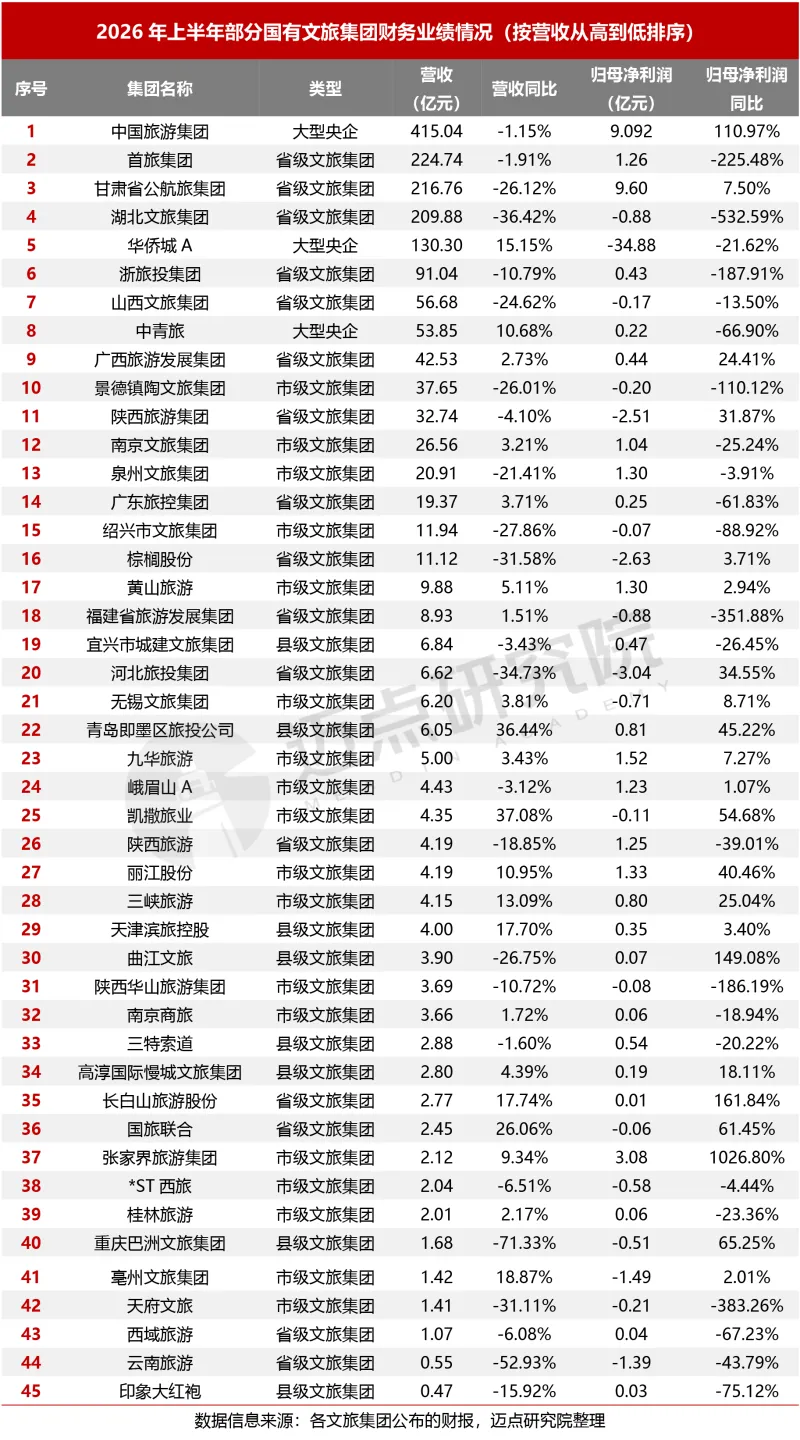
据迈点研究院不完全统计的45家国有文旅集团财务数据,2026年上半年呈现“头部高度集中、省级大而偏弱、景区类平台韧性凸显、亏损集中于个别主体”的特征。
头部阵营高度集中,且存在明显断层。营收超百亿的5家——中国旅游集团(415.04 亿元)、首旅集团(224.74 亿元)、甘肃省公航旅集团(216.76 亿元)、湖北文旅集团(209.88 亿元)、华侨城A(130.30 亿元)——合计1196.72 亿元,占样本总营收69.9%;中国旅游集团以415.04亿元遥遥领先,是营收、利润双正的百亿级平台;而浙旅投集团(91.04 亿元)之后直接落入十亿量级区间,营收断层显著。
省级平台“大而偏弱”,营收与利润严重倒挂。省级文旅集团16家合计营收931.44 亿元(占样本54.4%),合计归母净利仅1.72亿元,净利率0.18%;16家中8家亏损、8家盈利,盈利主体增速普遍放缓,亏损原因多与重资产折旧摊销、财务费用及非主业包袱相关。
景区类平台韧性突出,盈利质量领先。黄山旅游、九华旅游、丽江股份、峨眉山A、三峡旅游等依托核心景区资源的上市平台多数实现“营收稳增+利润正增”,张家界归母净利同比+1026.80%、长白山旅游股份+161.84%、曲江文旅+149.08%。其共性在于客流回暖与减亏增效叠加,单一核心资源的经营杠杆被充分释放。
县级平台“小而活”,盈利面反而高。8家县级样本中7家盈利、仅1家亏损,其中即墨区旅投营收、归母净利同比分别增长36.44%、45.22%,天津滨旅控股营收、归母净利同比分别增长17.70%、3.40%,反映体量小、包袱轻、聚焦单点资源的县级主体在盈利质量上好于部分省级大集团。
综上,营收向百亿级央企与省级平台集中,但利润向景区型与县级小体量平台转移;省级大集团的规模优势未能转化为盈利优势,重资产与复合业务的成本刚性是核心矛盾,这也决定了“十五五”期间国有文旅集团必须从“拼规模、铺摊子”转向“算细账、做运营”。
2.共性痛点
重资产包袱与盈利弹性错配。45家样本中,省级文旅集团合计营收931.43亿元、归母净利仅1.71亿元,净利率0.18%,核心原因在于历史积累的重资产项目折旧摊销、财务费用刚性支出,叠加部分项目客流培育期长、回报周期远超预期。华侨城A上半年亏损34.88亿元即为典型,营收增长15.15%的同时亏损扩大21.62%,“增收不增利”的本质是重资产模式下的成本刚性。
业务庞杂导致文旅主业“含金量”不足。头部省级集团营收体量大,但交通、贸易、工程等非文旅业务占比高,真正由景区、酒店、演艺等文旅核心业态贡献的利润有限。这与“十五五”规划培育“链主型骨干文旅企业”的要求存在差距——平台功能强于产业功能,融资属性强于运营属性。
市场化运营能力与消费需求升级不匹配。部分市、县级集团收入仍依赖门票、政府补贴或基建回款,面向大众消费市场的产品迭代、品牌运营、内容策划能力不足。对照规划提出的沉浸式体验、夜间经济、研学康养等新业态方向,多数国有集团尚处于“有资源、无内容,有空间、无场景”的阶段。
存量资产运营效率偏低,盘活路径不清晰。前期大规模建设形成的景区、酒店、演艺设施普遍存在入住率、复购率、坪效不高的问题,部分项目甚至处于闲置或半闲置状态。尽管政策鼓励REITs、资产证券化等盘活工具,但多数集团缺乏清晰的资产梳理、产权规范与现金流包装能力,难以对接资本市场。
3.行动方向
省级文旅集团:需从“融资平台”向“产业运营与资本运作平台”转型。推进专业化重组,剥离非主业板块,集中资源于景区运营、酒店管理、演艺等高附加值业态,对标“链主企业”重塑结构。发挥资本优势,探索REITs等证券化路径盘活存量、置换高息债务。同时,通过品牌授权、管理输出等轻资产模式向市县下沉,将规模体量转化为标准控制力与网络协同。
市级文旅集团:需从“资源持有者”升级为“城市目的地运营商”。景区端推进智慧化与低碳化改造,以二次消费替代门票依赖;城市端依托商旅文体健融合,开发夜游、演艺、赛事等复合产品,推动酒店转型消费入口。承接入境游便利化红利,提升多语种服务与国际标准,并加强区域线路共建与渠道共享,以联动破解单点城市的资源天花板与同质化困局。
县级文旅集团:应立足“小而活”,避免“大而全”。聚焦单点做深做透,集中资源打造1-2个核心产品(景区、街区或民宿集群),形成差异化壁垒。运营短板通过托管、混改引入专业力量弥补。主动对接省市集团网络,成为其轻资产输出的承接节点;在地端深耕乡村旅游、研学、非遗等高频低客单价业态,以“小体量、高复购”模式实现可持续盈利。
“十五五”是文旅产业从“有没有”转向“好不好”、从资源占有转向运营能力的分水岭。对千余家文旅集团而言,胜负手不在再拿多少资源、再建多少项目,而在把存量资源转化为稳定现金流与可复制运营标准——存量盘活是基本功,内容赋能是放大器,资本化运作是加速器。率先跑通三者闭环的企业,才有望由平台型国资成长为链主型骨干文旅企业。
趋势一:经营逻辑从“拼规模”转向“算细账”。省级集团营收占比高而净利率偏低的倒挂,反映重资产、高负债、弱现金流模式难以为继。“十五五”重点不是继续铺摊子,而是剥离交通、贸易、工程等非主业,集中资源做景区运营、酒店管理、演艺等高附加值业态;同步以REITs、类REITs、资产证券化打通“投融管退”,用存量现金流置换高息债务。随着5A/4A景区及配套酒店纳入REITs申报范围、常态化推荐机制完善,景区类资产证券化将从个案走向批次推进,但落地节奏仍取决于产权合规、收益稳定性和运营标准化。
趋势二:竞争单位从“单点景区”升级为“目的地生态”。门票依赖和“有资源无内容、有空间无场景”的模式空间越来越小。市级与景区型集团应转向城市目的地运营商:以夜游、演艺、赛事、康养、研学延长停留,以智慧化、低碳化降本,以商旅文体健融合提升客单。张家界、长白山、曲江文旅等利润高弹性表明,核心资源仍具经营杠杆,但释放前提是产品迭代、复购提升与二次消费,而非继续追加重投资。
趋势三:入境便利化与数智化构成“双轮红利”。免签扩容、支付与住宿登记便利化、离境退税“即买即退”无纸化及异地通办,叠加带薪休假、交旅融合,为国企、民企打开双重增量。国企主导数智底座与高品质供给(数据中台、智能导览、数字孪生、绿色饭店),民企补齐沉浸式演艺、内容IP、细分服务,由同质竞争转向协同分工;县级平台以“小而活”做深单点,通过托管、混改接入省市轻资产输出,成为下沉承接节点。
发表评论
发表评论: