
 研报速递
港股IPO市场表现深度分析报告
(2019.12.31以后新发行上市公司,统计截至2026年9月30日)
一、核心结论(Executive Summary)
对2020年以来约710家港股新上市公司的全景复盘,可以得出以下八大核心结论:
1. 总量:七年超700家上市、募资超1.6万亿港元,波动呈"U型反转"。
2020-2026年前9月,港交所累计新增上市公司约711家,累计IPO募资约16,414亿港元。市场经历2020-2021年高峰(募资均超3300亿)→2022-2023年冰点(2023年仅463亿,二十年最低)→2024年回暖→2025-2026年爆发(2026年前9月募资3879亿已超2025全年,全年有望冲击2010年历史纪录)的完整周期。
2. 赚钱效应:首日"打新"赚钱但胜率不稳,长期持有大概率亏损。
七年平均首日破发率约38%,2021年最高达76%、2025-2026年最低降至20%-23%;但拉长看,上市满1年的新股超额收益中位数约-17.7%,2026年新股上市3个月后超七成(82/108)已跌破发行价。"首日卖、不恋战"是港股打新的铁律。
3. 结构:市场由"地产金融"彻底转向"科技+医药",A+H成绝对主力。
2025-2026年"先A后H"爆发:2025年19家A股公司赴港(募资1400亿,占近半壁江山),2026年前9月已达34家(募资超2400亿,占比超六成)。宁德时代、中际旭创、立讯精密、胜宏科技、恒瑞医药等龙头主导募资榜,港股资产结构已完成从互联网/地产向AI硬件、新能源、创新药的切换。
4. 头部效应:前十大IPO长期贡献一半以上募资,"哑铃型"分化极致。
除2020年(京东、京东健康、网易等中概回流)外,历年Top10募资占比多在50%-78%之间。2025年8家百亿级新股合计占52.75%;2026年前9月Top10占近五成。小市值新股(募资<2亿港元)大量充斥,沦为高波动的"壳票"。
5. 18A生物科技:冰火两重天,二级市场仍在消化估值。
18A累计上市94家、募资约1480亿港元。2024-2026年样本破发率高达61.3%、自高点回撤中位数-58.6%;但2025年板块整体大涨82%,康方生物(+557%)、药捷安康-B(+793%)、映恩生物(+229%)等创新药兑现期标的与"上市越久跌越深"的伪Biotech形成极端分化。
6. 18C特专科技:单笔融资效率是18A的2倍,再融资反超IPO。
18C累计23家、募资403.6亿港元,每家平均17.5亿(vs 18A的15.7亿)。2026年再融资规模(594亿)已达IPO的1.47倍,智谱一家年内累计募资超755亿港元。AI/机器人是绝对主线,但超六成公司尚未启动再融资,板块内部同样分层。
7. 股王与雷王:分化极端,"稀缺性龙头"与"伪成长"天壤之别。
最大赢家:老铺黄金(+3356%,2024年上市以来最强新股)、药捷安康-B(+793%)、康方生物(+557%)、泡泡玛特(+347%)、越疆(+200%)。最大输家:出门问问(-87%)、北森控股(-86%)、天津建发(-86%)、佳辰控股(-83%)。共同规律:赢家均为具备全球竞争力或稀缺商业模式的公司;输家多为赛道拥挤、烧钱无底、以"伪AI/伪SaaS"概念包装的小盘股。
8. 2026年警示:打新狂热正在退潮,破发潮再度抬头。
2026年上半年新股供给井喷(6月单月24家、7月上旬17家),叠加AI/硬科技估值透支,7-8月破发率回升至36.8%,9月首日破发率达63.6%。江波龙、麦科田、梅卡曼德等热门标的相继破发,"先A后H"大面积折价(立讯精密-14%、赛力斯-19%)。打新从"闭眼买"重回"精选模式"。
二、年度总量:从过山车到全面爆发
2.1 七年IPO数量与募资额全景
2020-2026年前9月,港交所累计新上市公司约711家,累计募资约16,414亿港元。各年度数据如下:
年度 | 新上市公司数 | 募资额(亿港元) | 首日破发率 | 较发行价破发率(最新) |
2020 | 154 | 3,973 | 27.3% | 49% |
2021 | 99 | 3,314 | 73.7% | 76% |
2022 | 82 | 1,046 | 54.9% | 65% |
2023 | 73 | 463 | 31.5% | 43% |
2024 | 70 | 881 | 35.7% | 53% |
2025 | 117 | 2,858 | 23.1% | 38% |
2026(1-9月) | 116 | 3,879 | 20.4% | 75% |
合计 | 约711 | 约16,414 | 平均约38% | — |
注:2026年破发率为截至9月15日对当年108只新股的统计快照;2022-2023年破发率为估算值。各数据源统计口径略有差异(是否含介绍上市/转板/De-SPAC)。
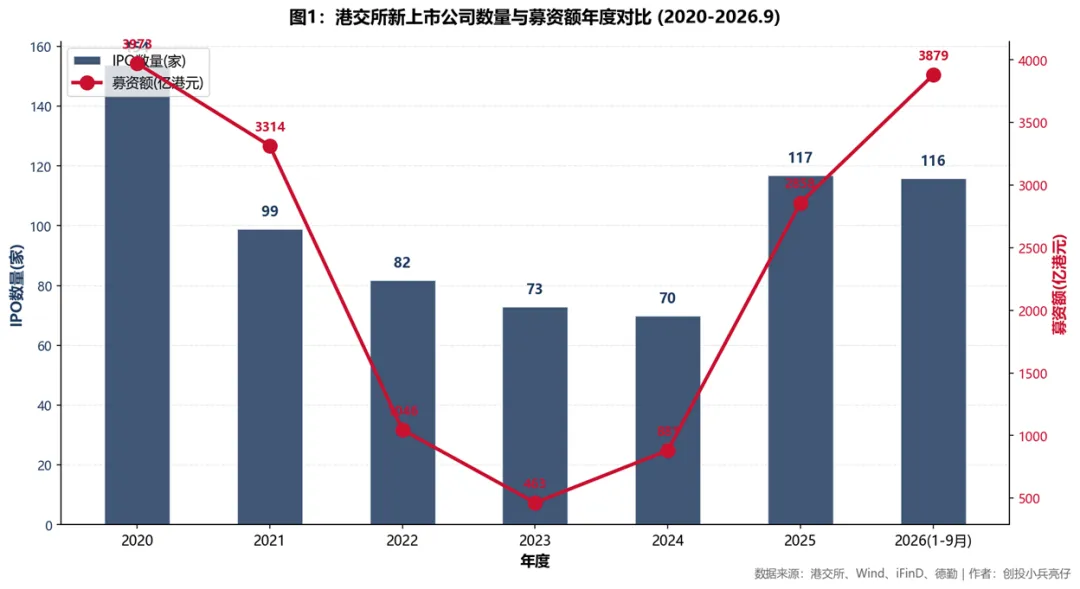
图1:港交所新上市公司数量与募资额年度对比(2020-2026.9)
2.2 周期解读:三年一波完整轮回
2020-2021年(高峰期):中概股回流潮(京东、网易、百度、B站、快手)叠加疫情流动性宽松,两年募资7,287亿港元。但2021年破发率飙升至76%,为七年最差——高估值发行+监管风暴+港股熊市三重打击。
2022-2023年(冰点期):美联储激进加息、地缘政治扰动,2023年募资仅463亿港元,创二十年新低,"国际金融中心遗址论"甚嚣尘上。18A生物科技估值腰斩,板块市值较2021年峰值蒸发超60%。
2024年(回暖期):美联储降息周期开启,港股结束四年连跌。美的集团357亿港元创2021年以来最大IPO,全年募资881亿(+90%)。
2025-2026年(爆发期):证监会"五项对港合作举措"+港交所科企专线+18C门槛下调三箭齐发,A+H浪潮引爆市场。2025年募资2,858亿重夺全球第一;2026年前9月已达3,879亿(+112%),德勤预计全年冲击4,800亿、挑战2010年历史纪录。
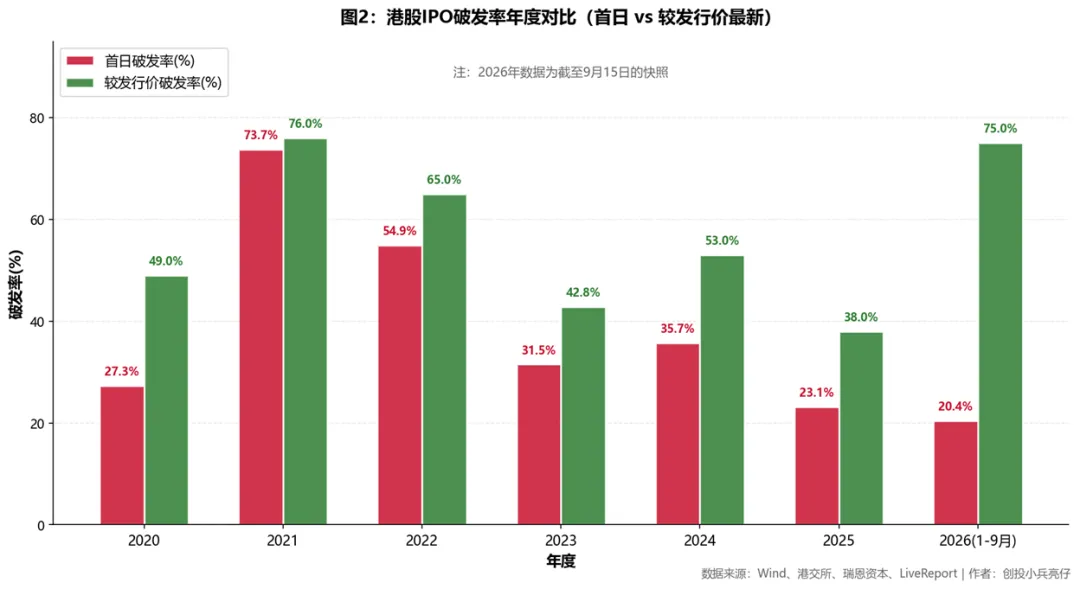
图2:港股IPO破发率年度对比(首日 vs 较发行价最新)
2.3 破发率的"明暗两面"
首日破发率在2021年触顶(76%)后逐年改善,2025年降至23%、2026年前9月20.4%,主因:①定价机制改革(2025年8月起允许机制B,发行人可自主分配10%-60%给机构,定价权向机构倾斜);②基石投资者占比提升(2026年83/100只新股引入基石,认购总额约1,125亿港元)。
但"暗面"在于:首日不破发≠赚钱。2026年前9月108只新股中,截至9月中旬已有82只(约76%)跌破发行价。2025年11月以来首日破发率一度回升至50%,2026年9月更达63.6%。根本原因是"堆量发行"下二级资金接盘意愿跟不上供给节奏,一级市场定价与二级真实风险偏好出现系统性错位。
三、冰与火:明星股王与破发雷王
3.1 累计涨幅明星榜
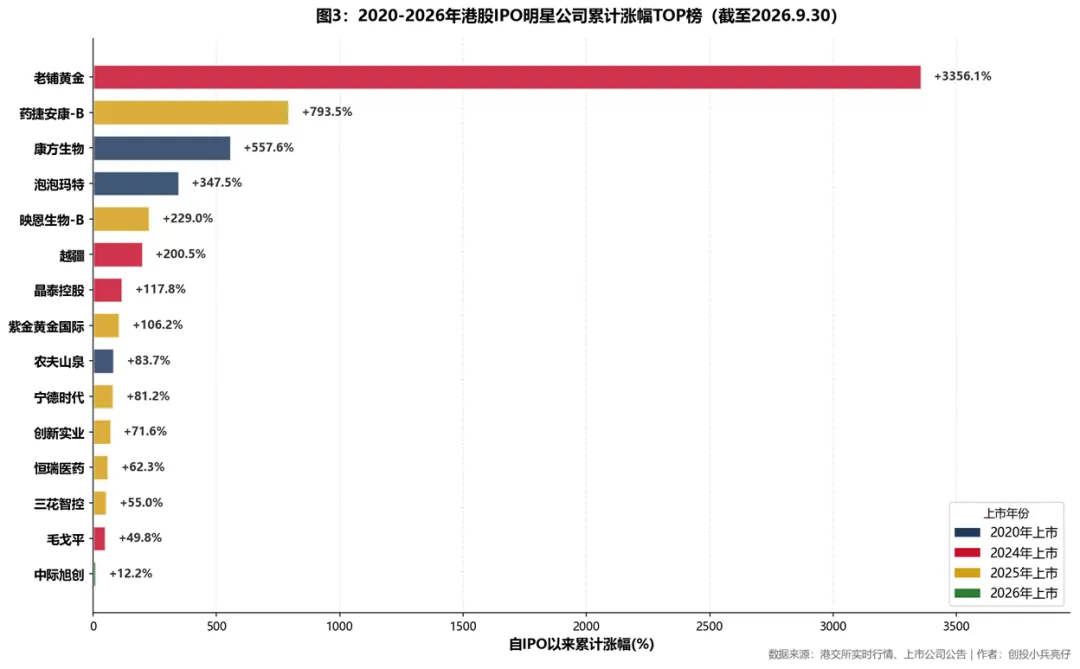
图3:2020-2026年港股IPO明星公司累计涨幅TOP榜(截至2026.9.30)
公司 | 代码 | 上市日期 | 发行价(HKD) | 现价(HKD) | 累计涨幅 | 赛道 |
老铺黄金 | 06181.HK | 2024-06-28 | 9.45 | 326.60 | +3,356% | 高端黄金珠宝 |
药捷安康-B | 02617.HK | 2025-06-23 | 13.15 | 117.50 | +793% | 创新药(18A) |
康方生物 | 09926.HK | 2020-10-13 | 16.18 | 106.40 | +557% | 创新药(18A) |
泡泡玛特 | 09992.HK | 2020-12-11 | 34.12 | 152.70 | +347% | 潮玩消费 |
映恩生物-B | 09606.HK | 2025-04-15 | 35.20 | 115.80 | +229% | ADC创新药(18A) |
越疆 | 02432.HK | 2024-12-23 | 18.80 | 56.50 | +200% | 协作机器人(18C) |
晶泰控股 | 02228.HK | 2024-06-13 | 5.28 | 11.50 | +118% | AI制药(18C) |
紫金黄金国际 | 02259.HK | 2025-09-30 | 71.50 | 147.40 | +106% | 黄金矿业 |
农夫山泉 | 09633.HK | 2020-09-08 | 21.50 | 39.50 | +84% | 饮料消费 |
宁德时代 | 03750.HK | 2025-05-20 | 263.00 | 476.60 | +81% | 动力电池 |
明星股三大共性:①全球稀缺性资产(老铺黄金之古法黄金奢侈品、泡泡玛特之潮玩、宁德时代之全球电池霸主);②业绩兑现能力(康方生物依沃西单抗BD出海、农夫山泉持续高ROE);③赛道景气与资金共振(创新药BD潮、AI机器人、黄金牛市)。
3.2 破发雷王榜
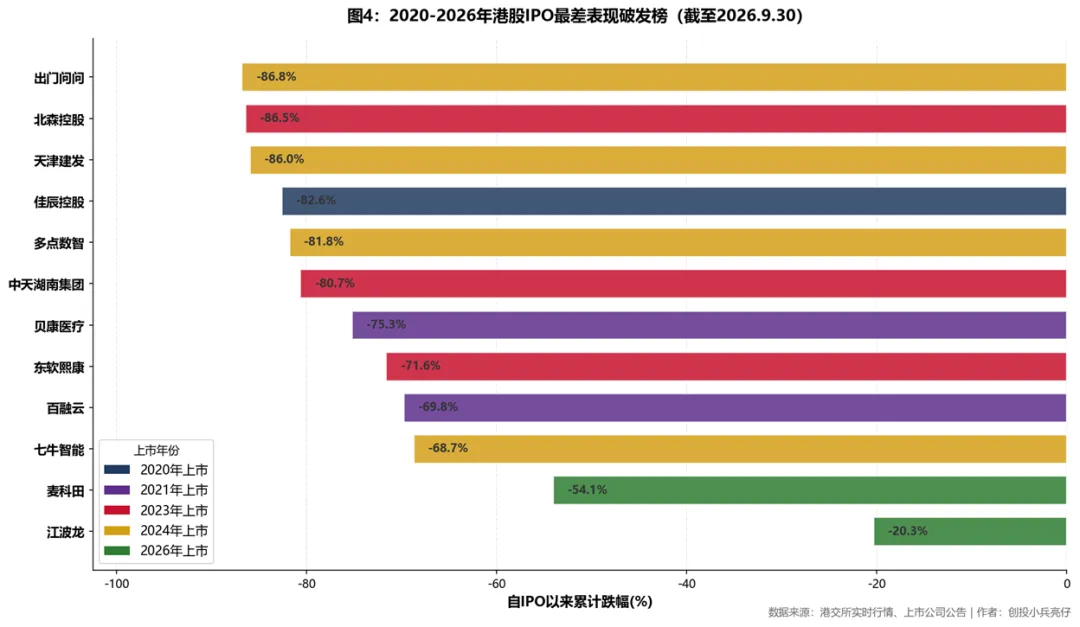
图4:2020-2026年港股IPO最差表现破发榜(截至2026.9.30)
公司 | 代码 | 上市日期 | 发行价(HKD) | 累计跌幅 | 主要教训 |
出门问问 | 02438.HK | 2024-04-24 | 3.80 | -87% | 伪AI独角兽,大客户流失,连续亏损 |
北森控股 | 09669.HK | 2023-04-13 | 29.70 | -86% | HR SaaS烧钱扩张,盈利遥遥无期 |
天津建发 | 02515.HK | 2024-04-23 | 17.50 | -86% | 认购不足罕见破发,区域工程公司 |
佳辰控股 | 01937.HK | 2020-12-31 | 1.40 | -83% | 传统建材,业绩快速变脸 |
多点数智 | 02586.HK | 2024-12-23 | 12.00 | -82% | 零售SaaS连续巨亏,关联交易依赖 |
中天湖南集团 | 02433.HK | 2023-03-30 | 1.18 | -81% | 细价工程股,流动性枯竭 |
贝康医疗 | 02170.HK | 2021-02-08 | 27.36 | -75% | 高估值发行,集采冲击 |
东软熙康 | 09686.HK | 2023-09-28 | 4.76 | -72% | 互联网医疗变现困难 |
百融云 | 06608.HK | 2021-03-31 | 31.80 | -70% | 金融科技监管收紧 |
麦科田 | 02041.HK | 2026-09-08 | 35.50 | -54% | 超购435倍仍破发,估值透支 |
雷王四大共性:①收入依赖单一大客户或关联方;②持续亏损且亏损扩大、无清晰盈利路径;③赛道叙事退潮后估值坍塌(2021年新消费/SaaS、2024年伪AI);④小盘低流动性,解禁抛压即崩盘。
四、A+H浪潮:本轮周期的绝对主线
2025-2026年港股IPO最重要的结构性变化是"A+H"双重上市的爆发。2025年19家A股公司赴港上市(募资1,399.93亿港元,占全年52.75%中的主要部分),2026年前9月进一步升至34家(募资超2,400亿港元,占比超六成),均刷新历史纪录。
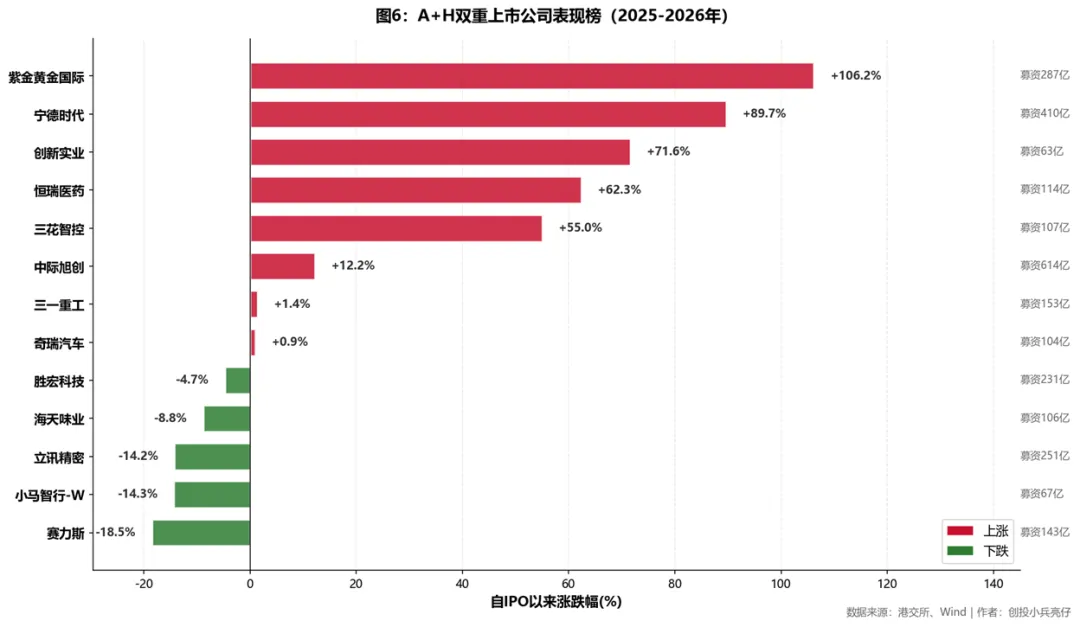
图6:A+H双重上市公司表现榜(2025-2026年,截至2026.9.30)
4.1 代表性A+H公司表现
公司 | 上市日期 | 募资额(亿港元) | 较发行价涨跌 | 点评 |
中际旭创 | 2026-04-10 | 614 | +12% | 近七年最大IPO,AI光模块龙头 |
宁德时代 | 2025-05-20 | 410 | +90% | 全球第二大IPO,H股对A股溢价约10% |
立讯精密 | 2026-07-09 | 251 | -14% | 首日盘中跌9%,Apple链估值承压 |
胜宏科技 | 2026-04-22 | 231 | -5% | 首日曾涨50%,此后持续回调 |
紫金黄金国际 | 2025-09-30 | 287 | +106% | 黄金牛市+稀缺资产 |
三一重工 | 2025-10-28 | 153 | +1% | 机械龙头,H股小幅溢价 |
赛力斯 | 2025-11-05 | 143 | -18% | 问界销量波动,市场分歧大 |
恒瑞医药 | 2025-05-23 | 114 | +62% | 创新药一哥,国际化叙事 |
三花智控 | 2025-06-23 | 107 | +55% | 机器人+热管理双题材 |
海天味业 | 2025-06-19 | 106 | -9% | 消费白马,H股定价折让 |
奇瑞汽车 | 2025-09-25 | 104 | +1% | 年内最大车企IPO |
创新实业 | 2025-11-24 | 63 | +72% | 电解铝龙头,低估值修复 |
4.2 A+H现象的深层逻辑
① 政策驱动:2024年4月证监会五项对港合作举措明确支持内地行业龙头赴港;2025年8月港交所将A+H发行人初始公众持股量要求调整为"10%或30亿港元市值孰高",大幅降低合规门槛。
② 估值套利与国际化:多数A+H公司H股定价较A股折让20%-40%,本质是为国际投资者提供"折价买入中国核心资产"的机会;宁德时代H股一度较A股溢价60%,则是全球资金对稀缺龙头的追捧。
③ 融资结构:38只"先A后H"项目贡献2026年前三季度近七成融资额。基石投资者中GIC、淡马锡、阿布扎比投资局、科威特投资局等主权基金频现,国际资本对中国资产的配置意愿显著修复。
④ 风险提示:A+H并非"稳赚"标签——赛力斯(-18%)、小马智行(-14%)、立讯精密(-14%)、海天味业(-9%)均已破发。当发行定价锚定A股估值而港股流动性有限时,折价破发是常态而非例外。
五、制度红利板块:18A生物科技 vs 18C特专科技
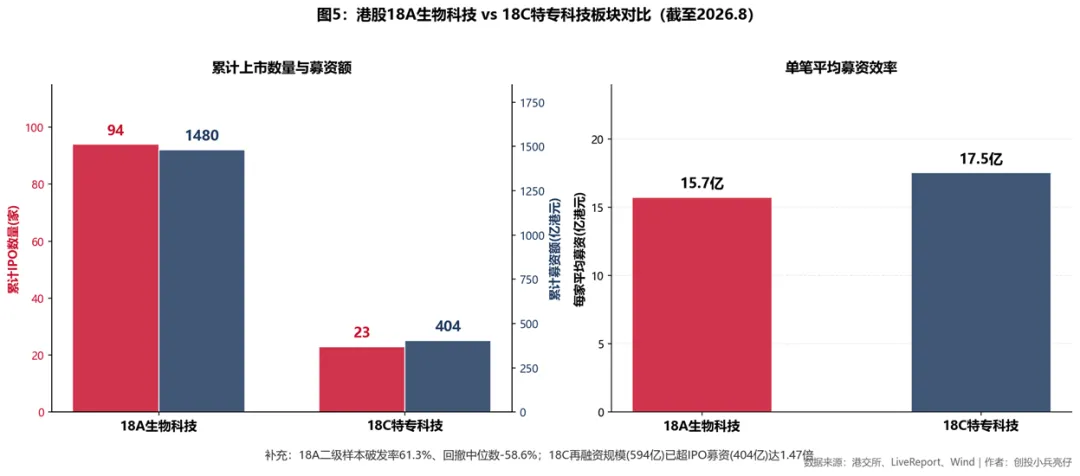
图5:18A生物科技 vs 18C特专科技板块对比(截至2026年)
5.1 18A:发行火热,二级承压
自2018年4月开闸以来,18A累计上市94家、IPO募资约1,480亿港元。板块经历2021年估值泡沫(市值峰值)→2022-2023深度回调(蒸发超60%)→2024-2026修复(2025年指数涨82%,市值修复至峰值的50%-60%)的完整周期。
但二级市场仍在消化估值:以2024年1月-2026年6月上市的31家公司为样本,破发率61.3%、自历史高点回撤中位数-58.6%,3家因审计问题停牌。一条清晰的规律是"上市时间越长,回撤越深"——2024年上市样本回撤中位数-73.6%,2025年样本-84.9%,2026上半年样本仅-32.9%。这指向同一个机制:基石6个月锁定、Pre-IPO股东6-12个月禁售,抛压集中在上市后第6-24个月集中释放,次新股股价包含"解禁未至"的时间溢价。
分化案例:康方生物(+557%)、信达生物、科伦博泰(BD+LP-284)已远超发行价;北海康成年内涨12倍但较发行价仍低85%;歌礼制药从暴跌95%到一年暴涨20倍(GLP-1管线兑现)——临床数据与BD出海是18A估值重估的唯一硬通货。
5.2 18C:单笔效率翻倍,再融资反超IPO
18C章2023年3月落地,截至2026年8月累计23家、募资403.6亿港元,每家平均17.5亿港元(约为18A的1.9倍/2倍于2026年边际水平)。2026年上半年13家18C公司募资约267亿港元,平均每家22.9亿,单笔效率是同期18A(11.4亿)的两倍。
最值得记录的结构性变化:截至2026年8月,23家18C公司再融资总额594.26亿港元,已达IPO募资的1.47倍。智谱上市8个月累计募资超755亿港元(IPO 49亿+两轮配售471亿+可转债236亿),MINIMAX、壁仞科技再融资均超IPO。再融资能力正在成为硬科技公司的"分水岭"——但仅8家(35%)完成配售,超六成尚未启动。
风险面:18C上市首日分化同样极端(诺比侃首日+364%、瑞为技术3646倍超购却首日破发),"一级市场抢筹热度"与"二级市场定价判断"是两回事。18C适用期窗口至2027年8月,届时未达标公司面临规则退坡压力。
六、募资结构与行业变迁
6.1 头部效应:Top10贡献半壁江山
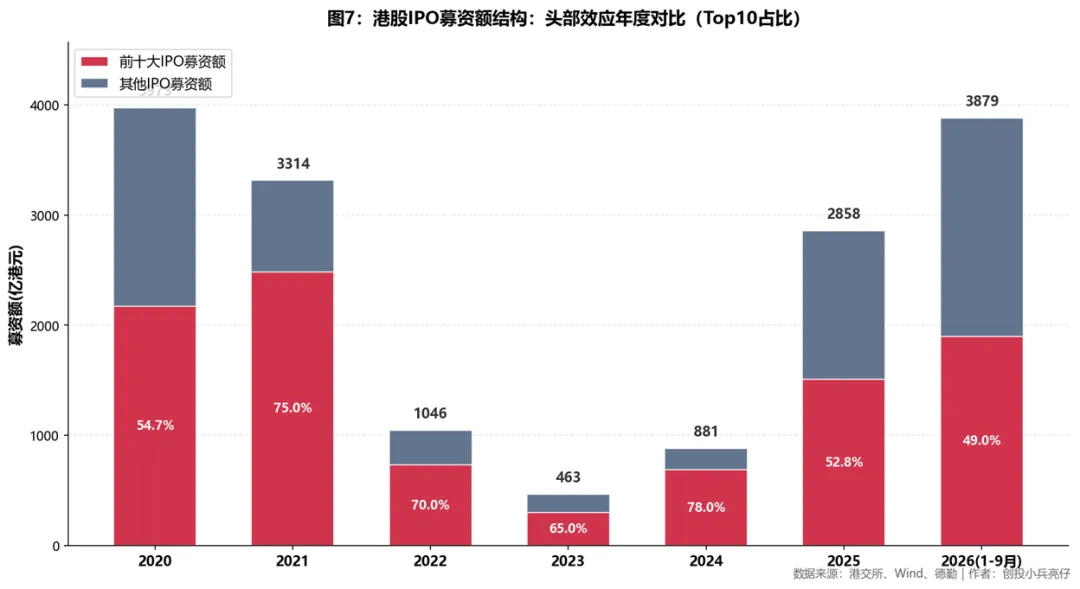
图7:港股IPO募资额结构:头部效应年度对比
历年Top10新股募资占比在49%-78%之间波动:2020年(京东、京东健康、网易等中概回流)54.7%;2021年快手一只占全年近20%;2024年美的集团357亿占41%;2025年8家百亿新股占52.75%;2026年前9月Top10合计1,781.54亿占近五成。头部虹吸之下,中小新股流动性进一步萎缩。
6.2 行业分布:科技医药双轮驱动
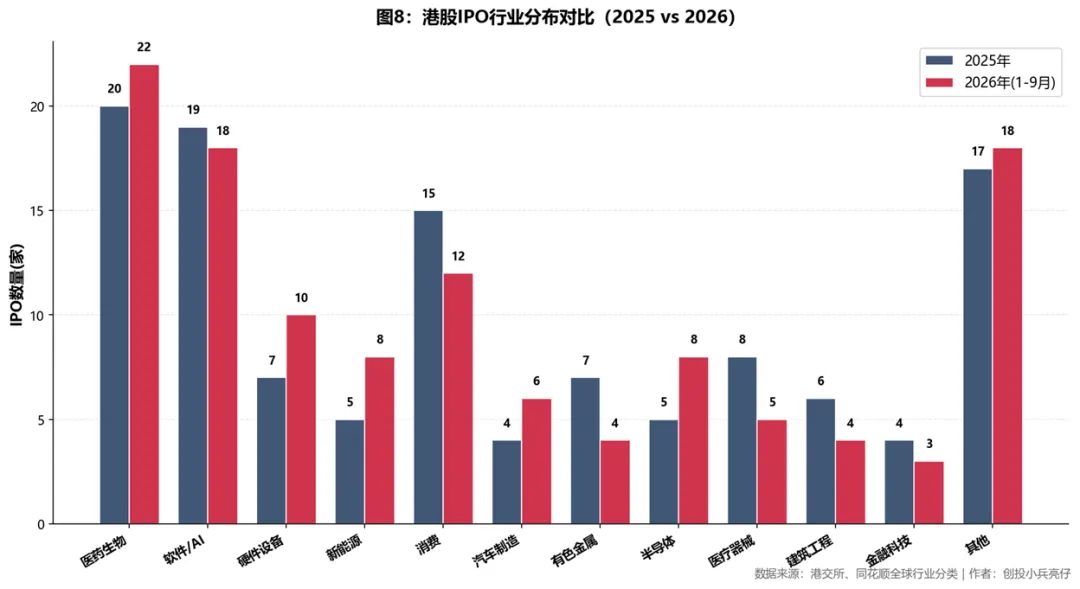
图8:港股IPO行业分布对比(2025 vs 2026)
2025-2026年新上市公司行业高度集中:医药生物(18A为主,两年40+家)、软件/AI(19+18家)、医疗器械、半导体、硬件设备为前五大板块。2026年Q1 TMT融资额占全季55%,全球十大TMT IPO中港股占8席。港股资产结构已从"金融地产主导"完成向"科技+医药+高端制造"的历史性切换。
七、对投资者与创业者的启示
7.1 打新策略
① 首日卖出是主策略:港股新股上市1年超额收益中位数-17.7%、3个月转负,长期持有胜率极低。首日平均回报37.6%(2025年)的窗口必须把握。
② 精选而非撒网:超购倍数与首日表现正相关但有大量反例(麦科田超购435倍首日-43%、瑞为技术超购3646倍首日破发)。更有效的信号是:是否顶格定价、基石质量(主权基金>对冲基金)、发行估值与A股/同业折价幅度。
③ 警惕解禁时钟:上市后6-24个月是基石+Pre-IPO集中解禁窗口,18A样本在此期间回撤中位数-58.6%。次新股的"时间溢价"是借出来的,不是赚出来的。
④ A+H不是安全垫:A+H公司H股折价是常态,只有全球稀缺龙头(宁德时代、紫金黄金国际、恒瑞医药)能获得溢价。
7.2 对拟上市企业与创投机构的启示
① 窗口期判断:2026年港股IPO高景气预计延续(排队超500家、全年预计160只/4800亿),但"堆量发行"正在透支二级承接力,破发率回升是先行信号。质地平庸的企业越晚上越难定价。
② 定价纪律:2025年8月定价机制改革后机构定价权大增,按下限定价的发行人(如南华期货、明基医院)首日全线大跌。发行估值锚定"内地估值+既往高点"的模式正在失效。
③ 上市是起点不是终点:18C板块再融资已达IPO的1.47倍,再融资与BD出海(创新药License-out)能力决定企业能否穿越解禁周期。
④ 一级市场退出视角:港股几乎是当前人民币架构外唯一可承载"大额退出"的境外市场。VC/PE在2020-2022年重仓的AI/机器人/创新药项目正集中进入3-5年退出窗口,2025-2026年的港股IPO潮本质上是这一轮创投周期的集中收割。
7.3 2026年四季度及2027年展望
德勤预计2026年全年港股约160只新股、融资至少4,800亿港元,冲击2010年历史纪录;2027年AI算力链、机器人、创新药、消费及中概股回流仍将是主线。风险点在于:①科技股三季报业绩验证压力;②18C适用期2027年8月到期前的抢跑发行;③美联储利率路径与港股流动性边际变化。
附录:数据说明与免责声明
1. 统计口径:H股IPO公司指2019年12月31日以后在港交所主板及GEM新上市的公司,含IPO、介绍上市、GEM转主板、De-SPAC;部分年度数据不同数据源存在±5家口径差异。
2. 涨跌幅计算:累计涨跌幅=(2026年9月30日收盘价-发行价)/发行价;18A/18C部分数据截至2026年8月25日。
3. 主要数据来源:香港交易所披露易、Wind、iFinD、Choice、德勤中国《中国内地及香港IPO市场回顾》、毕马威、安永、瑞恩资本、LiveReport、Frost & Sullivan 18A蓝皮书、证券时报、中国证券报等公开资料。
4. 免责声明:本报告基于公开信息整理分析,仅供研究参考,不构成任何投资建议。市场有风险,投资需谨慎。

发表评论
发表评论: