
 研报速递



国庆假期期间,海外将迎来一系列密集的数据发布,包括9月美国非农就业(10月2日)、ISM制造业(10月1日)和服务业(10月5日)PMI、PCE个人收支和通胀(9月30日)、BEA年度数据修正(9月30日)等,重点关注就业数据能否进一步强化美国增长预期、PCE通胀及其修订数据能否缓解年内美联储加息的压力。
来源:宏观fans哲
作者:芦哲 张佳炜 韦祎 王茁

01
大类资产
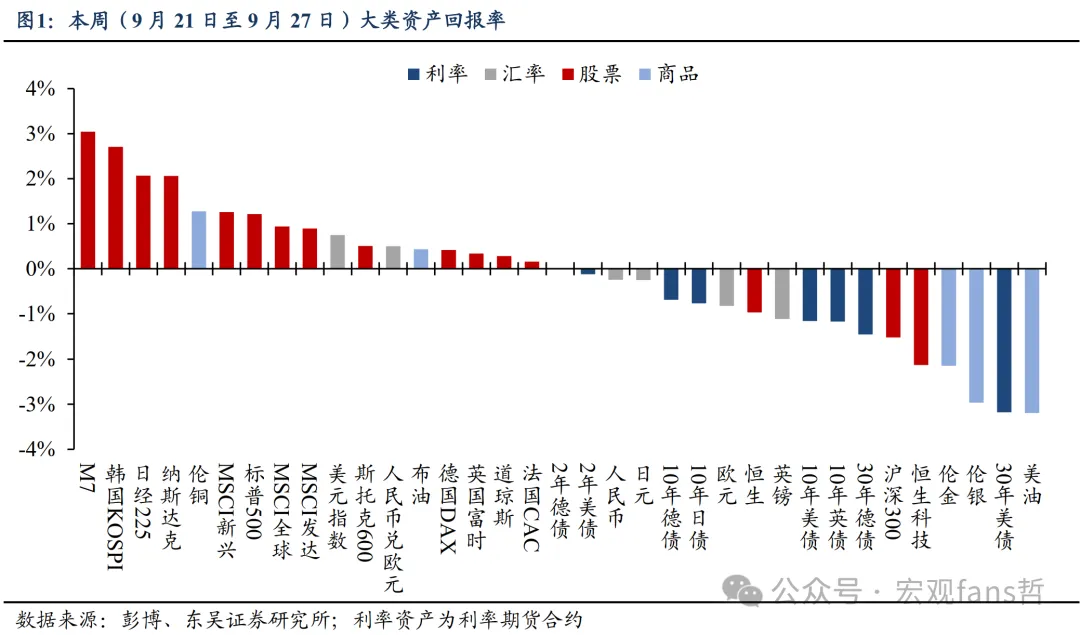
9月21日至9月27日,美伊围绕霍尔木兹海峡的重开展开密集间接磋商,一度推动油价回落、风险资产反弹;但周末特朗普拒绝伊朗方案,地缘与油价上行风险犹存。与此同时,美国经济数据偏强、美联储官员鹰派发言强化加息预期和美国增长预期,美债收益率持续上行、期限利差再度走阔,而AI交易支撑科技股逆势上涨,股债表现分化。周初,油价回落、美伊谈判及中美会晤预期改善风险偏好,叠加Meta此前推出的Muse登上美国应用下载榜首,带动Meta及半导体股大涨,纳指在周一收涨2.26%;周三,标普全球美国9月制造业和服务业PMI大超预期和前值,对增长预期的进一步上修强化美联储加息预期,10年期美债收益率飙升超10bps至5.1%以上,并在后半周继续走高,压制风险资产表现;周五,美伊讨论分阶段恢复霍尔木兹海峡通航的消息带动油价回落,微软公布Copilot新功能提振AI交易情绪,科技股再度走强。
全周来看,油价上涨压力的边际缓和下,全球风险资产整体上涨,科技股表现好于大盘;美债收益率在美国增长和紧货币预期下大涨,美元走强,黄金承压。股市方面,在美债收益率高企的同时,AI相关交易支撑科技股表现,M7、韩国KOSPI、纳斯达克指数领涨全球主要股指。债市方面,2年期美债收益率全周上涨11bps至4.85%,10年美债收益率大涨16bps至5.16%,为2007年以来新高,收益率曲线整体陡峭化。商品方面,本周布伦特原油与WTI原油走势分化,布油全周上涨0.43%,WTI原油(按相同月份期货合约计)下跌3.2%,其中布油价格的高企反映市场仍在计价中东地缘风险,WTI油价的回落则部分在于,市场担忧美国可能的柴油出口限制会抑制国内炼厂的原油加工和原油需求。
本周美债利率大幅上行,其中因美国增长预期而持续上修的加息预期是主要推手。从实际利率与通胀预期视角看,8月以来2年期美债收益率的变化经历了两个阶段:①8月至9月上旬,油价的再度走高推高2年通胀预期,带动2年美债利率上涨;②9月FOMC会议的鹰派指引强化美联储抗通胀决心,导致名义利率上行幅度高过通胀预期,带动实际利率上行,而通胀预期则与油价脱轨,呈现回落趋势。而随着2年美债利率上行成为长端利率上涨的主导,美债期限利差持续收窄。
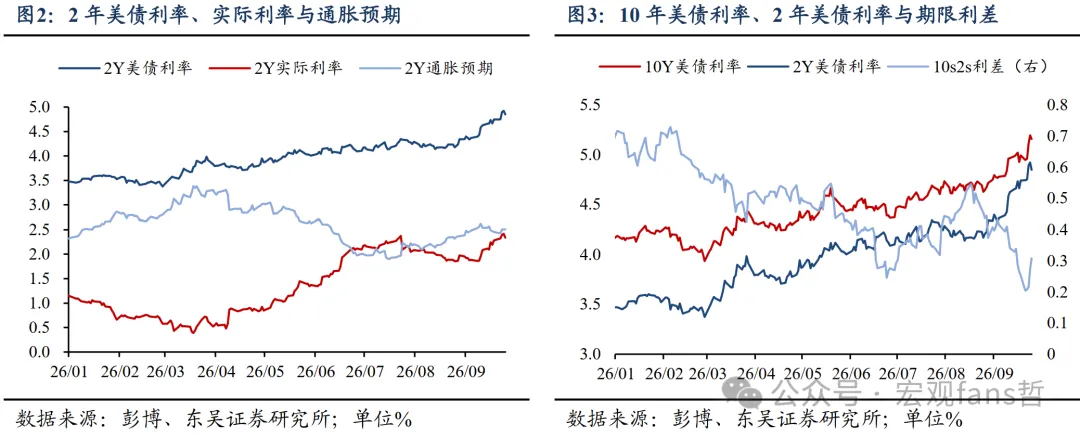
本周以来,美债利率期限利差一度在油价的回落下延续收敛,但周三超预期强劲的标普全球美国PMI数据发布后,加息预期的升温带动美债实际利率上行的同时,10s2s期限利差显著反弹,而通胀预期并没有显著变化。由此可以推断,经济数据强化的加息预期、以及美国增长预期上修带来的增长风险溢价上行,是本周美债利率上行、10年期美债利率升至2007年以来高位的主要原因。
02
海外经济
本周回顾
本周公布的美国经济数据整体好于预期,彭博美国经济意外指数小幅上修。景气指数方面,9月标普全球美国综合PMI初值录得58.4,大超预期的55.3,创五年新高;制造业PMI初值录得57,服务业PMI初值录得58.7,均大幅好于预期和前值。增长数据方面,8月美国新屋销售环比好于预期,前值上修;8月美国耐用品订单环比0.0%,好于预期的-0.3%,核心资本品订单环比+1.6%,预期+0.6%,前值上修。欧洲方面,主要受弱于预期的德法调查数据影响,彭博欧元区意外指数再度下修。
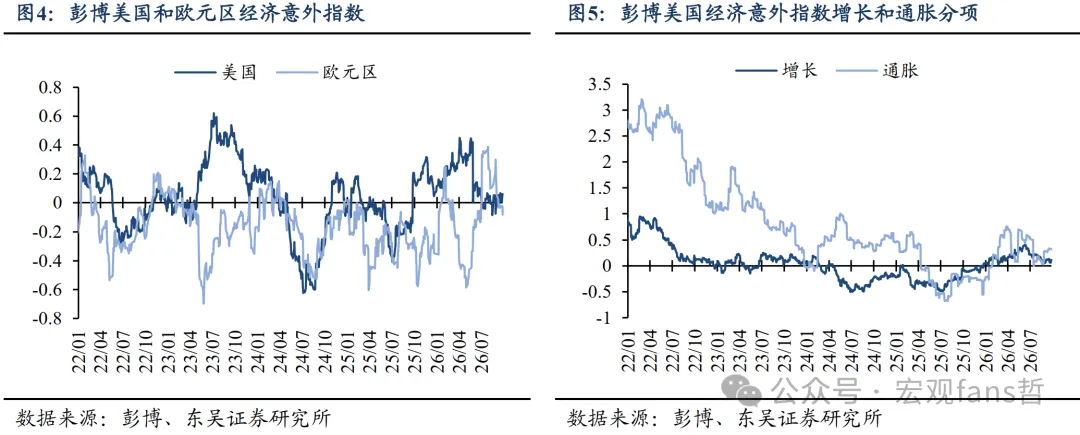
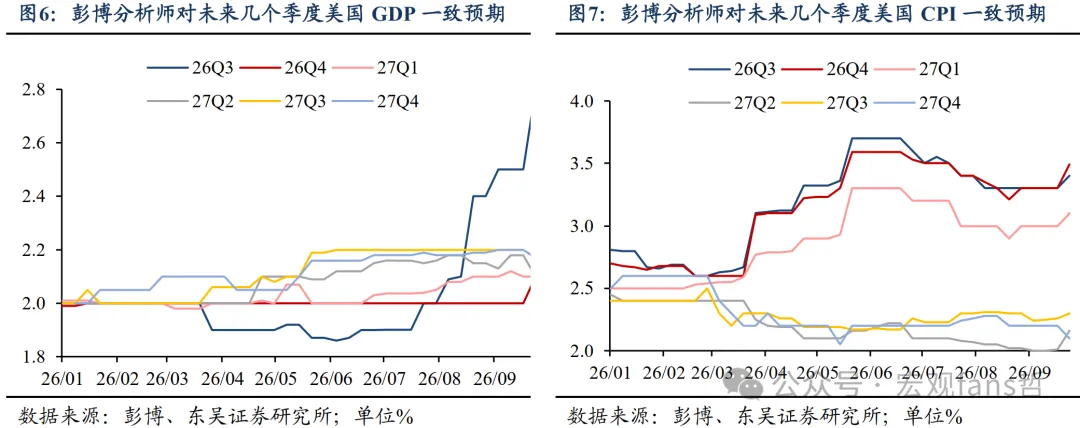
本周,彭博公布了9月美国经济与利率调查。根据彭博在9月18日至23日对83名分析师的调查问卷,分析师大幅上修26Q3美国GDP预测值至+2.8%,上修26Q3、26Q4美国CPI同比至3.4%、3.49%,并同时上调对27Q1-27Q3美国CPI同比预期值。不过,从趋势看,分析师仍预期美国CPI同比自27Q2开始将显著回落。
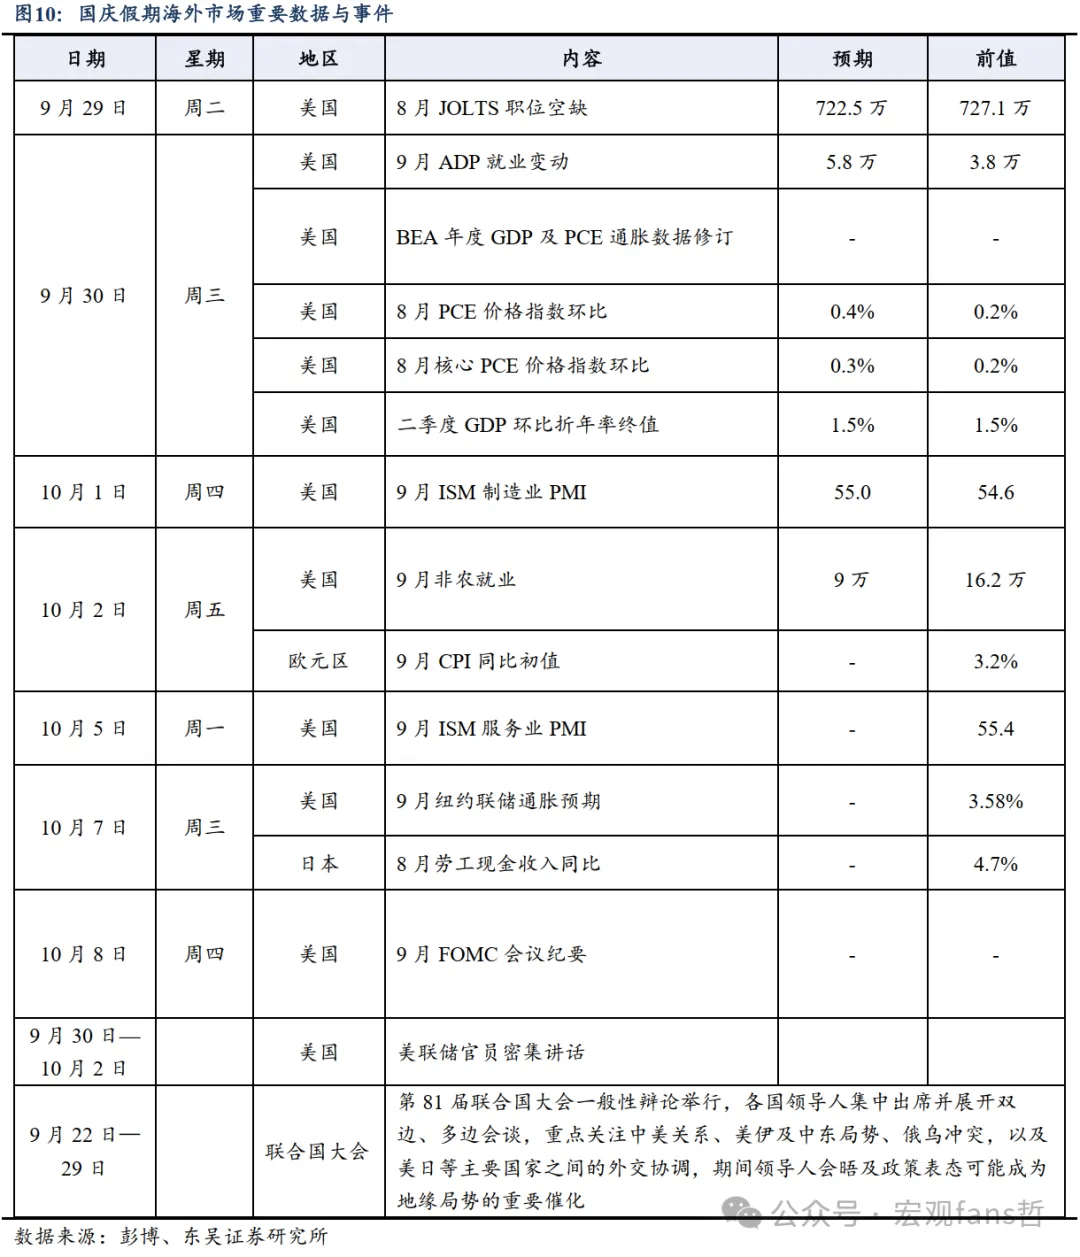
国庆假期海外市场前瞻
国庆假期期间,海外将迎来一系列密集的数据发布,包括9月美国非农就业、ISM制造业和服务业PMI、PCE个人收支和通胀、BEA年度数据修正等,重点关注就业数据能否进一步强化美国增长预期、通胀及其修订数据能否缓解年内美联储加息的压力。
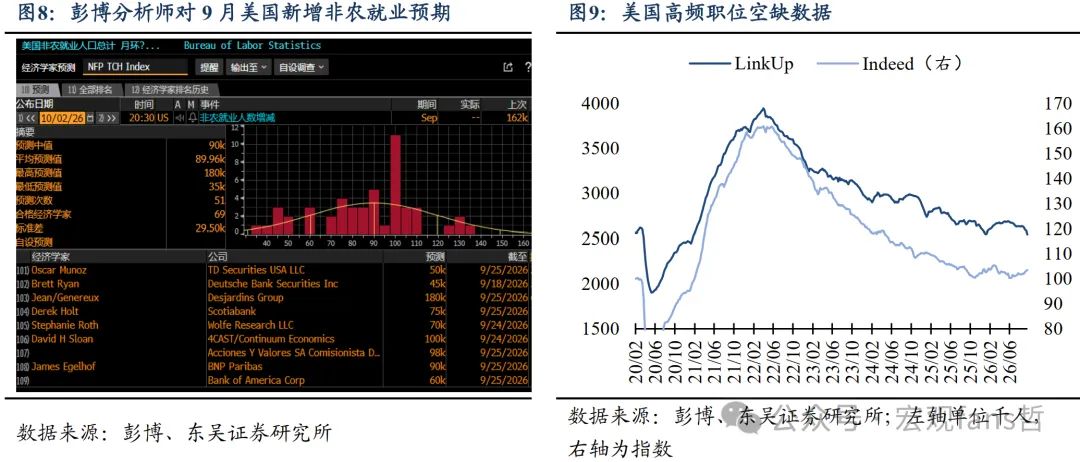
具体来看,10月2日(下周五)BLS将公布9月美国非农就业数据。截至最新,51名彭博分析师预测9月新增非农+9万,前值16.2万。9月以来,美国劳务市场数据超预期程度增强,但Indeed与LinkUp招聘指标出现分化。对于9月非农数据,重点关注:①需求是否受到高油价、高利率的进一步压制;②8月非农中休闲餐旅、地方政府等分项的偏强表现能否延续,前值是否下修。此外,关注一系列美国增长和核心通胀数据:①9月30日(下周三)公布的8月美国个人消费支出、10月1日和10月5日公布的ISM制造业、服务业PMI能否验证三季度美国增长的韧性;②9月30日PCE通胀数据与BEA年度修正对通胀判断的共同影响。
基准情景下,就业数据方面,我们预期美国增长仍有韧性,劳务供给在人口老龄化、提前退休及移民政策影响下延续偏弱趋势,需求变化将成为失业率走势的关键;通胀数据方面,BEA表示此次年度修正将调整PCE物价数据中有关投资组合管理、法律服务、计算机软件等项目的编制方法,总体来看,这一年度校准预计一定程度下修近月的美国核心PCE数据、并改善数据的稳定性,但这一技术调整能否显著缓解近期迅速升温的加息预期,仍取决于修正后的核心PCE趋势、以及同时公布的8月核心PCE数据。
货币政策方面,国庆假期期间联储官员将密集发表讲话,北京时间10月8日凌晨2:00,美联储将公布9月FOMC会议纪要。重点关注:①FOMC委员是否普遍表达通胀压力正由供给冲击向需求端扩散、以及支持持续加息的共识程度;②联储如何评估BEA对通胀数据的修正,以及对美国通胀风险、增长前景和加息路径的评估等。
风险提示
美伊局势超预期恶化,全球央行收紧货币政策;
特朗普政策超预期,令美国增长前景不确定性走高;
美联储政策超预期,加息更快落地。
投稿、商务合作,可联系:xcf@stcn.com
- END -
本文所提及的任何资讯和信息,仅为作者个人观点表达或对于具体事件的陈述,不构成推荐及投资建议,不代表本社观点。投资者应自行承担据此进行投资所产生的风险及后果。
《新财富》杂志9月号
《重庆银行何以被成都银行反超?》

(点击下方图片可直接购买,下单请备注邮箱)

发表评论
发表评论: