
 研报速递
开篇:当东南亚产能饱和,非洲还是价格血海吗?
拉各斯岛区(Lagos Island)的周末,年轻夫妇在拥挤的家具市场里为一套餐桌椅反复比价;内罗毕的公寓楼每隔几个月交付一批,每户都需要床、柜、沙发;开普敦的商场里,贴着"中国制造"标签的沙发被成批搬上购物车——而这些商品的到岸成本里,藏着 20% 关税与 15% 增值税。
当东南亚家具产能趋于饱和、欧美对中国家具关税高企,这个拥有约 15 亿人口、城市化每年新增数百万家庭的大陆,对中国企业究竟意味着什么?是又一个拼价格的红海,还是可以用本地化撬开的增量市场?本文用四套经典市场进入模型,把非洲木制家具的竞争格局、供应链、需求、财务与风险一次说清。

一、市场盘子有多大:总量、增速与区域分层
非洲家具市场总量约 120–140 亿美元(2026 估计,Suren Sourcing;木制家具为最大子类别)。需要提示:机构对"木制家具"口径差异显著——Mobility Foresights 估计 2025 年约 925 亿美元(含全部木制家居用品,口径偏宽),Africa for Investors 在木材加工板块下给出家具子集约 187 亿美元。两种口径方向一致:高速增长、需求刚性。
•品类增速 6–9%:沙发市场 2026–2035 年量增 5.5–8%、值增 6.5–9.5%(IndexBox);整体木制家具 CAGR 约 6.8%。
•刚性来源:人口(约 15 亿)、城市化(每年新增数百万城市家庭)、中产扩张三重动力,短期内不会逆转。
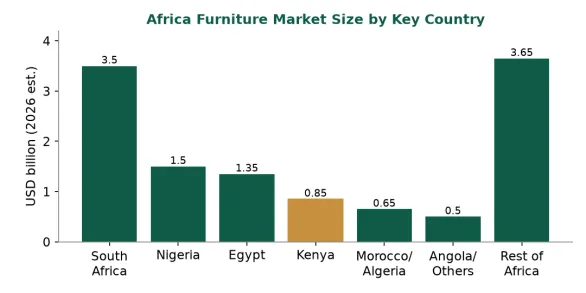
图1 非洲重点国家家具市场规模(USD B,2026 估计;肯尼亚为高亮增长市场)。来源:Suren Sourcing、Productivity SA、IndexBox。
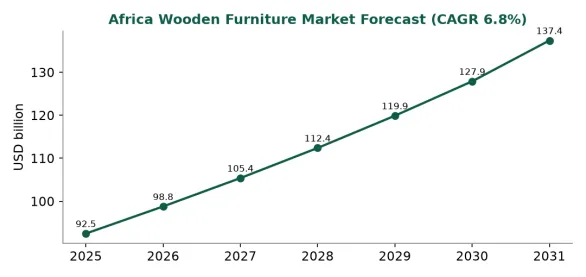
图2 非洲木制家具市场预测
(Mobility Foresights,CAGR 6.8%,口径偏宽)。
1.1区域分层:四个市场,四种打法
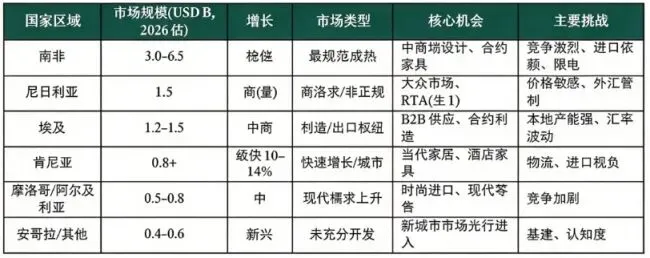
注1:RTA = Ready-To-Assemble(待组装家具),指平板包装、消费者自行组装的家具,是价格敏感市场的核心品类。
二、需求从哪来:刚需与升级双轨
需求呈多层级:刚需型(首购、租赁、低价模块化)占比大且抗周期;升级型(定制、智能、环保认证)增速快、毛利高。消费旅程已全面数字化:搜索→比价→到店→议价→购买,社媒(WhatsApp、Instagram、TikTok)与 O2O(线上浏览+线下体验+送货安装)成为主流。
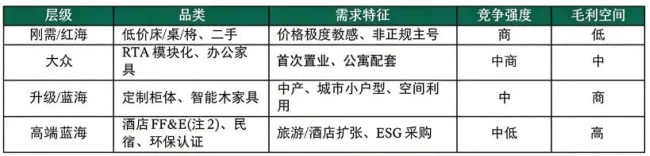
注2:FF&E = Furniture, Fixtures & Equipment(家具、固定装置与设备),
指酒店/商业空间整体软硬装采购包,是 B2B 高价值入口。
蓝海判断:① 空间节省/多功能木家具(拉各斯、内罗毕高密度城市);② 酒店与民宿 FF&E(年均 10–12% 增长);③ 线上 D2C + 可靠末端安装(多数国家渗透率仍低);④ AfCFTA 下区域内 B2B 转口(肯尼亚再生木柜体可低关税供南非/西非)。
三、供应链真相:非洲为何卡在价值链低端
3.1 上游:木材富矿,却长期卖原料
•热带硬木(桃花心木/mahogany、乌木/ebony、柚木/teak、iroko、sapele、ayous、obeche、odum、玫瑰木/rosewood、okoumé、mvuli)集中分布于中非(加蓬、喀麦隆、刚果)与西非。
•东非/南非以人工林松木、桉木、金合欢(wattle)为主(南非圆木主要产自人工林);北非(埃及、摩洛哥、阿尔及利亚)工业用材进口依赖度 >70–80%,主要来自欧洲与俄罗斯。
•价值链低端:硬木原木 60–70% 以原料出口;多国已实施原木出口禁令(加蓬 2010、喀麦隆/加纳部分、刚果高出口税)以推动本地加工增值。
•合规红线:EUDR(欧盟反毁林条例,2025 生效,须证明无毁林);FLEGT 自愿伙伴协议(加纳、喀麦隆、刚果、中非共和国);CITES 附录二管制非洲柚木(Pericopsis elata)、非洲桃花心木(Khaya spp.)、玫瑰木(Dalbergia spp.);FSC/PEFC 链证在酒店采购中渐成硬要求。
•非法采伐风险:加纳 70%、喀麦隆 65%、尼日利亚 56% 的林业活动涉嫌非法;中国吸纳非洲木材出口约 75%,其中部分为非法来源,需尽职调查与可追溯性。
3.2 中游与下游:SME 主导,物流是命门
•制造高度 SME 化(南非 61% 家具实体雇员 <10 人,仅 35 家雇员 >100)。政策鼓励本地化:南非本地化、支持基金、家具产业计划5,000 万兰特家具基金。
•本地化生产可将到岸成本降低约 20–35%(免关税 + 免 VAT + 省物流),且更易满足政府采购本地含量门槛与酒店 ESG 采购。
•渠道碎片化:数万家小型家具店与开放市场主导,品牌触达受限;南非零售连锁相对成熟,电商渗透率最高(沙发约 20–25%)。
•物流瓶颈:德班港处理南非约 60% 集装箱进口,长期拥堵;中部非洲原木/木材运输成本为全球最高。末端"送装一体"是口碑与转化关键(南非 76% 买家将"含安装"列为下单前三要素)。
•金融配套:BNPL(先买后付)、分期付款、租赁订阅在 urban youth 中普及,是高客单价转化工具。
四、竞争格局:碎片化市场里的三类玩家
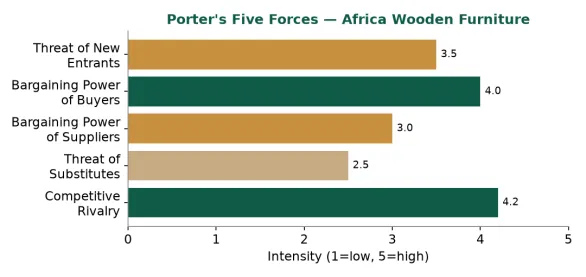
图3 Porter 五力分析(强度评分 1–5;买方议价力与竞争强度最高)。
五力解读:① 新进入者威胁中等(资本门槛不高但规模/渠道门槛高,政策偏保护本地制造);② 买方议价力高(碎片化、价格敏感、信息透明、替代多);③ 供方议价力中等(木材本地可得但认证/进口硬木受外汇与合规约束);④ 替代威胁中低(塑料/金属家具在低端部分替代,但木制在文化/耐久上占优);⑤ 竞争强度高(本地 SME + 中国进口 + 国际品牌三方混战)。
4.1 竞争对手画像
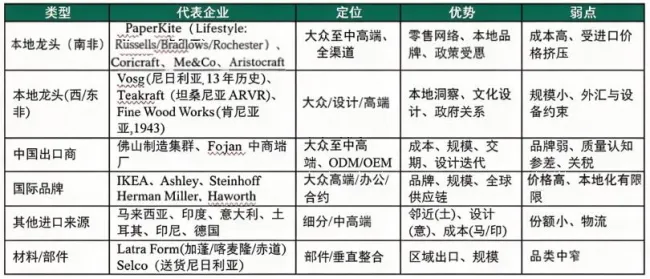
竞争结论:中国企业在"成本 + 规模 + 交期"上具备系统性优势,但需以品牌化、本地化组装、合规认证与服务(送装一体)突破"质量认知低、关税高、非正规价格战"三重壁垒。
五、市场进入
5.1 六个维度看机会与摩擦
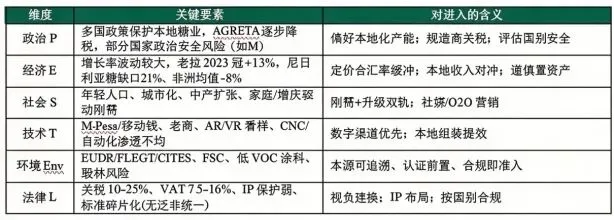
5.2 CAGE:中国与非洲之间隔着什么
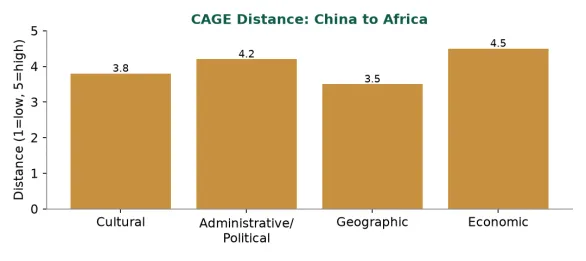
图4 CAGE 四维距离评分(1=低, 5=高)。行政/政治与经济距离最大。
•文化 C(3.8):审美与生活方式差异大,但"本地文化元素 + 现代设计"融合可形成差异化(Caveman、Taeillo 已验证)。
•行政/政治 A(4.2):关税、VAT、标准碎片化、外汇管制、AfCFTA 原产地规则——是最大进入摩擦,需以本地化与合规应对。
•地理 G(3.5):跨洋运输 + 末端物流弱,大件家具到岸成本高、时效不稳(中国直发 35–45 天,欧盟中转 18–22 天)。
•经济 E(4.5):发展阶段与购买力落差大,决定"低价走量"与"高端溢价"必须分市场分价格带运作。
5.3 进入模式判定
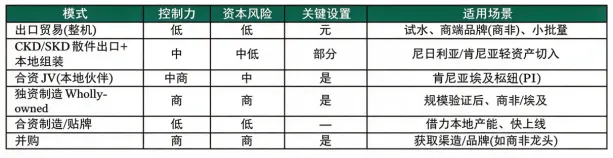
OLI 判定:① O(所有权优势)= 中国企业的成本、规模、供应链、设计迭代;② L(区位优势)= 肯尼亚/埃及的枢纽地位、人口增长、政策本地化激励;③ I(内部化优势)= 当关税(≥25%) + 物流 + 质量管控成本超过本地设厂成本时,内部化(本地组装/JV)优于出口。结论:P1 市场以 JV 本地组装内部化,P3 南非以出口+品牌贸易起步。
六、财务视角:关税如何吞噬利润,本地化如何修复
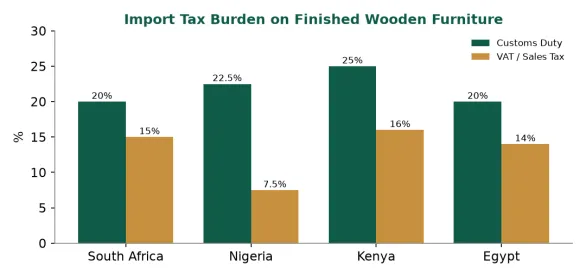
图5 成品木制家具进口税负对比(关税 + VAT/销售税,均为约数;
实际按 HS 细分与协定而异)。
•南非:关税 20%(HS 94 章多数)、VAT 15%,税基 = (FOB + 10% 加成) + 关税(注意:按 FOB 而非 CIF 计征)。
•尼日利亚:成品木制家具关税 20–25% + VAT(约 7.5%);肯尼亚:约 25% + 16% VAT;埃及:约 20% + 14% 销售税。
•本地化生产(JV 组装)通常可免/减进口关税与 VAT,并将物流周期与损耗下降,综合到岸成本降低约 20–35%。
价值链增值参考:将原木转化为成品家具,利润率较出口原木最高可提升约 300%(Africa for Investors)——这是"本地化"而非"纯出口"的核心财务逻辑。
6.1 进入情景示意:肯尼亚本地组装 JV
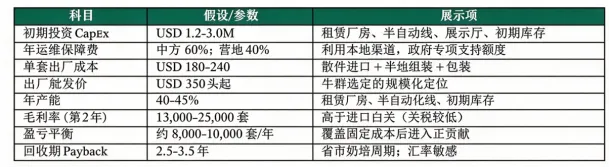
注:以上为示意模型,非承诺回报;
实际需按目标国税率、租金、人工、汇率对冲与本地含量要求进行颗粒度校验。
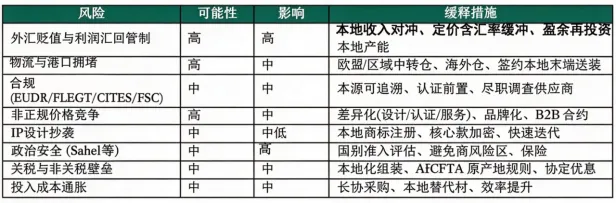
七、风险地图:哪些雷必须绕开
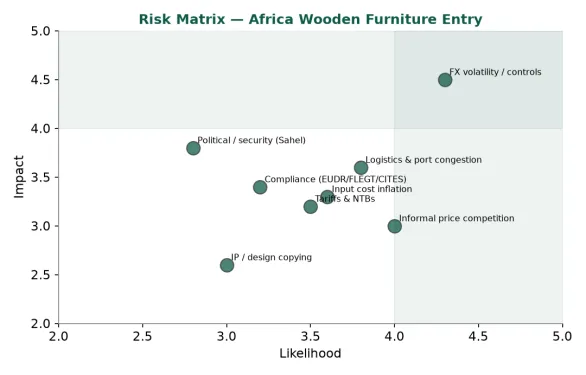
图6 风险矩阵(可能性 × 影响;右上为高优先级)。
八、结论:分阶段、分市场的进入路线图
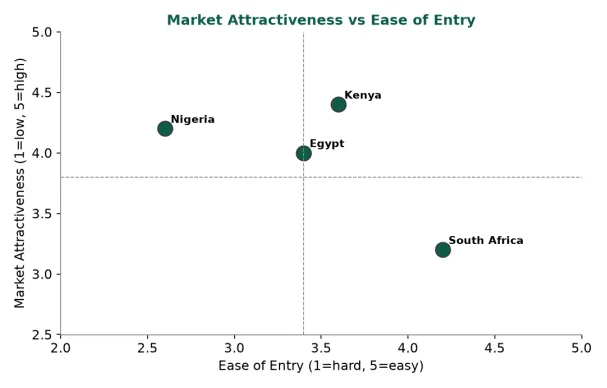
图7 市场吸引力 vs 易进入度象限(肯尼亚/埃及位于"高吸引+相对可行"区)。
P1(最高优先级)— 肯尼亚 + 埃及枢纽
•以"本地组装 + 合资(中方控股 60%)"进入,规避 25% 关税与 16% VAT,贴近 10–14% 年增速。
•埃及可借 Damietta 制造生态做 B2B 合约与区域转口;肯尼亚做东非门户与酒店 FF&E 切入。
P2(次优先)— 尼日利亚
•以"CKD/SKD 散件 + 本地轻资产合作"试探,严控外汇管制与利润汇回;用 BNPL/分期降低价格敏感门槛。
P3(机会型)— 南非
•以"品牌进口 + 电商 + O2O + 送装一体"切入中高端,接受 20% 关税 + 15% VAT 与成熟竞争;可择机并购本地渠道。
跨市场通用动作
•合规前置:木源 FSC/可追溯、EUDR 文件、CITES 许可;将"合规"作为 B2B/酒店准入门槛而非成本。
•渠道数字化:
WhatsApp/Instagram/TikTok + O2O + 可靠末端送装;用 BNPL 提转化。
•供应链本地化与区域协同:利用 AfCFTA 在肯尼亚/埃及设枢纽,向周边低关税转口。
•风险对冲:汇率条款、本地收入再投资、国别安全筛查、IP 本地注册。
END
结语
非洲木制家具不是"低端价格战"的代名词,而是一个需要用本地化、合规与数字化重新定义的价值赛道——先选对枢纽,再决定以何种姿势下场。

发表评论
发表评论: