
 研报速递
高盛近日发布美国科技业研究报告,针对大型云端业者持续扩大人工智能(AI)资本支出的投资回报问题进行量化分析。高盛以Alphabet、亚马逊、微软、Meta、甲骨文及SpaceX六家美国大型科技企业为对象,对其2026至2027年的算力投资进行收益压力测试。
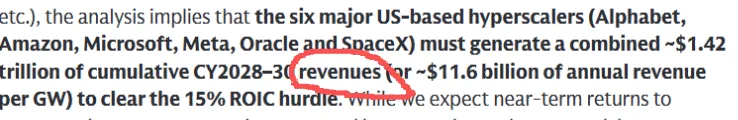
假设每吉瓦(GW)算力平均前期投入约420亿美元,其中70%资本支出用于算力硬件、30%用于数据中心机房建置,并纳入较保守的折旧规则及持续营运成本等因素,高盛估算六家企业必须在2028至2030年合计创造约1.42万亿美元收入,相当于GW算力每年约产生116亿美元收入,才能使这一轮AI算力投资达到15%年化投入资本回报率(ROIC)。
1.726tn×15%=$258.9bn
然后加回折旧:1.726×70%/5+1.726×30%/15=$276.2bn/年
$327.7bn+$276.2bn=6035亿美金税前净利润可以满足资金回报和折旧要求,不含运营,电费等其他开支。
42GW IT负载 → PUE 1.2–1.3 → 50–55GW电网负载 →按 9.77¢ 每年约 $430–470亿电费
3年*6035=18105亿的税前利润,这还不含运营费用和电费,3年电费加上就是接近2万亿。
而高盛的计算则是2028−30年$1.415tn的 收入对应每年约:405.7bn。
因为:NOPAT=129.5bn
加回折旧276.2bn得到:129.5+276.2=405.7bn
猫腻:1、首先高盛15%的资本回报率是按照1.726/2*15%计算的,而不是按照2年投满1.726万亿后每年都需要背回报要求;2、它混淆了收入和税前利润,原文用的是revenues。要知道纯AI云厂甲骨文最新的净利润率只有24%,收入和利润相差4倍。
好了,撇开高盛的报告不谈,它的资本开支2年1.73万亿是有一定依据的,那么我们也计算了未来5年每年需要税前6000+亿的利润(仅26-27两年的资本开支),那么作为云厂的衣食父母,OpenAI和Anthropic2026年化年总收入预计1300亿,这两家约占全球模型/API收费市场的 60–67%份额,那么毛估全球26年模型/API收费约2000亿,到了2028年需要增长到大约6000亿*4=24000亿的收入,约12倍+,利润才能支撑现在的资本开支。这相当于全球60亿人,每年在AI上消费不低于400美元。
这本账真是比恒大还难平。

发表评论
发表评论: