
 研报速递
一、AI 服务器 MLCC 放量,被动元件迎来超级周期 ——260928
据业界25日透露,三星电机谈判 7000 亿韩元 AI 服务器 MLCC 长期供应协议(LTA),AI 服务器 MLCC 搭载量是普通服务器 10 倍以上,高算力机型需要大量高可靠、耐高压高容 MLCC,三星电机过去 4 个月硅电容 + AI 服务器 MLCC 长约累计有望突破 4 万亿韩元,海外大厂持续锁定产能,高端 MLCC 供需持续收紧。
1、普通服务器 MLCC 用量有限,AI 服务器 7×24h 高功耗高温运行,电源稳压、噪声抑制高度依赖高规格 MLCC,是算力板卡不可或缺基础元器件,单台价值量显著抬升。
2、云端算力持续扩产带动双线需求:海外 AI 大厂持续签订长约锁定供给;国内算力建设同步推进,日韩大厂产能优先供给海外客户,国产替代窗口期打开。
3、高端 MLCC 壁垒不只是产能,材料、粉体、烧结工艺综合门槛高,国产厂商加速验证导入,算力硬件上游被动元件迎来量价齐升。
#关注标的:风华高科、昀冢科技、火炬电子
二、本周观点0928
(一)🔥CPU-载板:#兴森科技 #PCB高密化趋势下的弹性标的,PCB高密化的演进是未来PCB投资最值得关注的趋势。未来数年CoWoS产能分配有望因Agent而逐步向CPU倾斜,#CPU载板需求弹性显著放大。国产算力带来的ABF载板产能转移有望贡献较大的利润弹性,bt载板伴随存储放量开始释放利润,同时公司作为具有载板能力的企业在Msap工艺上的积累将使其在光模块PCB中有较大程度的能力优势。往后看#oam内埋电容板有望进一步升级提高单平均价。
(二)🔥Vicor大涨-VPD模块配套龙头:#中富电路 坚定看600e+,#Vicor的专利授权有望进一步强化VPD技术路线海内外共识度,本次专利的授权将VPD 从传统的 ''可选方案'' 变成 ''授权后准入的合规方案'',这对VPD技术路线整体的渗透率将会是一个比较大程度的推进。接下来的核心成长叙事在于NV首次使用模块化供电带来的新增从1-10市场空间。
(三)#长盈通:保偏光纤核心标的、强调弹性大/格局优/进展好,【空间测算】当保偏需求为10/20/50/100万芯公里、假设一定价格、份额和净利率水平、测算公司相关利润规模约为9/16/35/70亿。
#航发科技:商发核心弹性标的。【空间测算:看250-300亿】2026年收入规划45.53亿,展望十五五末期主业30亿,给3倍PS对应90亿;外贸20亿元(含燃机),净利率15%,对应3亿利润,给20倍PE看60亿;商发40-50亿,给10%净利率,5个亿利润,看150亿,合计300亿。
(四)机械周观点更新:机器人迎来批量订单,玻璃基板产业催化不断
1.#船舶。马士基官宣26艘18600TEU级LNG双燃料集装箱船订单,计划29-30年交付,其中恒力重工承接20艘、保留12艘备选船;新时代造船承接6艘。这也是马士基与恒力重工首次合作,单船造价在1.93亿‑1.95亿美元。同时,松发4号船坞建造的五艘巨轮同时出坞,坞期仅不到80天,交付超预期带来业绩潜在超预期。vlcc运价再创新高、油轮市场迎来主升浪。
当前全球船厂排期超过2008年,#行业供需失衡加剧是驱动船价上行的最核心因素。看好松发股份、中国船舶、中国动力。
2.#玻璃基板。近期产业催化不断,NV要求日韩台湾制造商在2年内完成玻璃基板开发;LPKF收到亚洲头部厂商意向订单,用于玻璃基板扩产,客户即将建设其首条玻璃基板量产工厂,而LPKF考虑融资扩产;京东方试验线已于26H1实现自动化设备通线,设计产能1000片/月;友达光电董事会已批准约2.73亿美元的capex,用于TGV、RDL和玻璃基板中试生产线。
行业逐步形成了玻璃作为终极材料的共识,#未来一年内的催化会持续不断。推荐帝尔激光、微导纳米、汇成真空、长信科技等。
3.#人形机器人。Tesla本周在国内供应商处审核产能,近期爬产速度大幅提升、提前确认产能保障,预计年底达到周产2500台产能。机器人板块已近一年没有行情,交易拥挤度极低、交易量降至冰点水位。优先推荐T链核心公司:恒立、科达利、荣泰、斯菱、北特等,以及供应链最大公约数绿的谐波、奥比中光。
4.#半导体设备。逻辑方面,昇腾960DT预计27Q1推出,提前三个季度;960PR预计27Q3发布,提前一个季度。存储方面,长鑫新的扩产框架订单正在逐步落地,长存三期下一批设备有望下单、晋华扩产超预期,拓荆、华海清科等半导体设备厂商陆续上修全年订单预期。
#正如我们从上半年开始就在路演反复强调的:伴随着两存订单的陆续落地,设备板块后续会持续上修订单预期。核心推荐长川科技、强一股份、华峰测控、精智达、精测电子、金海通等。
5.#光通信设备。华为发布自研NPO光引擎Hi-ONE,单引擎7.2T,是业界首个量产NPO产品、最大传输能力NPO、唯一内置光源NPO,5500个Hi-ONE替代4.8万颗800G光模块;科瑞技术推出7.5亿定增,主要面向半导体及光通信领域,设计产值10.5亿元。
近两年行业的产能将有10倍级增长,叠加产品升级,光模块设备市场将从百亿级别迈向千亿级别。#光通信设备将成为业绩最强的板块之一。推荐联讯仪器、罗博特科、华兴源创、华盛昌等。
三、【天风电新】PCB:暴力调整下,继续看好新技术/产品和低估值方向 0928
今日,PCB板块跟随大盘调整,且因前期涨幅不错调整幅度较大。站在当前时间点,我们仍坚持看好【短期有业绩+中长期有产品、技术升级的PCB板块】。
✅新技术(括号里为27年估值)
下游-大PCB:继续优先壁垒最高的载板和交换板,Q3重点标的【深南】、【兴森】、【方正】、【沪电】,看Q4,继续等底部的【胜宏】。
中游:ABF膜+高速板放量的【华正】(12X);和胜宏合作陶瓷基板的【泰金】。
上游:优先看好边际变化最大的BCB树脂-核心标的【东材】(26X)、【呈和】(25X)、弹性票【瑞丰】。二代布+电子纱外售(紧缺程度加剧)的【国际复材】(20X);跟随mSAP通胀+近期激励落地的【天承科技】。
✅低估值+三季报业绩好(括号里为27年估值)
上游:新技术+低估值+三季报好三重逻辑叠加的【华正】(12X);近期超跌+三季报有望环增50%+的【江南新材】(17X)。
小PCB:调整后又回到27年(按照最新价格年化)10X估值左右的小PCB【四会】(10X)、【超声】(9X)、【满坤】(11X),【建滔】(3.5X)
四、【东财通信】美提案影响有限,板块有望回归产业升级+业绩兑现
9月25日,美国四名两党参议员联名提出《保护国家安全系统免受中国光模块影响法案》,点名中际旭创、新易盛,并将其固件、组件纳入穿透条款。其约束范围限于联邦政府''国家安全系统''采购,且设有五年过渡期,找不到替代来源可逐笔申请豁免。整体来看,该提案属于联邦采购层面的窄口径限制,不涉及商业市场销售禁令。
从立法进程看,提案落地存在较大不确定性。国会提案多止步于委员会环节,参议院还需60票方可终结辩论,目前仅四人联署,推动力度有限;叠加10月初休会、中期选举及跛脚鸭会期的时间约束,以及ITIC等产业界反对、美国本土厂商有技术无规模难以承接供应,综合判断本届会期内大概率停滞失效,或留待下届改搭国防授权法的便车。
从中际旭创、新易盛的收入结构看,两家公司主要收入来自海外云服务商的AI算力建设,政府订单占比极低,军规级采购与云厂商的商用光模块分属两个市场,本次提案对两家公司经营层面的实质影响预计有限。
我们认为,周一板块可能受到情绪层面扰动,但参考此前FCC相关事件的影响进程,市场对这类信息已有所消化、逐步脱敏,后续仍将以产业趋势为主要定价逻辑;同时从筹码结构看,前期担忧相关风险的资金已大部分离场,抛压释放相对充分。10月OCP全球峰会硅光、CPO等新品进展及云厂商capex指引,有望进一步印证光通信行业景气度,持续看好产业趋势。#建议重点关注中际旭创、新易盛、天孚通信、九州一轨、联特科技、汇绿生态、炬光科技等。
五【农业最强音】猪价逼近10元/kg,仔猪逼近100元/头,再次强CALL生猪养殖板块
🔥节日猪价不涨反跌、仔猪年内新低。截止9月27日,全国均价为10.3元/kg,#贵州、广西、陕西、四川再度跌破10元/kg。供应端持续压制猪价,新一轮需求增量大概率要到11月中下旬(腌腊需求)。7kg仔猪价格为130元/头,年内新低,与23年仔猪最低点持平,且四季度为仔猪补栏淡季(冬季疫情复杂&对应第二年淡季出栏),短期行业难改亏损现状,仔猪价格或继续下跌,#历史亏损最长周期记录持续刷新。
🔥四季度去化或持续加速。预期层面,#四季度为未来大半年唯一的消费旺季,若四季度猪价不及预期,则产业端预期将彻底悲观。资金层面,仔猪低价验证产业资金已到崩盘边缘(7kg外购仔猪育肥出栏成本约10.5元/kg,对应期货盘面仍有套保利润),验证行业资金紧缺现状,且临近年底,养殖主体还款压力持续加大。同时部分省份疫情扰动再现,#行业90kg以下生猪出栏占比环比加速提升,已超2024/2025年同期水平,且本轮政策调控执行力度大且持续性强。多重催化下,四季度产能去化或持续加速。
🔥最佳买点已至,继续重点推荐。二级市场重点关注:1、上市公司何时破产重整;2、猪价何时上涨进入右侧布局。如果出现断奶仔猪价格跌到100元(最新是130元,#部分地区实际成交价已低于100元/头),那大概率是布局的最佳窗口期。养殖板块历史来看在逻辑确认后短期涨幅相对较大,我们仍然建议领导做提前布局,当前已经到了最佳布局时点。核心看好【德康农牧、牧原股份、温氏股份和神农集团】,建议关注巨星农牧、立华股份和天康生物。
再次强调本轮养殖大周期。
主板:5支
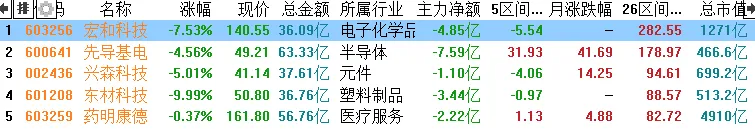
创业板:1支

盘面状态:磨底 曙光 上行 高潮 下行 黑暗 至暗
免责声明及风险提示:本文内容均基于公开信息整理、个人经验总结或知识分享等,仅供读者参考、交流和学习之用,不构成投资建议;投资有风险,交易需谨慎。

发表评论
发表评论: