
 研报速递
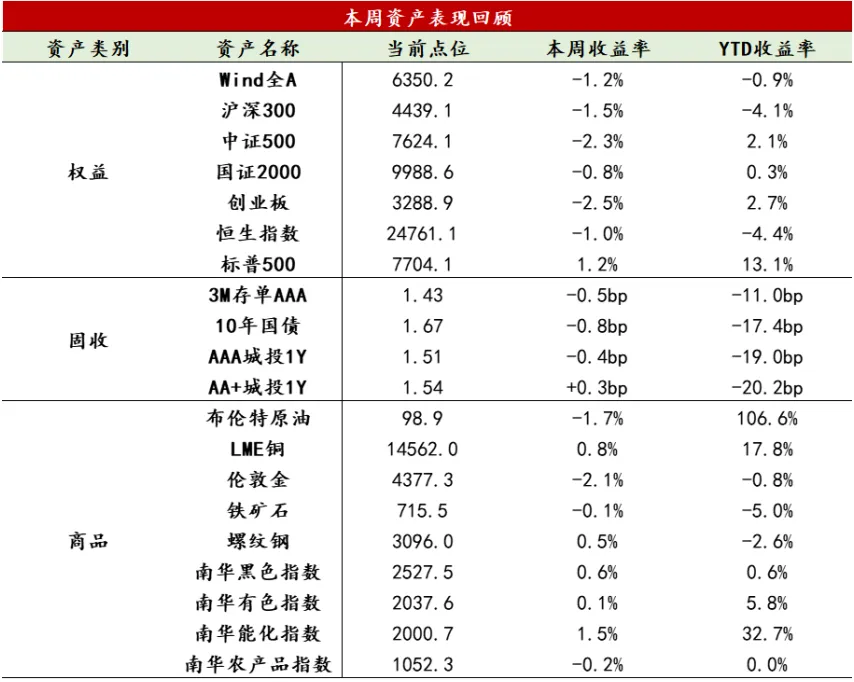
【股票】本周美股三大指数均收涨,纳指表现领先。美国经济数据偏强推升后续加息预期,美债收益率上行压制估值,但科技股支撑及周五油价回落带动市场修复。A股先扬后抑,主要宽基指数普遍收跌,上证指数全周下跌0.60%,创业板指下跌2.48%,科创50下跌1.86%,科技成长回调,红利与地产板块相对占优。展望后市,重点关注美联储后续加息预期、中美会晤成果落实及地缘局势变化,策略上建议维持中性偏多态度,均衡配置,控制节前追涨与集中持仓风险。
【固收】本周债市收益率震荡下行,超长端表现突出,曲线进一步走平。10年期、30年期国债收益率分别下行约1个、5个基点至1.67%、2.08%。税期过后资金面边际转松,持券过节需求支撑债市,周中短暂调整后,周四在股市回调及央行呵护流动性的背景下再度走强。央行加量续作中期借贷便利,并提高跨季跨节隔夜逆回购操作上限。当前债市支撑仍在,但收益率已处低位,重点关注跨季资金面及国庆前获利了结扰动,久期操作不宜过度追涨。
【商品】本周商品整体偏反转,南华商品指数上涨0.30%,贵金属指数下跌-3.02%,能化指数上涨1.50%。贵金属高位回落,金价震荡下行,美联储9月加息落地后官员持续放鹰,美债收益率与美元走强抬高持有成本,联合国大会期间美伊外交接触令避险溢价消退,周后期油价反弹加剧通胀与加息预期,压制金价,后续关注美国就业与制造业数据以及地缘走势。原油先抑后扬,走出深V行情,周初美伊外交接触预期升温、沙特经霍尔木兹海峡加大出口,使得供应短缺担忧缓解,地缘溢价快速回吐,投机多头减仓放大跌幅;周后期胡塞武装袭击沙特首都及阿美设施,供应风险重燃推动油价强劲反弹,后续关注美伊谈判进展、中东袭击与航道安全、EIA库存及宏观需求预期变化。黑色板块上周成材抗跌、原料承压,螺矿窄幅震荡、双焦震荡走弱,品种强弱分化;原料端,铁矿发运到港维持高位、港口持续累库,供增需弱格局下仅靠海运费与节前钢厂补库托底,山西煤矿复产叠加蒙煤通关改善预期,焦煤供应趋于宽松,焦企开工回升而钢厂采购谨慎,焦炭提降预期升温,双焦成本支撑同步松动;成材端,螺纹产量低位、库存持续去化,钢厂亏损制约供给,节前补库与旺季需求边际改善形成支撑,但终端成色不足,拉涨即缩量,价格上下两难;后续关注节后需求兑现、铁水产量与控产政策落地、焦炭提降节奏及铁矿港口库存压力。
数据来源:Wind资讯
9月23日,标普全球公布美国9月采购经理指数初值显示:美国经济增长仍具韧性,制造业与服务业同步改善,通胀压力再度上升。
增长方面,9月综合产出指数由8月的56.0升至58.4,创2021年7月以来新高;制造业指数由53.9升至57.0,服务业指数由56.5升至58.7,均明显改善。新订单指数由55.2升至58.2,制造业与服务业订单同步增长,企业招聘也有所加快。整体来看,美国私人部门需求仍强,短期经济下行压力有限。不过,调查指标反映的是企业景气变化,实际增长强度仍需消费、就业等数据进一步验证。
价格方面,企业投入价格指数由59.9升至66.4,升至2022年10月以来最高水平。能源与运输成本上涨、供应交付延迟及部分岗位招工困难,共同推动成本压力抬升。销售价格涨幅亦有所回升,但受市场竞争约束,成本向终端的传导并不充分。这组数据强化了增长有韧性、通胀难快速回落的宏观图景,增加了美联储继续收紧的压力,但尚不能据此认定加息路径。后续需重点观察能源涨价的持续性,以及成本上升能否进一步传导至核心通胀。
从本周高频数据来看,建筑链旺季修复延续,生产和消费的改善仍不均衡。
供需整体变化:生产端温和修复,但终端需求改善仍不均衡。过去一周,PTA产能利用率升至72.1%,环比提高0.8个百分点,周产量继续增加,但聚酯开工率下降1.2个百分点,原料端修复仍快于下游;纯碱开工率由前期低位回升,尿素产能利用率亦环比提高约1个百分点。建筑材料需求有所改善,混凝土发运量环比增长3.7%、砂石发货量增长2.7%。整体来看,旺季生产和施工活动继续恢复,但行业间分化仍较明显,尚不能判断总需求出现全面改善。
基建与地产链:施工需求继续改善,新房与二手房成交出现分化。螺纹钢表需回升,社会库存环比下行,连续第四周去库;水泥发运率上升、库容比下降,旺季施工对建筑链形成支撑。地产方面,9月19—25日30城新房成交面积环比增长30.2%,而17城二手房成交面积环比下降9.3%、同比下降5.1%。考虑到月末及节前成交冲刺影响,新房单周放量能否持续,仍需节后数据验证。
制造业与出口链:9月14—20日监测港口货物吞吐量环比增长4.6%,集装箱吞吐量增长1.8%,铁路货运和高速货车流量亦分别增长0.8%和3.3%,物流活动总体回暖。海外方面,韩国9月前20日出口同比增长78.3%,日均出口增长89.8%,其中半导体出口增长259.4%,继续验证AI和电子产业链需求偏强。国内铜库存本周明显去化,9月24日电解铜现货库存较上周下降1.41万吨,供应缓冲仍偏低。整体来看,外需韧性仍强,但高增长仍较集中于科技产业链。
消费与服务链:节前消费环比改善,但汽车需求同比仍明显偏弱。9月1—20日全国乘用车零售87.8万辆,同比下降22%、较8月同期增长8%;新能源车零售59.6万辆,同比下降9%、环比增长14%,表现仍明显好于传统燃油车。同期厂商批发环比增长21%,快于零售端,可能同时包含节前备货和出口支撑,尚不能视为居民终端需求明显转强。随着中秋、国庆临近,出行和服务消费存在季节性支撑,但当前内需仍表现为环比改善、同比偏弱。
价格趋势:国际油价本周剧烈震荡,美伊停火及霍尔木兹海峡重开预期一度推动油价回落,但胡塞武装袭击沙特再次抬升供应风险;截至周五,布伦特约104美元/桶、周度基本持平,WTI则下跌约8%,地缘风险仍是能源价格的主要扰动。国内水泥价格在部分地区供给约束和旺季需求支撑下有所上涨,但区域分化较大。食品方面,9月14—20日猪肉批发均价环比上涨0.7%,而生猪价格下降0.5%,终端食品通胀压力仍较有限。
免责声明:本文所含来源于公开资料的信息,本公司不保证所包含的信息及相关建议不会发生任何变更。若资料中所含信息发生变化,本公司可在不发出通知的情形下做出修改。本公司已力求材料内容的客观、公正,但文中的观点、结论及相关建议仅供参考,不代表任何确定性的判断,投资者据此操作,风险自负。本资料版权仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式复制、发表等。


发表评论
发表评论: