
 研报速递
中观
中报价值策略精选:红马行业、自由现金流行业
电力瓶颈下 SOFC 迈入 GW 级时代
矢量网络分析仪:国产替代进入关键窗口
AIDC加剧全球缺电,燃机领航+多路线补位 国产链出海提速
港股策略
A股资产配置策略

中报价值策略精选:红马行业、自由现金流行业

中报价值策略精选:红马行业、自由现金流行业
红马行业:基础化工与传媒细分行业入选较多
我们在报告《红马奔腾策略系列 2:从老红利到新红马之红马组合》中,提出使用定量的方式 进行红马行业筛选,对归母净利润、资本开支、ROE、分红率、自由现金流和未分配利润等指 标作出要求。根据 2026Q2 财报,21 个正在涌现的红马行业包括:农产品加工、白色家电、其 他电源设备Ⅱ、化学原料、化学制品、非金属材料Ⅱ、自动化设备、半导体、电子化学品Ⅱ、 商用车、小家电、铁路公路、互联网电商、酒店餐饮、航海装备Ⅱ、广告营销、数字媒体、炼 化及贸易、环境治理、个护用品、旅游及景区;13 个潜在红马行业包括:电池、农化制品、电 机Ⅱ、电网设备、农产品加工、工业金属、白色家电、非白酒、医疗服务、燃气Ⅱ、其他电源 设备Ⅱ、游戏Ⅱ、出版。
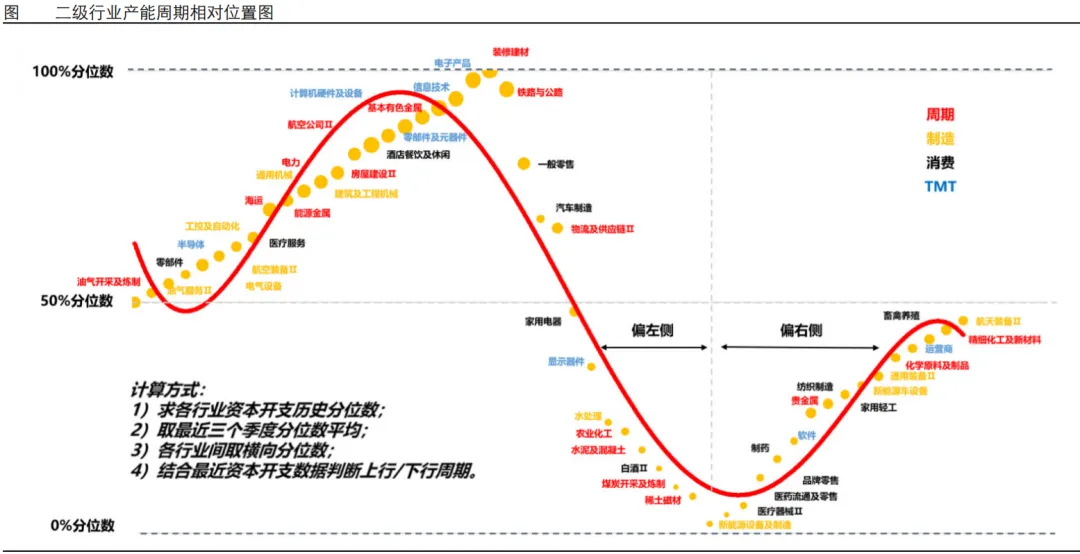
从产能周期相对位置图来看,根据 2026Q2 财报,底部左侧关注显示器件、煤炭开采及炼制、 稀土磁材、农业化工等,底部右侧关注新能源设备、医药、家用轻工、化工等行业。截至 2026 年中报,从资本开支增速相对水平来看,底部偏左位置的行业代表扩张意愿或能力相对较低, 显示器件、水处理、煤炭开采及炼制、稀土磁材等行业资本开支水平相对较低且趋势下行,有 助于供给端改善,需求端景气若出现边际改善,行业上行空间弹性较高。底部偏右的位置的行 业代表资本开支增速处于低位但已转向扩张,例如新能源设备及制造、医疗器械Ⅱ、医药流通 及零售、品牌零售、制药等。
自由现金流行业比较:造纸自由现金流显著改善
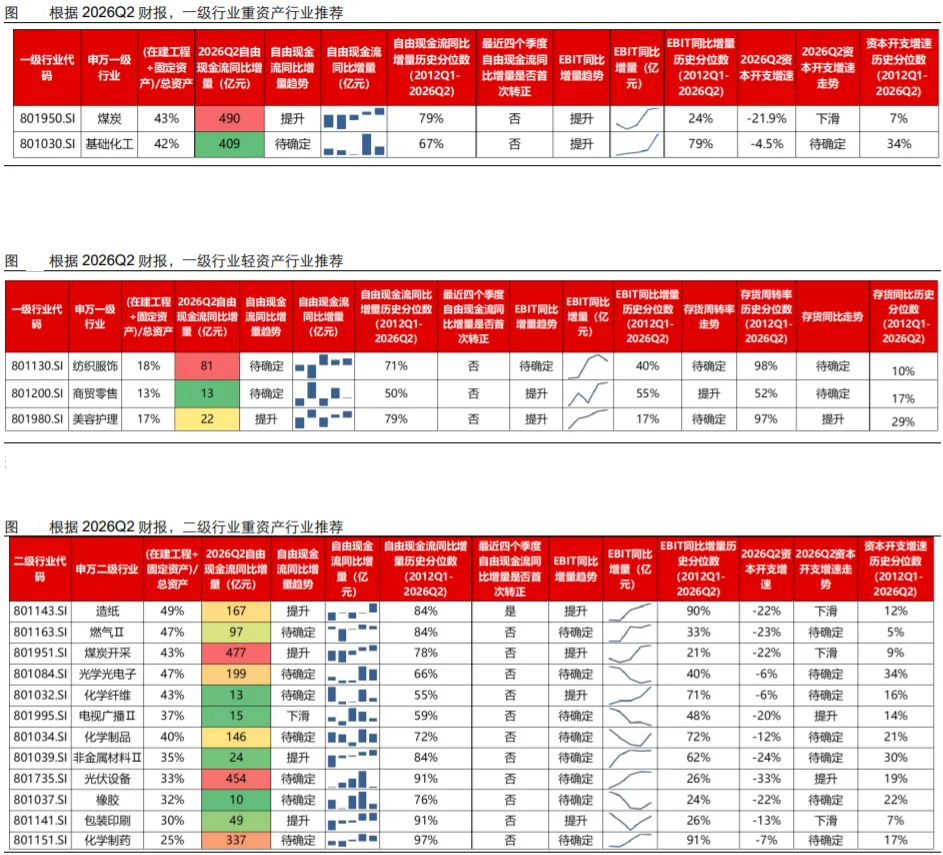
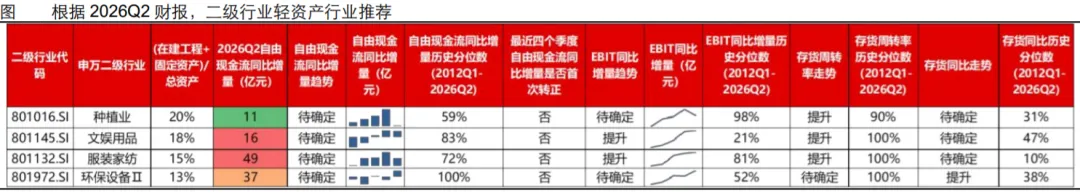
我们在报告《攻守兼备,现金为王——自由现金流行业比较框架》中,提出从自由现金流视角 挖掘底部反转信号,挑选出自由现金流改善质量较高的行业,构建了自由现金流行业比较框架。 自由现金流在择时、轮动与组合上有着重要意义,自由现金流拐点往往是经营改善的前瞻信号。 从供需两侧出发,探究不同资产属性的行业自由现金流改善传导路径及框架。围绕自由现金流 本质探究改善因素,希望既有支出端收缩的被动改善,又有利润端维稳甚至增长的主动改善。 根据筛选框架,以 2026Q2 财报数据为例,一级行业中,重资产行业关注煤炭、基础化工,轻 资产行业关注纺织服饰、商贸零售与美容护理。二级行业中,重资产行业关注造纸、燃气Ⅱ、 煤炭开采、光学光电子、化学纤维、电视广播Ⅱ、化学制品、非金属材料Ⅱ等,轻资产行业关 注种植业、文娱用品、服装家纺、环保设备Ⅱ等,其中造纸自由现金流同比增量最近四个季度 首次由负转正。
展望后市,关注长期具备配置价值的景气改善方向
展望后市,短期市场情绪已达到较为悲观水平,在政策支持以及科技产业趋势仍在发展的背景 下,未来情绪或逐步修复,中期来看 K 型分化的格局或逐步收敛。一是 K 型的下方-全球传统 产业的景气修复是方向。若地缘摩擦缓解和油价回落,较为拥挤的加息预期交易或逐步缓解, 关注金属、化工、交运、医药等受益方向。另外,在行业轮动速度加速的环境下,关注红利、 现金流和小微盘策略。二是 K 型的上方-硅基通胀或改变 AI 产业利润格局,关注云厂商和 AI 应 用,逐步布局物理 AI 崛起和商业航天方向。另外,关注 AI 硬件相关新的技术路线方向。
电力设备行业与新能源
电力瓶颈下 SOFC 迈入 GW 级时代
Time to power 定义北美找电新范式,电力新政强化自备电源逻辑
AI 算力高增重塑数据中心电源选择范式,由传统最低 LCOE 转向快速交付 优先。对比各类 AI 电源,新建电源成本呈现核电<重燃<轻燃<煤电<sofc< 光储柴,但低成本电源往往对应更长的建设周期,即核电="">重燃~煤电>轻 燃>SOFC~光储柴。我们测算当前 AI 算力闲置的隐含机会成本约 500 美元 /MWh,显著高于 SOFC 等快速部署电源相对网电或传统燃气轮机方案数十 美元/MWh 的度电成本溢价。政策端,自 6 月 FERC 统一大负荷接入规则以 来,纽约州、德州于 7-8 月相继提出数据中心接网约束及可靠性要求,均指 向未来或通过数据中心自己“找电”以降低大负荷对电力系统的冲击。经济 性与监管要求共振正持续强化以 SOFC 为代表的短交期自备电源需求。
SOFC:短交期+模块化+环境友好多重优势,适配下一代 800V 架构
固体氧化物燃料电池(SOFC)是一种在高温下通过电化学反应将天然气、 氢气等燃料的化学能直接转化为电能的高效率燃料电池。我们认为 SOFC 相比传统 AIDC 电源方案具备四大优势:1)短交期:SOFC 交付周期通常 仅需数月(参考 Oracle 项目仅 55 天),短于重燃 3-5 年、轻燃 2-3 年;2) 模块化:SOFC 采用工厂预制、现场模块化安装,可随数据中心负荷爬坡分 期扩容,既降低前期一次性资本投入压力,也减少对现场施工及运维人力资 源的依赖。3)环境友好:基于电化学技术原理,SOFC 的 NOx、SOx、颗 粒物及 CO 等常规污染物排放较低,噪音水平亦低于传统旋转机械,有利于 降低空气许可和社区沟通难度。4)适配下一代 800V 架构:SOFC 作为少 数可直接输出直流电的发电方案,相较传统燃机、内燃机通过旋转发电机输 出交流电,有望减少交直流转换环节,伴随供电架构向 800VDC 演进,应 用空间或持续打开。截至 2026 上半年,全球燃料电池累计新增订单与框架 协议约 8.8GW,其中 2026 上半年新增约 7.3GW,贡献累计新增订单 80%+。
短期电解质支撑率先放量,中长期阳极/金属支撑更具应用降本潜力
市场关于不同 SOFC 技术的对比和产业化潜力研究较少,我们详细分析了 电解质支撑、阳极支撑和金属支撑三类路线(核心差异在于承担机械支撑功 能的主体不同)的降本潜力和不同材料体系下的应用前景。1)短期看,产 业化成熟度和规模交付能力决定电解质支撑仍是订单放量主流。以 Bloom Energy 为代表的电解质支撑路线已实现 GW 级订单,贡献 2026H1 全球新 增 SOFC 订单 70%以上。2)中长期看,材料成本与资源约束或成为技术路 线切换的核心驱动力。由于电解质支撑需在 850-1000℃高温运行,对氧化 钪(电解质组分)及高铬合金(连接体组分)等耐高温材料依赖度较高,其 产能扩张或受材料成本和供应链瓶颈约束;我们测算,1GW 电解质支撑 SOFC 电堆约需氧化钪 37 吨,接近 2025 年全球产量一半、美国本土可供 给量 10 倍。阳极支撑和金属支撑由阳极或金属基体承担机械支撑,可显著 减薄电解质层并降低对高温耐热材料的要求,未来更具产业化应用潜力。
关注具备订单兑现逻辑的 BE 供应链和新技术路线布局企业
我们认为两条主线值得关注:1)BE 供应链具备订单兑现逻辑的公司。从价 值量看,SOFC 系统中电堆、热区 BOP、冷区/电力电子 BOP 成本占比约 45%/25%/30%,其中隔膜片&阴阳极、连接体分别占电堆成本约 35%/25%。 相关公司包括:三环(隔膜片高份额并向阳极支撑延伸)、德昌电机(连接 体主供)、振华股份(上游铬材)、春晖智控、壹连科技、京泉华等 BOP 供应商;2)布局中低温技术路线、具备商业化潜力的公司。相关公司包括: 阳极支撑:三环、壹石通;金属支撑:Ceres、斗山。
问题三:SOFC 哪些环节值得关注?
SOFC 产业链关注主线可围绕电堆核心材料、热区/冷区 BOP 配套及系统集成与新技术路 线研发展开。电堆仍是 SOFC 系统价值量核心,以 Bloom Energy 电解质支撑路线为例, 电堆成本约占系统成本 45%;在电堆内部,隔膜片&阴阳极、连接体/双极板为高价值材料 环节,价值量占电堆成本比例约为 35%、25%,对应单瓦价值量分别约为 2.2 元/W 和 1.6 元/W(Bloom Energy 系统级电堆+BOP 成本约$2/W,对应约 14 元/W)。1)电解质隔膜片 及其上游材料环节,相关公司包括:三环集团(另一主要供应商先导稀材为非上市公司), 以及锆/钪等关键原材料相关公司东方锆业、龙佰集团;2)连接体/双极板环节,相关公司 包括:德昌电机,以及上游高铬材料环节:振华股份。3)阴极集流体及泡沫金属材料环节, 包括:科力远。
除电堆外,热区和冷区 BOP 构成系统运行与可靠性提升的重要配套环节。热区 BOP 通常 包括换热器、重整器、催化燃烧器、燃料/空气分配等部件,受高温、耐腐蚀和长寿命要求 影响,技术壁垒和价值量相对较高。以成本结构看,1)热区 BOP 约占系统成本 25%左右, 其中换热器作为核心高价值量产品,成本占比可达系统成本 13%,对应单瓦价值量约 1.75 元/W,相关公司包括:高力、凯中精密;重整器及催化燃烧器环节:中自科技。2)冷区 BOP 及电力电子配套约占系统成本 30%左右,主要承担温控、气体供应、电气连接、功率 变换和系统控制等功能,包括温度传感器环节:春晖智控,供电线束环节:壹连科技,以 及磁性器件环节:京泉华。
国内 SOFC 产业仍处于技术路线验证和示范应用放量阶段,除电解质支撑路线外,阳极支 撑、金属支撑等路线也在推进研发和产业化尝试。产业链相关公司包括:1)金属支撑:Ceres power(技术授权斗山等公司);2)阳极支撑路线:壹石通、三环集团;3)系统集成及应 用示范环节:佛燃能源。
电堆环节
电堆是 SOFC 系统的核心成本环节(占系统成本约 45%),国产化基础相对较好,以 BloomEnergy 电解质支撑路线为例,核心环节包括电解质隔膜片、连接体及关键上游材料。
1)电解质隔膜片
● 三环集团(300408 CH):Bloom Energy 电解质隔膜片主供。公司早期通过陶瓷材料 和电堆技术积累切入 SOFC 产业链,并于 2015 年收购澳大利亚 CFCL,获取 SOFC 电堆相关技术和海外生产基地。
● 先导稀材(非上市公司):Bloom Energy 隔膜片新供应商,市场份额快速提升。公司 在材料装备及自动化制造领域积累较深,同时上游原材料可一定程度实现自主保供。 此外若 SOFC 电堆进入规模化扩产阶段,公司在设备端和材料端均可能具备协同空间。
● 东方锆业(002167 CH):公司纳米/高纯复合氧化锆样品已获部分固态电池材料厂家 研发试用初步认可,并点名 SOFC 等为需求扩容领域,拟通过定增募投新增年产 1 万 吨新能源电池级高纯复合氧化锆。
● 龙佰集团(002601 CH): 通过子公司东方钪业布局钪等稀散金属,其中氧化钪对应 ScSZ 等高性能 SOFC 电解质材料体系。公司依托钛白粉副产废酸、废渣回收提取钪、 钒等资源,并推进总投资约 10.8 亿元的焦作“钪钒新材料产业园”建设,形成从稀散金 属回收向氧化钪、铝钪合金等材料延伸的布局。
2)连接体
● 德昌电机(0179 HK): 与保来得并列为 Bloom Energy 连接体主供。连接体作为电堆 内仅次于隔膜片的高价值部件,对高温抗氧化、导电性、热膨胀匹配及粉末冶金成型 能力要求较高,公司通过子公司 Stackpole 在粉末冶金零部件领域具备长期工艺积累, 产能达 GW 级。
● 先导稀材(非上市公司): Bloom Energy 连接体新进入供应商之一,市场份额提升较 快。公司在连接体材料、金属铬导入及回收环节有所延伸,具备稀散金属、靶材及材 料装备能力,并参与 Bloom 废电堆铬回收业务。
● 振华股份(603067 CH): 国内金属铬龙头之一,对应 SOFC 连接体上游铬材环节。 公司作为全球铬盐及金属铬主要供应商之一,上游铬材国内市占率约 50%(参见《2026 年度向不特定对象发行可转换公司债券信用评级报告》)。
3)阴极集流体
● 科力远(600478 CH):子公司常德力元布局 SOFC 阴极集流体材料,成功研发三维 多孔泡沫铜锰合金目前公司已完成国内 11 家客户泡沫铜锰材料送样,其中 4 家客户进 入小批量供货阶段。
2.辅助装备 BOP 环节
系统热区、冷区、电力电子 BOP 设备合计约占系统价值量超过一半,核心环节包括热区换 热器、重整/催化燃烧器,冷区温度传感器、电连接体、磁性器件等。
1)热区 BOP
● 高力(8996 TW):Bloom Energy 热区换热器全球主供,受益于 Bloom Energy Server 交付增长,公司 2025 年燃料电池热交换器产品营收同比增长 30%以上,目前公司持 续推进产能扩张。
● 凯中精密(002823 CH):通过德国子公司 SMK 切入 SOFC 热区换热器组件环节,已 向客户实现小批量供货。
● 中自科技(688737 CH):布局 SOFC 重整器、催化燃烧器等,公司已建成年产约 2 万片单电池片中试线,重整与催化燃烧反应器完成样件验证,SOFC 客户以国内高校 合作为主、处研发中试阶段。
2)冷区/电力电子 BOP
● 春晖智控(300943 CH):产品对应温度传感器环节。公司拟收购春晖仪表(目前持有 38.7%股权,拟通过发行股份+现金方式收购剩余 61.3%,收购完成后春晖仪表将成为 春晖智控的 100%全资子公司,目前交易已完成公司内部审议并进入深交所审核问询阶 段),为 Bloom Energy 温度传感器主供。
● 壹连科技(301631 CH):产品对应燃料电池供电线束,已获 Bloom Energy 大批量定 点,2026 年开始为 Bloom Energy 单独配置专门产线。
● 京泉华(002885 CH):产品对应电力电子 BOP 中的磁性器件环节,可用于电源转换、 滤波、隔离及能量传输等模块,为 Bloom Energy 磁性器件主供。
3. SOFC 整机/系统
SOFC 整机沿金属支撑与阳极支撑两条路线加速切入,多以技术授权或自研起步,当前处 于示范与小批量阶段。
● Ceres power:金属支撑 SOFC 技术平台,以技术授权模式推动全球产业化。公司源 自英国帝国理工学院,金属支撑 SOFC 实现中低温运行。公司采取轻资产技术授权模 式,由合作伙伴负责规模化制造,公司通过授权费、工程服务、量产后的版税实现收 入。目前 Ceres power 已与韩国斗山等建立合作,推动金属支撑 SOFC 技术落地。
● 壹石通(688733 CH):阳极支撑路线,自主布局关键粉体、单电池、电堆和整机系统。 公司首席科学家夏长荣教授来自中国科学技术大学,长期从事 SOFC 相关研究,为公 司技术体系提供支撑。产品进展方面,公司首套 8kW 级 SOFC 系统已于 2026 年 4 月 进入试运行;产能规划方面,年产 1GW 固体氧化物能源系统项目总投资约 12 亿元, 目前处于建设推进阶段。
● 三环集团(300408 CH):从隔膜片供应向阳极支撑电堆和系统研发延伸。 公司在 SOFC 产业链中的基础主要来自陶瓷材料和隔膜片制造能力,是 Bloom Energy 隔膜片 重要供应商之一,除外供隔膜片外,公司持续推进自研阳极支撑 SOFC 发电系统。
● 佛燃能源(002911 CH):下游城市燃气运营商,以系统集成加示范切入。公司 50kW 样机已实现连续运行,佛山南庄 300kW 示范项目已投运,联合清华大学等单位申报的 国家级项目正在验收,当前仍处示范验证阶段。
机械设备行业
矢量网络分析仪
高速互联升级推动高频测试需求,国产替代进入关键窗口
投资要点
◼ VNA:高速信号链路的“体检仪”,核心测量反射与传输特性器
VNA 是一类用于分析射频、微波及高速电信号在器件或传输通道中如 何反射、如何传输、损耗多少以及相位如何变化的测试仪器,可充分描 述高速信号通道的表征。工程师可使用 VNA 判断高速信号通过物理通 道后(PCB、连接器、线缆等),损耗和失真能否控制在合适的水平。 VNA 广泛应用于通信、航空航天、制造业和科研院所的设计、研发、 生产等环节。
◼ 高速互联升级,行业量价齐升 随着 PCB、连接器、封装等从单纯的电连接件向高频传输通道升级,配 套的 VNA 的测试频率就需要从几 GHz 向 26.5、50、67 甚至 110 GHz 发展。同时因速率提升,介质损耗、导体损耗变得更加严重,且被测对 象结构变复杂(如 PCB 层数变多),损耗的问题变得更加难以控制,信 号失真情况愈加严重。客户要求的测试参数数量和取样次数均成倍增 加。在此背景下,VNA 设备需求量价齐升(可类比光测采样示波器通 胀逻辑):(1)112Gbps PAM4 信号需要频率 67GHz 的 VNA,目前进口 品牌售价约 150 万元/套(按 4 端口),224Gbps PAM4 需要频率 110GHz 的 VNA,目前进口品牌售价约 450 万元/套(定制化 8 端口),(2)客 户对产品质量、精度要求提升,中低速信号通道从抽检变成全检,同时 测量参数数量和取样次数和翻倍,设备的定制化程度提升。
◼ 海外龙头主导高端市场,供需缺口加速国产替代 全球 VNA 市场由外资龙头主导,是德科技、罗德与施瓦茨、安立、NI 合计约占据七成。由于科学仪器赛道特殊性,本身扩产困难,外资龙头 难以满足增量需求,根据我们产业链调研,是德科技 67GHz 频率以上 的网分交付周期已排至一年以上。供需缺口、供应链安全考量之下,已 有技术和渠道储备的国产龙头迎来发展机遇。
◼ 投资建议:建议关注【电科思仪】2022 年 5 月推出 3674 系列矢量网 络分析仪,发布时频率覆盖至 110GHz,目前该系列最高频率已达 120GHz。【鼎阳科技】 2022 年末推出最高测量频率 26.5GHz 的 SNA6000A 系列矢量网络分析仪,并于 2024 年 12 月推出该系列 50GHz 产品,我们预计更高参数产品有望年内公开发布落地。【普源精电】2025 年 10 月公开发布的 DNA5000/6000 系列最高支持 26.5GHz 测量频率。【优利德】VNA4000 测量频率 9GHz,研发支持 下,我们预计更高参数产品有望落地。【创远信科】拥有 2 端口、 110GHz 的矢量网分测试系统。【坤恒顺维】已完成 VNA 关键技术的 攻关,处于样机研制定型阶段。
A股资产配置策略
中报价值策略精选:红马行业、自由现金流行业
中报价值策略精选:红马行业、自由现金流行业
红马行业:基础化工与传媒细分行业入选较多
我们在报告《红马奔腾策略系列 2:从老红利到新红马之红马组合》中,提出使用定量的方式 进行红马行业筛选,对归母净利润、资本开支、ROE、分红率、自由现金流和未分配利润等指 标作出要求。根据 2026Q2 财报,21 个正在涌现的红马行业包括:农产品加工、白色家电、其 他电源设备Ⅱ、化学原料、化学制品、非金属材料Ⅱ、自动化设备、半导体、电子化学品Ⅱ、 商用车、小家电、铁路公路、互联网电商、酒店餐饮、航海装备Ⅱ、广告营销、数字媒体、炼 化及贸易、环境治理、个护用品、旅游及景区;13 个潜在红马行业包括:电池、农化制品、电 机Ⅱ、电网设备、农产品加工、工业金属、白色家电、非白酒、医疗服务、燃气Ⅱ、其他电源 设备Ⅱ、游戏Ⅱ、出版。
从产能周期相对位置图来看,根据 2026Q2 财报,底部左侧关注显示器件、煤炭开采及炼制、 稀土磁材、农业化工等,底部右侧关注新能源设备、医药、家用轻工、化工等行业。截至 2026 年中报,从资本开支增速相对水平来看,底部偏左位置的行业代表扩张意愿或能力相对较低, 显示器件、水处理、煤炭开采及炼制、稀土磁材等行业资本开支水平相对较低且趋势下行,有 助于供给端改善,需求端景气若出现边际改善,行业上行空间弹性较高。底部偏右的位置的行 业代表资本开支增速处于低位但已转向扩张,例如新能源设备及制造、医疗器械Ⅱ、医药流通 及零售、品牌零售、制药等。
自由现金流行业比较:造纸自由现金流显著改善
我们在报告《攻守兼备,现金为王——自由现金流行业比较框架》中,提出从自由现金流视角 挖掘底部反转信号,挑选出自由现金流改善质量较高的行业,构建了自由现金流行业比较框架。 自由现金流在择时、轮动与组合上有着重要意义,自由现金流拐点往往是经营改善的前瞻信号。 从供需两侧出发,探究不同资产属性的行业自由现金流改善传导路径及框架。围绕自由现金流 本质探究改善因素,希望既有支出端收缩的被动改善,又有利润端维稳甚至增长的主动改善。 根据筛选框架,以 2026Q2 财报数据为例,一级行业中,重资产行业关注煤炭、基础化工,轻 资产行业关注纺织服饰、商贸零售与美容护理。二级行业中,重资产行业关注造纸、燃气Ⅱ、 煤炭开采、光学光电子、化学纤维、电视广播Ⅱ、化学制品、非金属材料Ⅱ等,轻资产行业关 注种植业、文娱用品、服装家纺、环保设备Ⅱ等,其中造纸自由现金流同比增量最近四个季度 首次由负转正。
展望后市,关注长期具备配置价值的景气改善方向
展望后市,短期市场情绪已达到较为悲观水平,在政策支持以及科技产业趋势仍在发展的背景 下,未来情绪或逐步修复,中期来看 K 型分化的格局或逐步收敛。一是 K 型的下方-全球传统 产业的景气修复是方向。若地缘摩擦缓解和油价回落,较为拥挤的加息预期交易或逐步缓解, 关注金属、化工、交运、医药等受益方向。另外,在行业轮动速度加速的环境下,关注红利、 现金流和小微盘策略。二是 K 型的上方-硅基通胀或改变 AI 产业利润格局,关注云厂商和 AI 应 用,逐步布局物理 AI 崛起和商业航天方向。另外,关注 AI 硬件相关新的技术路线方向。

AIDC加剧全球缺电,燃机领航+多路线补位
国产链出海提速

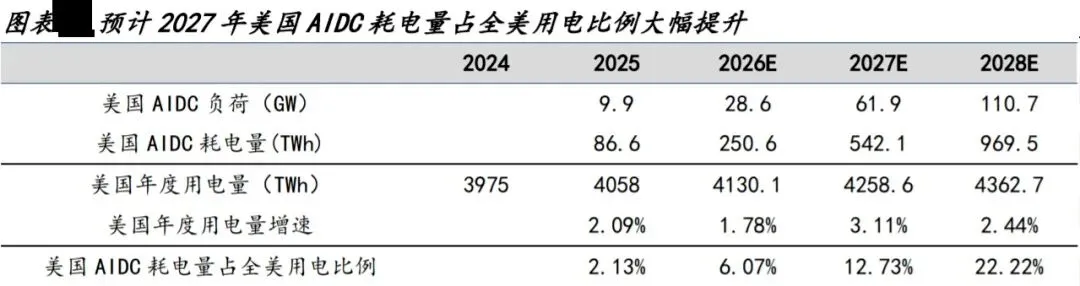
投资逻辑: AIDC 加剧电力消耗,到 2030 年电力供应仍然紧张。AIDC 建设导致全球电力需求大幅提升,我们测算 2025-2027 年美 国 AIDC 耗电量占全美用电比例分别为 2.14%/6.07%/12.73%,2027 年 AIDC 耗电量占比将会大幅增加,明年美国缺电 将更加严重。
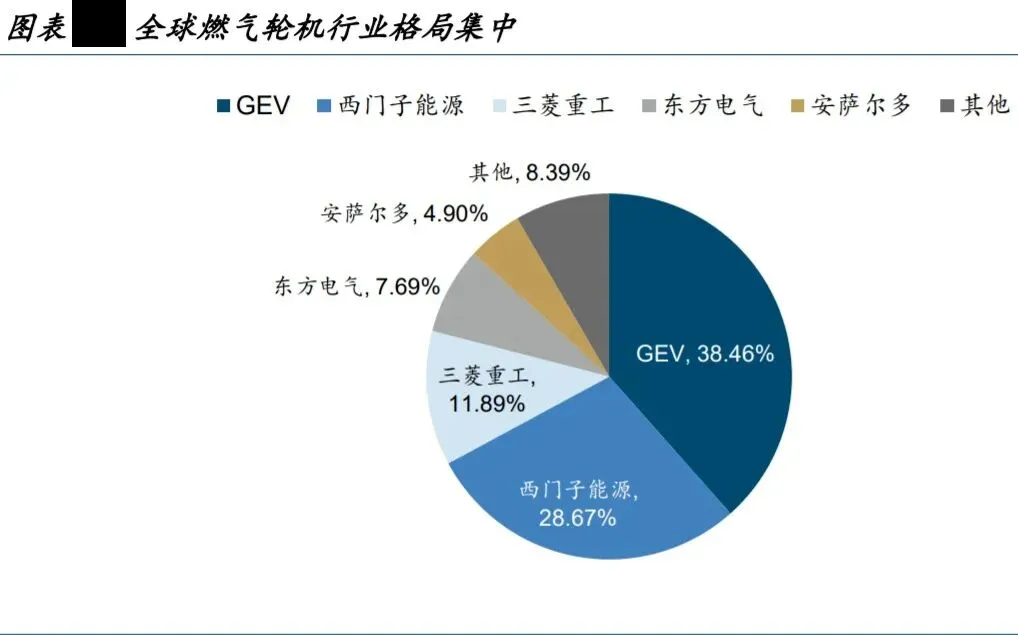
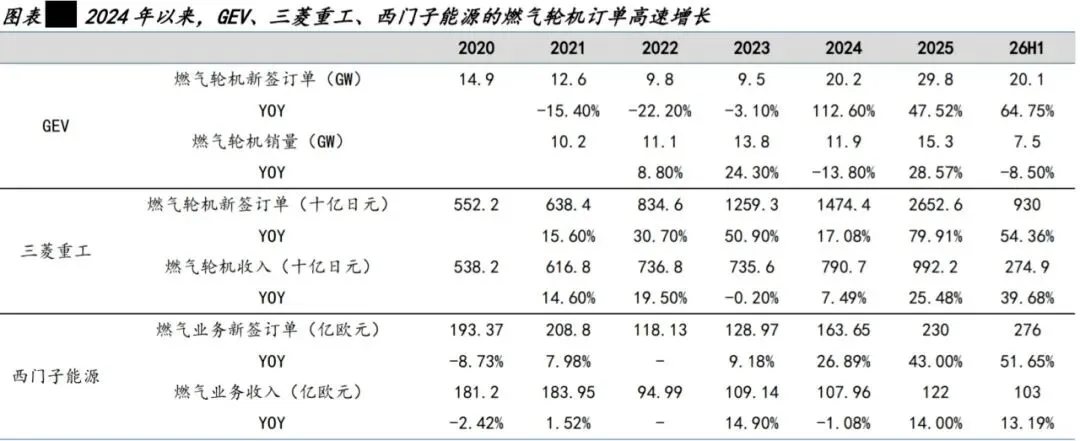
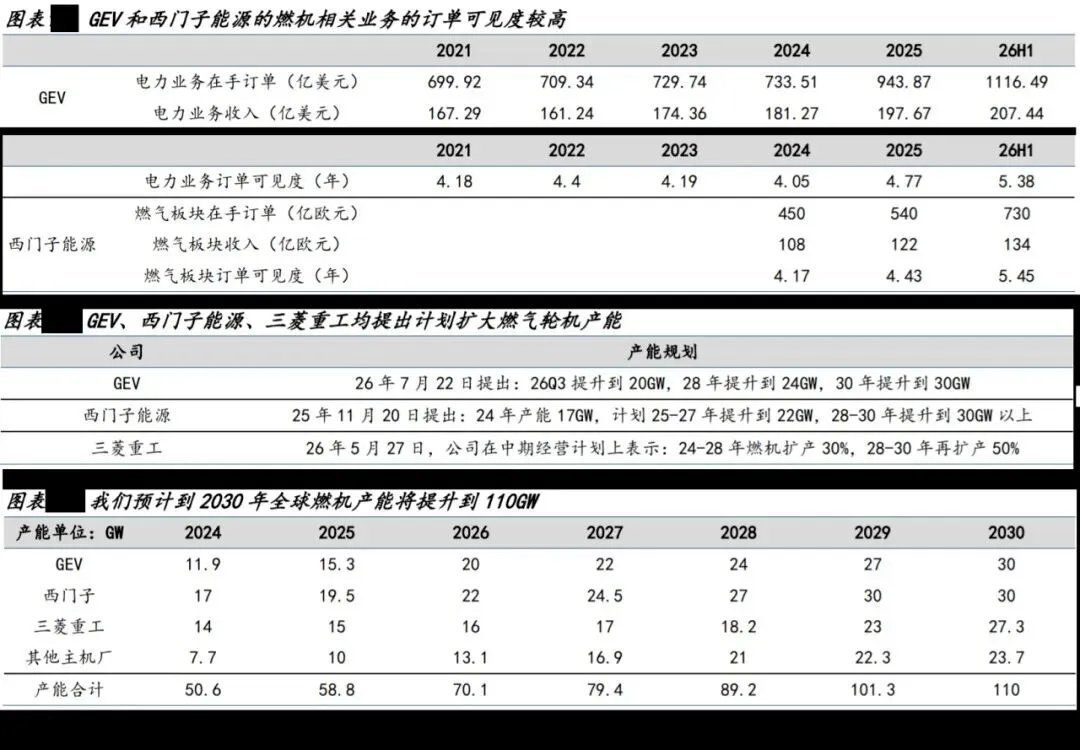
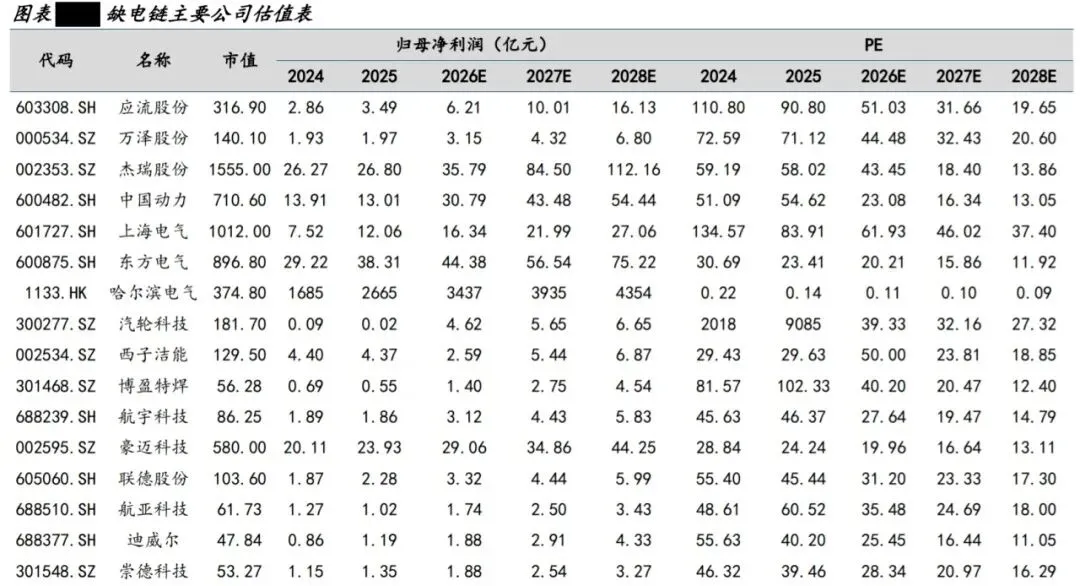
燃气轮机:AIDC 供电最优解,供需缺口扩大,看好国产链龙头出海提速。燃气轮机凭借发电稳定、适合调峰发电、功 率大、成本低等综合优势,未来预计长期成为 AIDC 首选供电方案。2024 年以来,海外燃机龙头 GEV、西门子能源等 订单持续高增长,在手订单可见度已经超过 5 年,行业景气度高。叶片是燃机核心零部件,技术壁垒高、价值量占比 高,行业集中度高,是燃机扩产的主要瓶颈。由于海外叶片龙头 PCC、HWM 扩产缓慢,应流股份等国内叶片龙头加速 进入海外供应链体系。此外,在海外整机产能紧张背景下,国内的燃机集成商龙头杰瑞股份、主机厂龙头上海电气、 东方电气等也将迎来加速出海的机遇。
退役航机改燃机:盘活存量航机资产,开辟 AIDC 供电新路径。航机与燃机工作原理相同,可经过增减部件改造为燃 机。全球航机租赁商龙头 FTAI 拥有超过 1000 台 CFM56 航机资产,在 25 年底推出 FTAI Power(专注于将 CFM56 改为 25MW 燃机),规划 2027 年产能提升到 100 台。退役航机改燃机交付速度快,FTAI 将航机改装为发电涡轮机仅需 30-45 天。2026 年 4 月,FTAI 宣布与杰瑞股份成立合资公司,杰瑞负责将燃机机头与发电机等部件集成,共同开拓数据中 心市场。2026 年 7 月 22 日,合资公司已与美国头部超算企业签订 14.65 亿美元大单,未来订单有望长期提升。
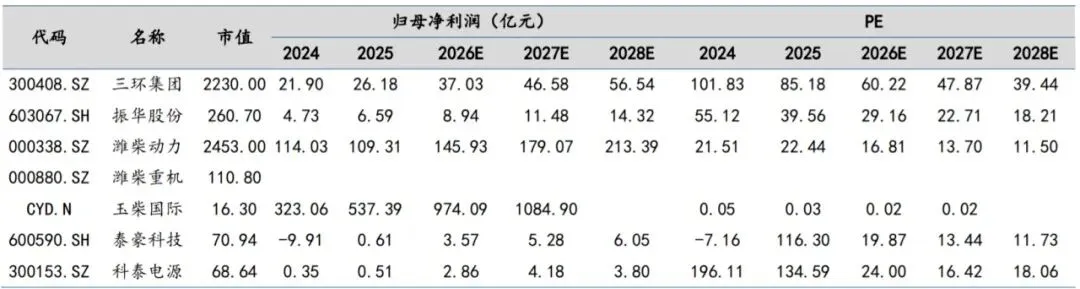
SOFC:适配 AIDC 快速部署电力的需求,龙头公司 GW 级订单落地。固体氧化物燃料电池(SOFC)具备交付快、冗余配 置低、效率高、低排放等优势,并且未来随着政府补贴和规模效应,SOFC 还有降价空间。海外 SOFC 龙头 BE 从 2025 年开始订单提速,2025 年设备在手订单 60 亿美元,同比+140%。2026 年 4 月 13 日,BE 与 Oracle 签署 2.8GW 订单, 实现 GW 级订单落地。SOFC 行业景气度提升,看好国内产业链龙头振华股份、三环集团等订单同步高增。
燃气内燃机:承接燃气轮机溢出需求,海外龙头订单、扩产加速。燃气内燃机凭借建设周期短、响应速度快及初始投 资门槛较低等综合优势,在燃机交付趋紧背景下,有望承接外溢市场需求。全球燃气内燃机市场格局集中,龙头公司 包括卡特彼勒、颜巴赫(INNIO)、瓦锡兰等,2025 年前五大厂商合计份额达 55%。卡特彼勒近年来在手订单逐季度提 升,2026Q1、Q2 末,在手订单分别同比增长 79%和 92%。2026 年卡特彼勒将 2030 年内燃机和燃机产能目标上调至 65GW。 在全球产能紧缺背景下,国内产业链龙头竞争力不断提升,未来燃气内燃机业务出海有望加速。
柴油发动机:数据中心备用电源,国内龙头加速切入全球供应链。柴油发动机组是不可替代的备用电源,受益下游资 本开支加速,柴油发电机需求也加速上行,海外龙头柴发收入 2026 年显著提速。康明斯是全球柴油发动机龙头,Power generation 业务 2023-1H26 收入增速分别为 2.41%/11.66%/17.56%/34.50%,收入加速提升反映了行业景气度上行。 国内柴发产业链龙头近年来竞争力不断提升,海外市场开拓不断加速,未来收入有望长期提升。
投资建议
全球 AI 数据中心规模扩张带动发电需求提升,但供给端产能持续紧张,建议关注国内燃气轮机、退役航机改燃机、 SOFC、燃气内燃机、柴发等领域竞争力提升的产业链龙头,推荐应流股份、杰瑞股份、中国动力、西子洁能等。



发表评论
发表评论: