10x Genomics 十年技术迭代与商业化复盘 · 国产平台突围路径 · 未来方向判断
完成时间:2026 年 9 月 | 覆盖周期:2012 – 2026 Q2 | 部分ai整理
目录
03 10x Genomics:技术迭代 × 商业化价值
01 核心结论:八条判断
结论 1 · 10x 已经从"高增长"进入"平台期 + 结构换挡"。2025 全年营收 6.43 亿美元,但剔除 4,410 万美元一次性专利和解收入后为 5.99 亿美元,同比−2%。2026 全年指引 6.10–6.30 亿美元,对应核心业务 0–4% 增长。这意味着:单细胞作为"科研工具"的第一波渗透红利已经吃完了。结论 2 · 增长引擎已经从单细胞切到空间。2025 年空间业务(Visium+Xenium)耗材收入 1.44 亿美元,单细胞耗材 3.63 亿美元但同比下滑;2026 Q2 空间耗材同比+16%,单细胞耗材仅 +3%。空间是 10x 唯一的增长曲线,也是全行业的增长曲线。结论 3 · 但"卖仪器"的模式正在失效。2026 Q2 仪器收入同比暴跌 47%(单细胞 −46%、空间 −48%),而耗材 +7%、服务 +26%。这是一个非常关键的信号:客户不再为"一台新机器"付钱,而是为"每个样本的产出"付钱。行业的定价权正在从硬件转向耗材与服务。结论 4 · 中国市场是 10x 全球唯一亮眼区域。2025 年 10x 中国区收入 7,026 万美元,同比增长+22.6%(2024 年 5,730 万美元),而同期全球核心业务下滑 2%。这说明中国市场的盘子还在扩,但国产替代主要抢的是"增量+中低端",10x 在高端科研端反而更稳固。结论 5 · 技术范式正在被两头夹击。一头是去仪器化(Parse 的组合条形码、Illumina/Fluent 的涡旋成滴,无需微流控设备);另一头是去液滴化(华大 Stereo-cell 用 DNB 阵列芯片静电吸附直接原位捕获,通量到百万级、还保留形态学信息)。经典"液滴微流控"路线是 10x 的护城河,也正是被绕开的地方。结论 6 · 国产平台的差异化已经跑出来了,而且各不相同。华大打"通量+多模态+国家战略",新格元打"样本自由(冻存/FFPE/难解离组织)+ 自动化 + 临床器械证",寻因打"真单细胞空间(SeekSpace)",德运康瑞打"空间芯片基因检出性能 + 原位测序",百迈客打"亚细胞级微孔空间 + 植物"。国产已经不是"低价替代",而是"分场景替代"。结论 7 · 真正的胜负手从"建库"前移到了"样本"。谁能处理 FFPE、冻存、穿刺、微量、植物、临床残留样本,谁就拿到临床和工业客户的门票。这也是为什么 10x 推 Flex、新格元推 FFPE 单细胞核、华大 Stereo-cell 强调"极限样本兼容"——三家在同一个战场上。结论 8 · 下一个五年,决定行业天花板的不是测序,是 AI 与临床。10x 与 Cancer Research Institute、PharosAI 共建 AI-ready 肿瘤数据集,与 Dana-Farber、Cleveland Clinic、Brigham & Women's 推诊断工作流;华大发起"百亿细胞联盟"直指虚拟细胞;Bioptimus 发布 STELA 空间图谱。单细胞正在从"发文章的仪器"变成"喂 AI 的数据工厂"和"进医院的检测项目"。
02 行业全景:规模、结构与阶段
2.1 市场量级(多口径并列,请按需取用)
| | | |
|---|
| | | 含 4,410 万美元一次性专利和解;核心业务 5.99 亿美元 |
| | | 两份报告分别给出 45 亿(+18% CAGR)和 62 亿(+28.7%),分歧显著 |
| | 2026E 34.5 亿美元(+38%);2030E >125 亿美元 | |
| | | 高于全球均值;2030E 中国贡献全球 25% 以上新增 |
| | | 口径混乱,不建议引用单一数字。 倾向以"终端服务口径 70–90 亿元、纯产品口径 12–20 亿元"理解 |
2.2 结构变化:三个正在发生的位移
一 · 从"仪器"到"耗材+服务"2026 Q2 10x 仪器收入只剩 770 万美元(占营收 5%),耗材 1.31 亿(87%),服务 1,070 万(7%)。对国产厂商的含义是:靠卖仪器一次性收钱的模式走不通,必须设计"装机—复购—服务年费"的闭环。二 · 从"科研"到"临床+工业"据第三方口径,2025 年空间组学服务收入中肿瘤占 68%,工业端(药企)采购占比已达 32%,预计 2030 年接近 50%;全球前 20 大药企中 18 家已把单细胞纳入常规研发流程。中国已有 12 家三甲医院开展单细胞临床应用试点。客户结构变化会直接改变采购标准:药企和医院要的是稳定性、合规资质、SOP 与交付周期,不是极致参数。三 · 从"测序"到"数据资产"单细胞数据正在从"论文附属品"变成"AI 训练语料"。10x 与 Cancer Research Institute、PharosAI 合作把数千份临床样本转为 AI-ready 数据集;华大 10BC 百亿细胞联盟目标是构建生命图谱/疾病图谱/扰动响应图谱"三大细胞宇宙数据库";Bioptimus 2026 年 3 月发布 STELA 临床关联空间图谱。谁掌握规模化、标准化、带临床注释的数据,谁就有下一轮的议价权。2.3 行业所处阶段
综合判断:单细胞(悬液)已过高速成长期,进入成熟期;空间组学处于高速成长期中段;"临床级单细胞"与"AI 虚拟细胞"处于导入期。这解释了为什么头部公司都在做同一件事——把成熟业务的现金流,押注到空间和 AI 两条新曲线上。
03 10x Genomics:技术迭代 × 商业化价值
3.1 十年技术迭代时间线
| | |
|---|
| 创立,早期 GemCode 用分子条形码分区思路做长片段测序 | |
| Chromium Controller + Single Cell 3′ v1 | 行业分水岭。 GEM 微流控把"一次实验 10 万个细胞"变成标准化试剂盒。把单细胞从技术服务变成可复购的耗材生意。 随后 3′ v2/v3、5′ 与 V(D)J、ATAC 陆续上线 |
| 收购 Epinomics(ATAC)+ Spatial Transcriptomics → Visium | 第一次打开"不依赖新鲜解离样本"的市场——FFPE 组织切片成为可测样本,把存量病理样本库变成潜在市场。2020 年推出 Multiome |
| 收购 CartaNA(4,120 万美元)+ ReadCoor(3.5 亿美元) | 两者共同构成后来 Xenium 原位成像平台的技术底座。这是 10x 下注"成像派空间"的关键一掷,总投入近 4 亿美元 |
| Chromium X / iX 系列 + 收购 Tetramer Shop | 通量规格化,让"大规模细胞图谱项目"成为可报价的标准方案。Tetramer Shop 补强抗原特异性 T 细胞检测 |
| | Xenium 主打"靶向 panel + 亚细胞定位";Flex 首次让 FFPE、固定全血这类"最难做"的临床样本进入单细胞工作流。Flex 是 10x 通向临床的桥,Xenium 是通向病理科的桥 |
| | GEM-X 是 2019 年 Next GEM 之后第一次对 Chromium 架构做根本性重构(10 年经验 + 超 15 亿美元研发投入);Visium HD 把空间分辨率推进到 2 μm 连续方格。守住被国产与新玩家冲击的性价比防线 |
| 专利战收官 + 收购 Scale Biosciences(约 3,000 万美元) | 与 Bruker 达成 6,800 万美元和解,与 Vizgen、哈佛的专利纠纷在庭审中和解;合计带来 4,410 万美元一次性许可收入。用专利战把竞争对手变成付费方 |
| Atera 原位分析平台(4/18 AACR)+ 收购 Proteintech Genomics(6 月) | |
关于 Atera(2026 年 4 月 18 日 AACR 发布)—— 当前最重要的新产品每年可处理多达800 个 1 cm² 全转录组样本支持在全转录组基础上叠加最多1,000 个定制基因,或2,000 重靶向 panel(也可完全定制 2,000 基因 panel)CEO Serge Saxonov 称其为"本季度的主角,早期订单流非常强劲"同期收购 Proteintech Genomics,获得 Human Discovery Panel(最大的抗体类单细胞蛋白 panel),把蛋白检测能力并入 Atera 与 Flex 体系。Atera 的本质是"用原位方式做全转录组"——直接消除"要全转录组还是要单细胞分辨率"的取舍,是 10x 对 Bruker CosMx、Vizgen MERFISH 的正面回应。
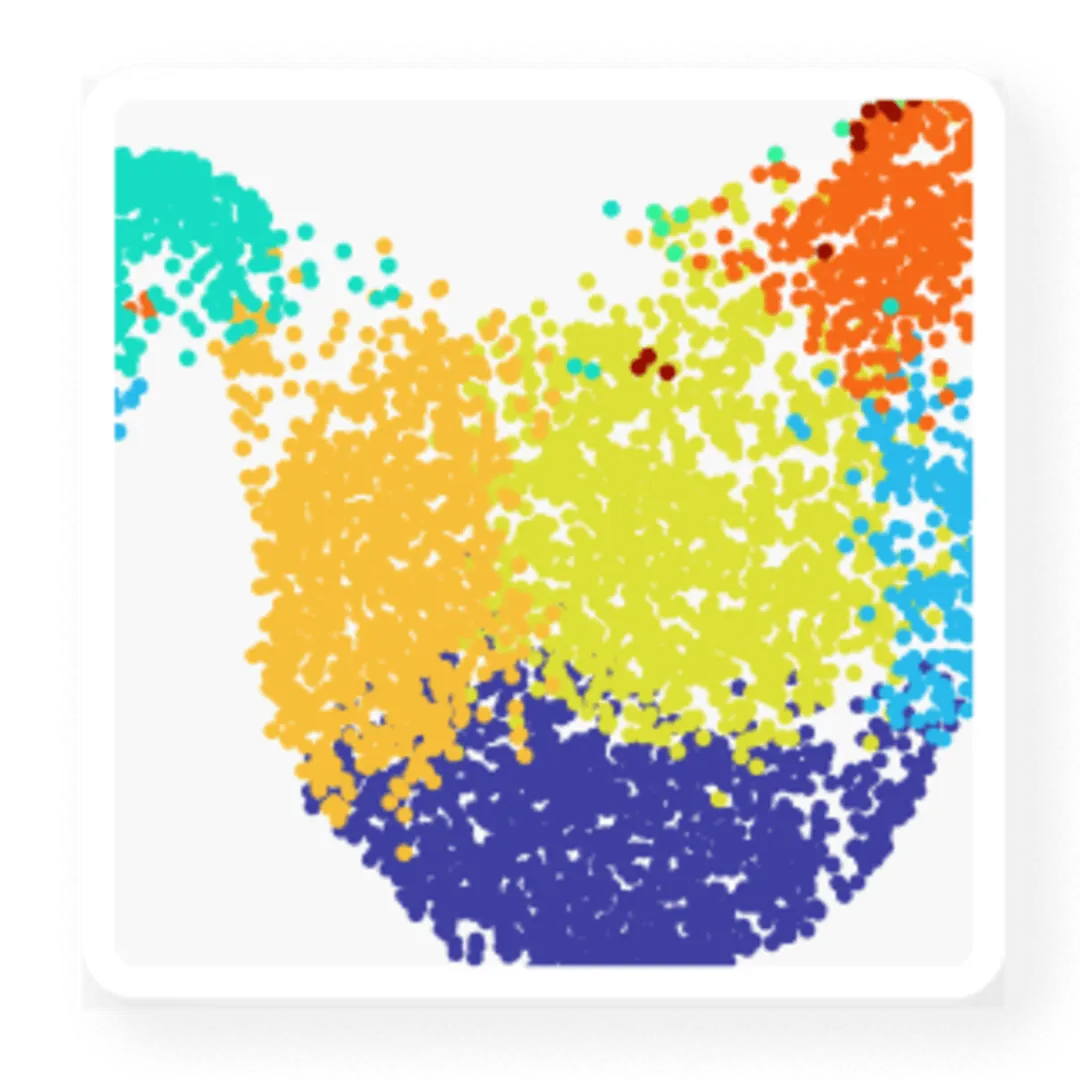
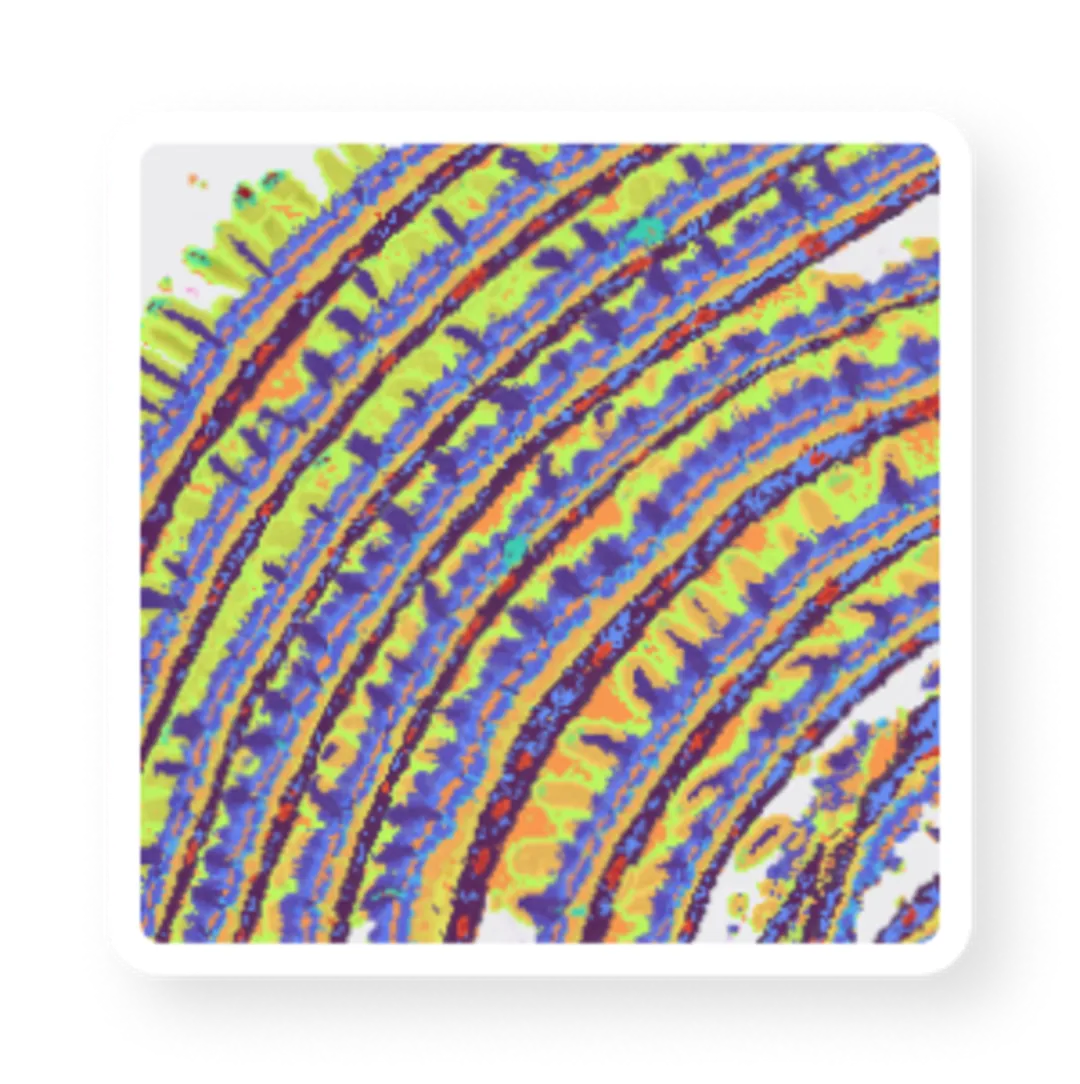
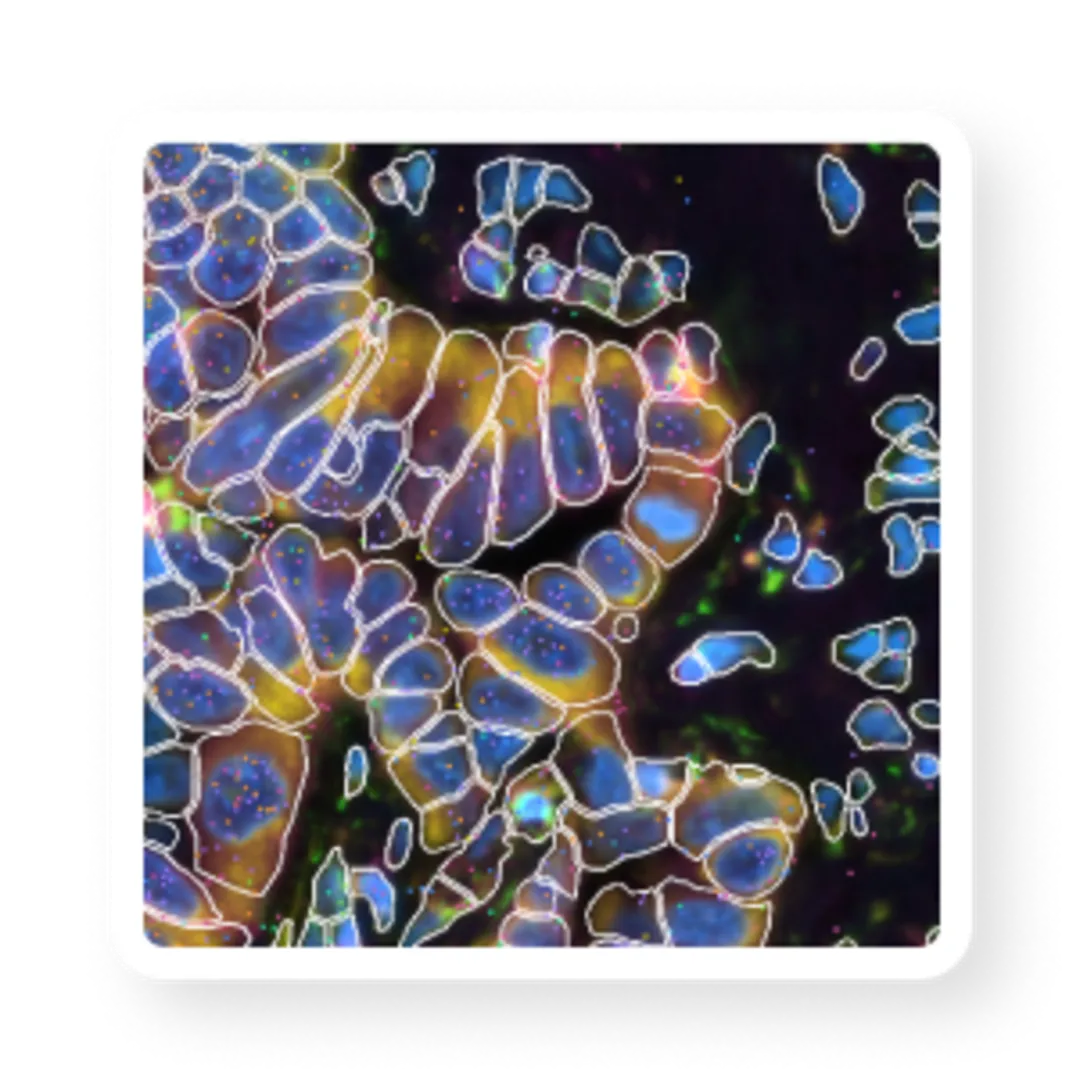
3.1.1 三大平台的实际数据可视化(官方样例图)
图 1–3(左→右):Chrom0x Genomics 官方公开 CDN 资源3.2 商业化拆解:营收结构透视(2025 全年)
数据来源:10x Genomics FY2025 财报(SEC 存档,2026-02-12)。
3.3 区域:中国是唯一亮点
对国产厂商最重要的一个信号
在 10x 全球核心业务下滑 2% 的年份,中国区逆势增长 22.6%。这说明:中国市场尚未饱和,国产替代目前主要发生在"价格敏感段"和"服务段",并没有真正动摇 10x 在顶尖课题组的地位。 国产要往上打,靠降价没用,必须在"10x 做不到或不愿做"的场景上建立不可替代性——难解离组织、冻存/FFPE 回顾性样本、非模式物种(含植物)、本地化交付速度、中文生信与解读、自动化去技能化。
3.4 10x 的商业机器到底怎么转
仪器投放建立入口。Chromium X/iX、Visium CytAssist、Xenium Analyzer 形成"客户锁定",一旦实验室的 SOP、人员培训、生信管线围绕 10x 建立,迁移成本极高。耗材是利润主体。85% 收入来自耗材,毛利率 69%。每一个装机客户都是一台持续吐钱的机器。试剂化学迭代是护城河维护手段。v2→v3→Next GEM→GEM-X,每次升级既提升性能,也重置客户的对标基准——国产厂商刚追平上一代,10x 又推下一代。软件与生态做黏性。CellRanger、Loupe、Space Ranger 等分析工具 + 大量文献引用,形成"用 10x 数据好发文章"的路径依赖。专利战是防御工具。对 NanoString/Bruker、Vizgen、Curio 等发起诉讼,结果要么是对方退出,要么是对方付费(Bruker 6,800 万美元)。这是 10x 商业模式中被严重低估的一环。并购补技术缺口。7 笔并购(Spatial Transcriptomics、Epinomics、ReadCoor、CARTANA、Tetramer Shop、Scale Biosciences、Proteintech Genomics),几乎每一笔都对应一个新产品线的诞生。3.5 10x 当前的问题
增长失速且暂无解药。2026 指引 6.10–6.30 亿美元,对应 0–4% 增长。单细胞成熟、空间尚未接棒到足够体量。仪器销售崩塌。2026 Q2 仪器收入 −47%,意味着新客户获取在放缓,未来的耗材管道会承压。收入质量在下降。净利润的改善很大程度来自一次性专利和解(4,410 万美元)而不是经营改善。技术护城河在被绕开。去仪器化(Parse)与去液滴化(Stereo-cell)两条新路线都不是"做得更好",而是"换个做法"——这类创新最难防御。战略重心在往 AI 和临床漂移。与 Cancer Research Institute、PharosAI、Dana-Farber、Cleveland Clinic、Lausanne、Brigham & Women's 的合作,说明 10x 自己也清楚:科研工具市场的天花板到了,必须往外走。
04 海外第二梯队:五条不同的路
| | | |
|---|
| | Evercode WT(v4,2026.02);Evercode WT Mega | 最有威胁的"绕路者"。v4 单次实验支持最高 500 万个细胞、384 个样本,Mega 版可达 100 万细胞/384 条件。不需要微流控设备,价格与规模优势直接打击 10x 的大规模图谱项目市场 |
| | BD Rhapsody 系列;AbSeq 蛋白检测;靶向 panel | 2025 年 9 月宣布交付第 1,000 台 BD Rhapsody 系统。优势在于与流式细胞术工作流、靶向 panel、蛋白共检测整合,渠道和服务体系在临床/免疫学客户中极强。定位偏"靶向+免疫+临床转化" |
| | PIPseq V;整合进 Illumina 产品组合 | 2024 年收购 Fluent BioSciences,第一次拥有自己的单细胞产品。核心卖点"只需涡旋即可生成单细胞微液滴"。战略意图:用极低门槛把单细胞塞进每一台 NovaSeq 旁边,保护测序仪的出货量 |
| | CosMx SMI;CosMx 全转录组 panel | 2024 年收购 NanoString;2025 年 5 月与 10x 达成 6,800 万美元专利和解并交叉授权;2026 AGBT 继续发布新品。10x 在成像派空间最强的对手,Atera 很大程度上是冲着 CosMx 来的 |
| | | 与 10x、哈佛的专利纠纷于 2025 年 2 月庭审期间和解。技术实力强,但在 10x 专利攻势 + Bruker 资本挤压下独立生存空间被压缩 |
| | C1 遗产;Biomark;Hyperion 成像质谱流式 | 由 Fluidigm 演化而来,重心转向蛋白与质谱流式,单细胞核酸方向声量明显减弱 |
| Mission Bio / Scale / Curio 等 | 细分:单细胞 DNA+蛋白 / 超高通量 / 空间 | Tapestri;QuantumScale;Curio Seeker | Scale Biosciences 已于 2025 年 8 月被 10x 收购。这类"单点技术"公司多数结局是被收购或退出,反映行业已进入整合期 |
海外格局的一句话总结:10x 靠"液滴微流控 + 耗材锁定"称王;Parse 和 Illumina 从去仪器化方向拆台;Bruker 和 Vizgen 从成像派方向分蛋糕;BD 靠渠道与临床工作流守自己的一亩三分地。没有第二家能复制 10x 的模式——所有人都在找 10x 的盲区。
05 国产平台全景图(含特色产品)
5.1 一图看懂国产格局
| | | | |
|---|
| DNB 阵列芯片(原位捕获)+ 液滴微流控 + 测序仪自研 | Stereo-seq(空间) Stereo-cell(单细胞,2025.08 Science) DNBelab C4(液滴单细胞) | "芯片+试剂+测序仪+软件"全栈自研;Stereo-cell 通量到百万级、保留形态学、可原位培养 | |
| | GEXSCOPE® 单细胞/单核 MobiuSCOPE® 全长 Singleron Tensor / Matrix NEO® FocuSCOPE 靶向、sCircle 全长免疫受体/Dbit-seq空间多组学/ATAC+RNA 双组学 | 样本自由:冻存、FFPE、PFA 固定、难解离组织、非模式物种;自动化去技能化(Tensor 1–16 样本全链无人);Matrix NEO 获二类创新医疗器械证 | 临床化最靠前,科研+临床双轮;项目经验和文章优势; |
| | SeekOne® DD 数字液滴仪 SeekSpace® 单细胞空间转录组 单细胞全序列转录组、ATAC+RNA 双组学 | 真单细胞分辨率的空间:空间芯片上可断裂位置标签标记细胞核→油包水共检测,同一组织切片同时拿到表达+坐标,无透化扩散污染 | |
| 高密度修饰芯片(空间)+ 原位测序 + 降噪单细胞 | DynaSpatial / HD / 大面积版 Well-Paired-Seq(单细胞,"集成降噪") RNA 原位测序(ISS)、单分子原位杂交 | 空间基因检出性能:小鼠胚胎中位基因突破 10,950(饱和度 80.9%);小鼠脑 6,999(60G);HD 版 15×15 μm 近单细胞;国内率先推出亚细胞分辨率空间原位测序 | |
| | MobiNova®-100 建库系统 MobiCube 试剂盒、MobiVision 软件 MobiNova-M1 单细胞微生物基因组 | 微流控底层技术 + AI 多组学;"仪器+芯片+试剂+软件"四位一体;单细胞微生物基因组测序是独特切口 | |
| | Perseus™(国内首款液滴微流控单细胞测序仪) | 单细胞多组学与空间测序双平台并行;创始人施威扬(清华/华盛顿大学背景) | |
| | | | |
| 百迈客·百创智造 BioMarker / BMKMANU | | | 最高 4.8 μm 亚细胞级分辨率 + 细胞分割算法;植物空间组学积累最深 | |
| | | 不主打自研平台,靠"多平台代理 + 测序产能 + 生信交付"竞争 | |
5.2 华大体系:头部的全栈玩家
Stereo-seq(时空组学,2021–)基于 DNA 纳米球(DNB)技术,具备高通量、超高分辨率、大视场三大特点,是国产空间组学的第一张国际名片。配合 Spateo 开源分析工具(支持细胞分割、空间可变基因、3D 重构)形成生态。DNBelab C4(2022,液滴单细胞)华大智造自研的高通量单细胞 RNA 文库制备试剂盒,基于液滴微流控策略,配合 DNBSEQ 测序平台形成"建库—测序"闭环。定位是高性价比国产方案,在大规模图谱项目上有明显成本优势。Stereo-cell(2025 年 8 月 22 日,Science)—— 本报告认为这是近三年最重要的技术突破原理:直径仅220 nm的 DNA 纳米球以500 nm间距密集排布成阵列芯片,通过静电吸附直接原位捕获细胞——不依赖任何微流控设备进行细胞分隔封装。通量:芯片规格从 0.5×0.5 cm 到 6×6 cm(最大可达 13×13 cm),支持从数百个到百万个量级细胞的无偏捕获;一次实验可识别占比低至0.05%的稀有细胞亚群。多模态:整合荧光染色与抗体标记,同时捕获细胞形态、转录本与细胞表面蛋白——这是液滴路线根本做不到的(液滴会破坏形态与空间关系)。原位动态:支持细胞在芯片上直接培养,实现原位动态测序,捕捉迁移、纤维化、细胞外囊泡时空分布、物理接触细胞间互作信号。极限样本:骨骼肌纤维区域异质性、719 个卵母细胞的原位高通量捕获(含染色质形态与 RNA 亚细胞分布)。生态动作:联合 18 家机构成立百亿细胞联盟(10BC),目标构建生命图谱、疾病图谱、扰动响应图谱"三大细胞宇宙数据库",直指虚拟细胞与细胞 AI 大模型。Stereo-cell 的意义不在"比 10x 便宜",而在它重新定义了单细胞实验的物理形态:不需要微流控、不需要解离成完整单细胞悬液、保留形态和位置、可原位培养观察动态。如果这套系统能稳定量产并降本,它对"液滴微流控"整个路线是降维打击级别的威胁——包括对所有做液滴的国产厂商(含新格元的部分产品线)。这一点必须被认真对待。
5.3 新格元 Singleron:样本自由 + 自动化 + 临床资质+特色产品
技术底座与产品矩阵基于耶鲁大学授权的微流控专利技术,自主开发完整闭环:组织解离(Singleron PythoN 自动化解离仪)→ 核酸捕获 → 文库构建(Singleron Matrix / Java /Tensor/Matrix NEO®)→ 生信分析(CeleScope®)→ 数据库(SynEcoSys®)。GEXSCOPE® 单细胞/单细胞核转录组建库试剂盒——核心主力。2025 年 4 月升级V3 版:全新磁珠结构 + V3 试剂,PBMC 中位基因检出提升至2,300+,SD 芯片单样本通量突破20,000+细胞。MobiuSCOPE® 单细胞全长转录组(2025.03 上线)——引入环化技术同时构建 3′ 与 5′ 端文库。sCircle® 单细胞全长免疫受体、FocuSCOPE® 靶向高通量单细胞(含 EB 病毒等特异探针场景)、单细胞微生物酵母试剂盒。Singleron Tensor(2025.04)——自动化高通量文库构建系统,实现"裂解 × 捕获 × 文库"全链无人化,样本通量 1–16(建库环节最多 32 个样本独立建库),细胞通量 500–30,000/样本。FFPE 单细胞核转录组(2025.08 上线)——覆盖 FFPE 样本与 PFA 固定样本(新鲜或冻存组织),配套专门的文库制备技术与质控标准。空间转录组(2025.11)——基于耶鲁樊荣教授团队DBiT-seq技术的商业化方案。多组学创新产品(2024-2026)——陆续发布单细胞靶向、单细胞胞内菌、单细胞糖基化、rna+atac一胞双组学等特色产品。 | |
|---|
| Singleron Matrix NEO®(苏械注准 20252222135);国际首款医用自动化单细胞核酸提取设备 |
| 全球最大单细胞基础大模型;1 亿单细胞数据集、8 亿参数;联合中山大学、重庆大学、华为 |
| 中东合资公司,与阿布扎比健康生活研究所(IHLAD)联合成立 |
此外入榜毕马威《中国健康科技企业 50》、获南京市"培育独角兽"、CeleLens 云平台接入 DeepSeek 模型。新格元的战略位置
如果把国产厂商分成"技术路线派"和"场景派",新格元是典型的场景派:它不去和 10x 拼极限参数,而是解决"这个样本做不了"的问题——冻存的、FFPE 的、解离就死的、非模式物种的、植物的、临床穿刺微量的。这个定位的商业价值在于:它把单细胞从"必须新鲜送样"变成了"任何样本都能回看",从而把庞大的回顾性临床样本库和生物样本库变成市场。
配合 Matrix NEO 二类创新医疗器械证(国际首款医用自动化单细胞核酸提取设备)+ Tensor 全自动化 + FFPE 单核产品线,新格元是国产厂商中离临床落地最近的一家。
5.4 寻因生物 SeekGene:真单细胞空间
制备成带位置标签的单细胞核悬液,再用SeekOne® DD 油包水平台做高通量单细胞核转录组 + 位置序列共检测,通过共享细胞标签把表达信息与坐标一一对应这个设计的巧妙之处:它绕开了常规空间转录组最大的痛点——组织透化导致的 RNA 扩散污染。因为位置标签是在细胞核层面标记的,不需要透化,所以拿到的是"真单细胞"纯净信息,而不是"一个 spot 里混了 3–5 个细胞"。性能指标(官方数据):细胞捕获数高达6 万+,Gene 中位值高达2,000(接近普通单细胞转录组水平);实测案例中人脑中位基因 1,942、人乳腺癌 1,217、猪卵巢 65,794 个细胞覆盖。覆盖10+ 物种、60+ 组织类型、2,000+ 样本,支持 OCT 包埋与 FFPE。公司整体:微孔芯片 + 油包水双技术平台;20+ 全链条产品、130+ 发明专利与软著;累计 270+ 物种、2,800+ 样本类型、20,000+ 单细胞项目、70,000+ 样本解离经验;15+ 国内实验室布局。产出包括Nature(IF 48.5,单细胞 ATAC+RNA)与Cell(IF 42.5,单细胞全序列转录组)等顶刊成果。SeekSpace 与 10x Visium HD / Xenium、华大 Stereo-seq 都不在同一条赛道上,它解决的是"空间分辨率 vs 数据纯净度"的矛盾。这是国产在空间方向上最有原创性的一条路线,也是寻因最值得押注的差异化资产。短板在于:空间芯片的捕获面积、样本尺寸限制、以及需要配套自家 DD 平台(生态封闭性)。
5.5 德运康瑞 DECODER:空间基因检出的性能派
DynaSpatial 空间转录组基于高密度修饰芯片,芯片上修饰带空间编码的 polyA 序列,组织切片透化后 RNA 直接被捕获并编码标记,随后反转录、预扩增,cDNA 从芯片转移到 tube 中建库。芯片为单一捕获区域设计,便于对样本独立操作、无需凑样(这对临床零散样本很关键)。 | | | |
|---|
| | | 小鼠脑(60G,饱和度 62%)中位基因 6,999;小鼠胚胎(饱和度 80.9%)中位基因 10,950 |
| | | 小鼠卵巢每位点中位基因 1,296(饱和度 50.8%);肾癌、黑色素瘤在 100G 下中位基因 1,500–3,000 |
| | | |
技术文章 2024 年 1 月发表于 Nature Biotechnology(IF 46.9)。以上为企业自述数据(B 级),为最优条件下的结果。
其他产品线:Well-Paired-Seq(自称首款集成"降噪"功能的单细胞测序平台)、亚细胞分辨率空间原位测序(ISS,国内率先推出)、单分子原位杂交、空间多组学。德运康瑞的打法是典型的单点极致——不追求平台最全,而是把"空间转录组单位点基因检出数"做到行业领先(胚胎样本中位基因破万是很有说服力的指标)。在国产空间芯片普遍被诟病"基因检出偏低"的背景下,这个指标是硬通货。风险在于产品线相对单一、品牌声量弱于华大/新格元/寻因,需要靠头部 KOL 与标杆文章破圈。
5.6 微流控派:墨卓、万乘、达普
这三家代表的是"做底层微流控技术"的工程路线。墨卓(MobiDrop)以"微流控底层技术 + AI 多组学赋能"为定位,构建 MobiNova-100 建库系统 + MobiCube 试剂盒 + MobiVision 软件的四位一体,并开辟了高通量单细胞微生物基因组测序(MobiNova-M1)这一独特切口。万乘基因的 Perseus™ 是国内第一款液滴微流控单细胞测序仪,同时布局单细胞多组学与空间测序双平台。达普生物则以液滴微流控仪器为核心。这一派的共同挑战:技术路线与 10x、华大 DNBelab C4 高度同质化,只能靠价格与服务竞争。除非在某个垂直场景(如微生物、单细胞菌株分辨率)建立独占优势,否则容易被挤压。5.7 百迈客·百创智造:亚细胞级微孔空间 + 植物
百创 BMKMANU S 系列是基于微孔微珠的亚细胞级空间转录组芯片,最高分辨率4.8 μm,并配套自研细胞分割算法——分辨率参数上处于国产第一梯队。S3000 于 2024 年 3 月发布,此后在多个方向连续产出顶刊成果。百迈客的另一张牌是植物:在植物空间转录组(含空间代谢)方向积累了最深的服务经验与文献,是农业/植物口客户绕不开的供应商。
06 技术路线分化矩阵
| | | | |
|---|
| 10x Chromium、华大 DNBelab C4、新格元 GEXSCOPE、墨卓 MobiNova、万乘 Perseus、Illumina PIPseq | 通量高、单细胞成本低、生态成熟、文献最多、生信工具齐全 | 必须制备高质量单细胞悬液(解离偏好 + 应激假基因);丢失形态与空间;对难解离/冻存/大细胞不友好 | |
| BD Rhapsody、新格元、寻因(微孔平台)、百创 S 系列、Takara ICELL8 | 可显微成像质控、细胞回收率高、适合贴壁/大细胞、易与蛋白共检 | | |
| Parse Evercode、Scale Biosciences、SPLiT-seq | 不需要任何专用设备;样本可先固定后处理,天然支持批量与回顾性样本;单次可到百万–500 万细胞 | 多轮反应流程长、双细胞率控制、细胞"不可回收"、对实验操作一致性要求高 | 超大规模图谱、Perturb-seq 筛选、预算受限实验室 |
| | 不需微流控设备;通量百万级;保留形态 + 空间 + 可原位培养动态观测;兼容卵母细胞等极限样本 | 商业化成熟度尚待验证;芯片规格与成本;生信生态需重建 | |
| 10x Visium HD、华大 Stereo-seq、德运康瑞 DynaSpatial、百创 S 系列 | | 分辨率受限于 spot 尺寸(50 μm → 2 μm),单 spot 常含多细胞 | |
| 10x Xenium / Atera、Bruker CosMx、Vizgen MERSCOPE | 亚细胞分辨率、RNA 分子定位精准、与病理形态直接对应 | 需要预定义 panel,发现性弱;设备昂贵;通量受限 | |
| | 真单细胞分辨率 + 无透化扩散污染;数据可直接与普通单细胞数据整合 | | |
| 新格元 GEXSCOPE 单核、10x Flex、寻因 SeekOne 单核 | 冻存样本、FFPE、难解离组织、植物、大细胞均可;无酶解应激假基因;可回顾性研究 | 丢失胞质 RNA 信息;核质比与基因数通常低于全细胞 | |
矩阵读法
纵向看,行业正在从"单一液滴路线"裂变为多条并行路线;横向看,"是否需要专用设备"和"是否需要新鲜活细胞"是两条最重要的分界线。国产厂商的机会主要在后半边——把"不能做的样本"变成"能做的样本"。
07 竞争要素与国产替代路径
7.1 六个真正的竞争要素(按重要性排序)
样本可及性——能不能做 FFPE、冻存、穿刺、微量、难解离、非模式物种。这是目前最有效的差异化点,也是门槛最低、见效最快的点。数据质量的可重复性——中位基因数、双细胞率、批次稳定性。国产目前普遍被质疑的是"参数好看但批次不稳"。药企和临床客户会用重复实验验收。交付周期与本地化服务——10x 的耗材要进口、货期与售后响应速度是国产的结构性优势。资质与合规——医疗器械注册证(新格元 Matrix NEO 已获二类创新证)、LDT 路径、ISO 标准参与(中国主导 ISO/AWI 24437 单细胞转录组质量控制国际标准的数据标注与可重复性验证部分)。临床市场没有证就进不去。自动化与去技能化——Tensor、PythoN 这类自动化设备把"需要熟练实验员"变成"按 SOP 按键",直接决定了能否下沉到三甲医院和普通实验室。生信与解读生态——CeleScope、SeekSoul、Spateo、SynEcoSys 等。软件是锁定客户最便宜的手段,也是最容易被低估的护城河。7.2 国产替代的三阶段路径
第一阶段 · 已完成(2020–2024)|价格替代以 10x 的 60–70% 价格提供可比性能,主攻价格敏感的高校课题组与预算受限项目。2025 年国产推出 6 款单细胞仪器,其中 3 款获二类医疗器械注册证;上游耗材仪器国产化率从 2020 年的 18% 提升至 2025 年的 33%。这一阶段已基本走完,红利消失。第二阶段 · 正在进行(2024–2027)|场景替代不做"更好的 10x",做"10x 做不了的"——FFPE/冻存、难解离组织、植物与非模式物种、真单细胞空间、原位动态、自动化下沉。目前新格元、寻因、德运康瑞、百迈客都处在这一阶段,且各自卡住了不同场景。第三阶段 · 刚开始(2026–2030)|标准与生态替代参与并主导标准(ISO/AWI 24437)、构建数据资产(百亿细胞联盟、CellFM 大模型)、拿临床资质、出海(新格元中东 AD-Omics;国产仪器出口流向东南亚与中东)。这一阶段决定谁能活到下一轮。7.3 国产厂商的共同风险
被 Stereo-cell 类新技术绕开。如果华大的免液滴路线规模化落地,所有做液滴微流控的国产厂商(墨卓、万乘、新格元的部分产品线)都会面临"路线过时"的风险,而不只是"性能落后"。被 Parse/Illumina 的价格战打穿。去仪器化路线把单细胞实验的边际成本压到极低,一旦在中国铺开,国产的"性价比"优势会被大幅削弱。服务市场内卷。2025 年中国新增单细胞测序服务平台超 40 家,长三角+珠三角集中了全国 68% 的实验室与中心。纯服务已进入价格战。专利风险。10x 用专利战打掉了 NanoString、压制了 Vizgen、和解了 Bruker。国产厂商一旦出海(新格元已进入中东),会直接暴露在 10x 的专利版图下。这是必须提前准备的。
08 未来 3–5 年:八个发展方向
方向 1 · 悬液单细胞与空间的边界彻底消失10x 用 Atera 做"全转录组 + 单细胞灵敏度"的原位分析,华大用 Stereo-cell 做"原位捕获 + 形态 + 空间",寻因用 SeekSpace 做"空间标签 + 液滴共检"。三条路指向同一个终点:未来不会再有"先做单细胞再补空间"的两段式方案,一次实验同时拿到表达、位置、形态、蛋白。对厂商的含义是:只做悬液单细胞的厂商会被边缘化。方向 2 · "去设备化"会成为中低端市场的主流Parse 的 500 万细胞/384 样本、Illumina PIPseq 的涡旋成滴、华大 Stereo-cell 的静电吸附——共同点是不再需要昂贵的微流控仪器。这会极大扩张可服务实验室的数量。谁先把"无设备方案"做到稳定易用,谁就拿到增量市场。方向 3 · FFPE 与回顾性样本库是最大的未开采金矿全球医院病理科积累了数以亿计的 FFPE 蜡块,是任何新鲜样本队列都无法比拟的临床资源。10x Flex 开了头,新格元 FFPE 单细胞核跟进,Stereo-cell 强调极限样本兼容。谁能把 FFPE 的数据质量做到接近新鲜样本,谁就拿到了临床回顾性研究的主导权。方向 4 · 多模态成为标配:RNA + 蛋白 + 形态 + 表观10x 收购 Proteintech Genomics(Human Discovery Panel,最大的抗体类单细胞蛋白 panel)并计划把蛋白能力并入 Atera;华大 Stereo-cell 原生整合形态+转录+表面蛋白;寻因做 ATAC+RNA 双组学。单模态转录组的差异化空间基本没有了。方向 5 · 扰动(Perturbation)与大规模筛选是下一个量级跃迁Perturb-seq / CRISPR 筛选 + 单细胞读出,配合 Parse 的百万级通量、Stereo-cell 的原位培养动态监测、寻因的单细胞 CRISPR 产品线,正在把单细胞从"观察工具"变成"因果发现工具"。这也是药企最愿意付钱的方向(药企占单细胞付费群体 50% 以上)。方向 6 · AI:从"分析工具"到"虚拟细胞"三条主线已经清晰:① 单细胞基础大模型(CellFM:1 亿细胞、8 亿参数,中山大学+新格元+华为);② 规模化 AI-ready 数据集(10x × Cancer Research Institute × PharosAI;Bioptimus STELA);③ 虚拟细胞(华大 10BC 联盟的"三大细胞宇宙数据库")。数据规模 + 临床注释质量,将取代试剂性能成为新的核心资产。方向 7 · 临床落地:从科研工具到检测项目10x 与 Dana-Farber、Cleveland Clinic、Lausanne 大学医院、Brigham & Women's 推进诊断工作流;中国已有 12 家三甲医院开展单细胞临床应用试点,2025 年覆盖癌症患者超 4.8 万人次;NMPA 2025 年发布单细胞测序数据用于药物开发的指导原则(试行);ISO 2026 年初立项单细胞转录组质量控制国际标准。关键门槛是资质、SOP 与稳定性,不是灵敏度。方向 8 · 出海与地缘重构新格元与阿布扎比 IHLAD 成立 AD-Omics 合资公司;国产测序仪与试剂出口流向东南亚、中东、南美。在国内科研经费趋紧、服务价格战的背景下,中东(主权基金驱动的精准医学投入)、东南亚、"一带一路"沿线会成为国产的第二增长曲线。但出海同时意味着直面 10x 的专利壁垒,必须提前做 FTO(自由实施)分析。
09 对国产厂商与一线销售的启示
9.1 产品与战略层面
一:把"样本可及性"做成品牌资产,而不是参数表上的一行字
冻存、FFPE、难解离、植物、非模式物种——这些不是"我们也能做",而是需要成体系的证据包:每个组织类型的实测中位基因数、成功率、已发表案例、失败样本的处理方案。客户决策时最怕的是"做出来数据不能用"。谁先把"样本—数据质量"的对照表做扎实并公开,谁就建立了信任壁垒。
二:把自动化当成临床/工业门票,而不是降本工具
Tensor、PythoN、Matrix NEO 这类设备的真正价值不是省人力,而是消除"人"这个变量。药企和医院验收的是批间一致性。在销售话术上,"全链无人化"比"通量高"更能打动临床客户。
三:认真评估 Stereo-cell 这类"换赛道"技术的威胁
华大的免液滴原位路线如果规模化,行业的价值锚点会从"建库试剂盒"移到"芯片 + 测序 + 多模态"。建议各家提前布局:要么在难解离/回顾性样本上把护城河挖到足够深(这类场景短期内无法被原位路线覆盖),要么尽早接入空间与原位能力。
四:数据资产要现在就开始攒
CellFM、百亿细胞联盟、STELA 都在抢同一件事——带临床注释的大规模标准化数据。对厂商来说,每一次交付都是一次数据积累机会。建立"交付即入库"的机制,并在合规前提下把数据变成模型能力,这是三年后拉开差距的地方。
9.2 一线销售实战层面
A. 按客户类型切换主推逻辑
| | |
|---|
| 能不能发高分刊;有没有同领域标杆案例;数据能不能支撑新发现 | 顶刊案例(具体到期刊与 IF)+ 同领域已发表文献 + 稀有细胞/新细胞类型发现能力 + 生信深度支持 |
| 样本能不能做;有没有证;SOP 与周期;能不能进检验科/病理科流程 | FFPE/冻存能力 + 二类器械证 + 自动化一致性 + 交付周期 + 已合作三甲医院名单 |
| | 自动化去人工变量 + 质控标准 + NMPA 指导原则符合性 + 项目制交付与审计支持 |
| 有没有细胞壁、能不能解离;非模式物种有没有参考基因组方案 | 单细胞核路线(跳过原生质体)+ 非模式物种经验 + 冻存兼容 + 同物种/近缘物种案例 |
| | 不要只打价格战,用"样本可及性 + 交付速度 + 中文服务"打包价值,避免掉进纯比价 |
B. 面对 10x 时的三个有效攻击角度
样本角度(最有效):10x 的标准流程要求高质量新鲜单细胞悬液。凡是冻存、FFPE、穿刺微量、难解离(肌肉/脂肪/脑/植物)、大细胞(卵母细胞/肌纤维)场景,都是国产的天然主场。用具体组织类型发问:"您这个样本 10x 那边准备怎么做?"交付与服务角度:进口耗材货期、售后响应、中文生信支持、是否需要自行摸索 SOP。10x 中国区虽然增长 22.6%,但服务半径有限。总成本角度:不只看试剂盒单价,把"样本失败重做率 + 人力 + 时间成本 + 生信外包"算总账。失败率是被严重低估的成本项。C. 面对国产同行时的定位不要用"我们参数更好"去打,因为参数随时会被追平。应该用场景独占性去打:在某个具体组织类型、某个具体样本形态、某个具体物种上做到"只有我能稳定做出来",并把这个点做成行业共识。D. 值得重点布局的三个增量场景
回顾性临床队列:FFPE + 冻存,把医院历史样本库变现,这是目前最大的未开采市场。植物与非模式物种:国产壁、无参考基因组、冻存兼容——技术门槛高、竞争者少、政策(种业振兴、生物育种)有支撑。空间 + 单细胞联合方案:单做悬液或单做空间都在被压缩,"两者联合 + 联合分析"的项目单价与客户黏性都显著更高。
10 数据来源与注释
10x Genomics FY2025 全年及 Q4 财报(2026-02-12),SEC EDGAR 存档 EX-99.110x Genomics Q2 2026 财报新闻稿(2026-08-07),PRNewswire10x Genomics 官方新闻稿:收购 Proteintech Genomics(2026-06-09)10x Genomics 官方产品页:Chromium GEM-X 技术、Chromium X 系列仪器、Atera 平台华大时空组学(STOmics)官方发布:Stereo-cell 技术 Science 发布说明(2025-08-22)新格元官网产品与技术页、2025 年度大事记(2025-12-31)寻因生物官网:SeekSpace® 技术页、产品矩阵、性能数据表德运康瑞(苏州)官网与 DynaSpatial 产品资料、Nature Biotechnology(2024-01)技术文章江苏省药监局:Singleron Matrix NEO® 二类创新医疗器械注册证(苏械注准 20252222135)Bruker 投资者关系:与 10x 专利和解公告(2025-05-14)、AGBT 2026 进展公告Illumina 官方:收购 Fluent BioSciences 新闻稿(2024)Parse Biosciences 官网:Evercode WT v4(2026-02)、Evercode WT Mega 产品规格BD:第 1,000 台 BD Rhapsody 系统里程碑公告(2025-09)《2026–2030 全球及中国空间组学行业发展趋势洞察报告》摘要(IIM 信息,2026-07)《全球及中国单细胞测序产业链全景分析报告(2026)》摘要(IIM 信息,2026-05)《全球及中国单细胞测序市场投资趋势报告(2026)》摘要(产业世界,2026-09)免责说明
本报告基于截至 2026 年 9 月的公开信息整理,用于内部研究与业务参考。第三方市场规模数据口径不一、差异较大,不建议直接用于对外材料或投资决策。企业自述性能数据未经独立验证。涉及具体采购与合作决策时,建议以实测数据与正式合同为准。
单细胞与空间组学行业深度研报 · 2026 年 9 月 · 个人调研版如有雷同纯属巧合
 研报速递



发表评论
发表评论: