
 研报速递
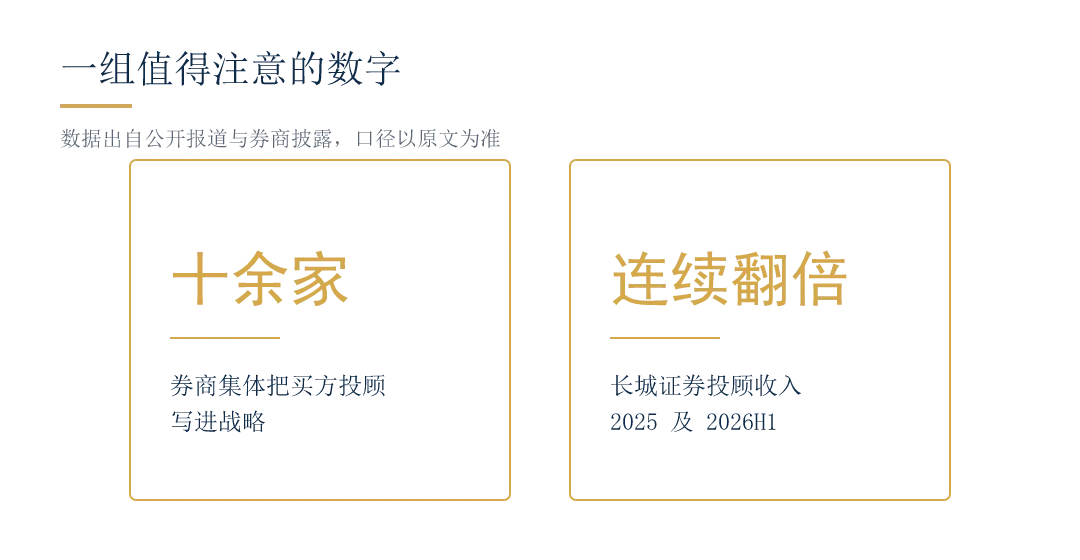
结论先说:证券行业的财富管理转型,已经过了"喊口号"的阶段,进入"率先行动"的阶段。据财联社《守正创新 向实而行·证券业财富管理转型优秀实践》系列报道,广发、国信、东方、民生、华福、华源、国新、华西、长城、国元、华宝等十余家券商,集体把买方投顾、分层服务、AI 赋能、考核从"卖销量"转向"客户长期收益"写进战略。这不是秀肌肉,是一个行业的集体转身。
让我确信这一点的,是财联社对长城证券的访谈里一组数字:2025 年投顾收入翻倍,2026 年上半年在高基数上"延续翻倍"。连续翻倍说明,增长不是靠一轮行情冲量,而是客户在持续追加托付。买方投顾,已经被市场检验过了。
我建议做投顾业务的同行,都去翻翻这档系列。它把头部券商的转型样本摊开给你看,是了解行业趋势最省力的入口。
财联社《守正创新 向实而行——证券业财富管理转型优秀实践》系列报道 | 图源:财联社
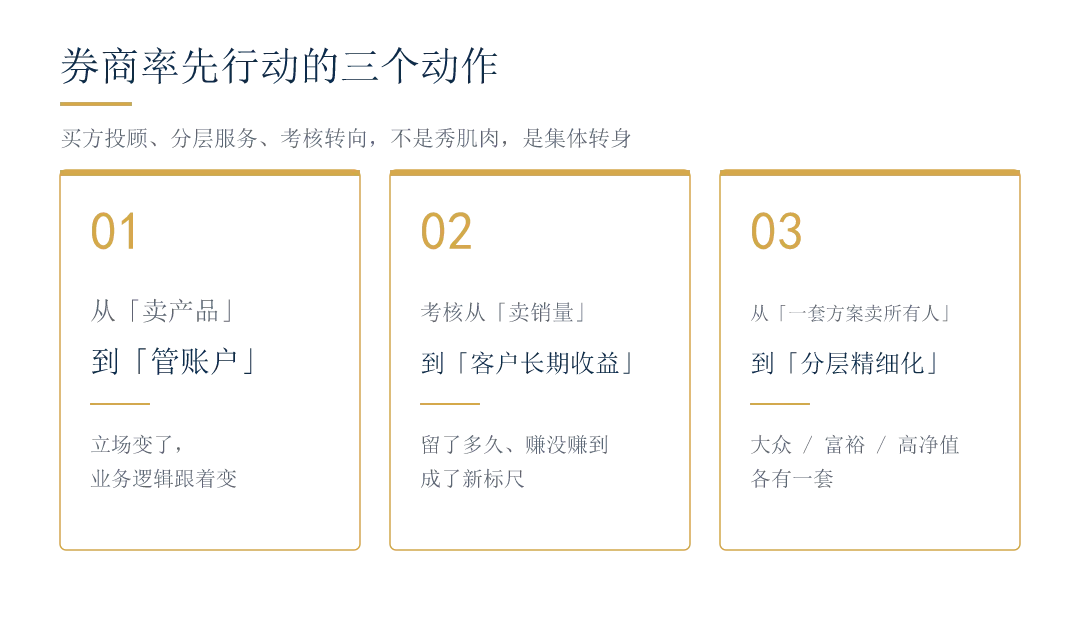
把信号说透,券商到底"新"在哪?三个动作最值得注意。
其一,从"卖产品"到"管账户"。有券商提出"以客户为中心的长期价值经营",有券商把"帮客户赚钱"写进 KPI,也有券商把盈利逻辑锚定"客户资产规模×管理费率×留存时间"。立场变了,业务逻辑就跟着变。
其二,买方投顾成主线,考核从销量、佣金转向 AUM、客户长期收益和留存。卖得多不再等于做得好,客户留了多久、赚没赚到,成了新标尺。
其三,分层精细化。大众、富裕、高净值、超高净值各有一套方案,不再"一套方案卖所有人"。AI 承接标准化、人做高价值陪伴,但责任始终在人。
说到底,券商卷的早已不是佣金和流量,而是"服务体系 + 内容深度 + 组织能力"。
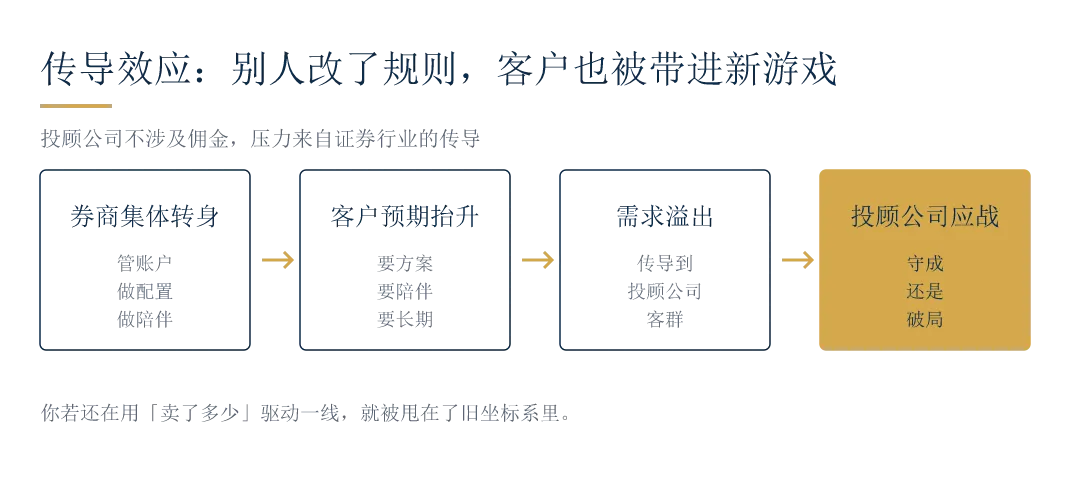
真正的压力,来自证券行业的传导效应。券商集体转向"管账户、做配置、做陪伴",重塑的是整个财富管理市场的客户预期和竞争维度。当客户被教育出"我要的是方案、是陪伴、是长期"的期待,这套期待会溢出到投顾公司的客群。别人用"保有天数、复投率、盈利占比"衡量自己,你若还在用"卖了多少"驱动一线,就被甩在了旧坐标系里。
这就是传导效应:别人改了游戏规则,你的客户也被带进了新游戏。
那么投顾公司站在什么位置?面前是一道关键抉择。
守一亩三分地,看似稳,实则被动。固定化的老打法(标准化产品、模板话术、销量考核),业务是简单了,却正被传导效应反噬:客户预期被抬高,旧打法接不住;监管持续收口,旧打法踩线;行业用长周期指标衡量,旧打法与客户利益分岔。
大胆创新、抓住新一轮机遇,难但正确。把服务体系做深、走买方化与精细化、把专业沉淀为组织能力,这恰恰是券商验证过的方向,也本该是我们擅长的。难点在机制与人才,但入口已经打开。
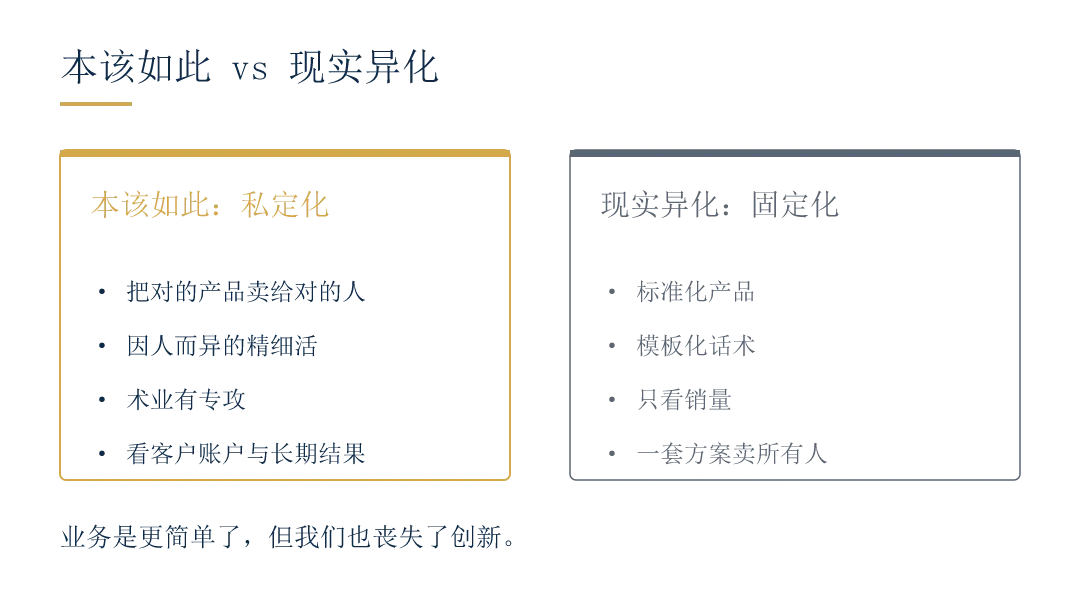
说到"我们擅长的",得先照照镜子。投顾公司当年能立住,靠的从来不是体量,而是私定化,把对的产品卖给对的人,做术业有专攻的精细活。这本该是看家本领。
可惜业务模式一变形,大家反而走向了固定化:产品越来越标准化,话术越来越模板化,考核越来越只看销量。同一个组合、同一套讲解,推给风险偏好、资金期限、认知水平各异的所有人。嘴上讲"量身定制",实际是流水线。
话说回来,证券投顾公司在规模上本就难比证券公司,这是客观差距,不必硬碰。但也正因体量轻、包袱小,私定化与精细化反而可以更灵活。大机构要兼顾全客群、全品类,我们却可以把一类人、一类需求做透。规模是约束,灵活是空间,既是困难挑战,也是机会。
固定化表面是效率,底下踩了三条线。一是监管底线,《证券期货投资者适当性管理办法》要求了解客户、了解产品、把适当的产品卖给适当的投资者,一套产品卖所有人本身就是适当性的反面。二是行业方向,别人用长周期指标,你还用销量,长期必然与客户利益分岔。三是周期检验,行情好时错配被掩盖,一转就投诉流失,规模铺得越大隐患越深。
业务是更简单了,但我们也丧失了创新,这正是这轮转型最该警醒的一点。
看需求侧:居民资产正从"存"向"配"迁移,需求远未饱和。有券商披露的试点数据显示,其客户中配置型占比仅约一成,股票交易型仍占主流。这意味着需求教育和转化是整个行业共同的功课,也是投顾公司真正的机会池。
窗口期由此而来:传导效应抬高了客户预期,却也把"精细化、私定化"的需求摆上了台面,而这恰恰是我们本该擅长、却一度丢掉的。
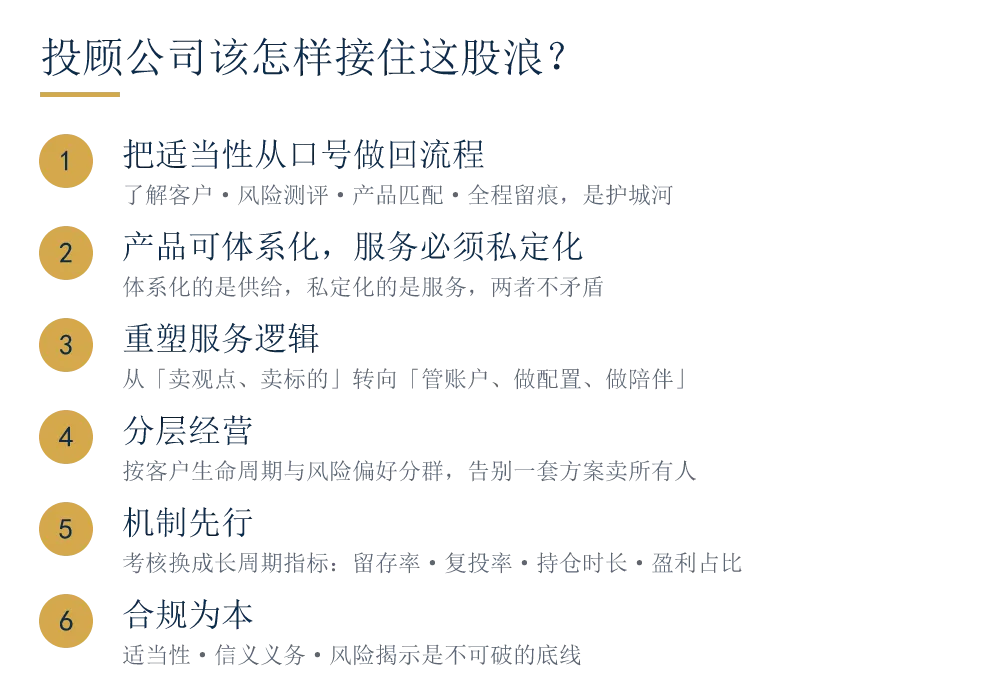
投顾公司该怎样接住这股浪?我的建议很具体。
第一,把适当性从口号做回流程。了解客户、风险测评、产品匹配、全程留痕,这些不是合规成本,而是护城河;全行业在补适当性的课,做扎实的机构反而稀缺。
第二,产品可以体系化,服务必须私定化,体系化的是供给,私定化的是服务,两者不矛盾,借技术把定制铺到更多人,而不是把定制一刀砍掉。
第三,重塑服务逻辑,从"卖观点、卖标的"转向"管账户、做配置、做陪伴",让专业兑现为客户可感知的长期价值。
第四,分层经营,按客户生命周期与风险偏好分群,彻底告别"一套方案卖所有人"。
第五,机制先行,把考核换成长周期指标,留存率、复投率、平均持仓时长、盈利客户占比,让机构与客户利益同侧;公募基金费率改革确立买方收费逻辑,中小机构船小好掉头,反而更灵活。
第六,合规为本,适当性管理、信义义务、风险揭示是不可破的底线,创新可以大胆,底线不能动摇。
边界提示:以上为行业观察与个人看法,不构成任何证券投资建议,不预示监管走向,也不针对任何具体机构。投顾业务的开展,须以持牌资质与合规要求为前提。
这既是困难,也是机会。窗口期不等人,但路始终在脚下。你所在的机构,现在是守成多一些,还是破局多一些?欢迎在评论区聊聊你们的真实处境。
说明与免责
1. 本文所引均为公开报道、公开信息披露及公开监管规则,仅为个人观察与学习参考,不代表任何机构立场,也不构成针对具体事项的合规意见或投资建议。
2. 本文不预判任何个案处理结果或监管走向,不对文中提及之外的机构或个人作出评价;所引信息以原文及官方发布为准,如有出入以公开表述为准。
3. 本文不涉及任何具体证券品种,不构成投资建议;具体合规口径以你所在机构合规部门要求和现行监管规定为准。


发表评论
发表评论: