
 研报速递
风险提示:文章内容整理自网络,未经核实,请谨慎参考!
如有侵权,私信联系删除
【中金传媒】传媒领域AI应用相关更新260927
太阳通用AI
#Anthropic 9月23日,Claude发布Opus 5.5,Agent能力可通过视觉理解、代码生成和工具调用完成3D场景搭建开发、游戏生成。
#OpenAI 9月22日,OpenAI发布GPT-6 Sol及Luna,延续Astra技术路线,API价格较5.6同档降低约50%。
#Google近期,Google正与Shopify商家合作,使得消费者无需跳转商家网站,即可通过对话在AI场景中完成购物、结账等操作。
太阳AI视频生成
#字节跳动9月22日,火山引擎上线Seedance 2.5 Draft模式,可先用480P快速生成样片验证创意后再用1080P生成终版
#芒果超媒9月30日,红色主题AIGC纪录片《重生筑成昆,血肉凿天路》将在芒果TV上线;该片由新闻中心《首发》团队主创,联合芒果TV平台运营中心、AI产业化中心共同打造。
#博纳影业10月23日,首部AI超写实院线电影《三星堆:未来往事》将于院线上映,影片由博卡电影云片场生成制作,所有角色为原创数字形象,不含真实演员的数字复制
#爱诗科技9月23日,爱诗科技发布PixVerse R2世界模型,提升生成质量、长程一致性及多模态控制能力;支持局部视频修改及互动影游、数字人生成。
#虎鲸文娱9月22日,虎鲸文娱推出AI影视制作与管理平台“鲸锐AI”,支持精细镜头控制、全流程制作及大型团队协作,计划10月启动内测。
太阳AI音乐
#腾讯音乐据《读佳》报道,腾讯音乐正内测AI音乐创作工具MusicBuddy,可通过AI完成灵感创作、精修发行、宣推经营。
爱心张雪晴/余歆瑶/曹嘉扬/李京欢迎联系我们获取AI应用资料集
#陈兴团队·华福宏观AI融资风险几何?
ØAI融资缺口有多大?大摩预计,2026-2028年全球AI算力扩张带来的外部融资需求中,各类债务融资占比55%,或1.75万亿美元。其中,投资级债券扩容会推高企业杠杆、影响信用评级。同时AI企业普遍缺少抵押品,传统银行贷款难有增量空间。私募信贷与ABS可实现债务表外化,依托算力租约增信,融资成本不高且不稀释股权,或成为云厂商算力扩张的核心增量融资工具。
私募融资如何运作?AI初创企业自身融资能力薄弱,英伟达搭建GPU融资生态,通过担保换取认股权证,破解初创企业抵押物不足的难题,但存在循环融资风险。云厂商通过合营SPV模式,实现表内债务表外化。但英伟达与四大云厂商非经营性利润占比近半,账面浮盈并不创造现金流,叠加合计3.18万亿美元的巨额表外隐性负债,远超表内负债,盈利稳定性存在隐患。
怎么衡量潜在风险?2026年H100算力租金先升后稳,印证算力供需偏紧、违约风险较低;头部大模型企业年化经常性收入增速亮眼,下游中小企业AI投入仍有极大提升空间,行业AI应用渗透率稳步上行,大模型Token调用量持续增长。6月后Token价格下跌源于供给扩容而非需求下滑。中小高杠杆主体再融资风险升温,而头部云厂商风险可控。软件行业私募信贷违约率处于低位。
请多支持#陈兴团队·华福宏观
电子布进入新一轮提价窗口期,京东方玻璃基板推进顺利,关注玻璃基板产业趋势
太阳电子布节后或迎新一轮提价,继续看好电子布向上行情。近期受外围市场扰动,PCB产业链表现有所波动,但外围情绪扰动不改产业链景气度向上,当前电子布到CCL涨价链传导顺畅,电子布延续供不应求的格局,而产品结构调整缩减了传统电子纱及电子布供应量,电子布供需格局持续优化,预计双节后将迎新一轮提价,随着电子布价格持续上涨,我们预计三季度电子布企业业绩弹性进一步凸显,继续看好电子布向上行情。
太阳关注玻璃基板的产业趋势,近期京东方在2026年全球创新伙伴大会上表示,公司玻璃基板封装载板试验线已经全线拉通,22层、24层产品已经送交客户验证,并将在2027年推进量产工作,玻璃基板产业趋势稳步推进,关注玻璃企业在玻璃基板领域的布局进展。
太阳北京完善商品房住房销售制度,地产进入存量房时代,关注零售渠道布局完善的消费建材龙头。本周北京市发布了《北京市贯彻落实<关于完善商品住房销售制度的通知>的实施意见》,全面严格预售管理要求,新项目优先选择现房销售,828地产新规之后,新房与二手房供应及销售或发生明显变化,近期住建部表明我国房地产进入存量时代,1-8月份二手房成交占比达到52%,首次超过新房成交量,全国二手房交易网签面积达5.49亿平米,同比增长10.6%,二手房的成交回暖逐步拉动存量房市场的需求,进入存量房时代,零售渠道的布局显得十分重要,关注零售渠道优势突出的消费建材龙头。
福主线一:节后电子布仍存新一轮提价预期,继续看好电子布向上行情。推荐【中国巨石】、【长海股份】、【中材科技】,建议关注【国际复材】、【宏和科技】。
福主线二:房地产进入存量时代,关注零售渠道布局的消费建材龙头。建议关注【兔宝宝】、【青鸟智控】、【三棵树】、【东方雨虹】、【科顺股份】、【北新建材】、【伟星新材】、【悍高集团】(与轻工组联合覆盖)等。
福主线三:京东方玻璃基板推进顺利,关注玻璃基板产业趋势。推荐【旗滨集团】,建议关注【凯盛科技】、【信义玻璃】等。
福主线四:关注加速出海以及投资转型的水泥龙头企业。推荐【华新建材】【上峰材料】等。
【金刚石散热】曙光8000金刚石铜散热方案亮相央视,金刚石散热落地加速,持续推荐!福福福
1、央视《超级工程—曙光8000》介绍曙光8000冷却方案,#将金刚石铜散热器直接与芯片裸片焊接,导热路径从4层缩短至2层。
#金刚石铜成为散热器材料优选。曙光8000研发团队比对了数十种候选材料,#金刚石铜是唯一通过团队验证的散热器材料。
金刚石铜目前已在联想笔记本、郑州超算节点机房等部分场景落地,英伟达Vera Rubin架构GPU也将全面采用金刚石铜散热方案。
2、头部企业产业化进展加速,未来有望“订单为王”,例如:
①#九州一轨:投建金刚石芯片基板建设项目(一期),产品覆盖单晶、多晶金刚石片,项目部分分包合同已经落地。
②#国机精工:金刚石铜、单晶、多晶金刚石均已向重点客户送样验证,年内有望获小批量订单。
③#斯莱克:与北科大联合开发的金刚石复合材料热沉样品已进入测试阶段,未来有望在AI光模块领域取得突破。
④#沃尔德:投资5.2亿元扩产金刚石散热衬底,达产后年产能65万片。12英寸多晶已实现高平整度、高良率的稳定生长,目前处于小批量验证阶段。
⑤#黄河旋风:拥有国内首条8英寸金刚石热沉片生产线,#大尺寸热沉片已经通过华为、中芯国际等头部企业验证。
3、#投资建议—重点推荐:九州一轨、国机精工、斯莱克、杰美特等;关注沃尔德、黄河旋风、四方达、中兵红箭、力量钻石、惠丰钻石、恒盛能源等。
汇报4【天风电新】陶瓷基板更新|服务器市场空间再增加-0927
———————————
第一,从应用范围看,除我们一直强调的服务器内陶瓷基板应用于HBM TEC、CPO交换机TEC(外置光源处)、PCB内嵌陶瓷基板(计算板中),#新增CPO交换机光引擎及下一代正交背板中应用。
第二,我们再次强调行业景气度极高,从粉体【旭光】到金属化【富乐德】【国瓷】均稼动率拉满,翻倍以上规模扩产,其中最新指引❗️#phononic27年对【国瓷】最低需求指引220w片,对应20+e营收规模。
⭐CPO交换机
✅光引擎TEC用于稳定硅光PIC和探测器温度,压制波长漂移,消除与FAU的温差,规避热膨胀导致的耦合偏移。产品形态为Micro-TEC,#CPO TEC长期暴露在ASIC高散热的周围,温控要求为±0.1℃,且封装要求厚度极薄,因此价值量极高。
以NVIDIA Quantum-X800举例,1.6T交换机配置72个光引擎,对应72颗TEC,单颗TEC量产后价格为60美金,以50%毛利率40%BOM成本假设,单颗陶瓷基板12美金,对应单台CPO交换机价值量达864美元。
✅ELS外置光源模块TEC要求波长稳定性高、单个ELS可同时为多个光引擎供光,寿命要求高。
以NVIDIA Quantum-X800举例,1.6T CPO交换机对应18个模块,单模块UHP版本采用2套TEC+2块光源基板,单价值量为123+69美元,以TEC 50%毛利率40%BOM成本假设,对应单模块陶瓷基板94美元,对应单台CPO交换机价值量达1689美元。
以上合计CPO交换机陶瓷基板总价值量2553美元,1.8w左右人民币。假设27/28年CPO交换机10/40w,单台价值量1.8w/1.6w,则对应市场空间18/64e,增速达3.5倍。
⭐正交背板
当前#NV在积极试验正交背板中氮化硅陶瓷基板的使用,核心作用是氮化硅陶瓷基板起到骨架的作用,防止PCB板因温度升高导致的卷翘问题。
球硅+陶瓷基板可以看作整体的解决方案,未来正交背板大概率使用PTFE方案,硅微粉(二氧化硅)添加比例达60%+,#添加硅微粉后的树脂与氮化硅陶瓷基板的热膨胀系数更加接近,既能够保持pcb的状态又可以减少分层等问题。
仅考虑计算板中添加陶瓷基板市场空间27/28年32/189亿元,正交背板需求有望带动市场空间翻倍增长。
投资建议
1、推荐绑定TEC全球龙头的【国瓷材料】、【科创新源】、【富乐德】。
2、推荐PCB-陶瓷基板进展最快的【科翔股份】,其次【泰金-胜宏科技】。
3、光模块先发优势明显【中瓷电子】以及新进一体化【旭光电子】。
伦敦路演纪要:AI硬件/半导体板块市场情绪调研
过去三天,我与独一无二的Scott Silver一起在伦敦进行路演。市场对人工智能硬件/半导体交易的情绪依然充满挫败感,大多数投资者都有购买意向或倾向于看好(尤其是在Communicopia、花旗和摩根大通会议传出看涨观点之后),但很少有人实质性地增加权重或重新增加总敞口。以下是我们路演的更多核心观点。
话不多说,以下是我对MU买方调查结果的删减版。
MU相关数据:公司指引,26财年第四季度营收500亿美元,毛利率86.0%,每股收益31美元;市场一致预期,26财年第四季度营收510亿美元,毛利率86.1%,每股收益31.52美元;调研均值,26财年第四季度营收528.7亿美元,毛利率87.0%,每股收益33.27美元,DRAM均价环比上涨21%,NAND均价环比上涨20%;27财年第一季度公司指引,营收565亿美元,毛利率86.5%,每股收益32.52美元;27财年第一季度调研均值,营收590.5亿美元,毛利率87.0%,每股收益37.37美元;27财年每股收益市场一致预期153.27美元,调研均值183.21美元;28财年每股收益市场一致预期171.09美元,调研均值234.53美元。数据来源:摩根士丹利卖方调研、彭博。
过去三天,我与独一无二的Scott Silver一起在伦敦进行路演。市场对人工智能硬件/半导体交易的情绪依然充满挫败感,大多数投资者都有购买意向或倾向于看好(尤其是在Communicopia、花旗和摩根大通会议传出看涨观点之后),但很少有人实质性地加仓或重新增加总敞口。人们保持观望的主要原因包括:1)对前沿模型的担忧(对齐问题到底有多严重?最终会有资金支持其28财年的资本支出吗?);2)宏观、政治与战争(通胀、利率、石油、两党对AI的抵触、伊朗、也门、乌克兰);3)许多人仍持有想要保护的收益。我们花在讨论这类问题上的时间与讨论股票的时间一样多,正如我在上周的Zoom Out电话会议中提到的,大家在结束交流时并没有获得更明确的行动点。不过,一些大致的主题如下:
投资者正逐渐开始更多地使用智能体(Agent),其效果令他们印象深刻,以至于有些人甚至表示,他们将尝试放弃招聘初级员工,转而更加依赖这些智能体。
存储领域似乎仍广受青睐,但并非所有人都愿意在此增加总敞口——尤其是考虑到MU回到了1000美元以上。许多人认为,在DRAM情绪彻底好转之前,WFE(晶圆厂设备)和HDD(硬盘)相关个股很难有出色表现。
CPU与GPU。CPU目前非常受追捧,因为“智能体(agents)需要电脑”且“Muse正在免费为你提供另一台电脑”。偏好顺序似乎是AMD>INTC>其他;少数勇敢的投资者在做空ARM,但目前尚未达成共识——对QCOM也是如此。然而,相当多投资者在询问这种交易还能持续多久……我想这取决于你对AMD盈利能力峰值的看法。“什么能让NVDA动起来?”以及“什么能让AVGO动起来?”是我们收到的最常见问题。从交流来看尚未达成共识,但我认为围绕NVDA的情绪似乎更好,而对于AVGO,许多美国投资者更担心云服务提供商(CSP)的资本支出,而非来自联发科(Mediatek)的竞争。
网络设备。没有明确的共识。在我们的交流中,很少有人对CRDO和CLS等落后股表现出浓厚兴趣,且有几位对ANET的韧性表示惊讶。作为NPO(近封装光学)的“铲子股”,市场对LITE/COHR的兴趣有所增加(或许是因为它们在ECOC期间的评论和路演),尽管只有少数激进的投资者告诉我们他们增加了多头头寸。Nokia似乎也拥有一批坚定的追随者,不过相当多投资者并不认同Nokia能大幅跑赢CIEN的观点(考虑到后者是美国投资者的心头好,且一直享有应有的估值溢价)……我的感觉是,许多美国对冲基金都在做多Nokia。
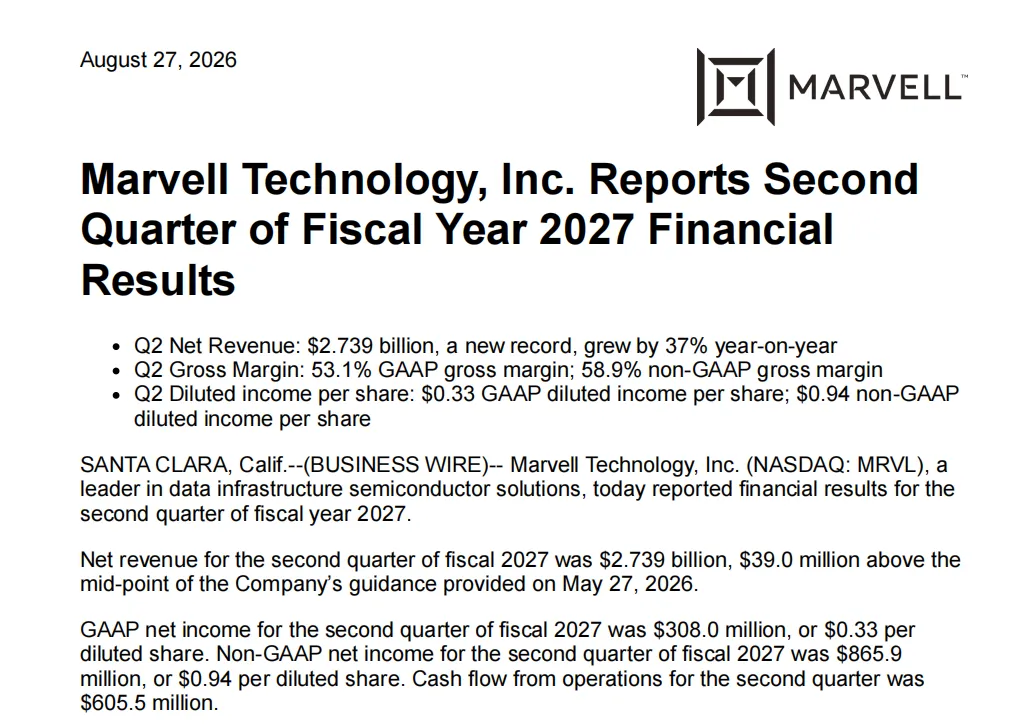
MRVL和QCOM被反复提及为做多对象,而且市场对EDA(尤其是CDNS)表现出浓厚兴趣,特别是考虑到近期一些SaaS股票的优异表现。一如往常(毕竟是在欧洲),模拟芯片在几乎每一次对话中都会被提及,但大家对该板块似乎缺乏坚定的信心。
8月逆变器出口量环比上升,价格有所下行
——————————————————
玫瑰行业近况
海关总署9月20日公布逆变器2026年8月出口数据:当月逆变器出口493.6万台,同比+20.35%,环比+9.94%,年内累计出口3415.8万台,同比-6.16%;出口金额10.05亿美元,同比+10.3%,环比-7.7%,累计出口金额76.3亿美元,同比+22%。
玫瑰评论
从出口省份看,江苏省出口金额同比+20.7%,环比-17.85%;广东同比+16.54%,环比-1.3%;浙江同比+32.4%,环比+2%。我们认为户用及工商业逆变器需求环比下滑系欧洲经销商对祖父条款持观望态度,仅按需采购。安徽省出口金额同比-6.5%,环比-20.23%,我们认为和集中式逆变器订单交付时间有关。
从产品到达区域来看,出口至中东区域的金额仍在较高水平,统计增速在70%以上的国家较多。我们认为系中东区域能源供给稳定性存在问题,需要可控能源供应诉求强烈,该区域集中式装机增长较多,部分区域离网储能需求较强。出口美国金额同比+4%,环比+4.8%,我们认为地面电站装机近期需求相对稳定。新兴区域,出口澳大利亚金额环比-36.7%,同比-49.6%。我们认为系去年7月澳洲补贴开始实行,客户6月就开始在经销商处排队,因此去年8月是装机集中爆发期,基数较高。印度同比+61%,环比+45.8%,需求较好。欧洲方面,出口波兰金额同比+48.7%,环比持平;意大利同比+120%,环比+217%;德国同比+15%,环比-3%。我们认为该区域集中式装机诉求较强。
价格方面,根据sun.store数据,8月20KW以下组串并网逆变器价格回落较多,主要体现在销售机型结构的变化,而非单一产品价格的下调;本月客户更倾向于价格更具竞争力、规模更大的商用级型号,包括GoodWe、Solis和SolarEdge等。储能方面,8月价格整体呈现下降趋势,高压高端产品价格约为低压产品的3.5倍,性能级高压品牌则介于两者之间。8月份的下跌系低压品牌降幅达到约19%所致,高压高端和性能级品牌跌幅较小。
玫瑰估值与建议
维持相关公司盈利预测、评级、目标价不变,建议关注欧洲及新兴市场工商业逆变器占比高的公司,推荐锦浪科技、正泰电源。
风险
海外贸易政策波动,地缘政治风险,汇率波动风险,光储需求不及预期,竞争加剧风险。
【Bloom Energy】今日下跌点评:ORCL/BE盘前下跌系木星计划延迟,BE交付有条款确收保障,股价核心依然在扩产
事件:Oracle因“木星计划”延迟,向开发商发出不可抗力通知。受此影响,ORCL/BE股价盘前跳水,BE原计划供应该项目SOFC2.45GW。
我们认为此次通知系ORCL防御性目的,试图在项目无法按期上线的情况下推迟相关付款义务,为自身确立合同层面的保护立场,规避巨额费用,#并非取消:甲骨文表态称“木星计划仍按计划推进,对新墨西哥州(管道建设地区)的承诺坚定不移”。
延误原因:关键供气管道审批被驳回,不是BE交不了SOFC
供气管道延迟期限:核心天然气管道的原定投运日期为2026年8月15日,此前最新预计投运日期为2027年2月1日,但仍存在不定因素。
回到BE本身确收问题,今年5月以来因甲骨文/AEP项目推迟已反复在BE股价中体现,公司Q2已回应:1)项目延期但融资方仍有义务接受设备;2)设备可复制交付至其他项目。
当我们放在至少28年前北美缺电的背景下看待此事,28年前供电产能已经所剩无几,延迟情况下订单快速递补确定性强。
历史上BE股价从未因为延期导致连续大幅下跌,我们维持观点:BE股价核心矛盾依然是【订单推动下扩产从27年看向28年】。
1/AI需要产生多少收入才能证明当前的资本支出热潮是合理的?
高盛估计,六家美国超大规模云服务商将在2026–27年花费约1.73万亿美元用于AI基础设施。
其答案:它们需要在2028–30年实现约1.42万亿美元的累计收入。
2/高盛的假设:
•每GW约420亿美元的资本支出
•约41 GW的新增容量
•70%用于计算,30%用于数据中心基础设施
•利用率从60%上升至85%
所需收入相当于每年约4720亿美元,或每GW约116亿美元。
3/需求背景相当可观。
AWS、Azure和Google Cloud报告的累计积压订单总额约为1.69万亿美元。
高盛估计,这三家公司需要在2028–30年实现约1.0万亿美元的收入——约占当前积压订单的59%——以支持模型化的回报。
4/关键警告:高盛的15%ROIC是针对平均年度资本支出的计算,而不是全部1.73万亿美元的投资。
相对于总部署资本,隐含的年回报率更接近7.5%。
底线:需求是真实的,但下一阶段必须关注变现。
感谢小伙伴的转发和点赞!!
侵权联系删除~
风险提示:文章内容整理自网络,未经核实,请谨慎参考!
每日复盘+机构观点整理,如果觉得有用可以扫码点个关注~欢迎点赞、转发!


发表评论
发表评论: