
 研报速递
上一篇结束时,问题已经收窄成一句话:
要实现明年定制业务收入翻倍,现有项目与新增项目各需承担多少增长?其中哪个条件最不确定,后续哪些披露能帮助验证?
接下来最常见的做法,是挑一个自己最信的答案,再去找支持它的材料。找到五条觉得有底,找到十条就成了“证据充分”。
千万别这样。先选答案再找材料,找到的一定是一边倒的。先把解释列全,再看每条材料分别改变了哪一种解释的可信程度。
一、把解释列全
围绕同一个问题——定制业务收入如何翻倍——主要有三类驱动:
列的时候有两个容易出错的地方。
第一,三条解释不互斥,但要避免重复计算。配套产品是否计入“定制业务”这个口径,先要在公司的定义里确认;如果它已经包含在 A 或 B 的项目收入里,再单列一次就等于把同一笔收入算了两遍。
第二,各条影响哪个期间,要按项目进度判断,不能按“现有/新增/配套”的名字指定。一个已量产的老项目可能正在收尾,一个所谓“新”项目也可能已经完成流片、只差客户排产。决定时间的是项目所处的阶段,不是它在表里的位置。
二、审查材料
把手上的材料摊开,按下面方式审查,
一,有没有重复依赖同一个来源。重点不是数机构,而是识别重复:一份卖方点评如果没有独立的产业链调研,它是管理层观点的转述,不是第二个来源。还要注意,同一个来源提供的不同材料,回答的是不同问题:判断历史收入,已实现的财务数据更直接;判断未来项目能否放量,订单的约束条件和交付安排可能更相关。它们之间没有固定的高下排序,要看你在问什么。
二,时间对得上吗,两个时间都要看:材料什么时候公开,它描述的是哪个期间。市场上常被引用的一个份额估算,我能找到的文章大多发布在判断时点之后——在历史推演里不能用。云厂商的资本开支指引说的是自然年,公司的目标按财年,两者也不重合。
三,口径如何,范围不同不等于材料没用,但要说明还缺哪些拆分和推导。
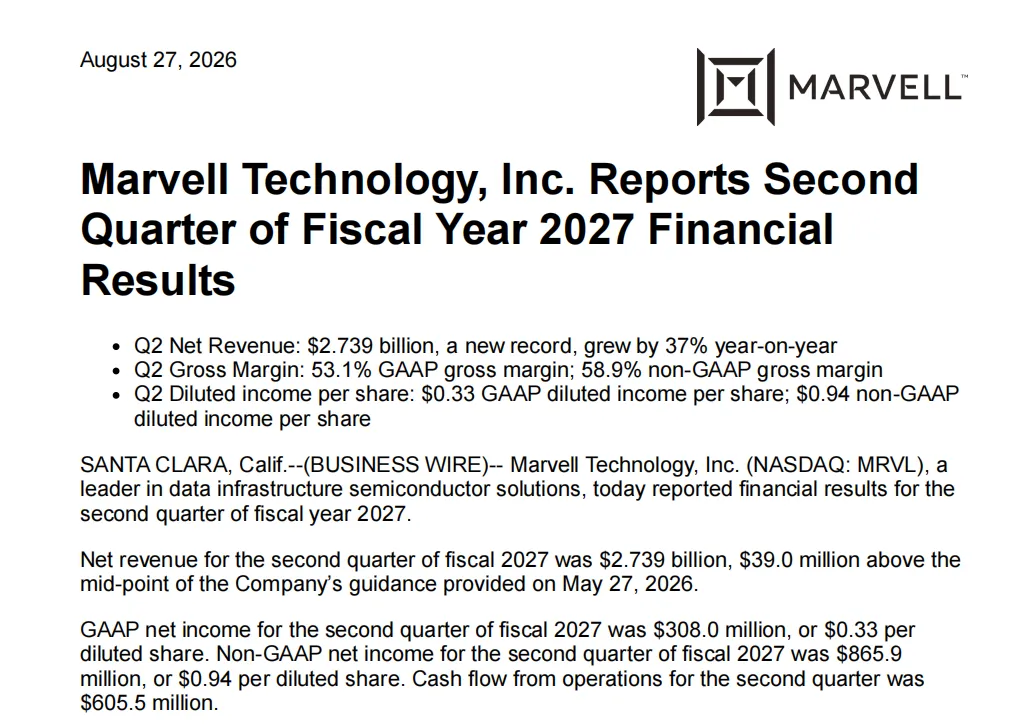
案例:公司在判断时点前完成了一笔收购,并披露该业务预计在某个季度达到一定的年化收入。这条材料是真实的,条件和时点也清楚——但它回答的是“公司总收入目标由什么构成”,不是“定制业务能否翻倍”。它不支持 A、B、C 中的任何一条,也不自动削弱定制业务的增长判断。把它放进总收入那个问题里,它是好材料;放进这个问题里,它答错了题。
四,它如何支持因果链。从“云厂商增加支出”到“这家公司定制收入翻倍”,中间至少四步:支出增加 → 其中投向 AI 芯片的部分 → 自研而非外购的部分 → 选择这家公司 → 项目按时量产并确认收入。一条材料可以同时支持多步,但要逐项写明,避免同一条材料在几个环节上被重复加权。资本开支指引只支撑第一步。
三、增量信息进来,会发生什么变化吧
前面都是准备。但如果此时有新材料到手,哪一种解释的可信程度变了,变了多少。
下面是一个教学情景(假设的材料,用来演示推理):
新材料显示:新项目的量产时间推迟一个季度,且预计会减少目标期内的收入贡献;管理层仍维持原来的业务收入目标,但没有解释如何弥补缺口。
逐步推。
第一步,B 被削弱。“新项目按原计划开始贡献收入”这条解释与新材料冲突。削弱的程度取决于推迟影响了目标期内多少收入。
第二步,维持目标是一条信息,但证明力有限。管理层维持目标,说明他们仍预计有其他贡献来补。这是一条值得记录的信息,只是它未必独立于此前的表述,也可能存在更新滞后;在没有给出具体依据之前,它不能证明那些贡献确实存在。把“公司没有下调目标”当成“目标已被证实”,是这一步最常见的错误。
第三步,需要优先核查的范围变了。现有项目和配套产品成为需要优先核查的补偿来源。与此同时,还有两件事要一并检查:新项目能否在后续季度加快放量、追回进度;原目标本身是否留有余量。目标维持不变,并不能证明其中任何一条已经成立。
第四步,核查优先级上升,不等于已经得到证据。A 现在必须查,但支持它的直接材料一条都没有增加。能否真正提高对 A 的信心,取决于接下来能否找到目标维持的具体依据——现有项目有没有新的扩产或提价信息,配套产品的项目数是否增加,公司是否把增量安排在了目标期后段。而不是再去收集几篇“看好行业”的报道:那些材料无论多少条,都不改变这几条解释之间的相对位置。
这一段可以压成一句话:同一条新信息,可以削弱一个解释,却不足以证明另一个解释;而“值得优先核查”也不等于“已经得到证实”。
换个行业也一样。一家连锁企业的新店开业推迟、并预计影响本年度收入,但公司维持全年目标:新店贡献这条解释被削弱;维持目标说明公司认为有其他来源能补,但没给依据之前只是预期;于是同店销售、开店节奏能否追回、原目标是否留有余量,都进入了待查清单。
下一篇
现在我们手上是几条解释、各自的证据和缺口,以及一份明确的下一步清单。
很多人到这里会退回一句空话:“存在不确定性,需要持续跟踪。”下一篇要解决的是:怎样把这张表写成一条有对象、有时间、有条件的判断,并且写清楚在什么情况下它不成立。
本文为研究方法教学,案例为历史推演,信息截至 2026 年 5 月 27 日,不构成投资建议。


发表评论
发表评论: