
 研报速递
报告编号:GRSL-2026-007)
研究对象:以区域供热(District Heating,DH)在全球城镇建筑供暖低碳转型中的角色定位为研究对象;覆盖以欧洲为代表的国际区域供热脱碳路径、热源结构演进与政策市场机制,中国区域供热市场现状、政策导向与机遇挑战,中外差异成因与海外经验适用边界,以及面向中国资源禀赋与体制条件的共性技术路径与本土化落地策略。
摘要
区域供热(District Heating,DH)是城镇建筑供暖低碳转型的核心载体,具备规模化减碳潜力。国际能源署(IEA)与欧洲区域供热供冷协会(Euroheat & Power)2026 年系列研究显示:热泵在全球建筑供暖需求的渗透率仍不足 15%,在区域供热热源中的占比约 10%,区域供热仍高度依赖化石燃料,脱碳空间巨大。欧洲已步入多能互补与大型热泵规模化应用阶段,2024 年可再生与余热合计占比首次超过化石能源。
中国是全球规模最大的区域供热市场,工业余热资源丰富,但存量高温热网与热价机制构成主要约束。本报告梳理国际脱碳路径,对比中外差异,提出立足余热优先、因地制宜的本土化落地路径,为行业从业者、投资与技术主体提供参考。
核心结论
1. 全球层面:热泵在建筑供暖与区域供热渗透率仍处低位,区域供热脱碳潜力巨大,是能源转型的关键路径之一。
2. 欧洲路径:已进入多能互补与大型热泵规模化应用阶段,但其碳价、热价、资源条件与中国差异显著,技术方案须本土化适配。
3. 中国市场:全球最大区域供热存量市场,工业余热充足,存量管网改造与热源低碳替换空间巨大;瓶颈集中于热价机制、项目经济性、高温管网改造。
4. 技术路径:脱碳须从热源侧、管网侧、系统侧、机制侧“四侧”协同推进,不宜单一依靠热泵技术。
5. 本土化策略:坚持余热优先、因地制宜,构建余热、热泵、储热与智慧调度综合区域能源系统,稳步降低供热系统碳排放。
热点背景
国家层面持续推进新型智慧城市、城市基础设施更新与清洁供热改造,城镇供热作为城市重要生命线,低碳转型成为行业主线。“十四五”““十五五””能源规划、城镇供热专项规划与全国碳市场建设共同驱动供热行业减排。北方地区清洁取暖政策持续推进,工业余热、地热、热泵等低品位热源逐步扩容。全国碳市场将供热企业纳入管控,碳排放成本抬升倒逼热源结构改造。
国际上,IEA、Euroheat & Power 于 2026 年集中发布区域供热脱碳相关报告,为研判行业走向提供权威依据。如何把国际成熟脱碳路径适配到我国公用事业属性强、热价受管控、存量管网庞大的现实条件,是当前行业研究重点。
一、全球区域供热脱碳基本面与市场现状
(一)全球区域供热市场概况
区域供热依托管网将集中热源输送至终端用户,相比分散式采暖更易规模化接入可再生能源与工业余热。IEA《Renewables in District Energy》(2026 年 6 月)指出,区域能源系统服务全球约 6 亿人口,约占全球终端供热消费的 10%,但目前可再生能源仅满足全球区域供热约 7% 的需求,煤炭在区域供热热源中约占一半。区域供热的减碳潜力主要来自热源结构替代与系统协同优化。
(二)热源结构现状
全球建筑供暖市场中,热泵整体渗透率偏低,仅满足建筑供暖需求不足 15%;在区域供热这一集中式赛道,热泵热源占比约 10%。传统化石能源锅炉仍是多数区域供热系统的主力热源,系统碳排放基数高。IEA 报告认为,区域能源系统凭借管网储能与多热源联供优势,相比分散式采暖更容易规模化接入地热、工业余热、生物质、大型热泵与太阳能集热,是实现城镇供暖深度脱碳的优选方案之一。
(三)国际权威研究数据研判
2026 年,IEA 与 Euroheat & Power 发布多份区域供热脱碳研究报告,三份报告的核心数据、发布机构与侧重点如表 1 所示;热泵在供暖领域的渗透率对比情况如图 1 所示。三份报告的信息来源清单见附录 A。
报告名称 | 发布机构 | 发布时间 | 核心数据 | 研究侧重点 |
IEA《Heat Pump Monitor 2026》 | 国际能源署(IEA) | 2026 年 | 热泵满足全球建筑供暖需求不足 15%,区域供热热源中热泵占比约 10% | 热泵在区域供热与建筑供暖的渗透研判,情景与《World Energy Outlook 2025》一致 |
IEA《Renewables in District Energy》 | 国际能源署(IEA) | 2026 年 6 月 | 区域能源服务全球约 6 亿人,占全球终端供热消费约 10%;可再生仅满足区域供热约 7%,煤炭约占一半 | 可再生能源在区域能源系统中的技术路线与可接入性 |
Euroheat & Power《DHC Market Outlook 2026》 | 欧洲区域供热供冷协会(Euroheat & Power) | 2026 年(EHP 大会同期) | 欧盟区域能源可再生与余热合计占比 2024 年达 46.2%,首次超过化石能源 45.9%;大型热泵装机增长 19.6%、电锅炉增长 26% | 欧洲区域供热供冷市场年度展望与热源结构演进 |
表 1 三份国际区域供热脱碳报告对比表
资料来源:根据本报告研究整理,原始数据引自 IEA 与 Euroheat & Power 2026 年公开报告。
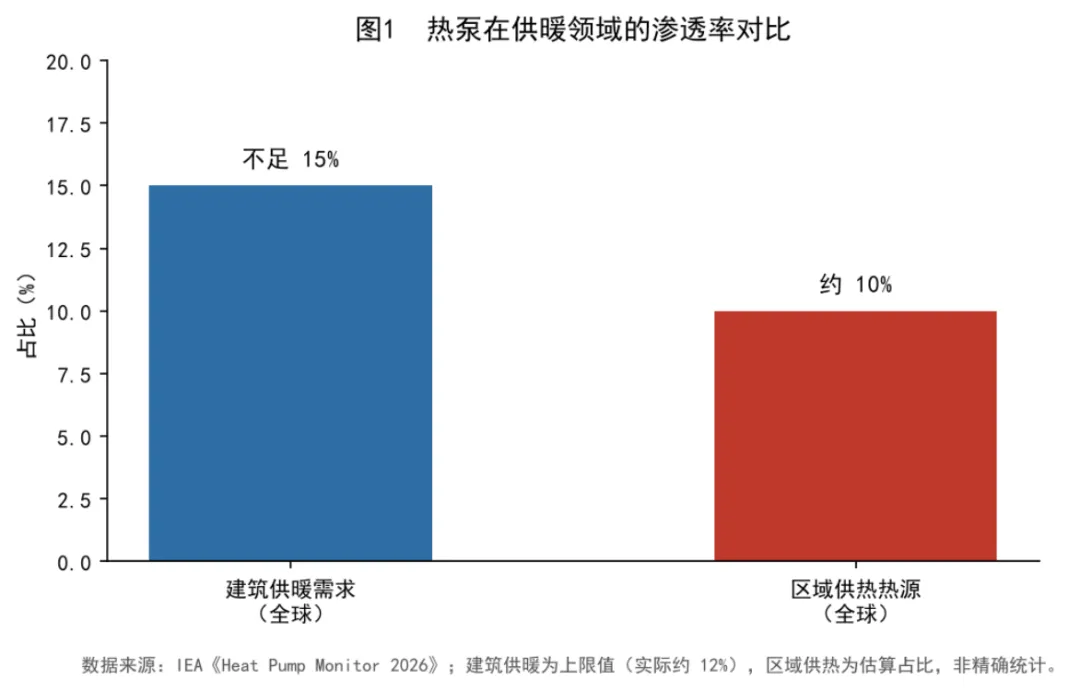
图 1 热泵在建筑供暖与区域供热中的渗透率对比(2024 年)
资料来源:IEA《Heat Pump Monitor 2026》《Renewables in District Energy》(2026);建筑供暖为上限估算(实际约 12%),区域供热为估算占比,非精确统计。
二、欧洲区域供热脱碳路径与机制
(一)热源替换改造方向
欧洲作为区域供热成熟区域,近年持续推进热源替换:逐步淘汰燃煤、燃气锅炉,推广大型集中式热泵、跨区域余热管网与季节性储热。其方向是由单一热源转向多能互补的综合区域能源网络。
(二)多能互补综合区域能源网络
欧洲依托管网热惯性与储热设施平抑可再生能源波动,同步提升电网与热网协同运行能力。热泵由电力系统取电,在低谷电力时段运行,可将富余电力转化为热能储存于热网,实现电、热双向调节。
(三)欧盟可再生与余热占比首次超过化石
Euroheat & Power《DHC Market Outlook 2026》显示,欧盟区域能源中可再生能源与工业余热合计占比于 2024 年达到 46.2%,首次超过化石能源的 45.9%;同期大型热泵装机容量增长 19.6%,电锅炉增长 26%。该数据表明欧洲区域供热脱碳已进入结构性转折。
(四)欧洲市场机制与瓶颈
欧洲脱碳依托成熟碳价体系、较高居民热价与长期政策补贴。当前瓶颈包括:新建管网投资成本高、老旧管网改造周期长、部分地区余热资源挖掘难度大、大型热泵项目经济性高度依赖碳价与补贴政策。
三、中国区域供热市场专题
(一)市场基本概况
我国区域供热以北方城镇集中供热为主,是全球规模最大的区域供热市场。据住房和城乡建设部数据,2024 年底全国城镇集中供热面积约 144 亿平方米、供热管网约 65 万公里。热源结构长期以燃煤热电联产、燃煤锅炉房为主;近年燃气锅炉、电锅炉、生物质锅炉、工业余热、地热、污水源热泵等热源持续扩容。与欧洲相比,国内大量老旧管网存在散热损失偏高、水力失衡问题;热网设计基准温度偏高,传统高温热网不利于适配大型热泵低温供热工况,构成热泵规模化接入的关键技术壁垒。
(二)国内政策导向
国家层面持续推进北方地区清洁取暖,“十四五”“十五五”能源规划、城镇供热专项规划与全国碳市场建设共同驱动行业低碳转型。清洁取暖优先利用工业余热、地热等低品位资源,因地制宜推广热泵、生物质等可再生热源,严控新建燃煤供热锅炉。碳减排约束方面,热电联产机组纳入碳管控,供热企业碳排放成本逐步抬升,倒逼热源结构改造。城镇热网升级方面,鼓励老旧管网改造与智慧供热建设,降低输配能耗,推广低温回水改造,为大型热泵接入创造系统条件。
(三)国内市场机遇与挑战
机遇:① 余热资源体量巨大,钢铁、化工、电厂等工业低品位余热及城市污水、浅层地热丰富,适合作为区域供热热泵热源;② 存量市场改造空间广阔,大量燃煤热源需低碳替代,存量热网经低温化改造可适配大型集中热泵;③ 智慧供热配套能力提升,热网自动化、水力平衡与调控技术快速迭代,可支撑多热源协同调度。
挑战:① 经济性矛盾,大型区域热泵初始投资高,供热价格机制调整滞后,回收周期长;② 管网适配难题,存量高温热网改造工程量大、资金筹措难;③ 商业模式待完善,供热项目多属公用事业,合同能源管理(EMC)托管、供热碳收益核算、余热资源稳定获取机制仍不成熟;④ 区域不均衡,北方各省热源禀赋、财政能力与热价差异大,技术路线不能简单复制欧洲模式。
上述机遇与挑战的量化归类如表 3 所示。
类别 | 具体表现 | 关键约束 | 量化或程度 |
机遇—余热资源 | 工业低品位余热、城市污水、浅层地热丰富 | 余热资源地域分布不均、获取稳定性 | 体量大(定性) |
机遇—存量改造 | 燃煤热源低碳替代、热网低温化改造 | 改造投资规模、工期 | 空间广阔(定性) |
机遇—智慧供热 | 自动化、水力平衡、调控技术 | 系统兼容、数据质量 | 能力提升(定性) |
挑战—经济性 | 初始投资高、热价机制滞后 | 投资回收周期 | 回收周期长(定性) |
挑战—管网适配 | 高温热网改造工程量大 | 资金筹措 | 工程量大(定性) |
挑战—商业模式 | EMC、碳收益核算、余热获取机制 | 公用事业属性 | 待完善(定性) |
挑战—区域不均衡 | 省际禀赋、财政、热价差异 | 政策统一性 | 差异大(定性) |
表 3 中国区域供热脱碳机遇与挑战量化归类表
资料来源:根据本报告第三章研究整理,定性归类,未列具体数值。
(四)中外市场对比启示
欧洲依托成熟碳价、较高居民热价与长期补贴;我国集中供热具公用事业属性,热价受地方政府管控,单纯照搬欧洲大型热泵区域供热模式难以直接落地。国内脱碳应立足本土资源禀赋:优先挖掘工业余热,配套管网低温改造,因地制宜配置大型热泵,结合智慧供热优化系统能耗,走余热、热泵、多热源联供的本土化路线。
四、中外对比与适用边界
(一)对比维度
从政策法规与补贴机制、技术路线选型、标准规范体系、产业组织模式、项目商业模式、能耗与碳排放指标、投融资机制、运维管理体系八个维度对比中外区域供热脱碳条件,结果如表 2 所示。
对比维度 | 欧洲 | 中国 |
政策与补贴机制 | 成熟碳价、长期补贴、较高热价 | 公用事业属性、热价受管控、清洁取暖政策驱动 |
技术路线 | 多能互补、大型热泵、跨区域余热管网、季节性储热 | 燃煤热电联产为主,余热、热泵、生物质扩容,高温热网待改造 |
标准规范 | 市政供热数据标准统一、模型交付规范 | 供热专项标准逐步完善,智慧供热标准建设中 |
产业组织 | 市政统一资产管理 | 热力企业、住建、规划分主体,数据壁垒明显 |
商业模式 | 市场化投资、碳收益可核算 | EMC、碳收益核算、余热获取机制待完善 |
能耗与碳指标 | 可再生与余热占比超化石(46.2% 对 45.9%) | 清洁取暖率约 85%(2025 年底测算),煤炭仍占较高 |
投融资 | 数字化与低碳投资计入基建常规投资 | 多为专项试点,企业短期回报压力较大 |
运维管理 | 数字化运维平台与管网资产全周期管理 | 存量管网老化,运维数字化处于起步阶段 |
表 2 中外区域供热脱碳条件对比表
资料来源:根据本报告第三、四章研究整理。
(二)差异底层成因
1. 基础设施代际差异:欧洲新建管网比例高,国内存量老旧管网体量巨大,历史档案缺失;
2. 管理体制差异:欧洲市政供热资产统一管理,国内热力企业、住建、规划分属不同主体,数据壁垒明显;
3. 起步时间差异:欧洲数字化与脱碳起步早,国内尚在体系完善阶段;
4. 盈利模式差异:国内供热企业盈利压力较大,低碳投资预算约束更强。
(三)海外经验适用边界
欧洲大型热泵、跨区域余热管网模式适合新建比例高、资金充裕、碳价成熟的场景,不宜直接照搬至国内大量老旧管网区域。其多能互补架构、热网与电网协同、储热平抑波动的理念可借鉴,但实施路径必须适配国内存量管网与公用事业体制。海外经验的借鉴内容与约束条件,在第五章结合技术路径一并说明。
五、共性技术路径与中国本土化落地
(一)热源侧
化石热源减量替代,开发工业余热、污水源与地源热泵、太阳能集热、生物质热源;推广大型集中式热泵,提升可再生热源占比。
(二)管网侧
老旧管网保温改造、水力平衡优化,推进高温热网向低温热网转型,降低输送损耗,适配热泵低温供热特性。
(三)系统侧
建设多热源联合调度平台,引入季节性储热,热网与电力系统联动,利用低谷电力驱动热泵,提升系统综合能效。
(四)机制侧
完善热价形成机制、碳收益核算与项目投融资模式,降低低碳供热项目投资风险。上述四侧技术路径的框架关系如图 2 所示。
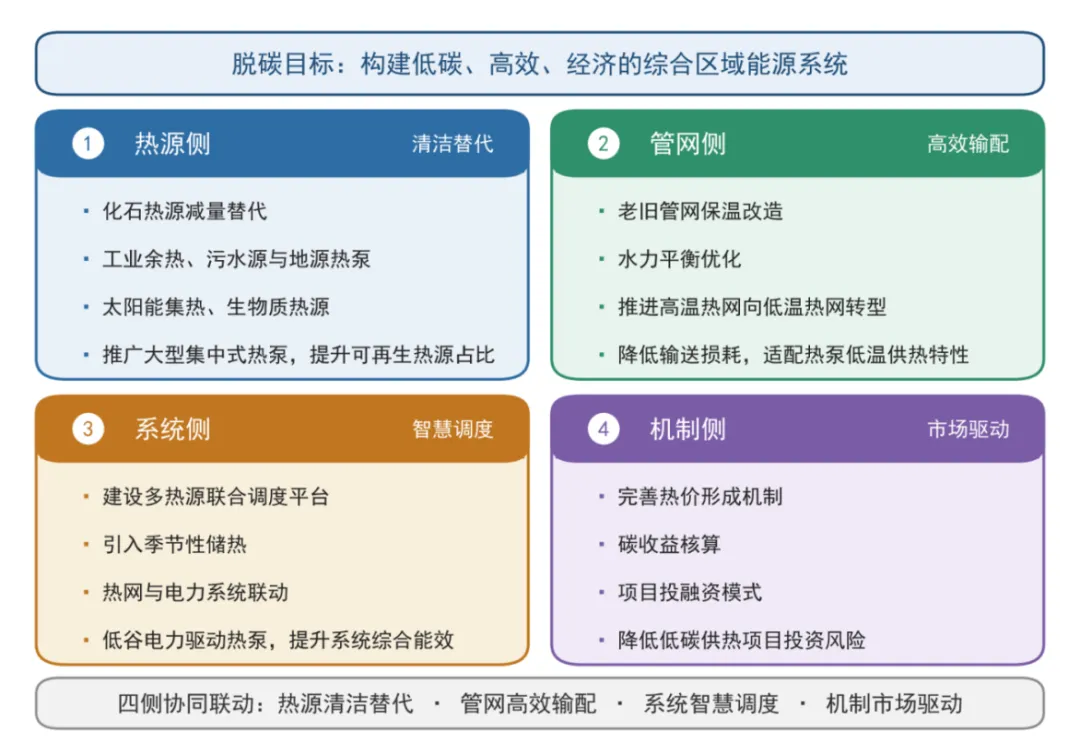
图 2 区域供热脱碳四侧技术路径框架
资料来源:根据本报告第五章研究绘制,定性示意,非实测数值。
(五)中国本土化落地路径
国内脱碳不宜单一依靠热泵,应坚持余热优先、因地制宜,构建余热、热泵、储热与智慧调度综合区域能源系统。该路径以工业与城市余热为源头,以大型集中热泵提温,以季节性储热削峰,以智慧调度平台统筹多热源协同,系统边界与节点关系如图 3 所示。
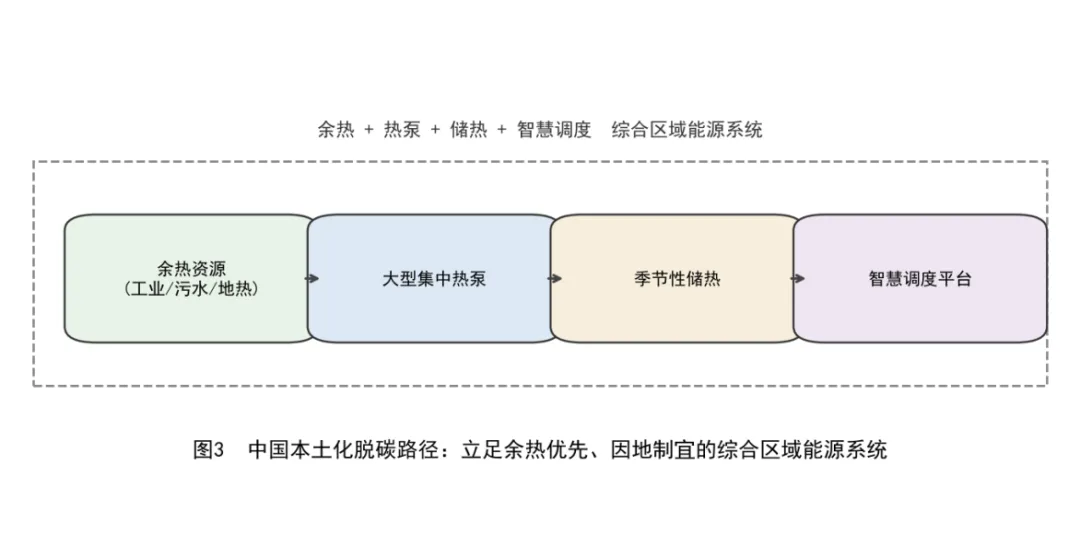
图 3 中国本土化脱碳路径:立足余热优先、因地制宜的综合区域能源系统
资料来源:根据本报告第五章研究绘制。
六、结论与建议
(一)主要结论
1. 全球区域供热脱碳潜力巨大,热泵渗透率仍处低位,是能源转型的关键路径之一;
2. 欧洲已进入多能互补与大型热泵规模化阶段,但其资源、热价与体制条件与中国差异显著;
3. 中国拥有全球最大区域供热存量市场,工业余热充足,瓶颈集中在热价机制、项目经济性与高温管网改造;
4. 脱碳须热源、管网、系统、机制“四侧”协同,构建综合区域能源系统,不宜单一技术路线推进。
(二)短期可落地举措
1. 优先挖掘工业余热与城市污水、地热资源,建设余热利用示范项目;
2. 推进重点区域老旧管网保温改造与低温回水改造,为热泵接入创造系统条件;
3. 在新建热源、换热站推行热泵与储热协同设计;
4. 开展供热碳收益核算试点,完善热价成本疏导机制。
(三)中长期发展方向
1. 建设多热源联合调度平台,实现热网与电力系统联动;
2. 推广季节性储热与跨区域余热管网,平抑可再生能源波动;
3. 健全低碳供热投融资与 EMC 模式,降低项目投资风险;
4. 完善城镇供热专项标准与智慧供热评价体系,支撑行业规模化脱碳。


发表评论
发表评论: