
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/d45b8047044c
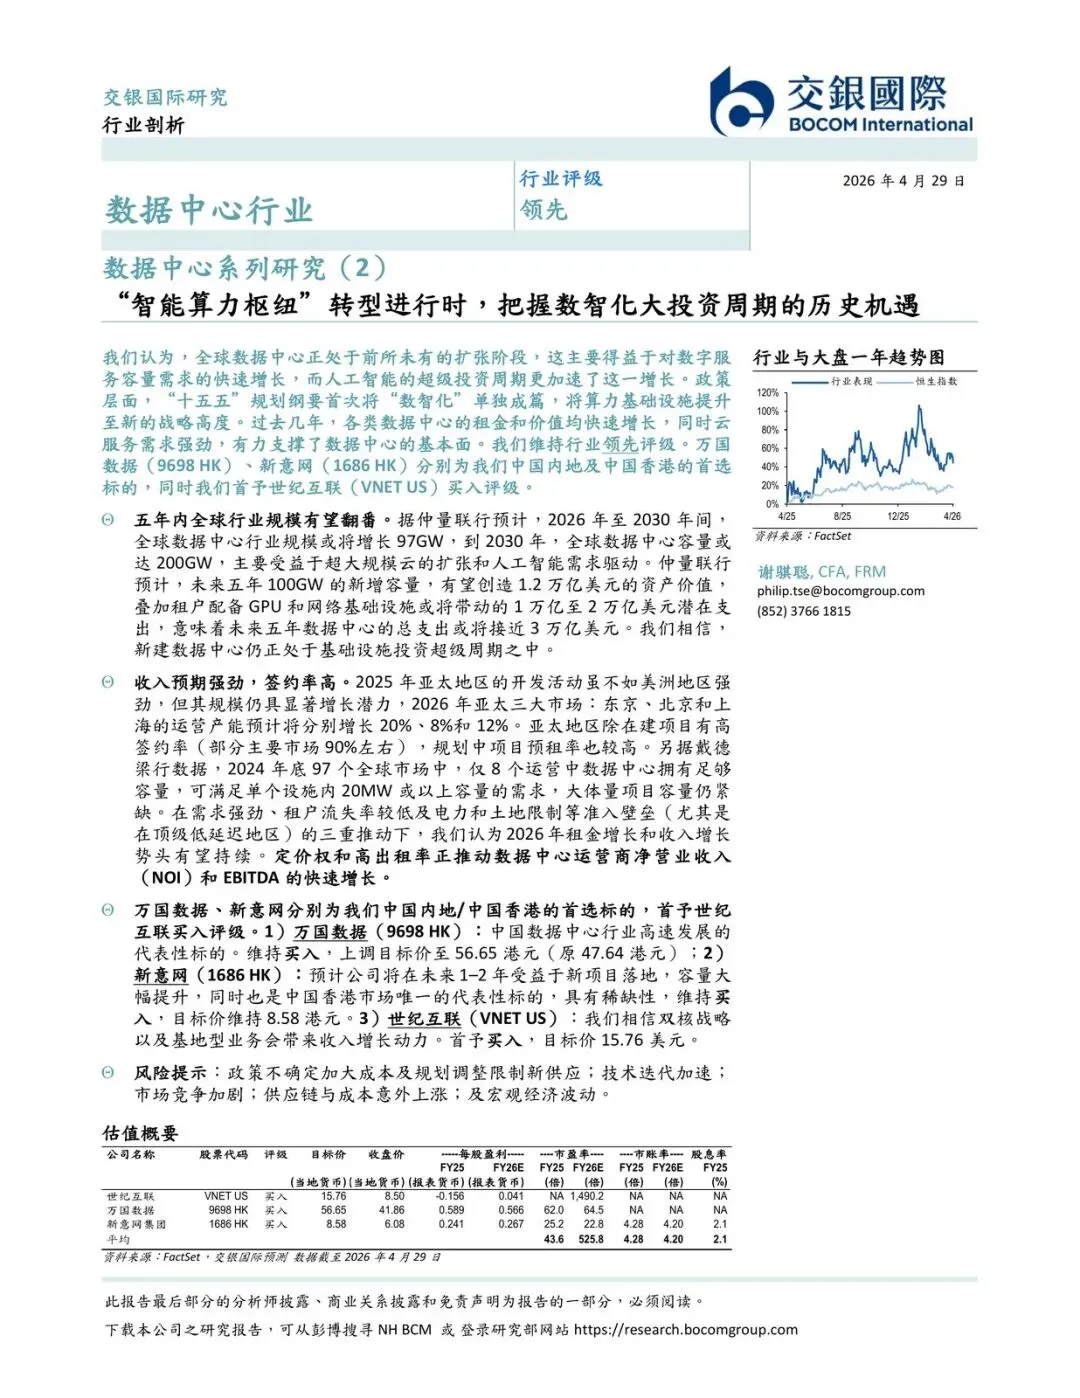
数据中心这轮扩张,不是简单的产能堆量,而是一次结构性错配——需求涌进来的速度,已经超过了土地、电力和大体量项目能批出来的速度。这个判断值得认真对待,因为它意味着未来两三年,谁手里握着稀缺产能,谁就握着定价权。交银国际这份报告把整个逻辑捋了一遍,核心标的是万国数据、新意网,新覆盖的世纪互联也给了买入评级。往下看,主线其实就一条:供给紧,需求猛,AI在改写游戏规则。
为什么是现在
政策和周期,两个信号同时亮了。
"十五五"规划纲要第一次把"数智化"单独成篇,算力基础设施被提到了新的战略高度。这不是常规表态,是把行业地位往上挪了一级。
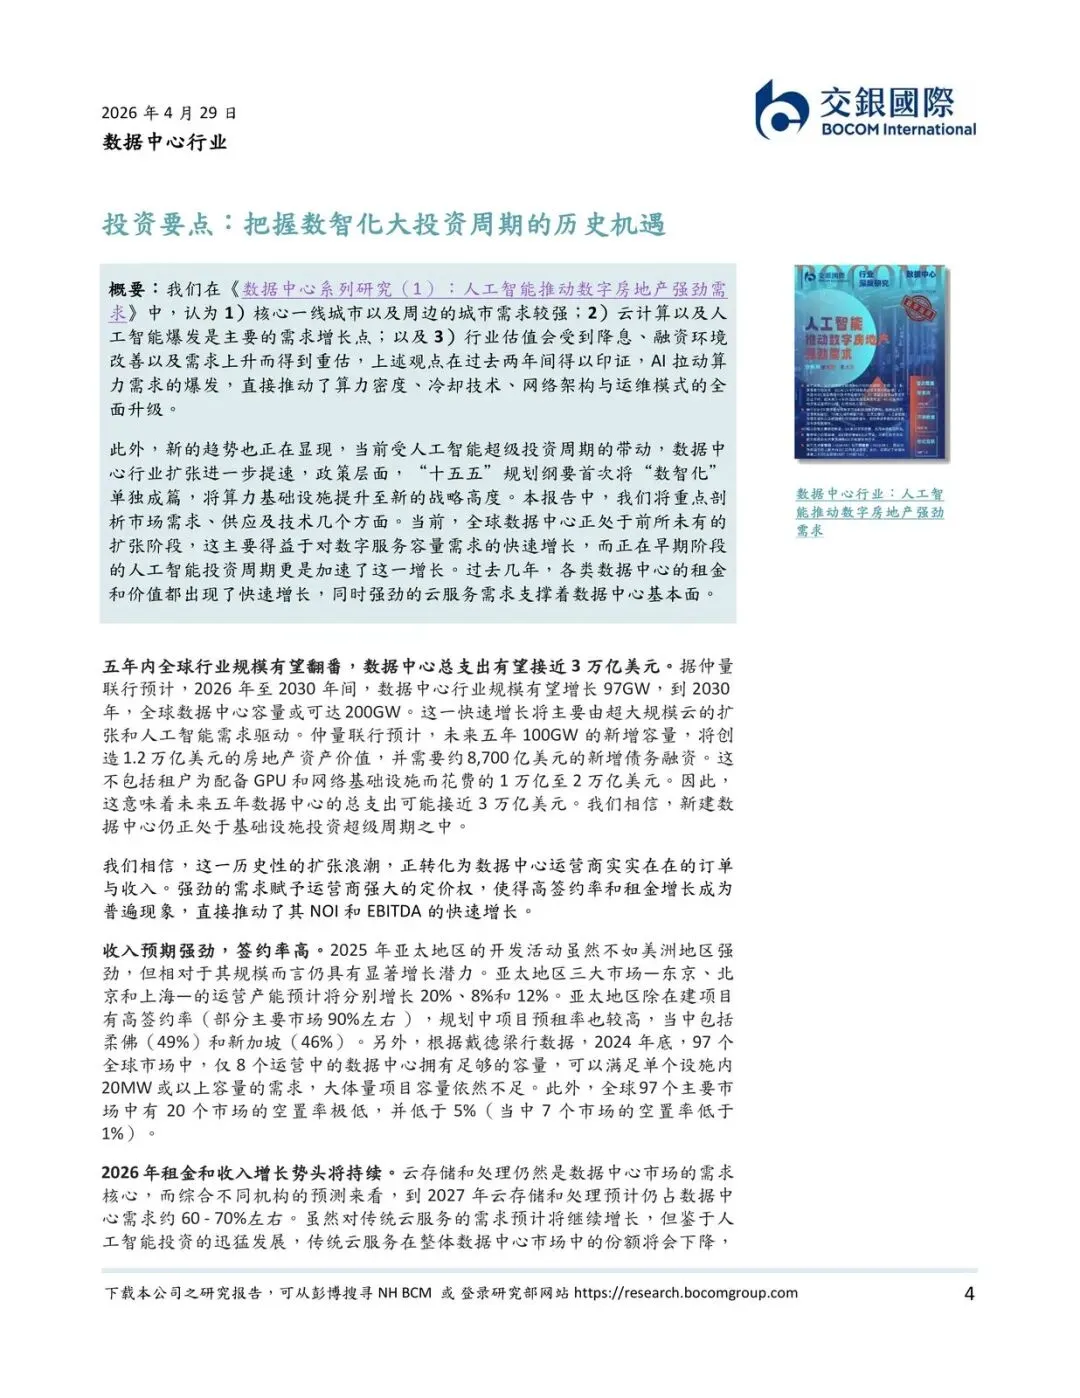
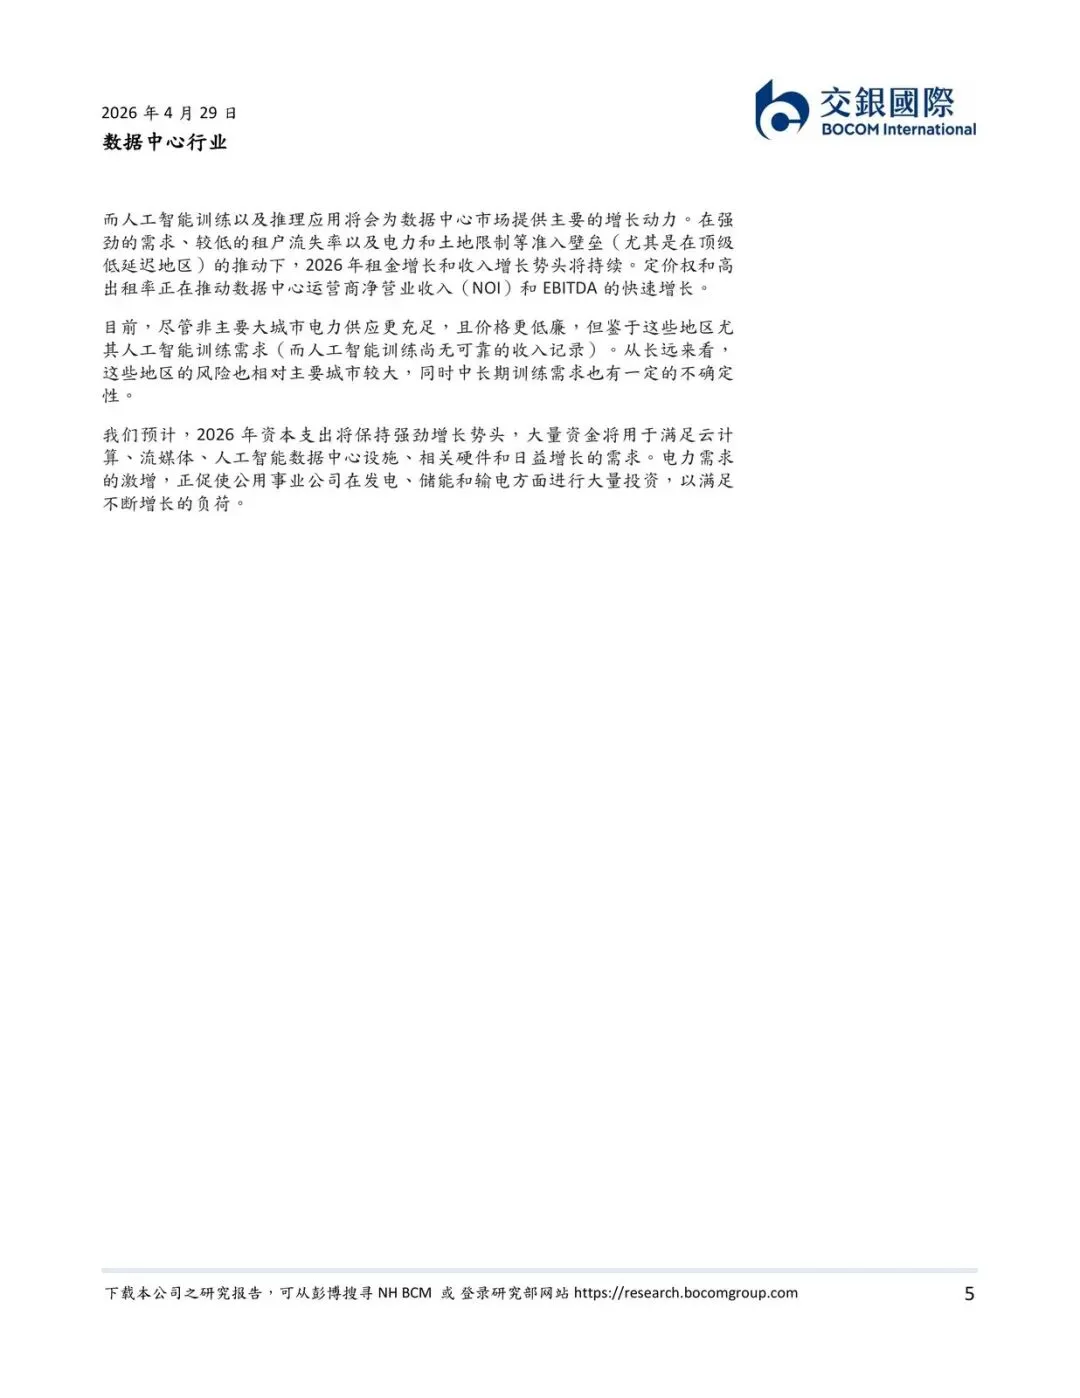
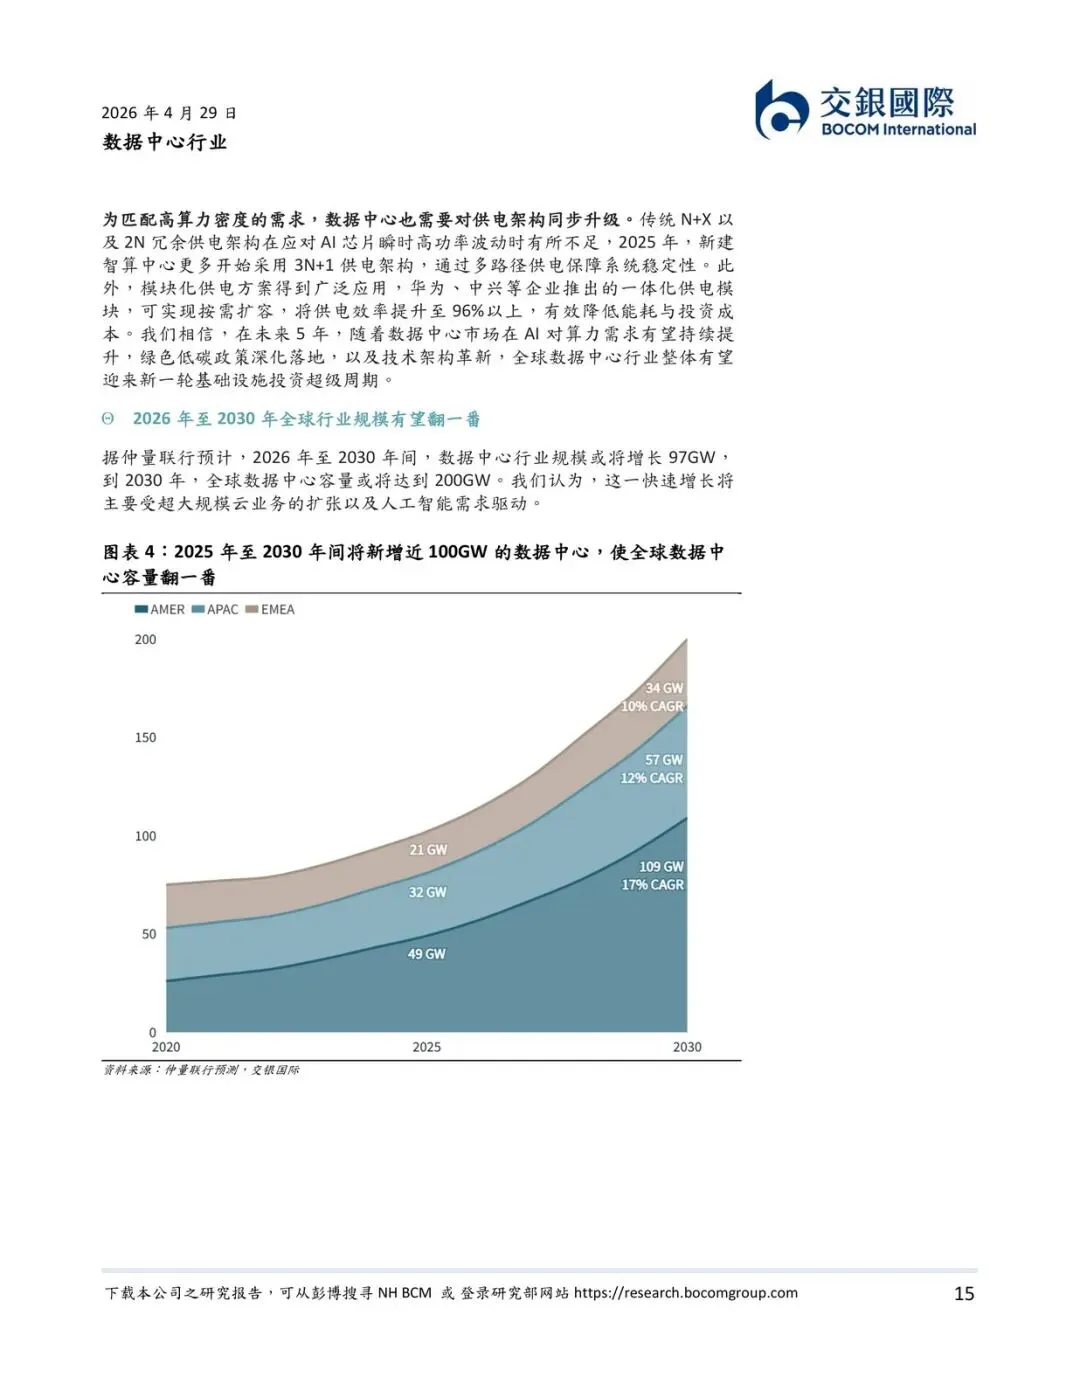
同时,仲量联行预计2026到2030年,全球数据中心规模会新增97GW,到2030年总容量或达200GW。这五年新增的100GW产能,可能创造1.2万亿美元资产价值,再加上租户配GPU和网络设备带来的1万亿到2万亿美元支出,五年总支出规模接近3万亿美元。
政策定调、资本涌入、需求爆发,三件事叠在同一个时间窗口,这就是"现在"的分量。
谁在被重新定价
三个标的,三种打法。
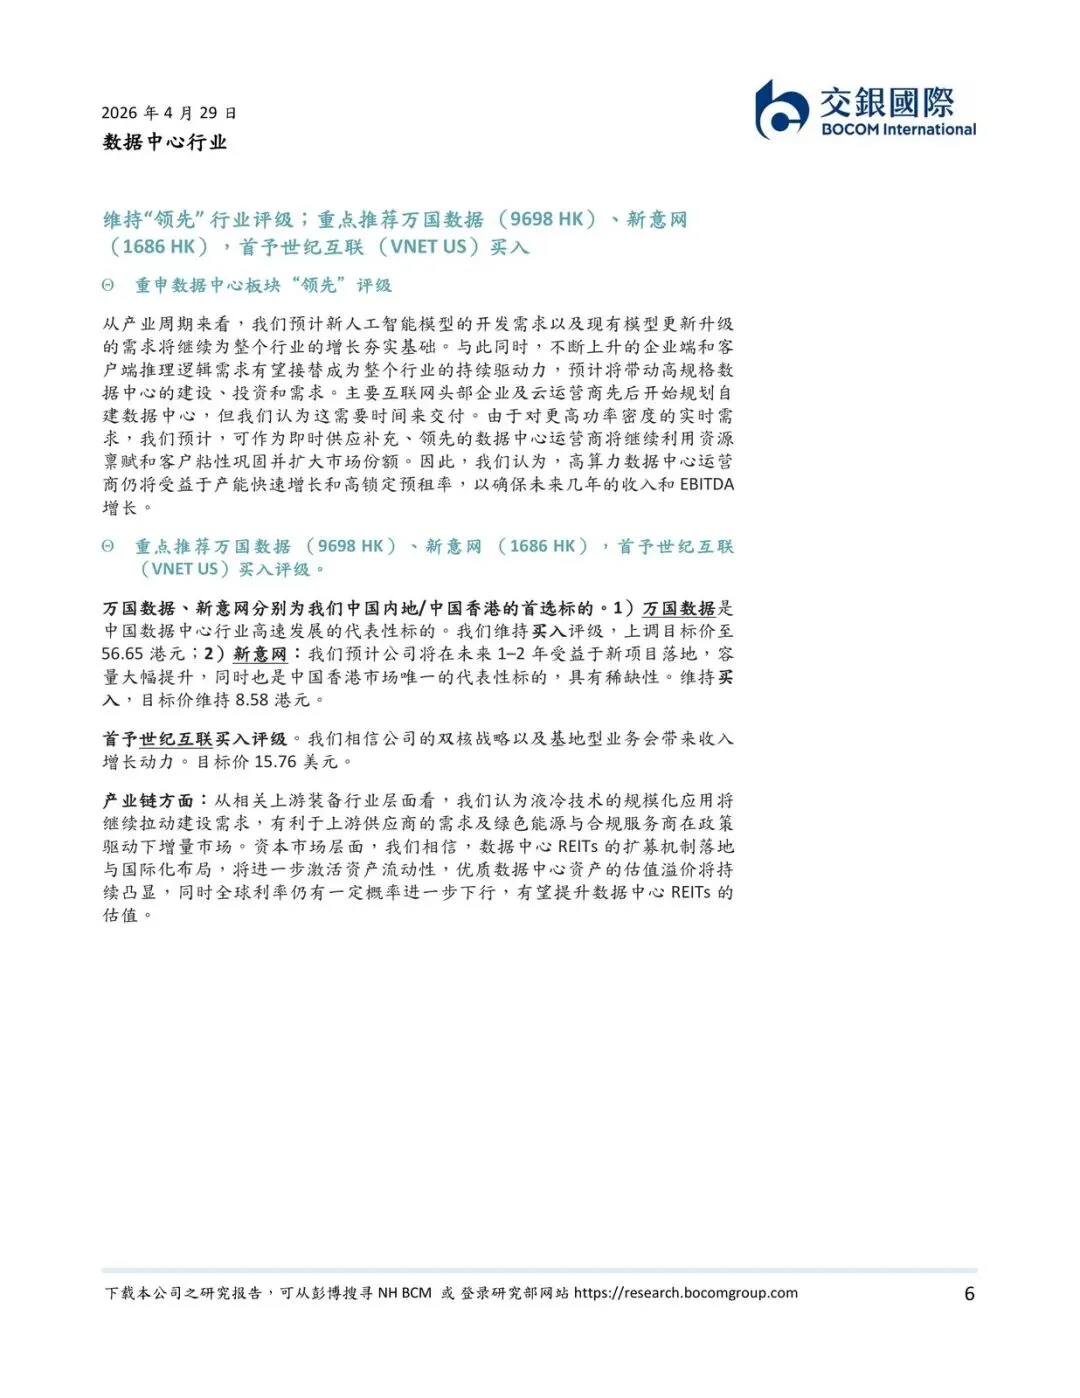
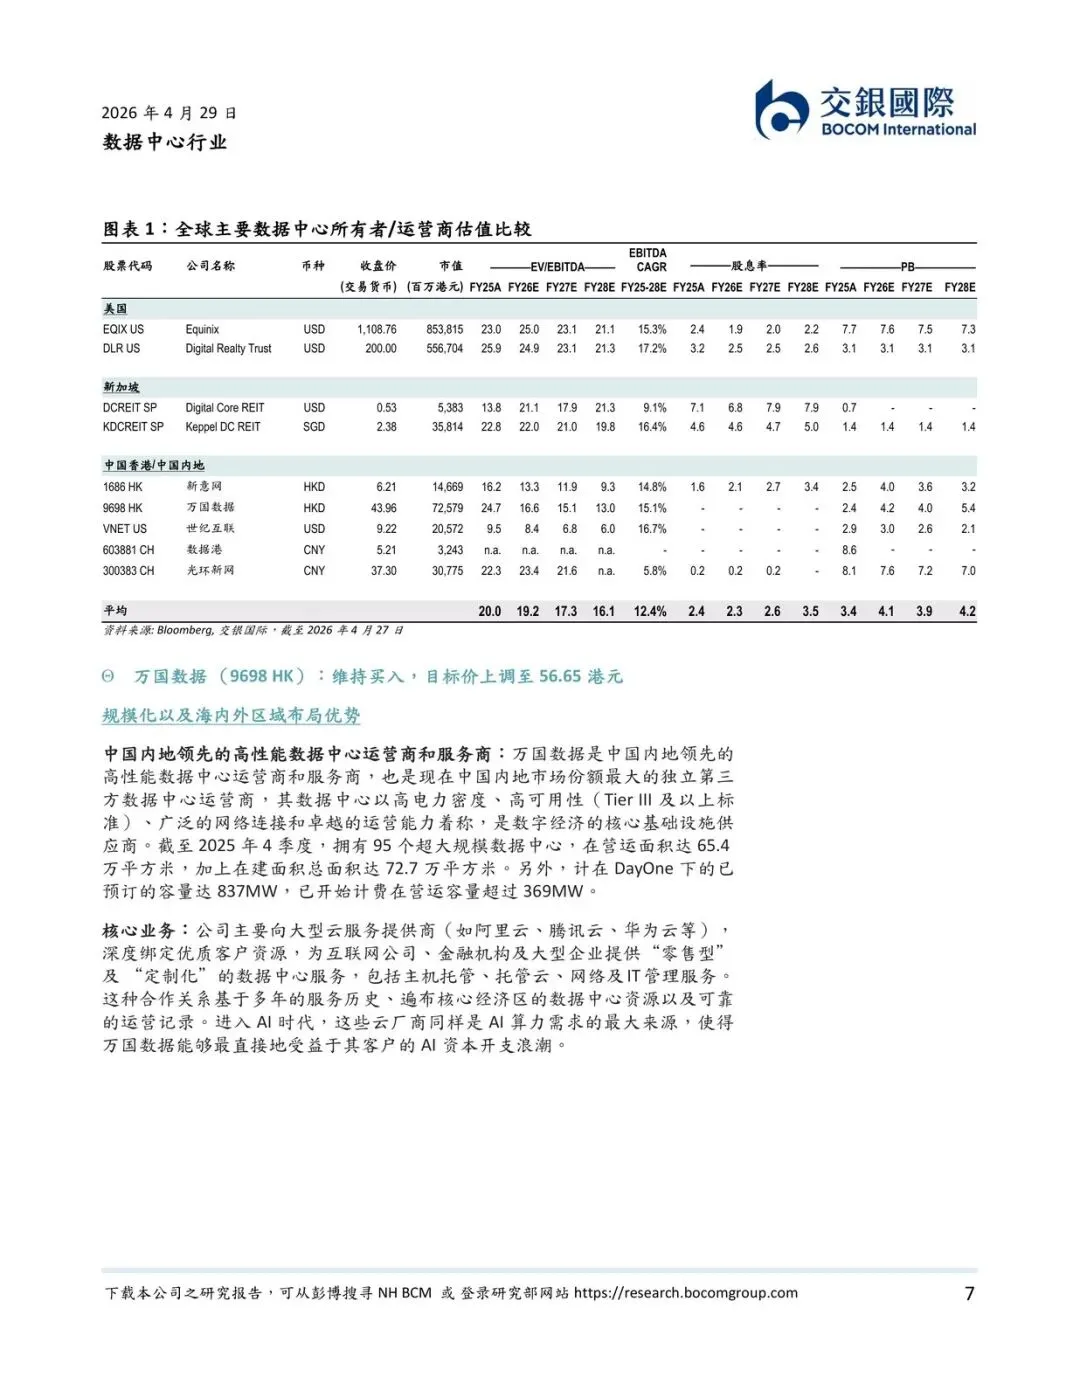
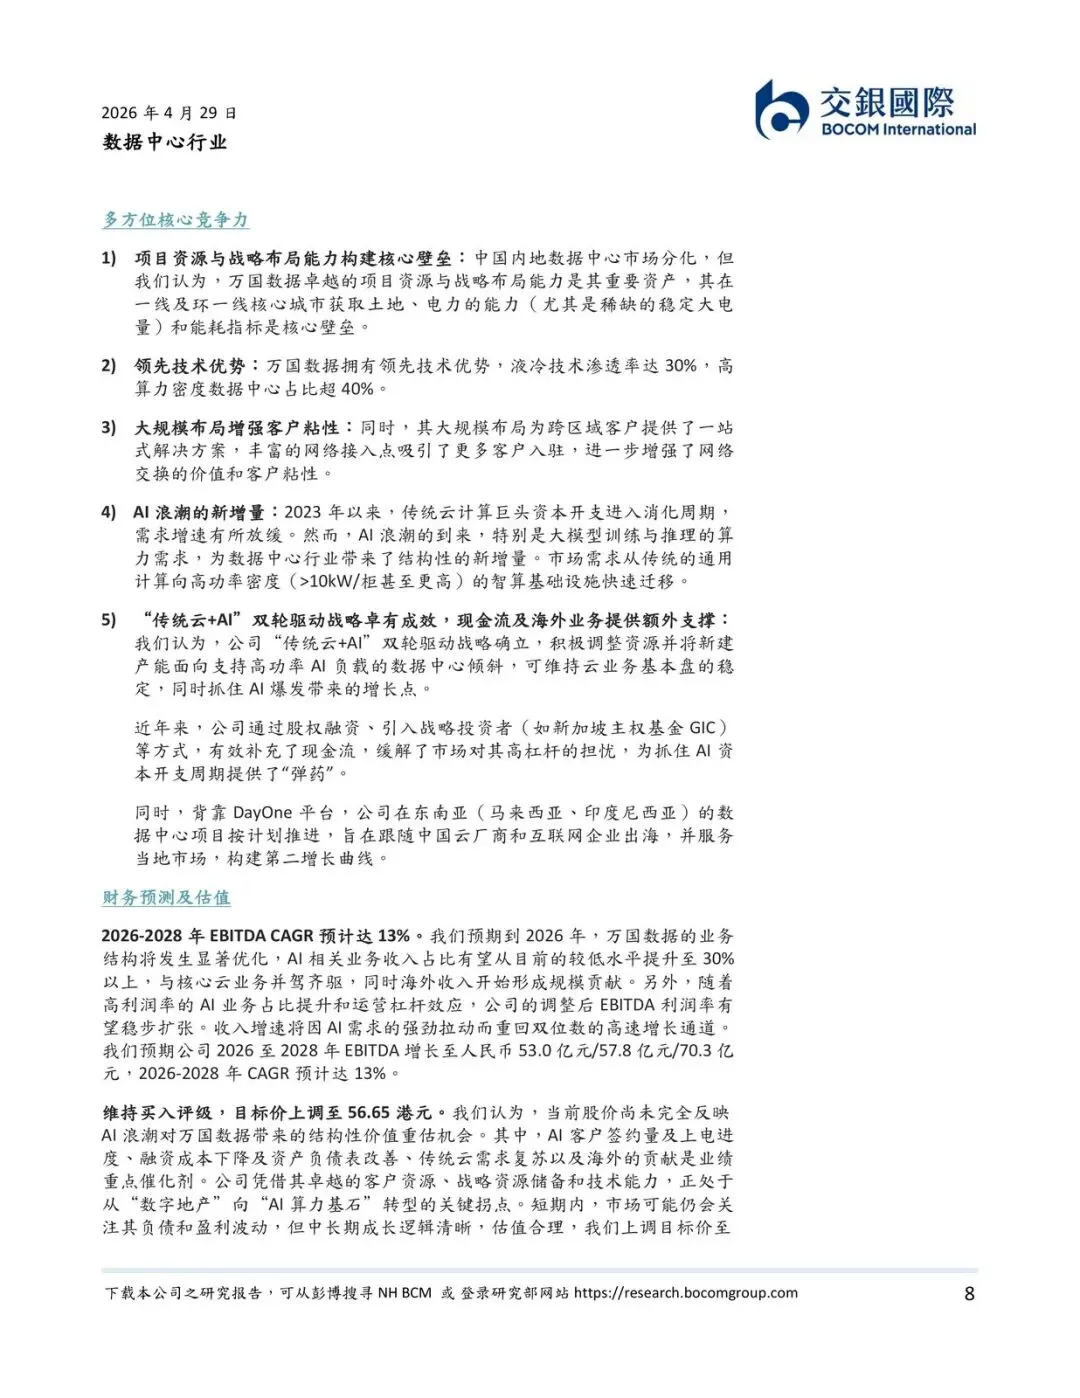
万国数据是中国内地份额最大的独立第三方数据中心运营商,深度绑定阿里云、腾讯云、华为云这类大客户。截至2025年四季度,在营运面积65.4万平方米,在建面积72.7万平方米,DayOne已预订容量837MW。它的护城河是液冷渗透率30%、高算力密度数据中心占比超40%,叠加一线及环一线城市的土地电力资源。交银国际把目标价从47.64港元上调到56.65港元。
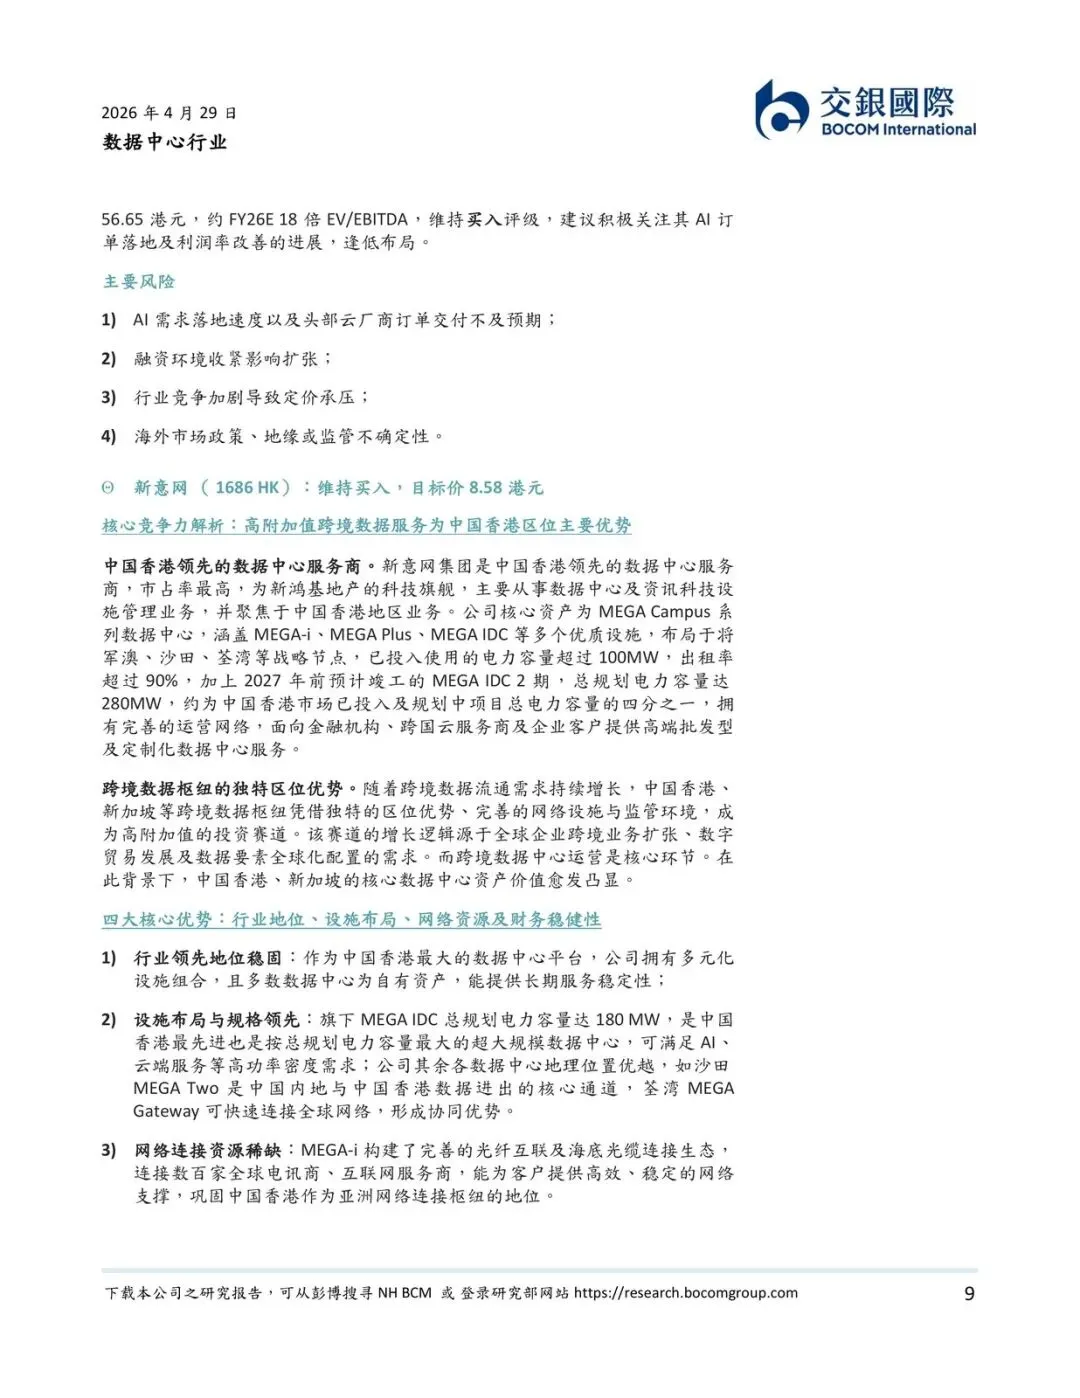
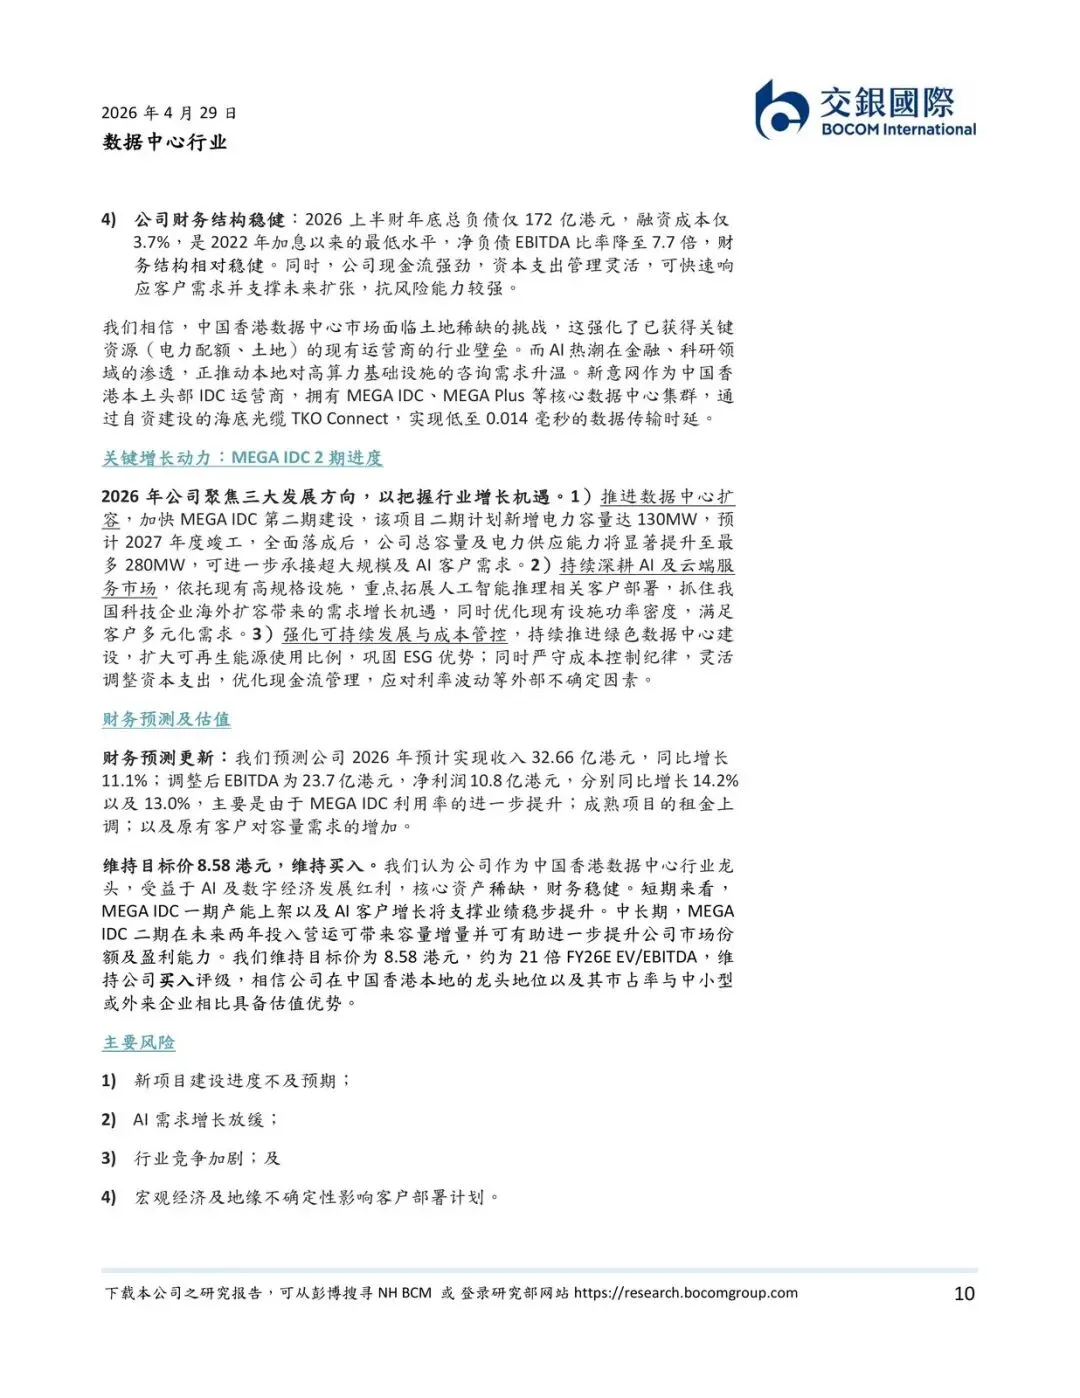
新意网是香港市场唯一的代表性标的,稀缺性是它的核心逻辑——未来一到两年新项目落地,容量会大幅提升。目标价维持8.58港元。
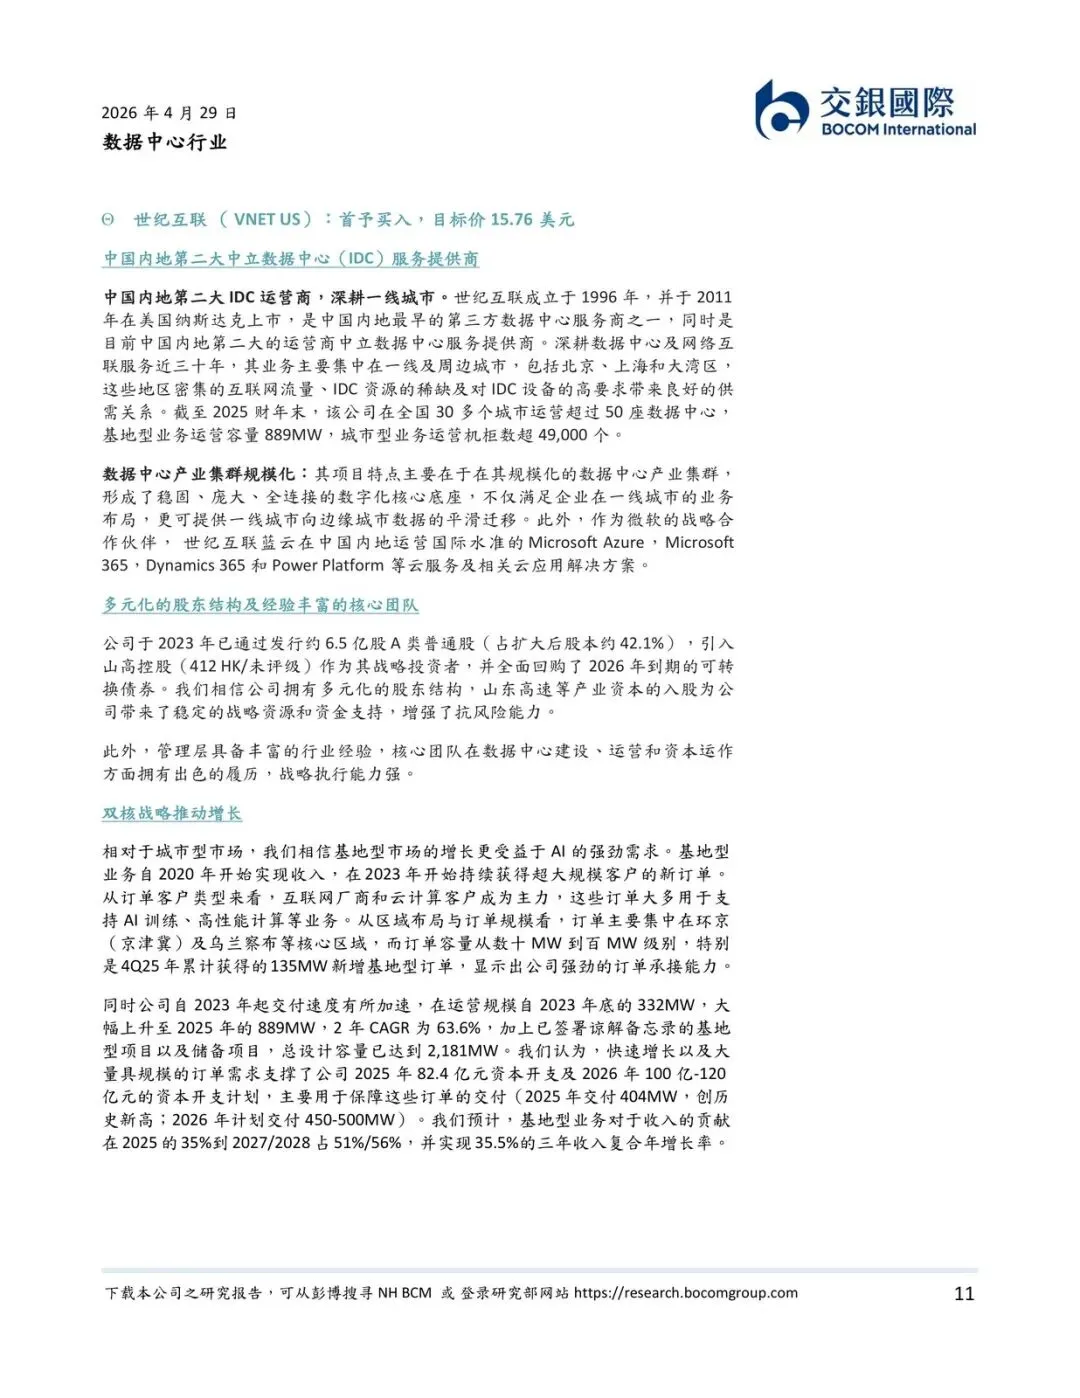
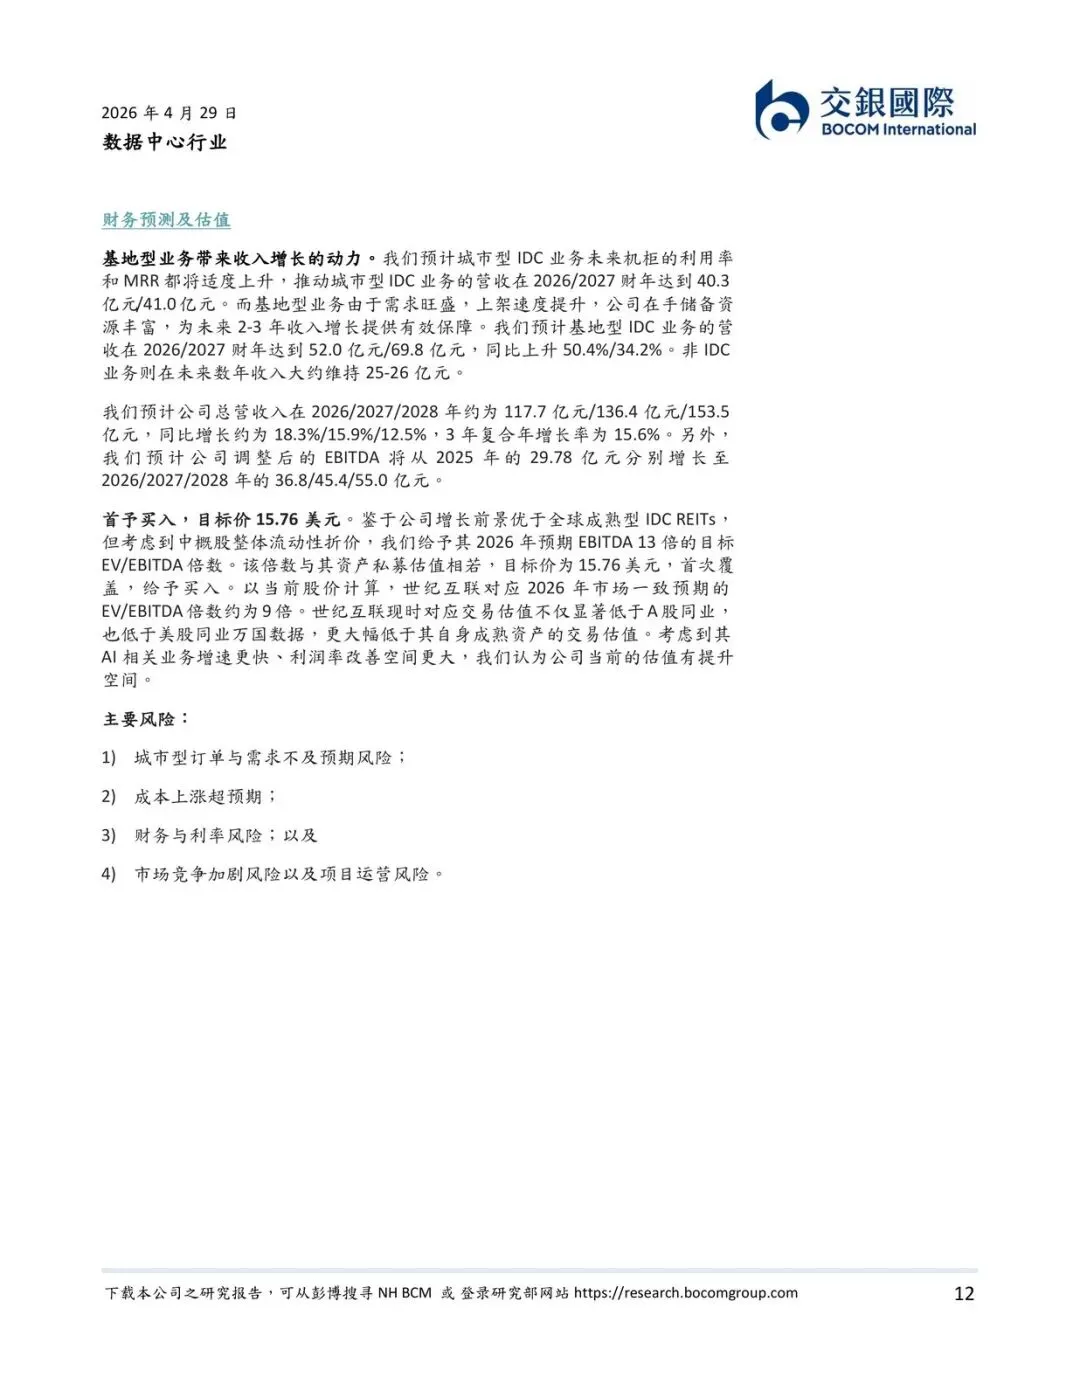
世纪互联是首次覆盖,给了买入评级,目标价15.76美元。双核战略加基地型业务,被认为是收入增长的新动力。
三家公司代表三种受益路径:规模化龙头、区域稀缺性、新增量故事。谁受损?还在依赖传统零售型托管、没有大电量资源储备的中小运营商,大概率会被这轮分化甩下。
供给紧张才是这轮周期的核心矛盾
需求端很好理解,AI训练推理在烧钱。但真正决定谁能赚到钱的,是供给端的稀缺程度。
戴德梁行的数据很直接:2024年底,全球97个市场里,只有8个运营中的数据中心有足够容量,能满足单个设施20MW以上的需求。大体量项目,全球都缺。
更极端的是,97个主要市场里有20个空置率低于5%,其中7个市场空置率不到1%。这种紧缺直接转化成定价权——2025年亚太开发活动虽不如美洲强劲,但东京、北京、上海三大市场2026年运营产能预计分别增长20%、8%、12%,在建项目签约率普遍在90%左右。
供给追不上,租金和收入增长的势头,大概率能延续到2026年。
结构性变化:从通用云到AI算力
这里有一个容易被忽略的转折。
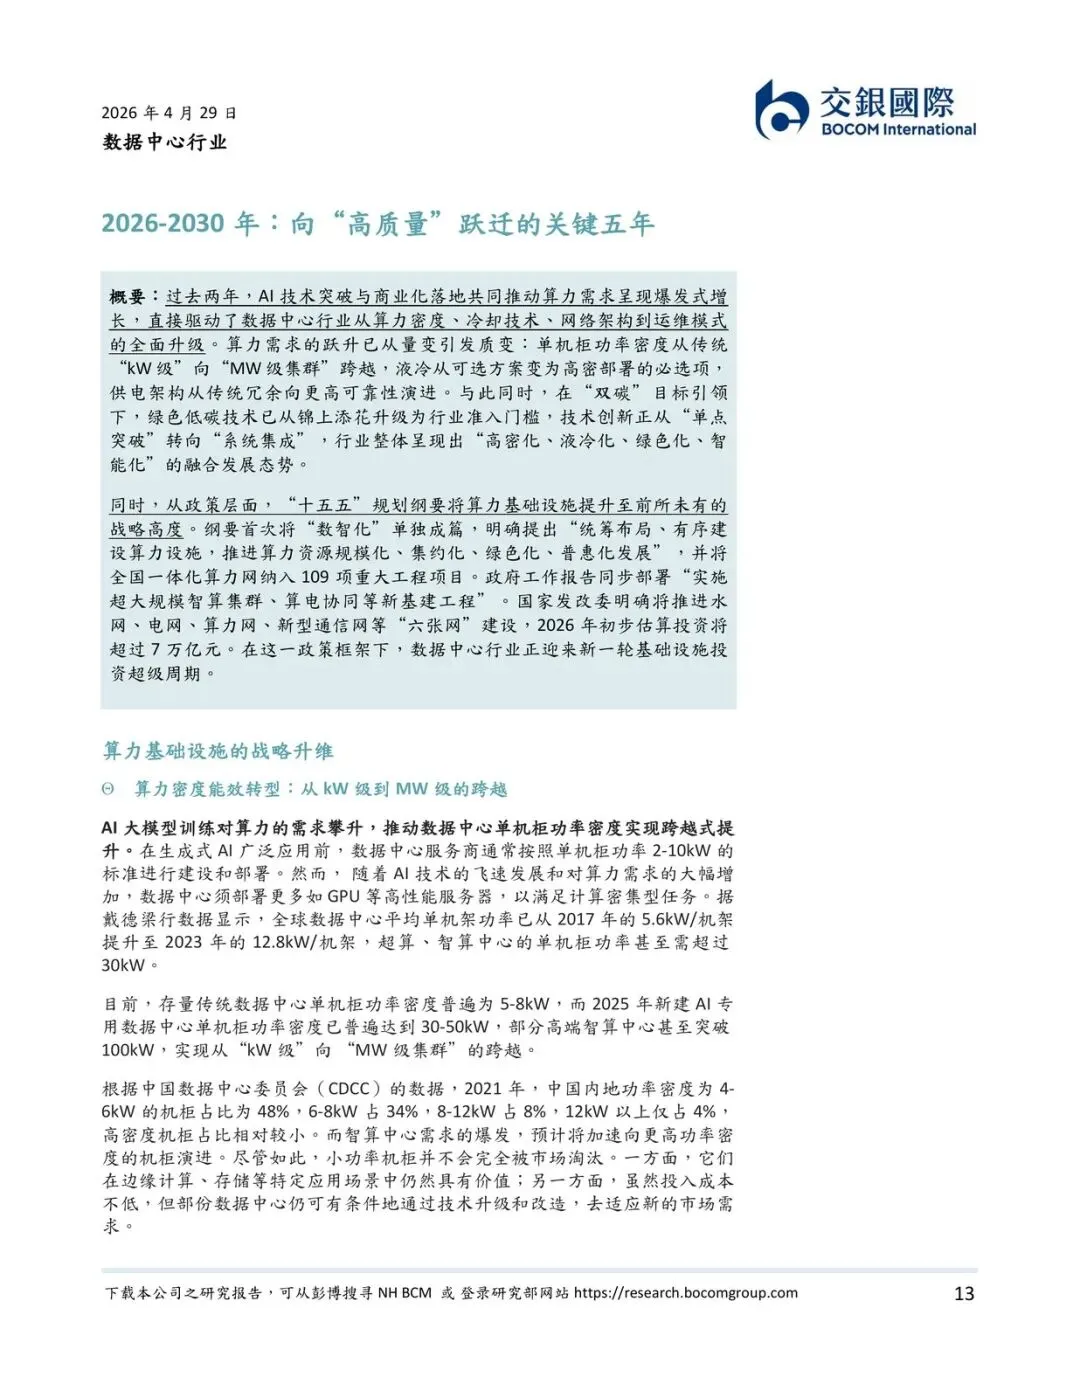
传统云服务需求还在增长,但2023年以来云计算巨头的资本开支进入消化周期,增速放缓。真正接棒的是AI训练和推理——市场预测,到2027年云存储和处理仍占数据中心需求六到七成,但份额会持续被AI应用侵蚀。
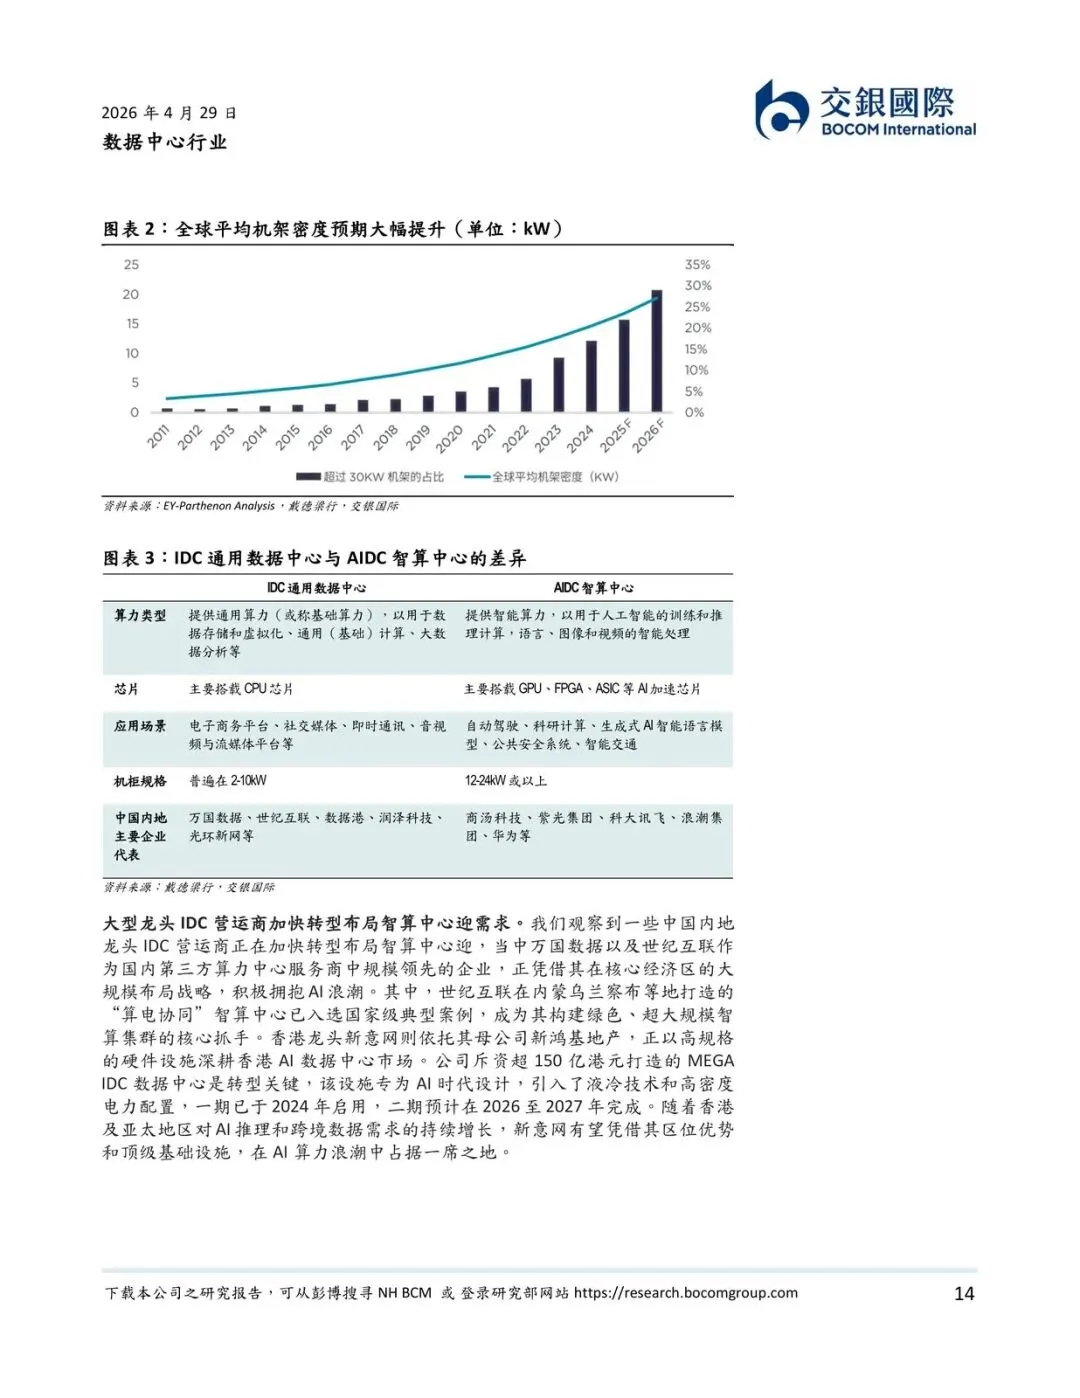
需求结构在变,机柜功率密度也在变——从传统通用计算走向10kW/柜甚至更高的高功率密度智算基础设施。液冷技术因此从"可选项"变成"深度融合"的标配,这也是为什么万国数据把液冷渗透率30%这个数字放在核心竞争力里说。
接下来该盯什么
- 2026年东京、北京、上海三大市场的运营产能能否按20%、8%、12%的预期落地,签约率是否维持在90%左右的高位
- 万国数据DayOne已预订的837MW容量,有多少能按计划转化为已计费的营运容量(目前是369MW)
- 新意网新项目落地进度,是否如期在1-2年内带来容量的大幅提升
- 高功率密度机柜(>10kW/柜)和液冷渗透率的变化速度,能否跑赢传统零售型托管需求的放缓速度
- 电力和土地这两个准入壁垒,是否会因为政策收紧或电网瓶颈而进一步抬高稀缺项目的溢价
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: