
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/962018311765
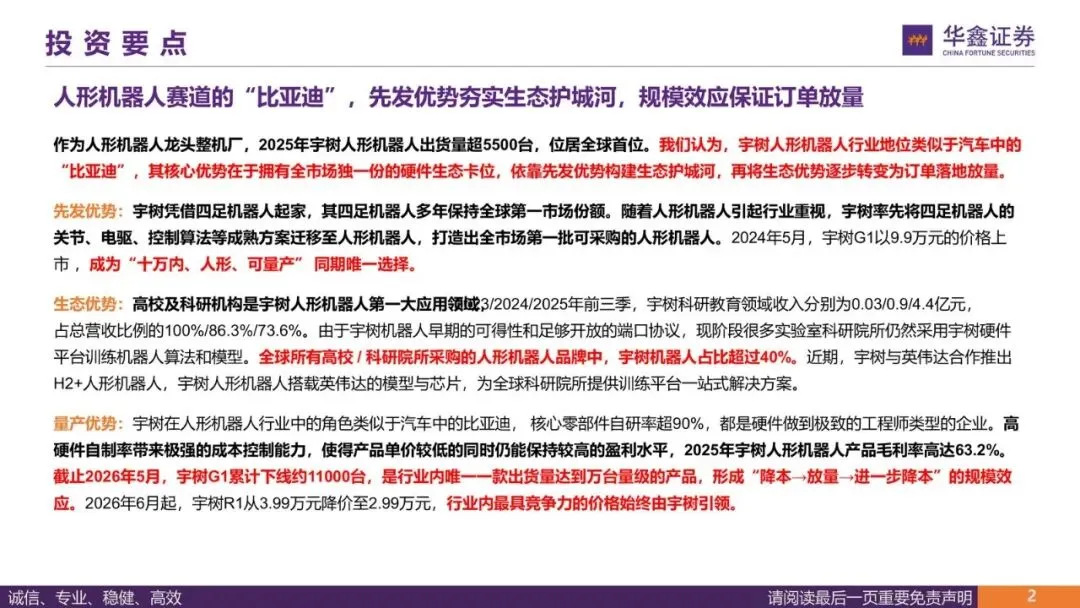
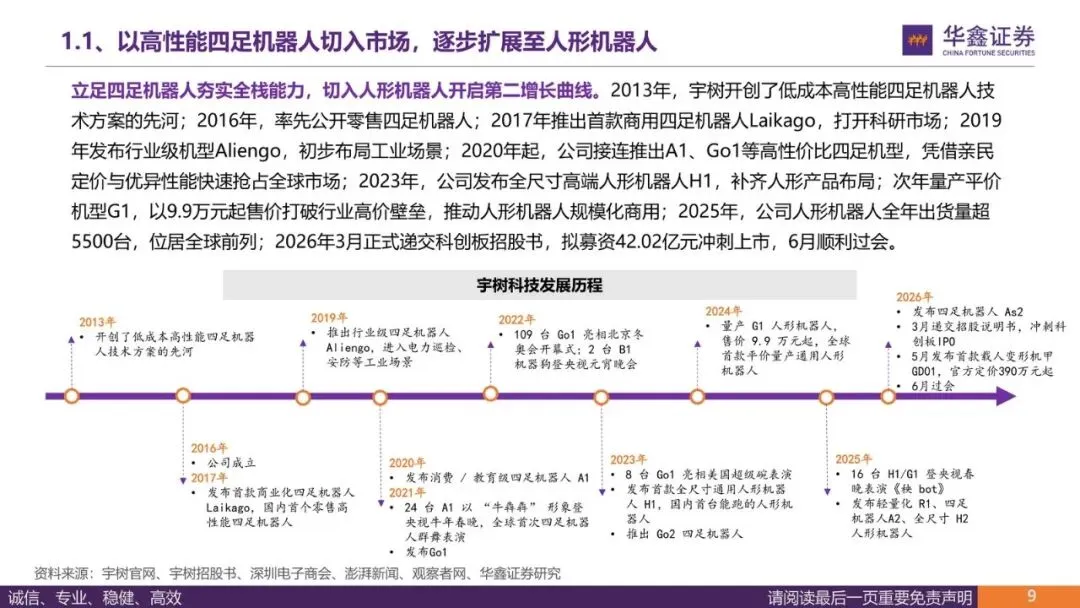
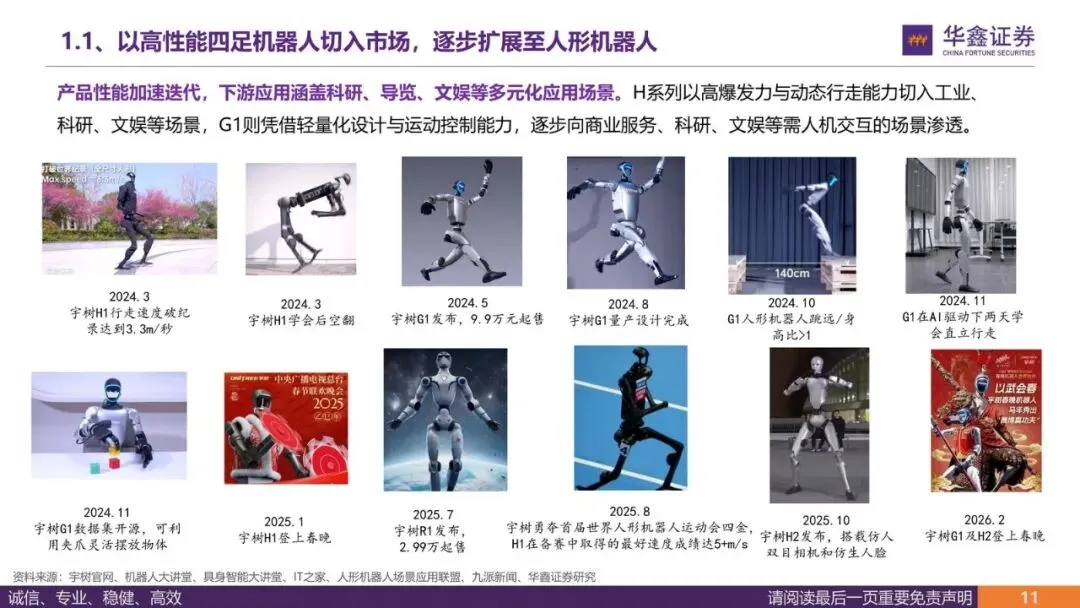
宇树科技现在的打法,本质上是拿硬件自制率和先发时间差,换生态卡位——这跟当年比亚迪垂直整合打价格战的逻辑几乎一样。为什么这件事现在值得看:2024年G1定价9.9万元上市,成为"十万内、人形、可量产"同期唯一选择,直接把价格门槛砸开了一个口子;到2026年5月,G1累计下线约1.1万台,是行业里唯一冲到万台量级的产品。谁会受益、谁会受损、接下来该盯什么,都绕不开一个问题:宇树的生态优势,到底是真护城河,还是还没验证完的赌注。
先发优势换来的,是别人绕不开的入口
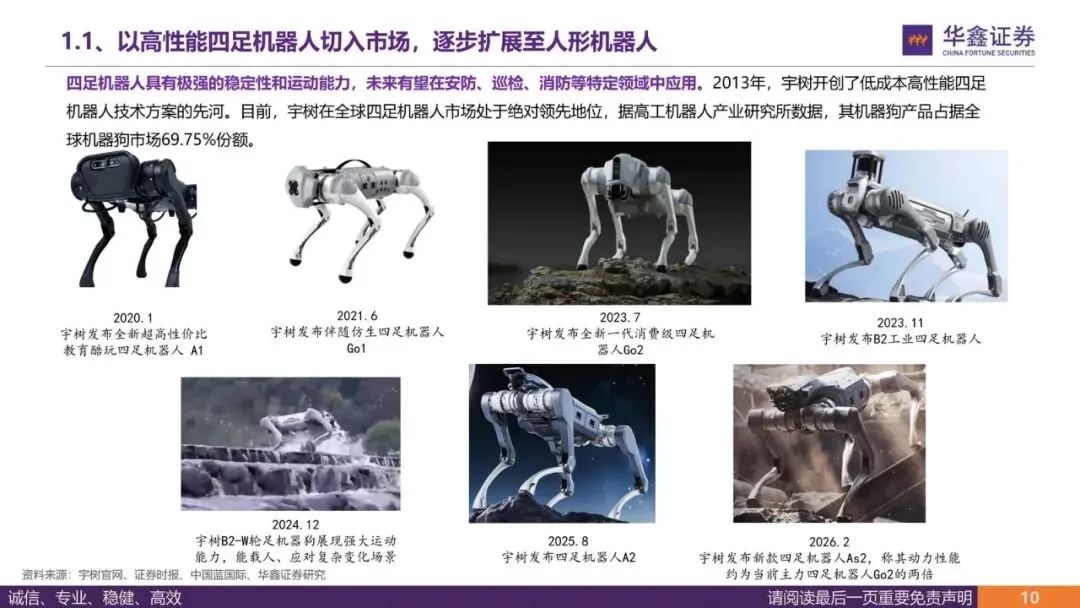
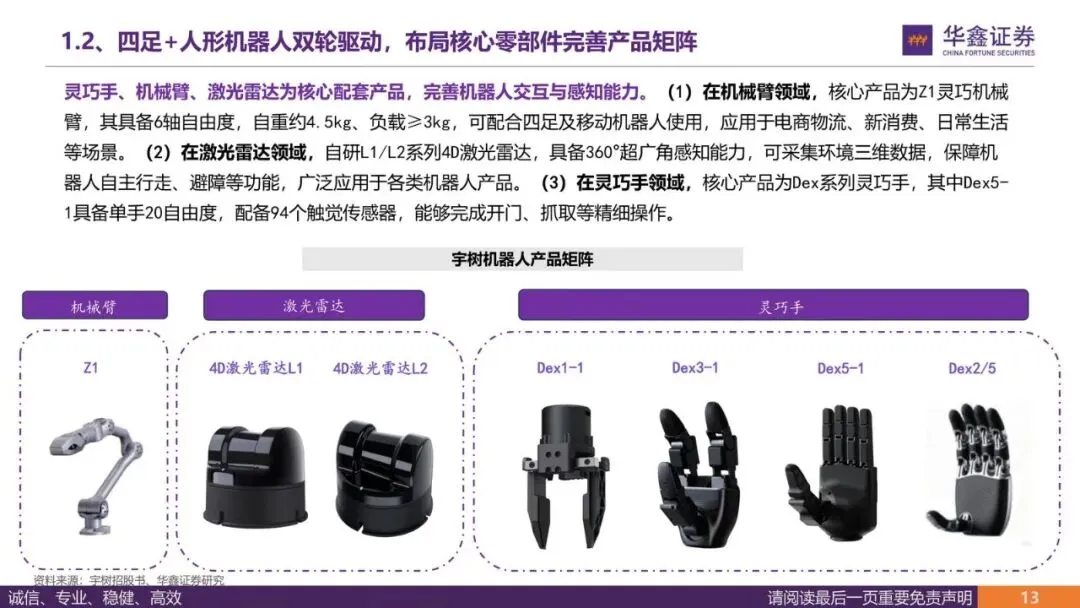
宇树从2013年做四足机器人起家,一路把关节、电驱、控制算法这套成熟方案迁移到人形机器人上,做出了全市场第一批可采购的产品。
这不是技术最强,而是"能买到"最早。早期开放的端口协议,让很多实验室和科研院所直接把宇树硬件当成默认训练平台。现在全球高校/科研院所采购的人形机器人里,宇树占比超过40%。
最近宇树跟英伟达合作推出H2+,把英伟达的模型和芯片装进自己的机器人,等于把"训练平台一站式解决方案"这张牌又打厚了一层。谁在用宇树训练算法,未来切换平台的成本就越高——这才是生态卡位的真正含金量。
规模效应正在滚起来,宇树在打自己的价格战
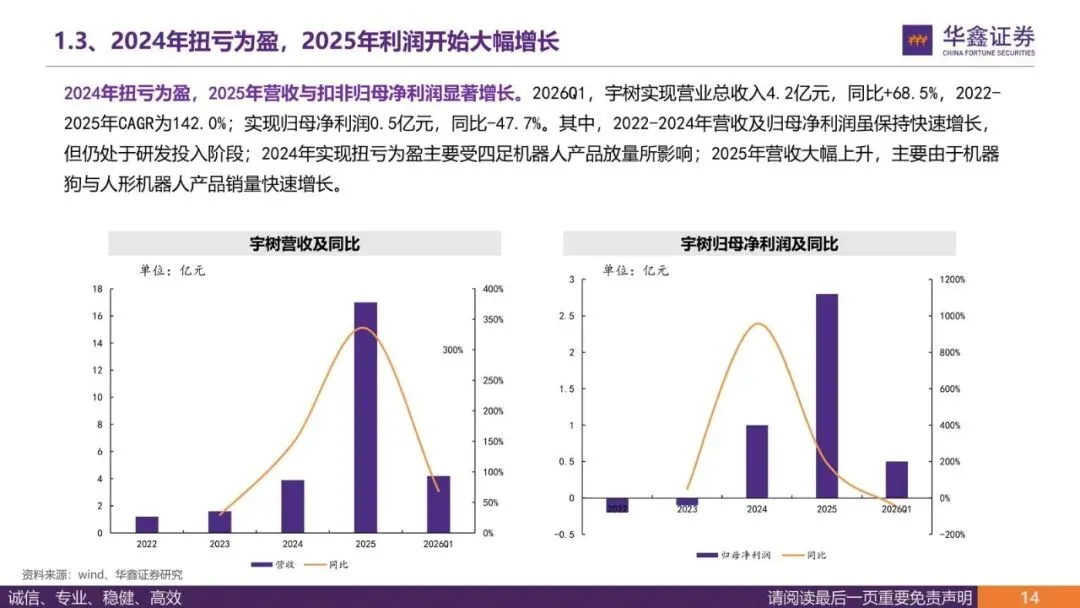
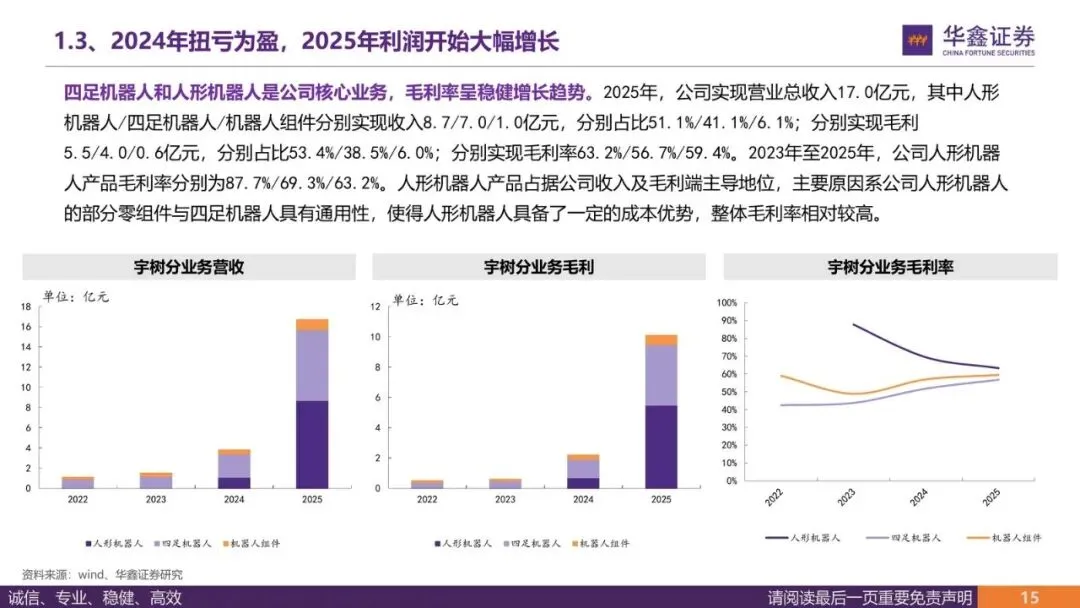
核心零部件自研率超过90%,这是宇树能一边降价一边保持63.2%毛利率(2025年数据)的底气。
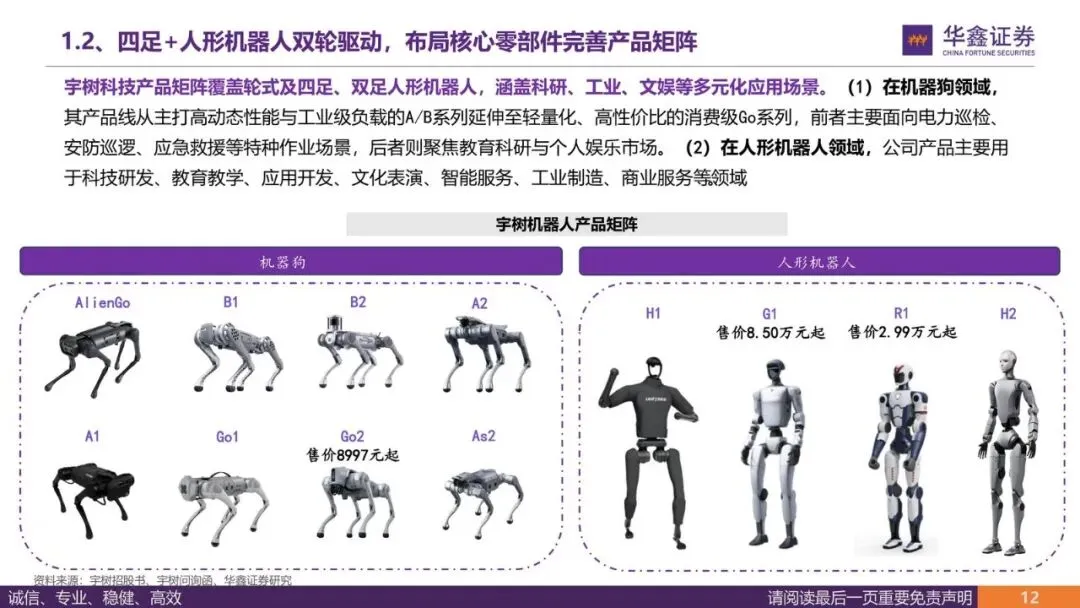
2026年6月起,R1从3.99万元降到2.99万元。降价不是让利,是把自己的降本空间提前变成价格武器——"降本→放量→进一步降本"的循环一旦转起来,别人很难跟。
对依赖外部采购核心零部件的整机厂来说,这是个坏消息:成本曲线跟不上宇树的节奏,价格战会越打越吃力。
软肋也在这:73.6%的收入还压在科研教育上
2023/2024/2025年前三季,宇树科研教育领域收入占总营收比例分别是100%/86.3%/73.6%。占比在降,但依然是大头。
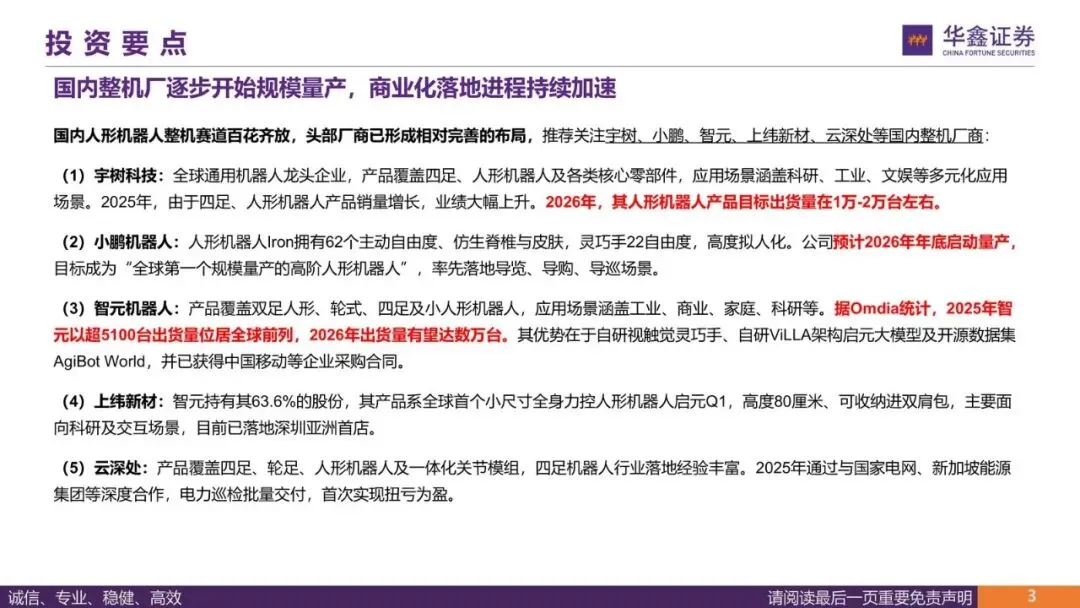
这是一体两面的事。早期靠开放协议圈住了实验室,构成了生态优势的起点;但科研市场天花板有限,真正的订单放量,要看工业、商用、家庭这些场景能不能撑起来。2026年宇树人形机器人目标出货1万-2万台,如果这个量级还主要靠科研教育撑,说明生态优势离真正的商业护城河还有一段距离。
如果宇树能把在科研场景里积累的算法和协议优势迁移到工业场景,护城河才算真正立住;如果迁移不动,瞄准工业、商业场景的对手就有弯道超车的空间。
别的整机厂在错位竞争,供应链反而是更确定的机会
小鹏Iron瞄准2026年底量产,目标做导览、导购、导巡;智元2025年出货超5100台,主打工业、商业、家庭场景,还拿到了中国移动的采购合同;云深处靠电力巡检拿下国家电网、新加坡能源集团的深度合作,2025年首次扭亏为盈。
这些厂商没有正面抢宇树的科研生态,而是各自切进了宇树暂未深耕的场景——这本身说明大家都清楚,正面对抗宇树在科研端的先发优势不划算。
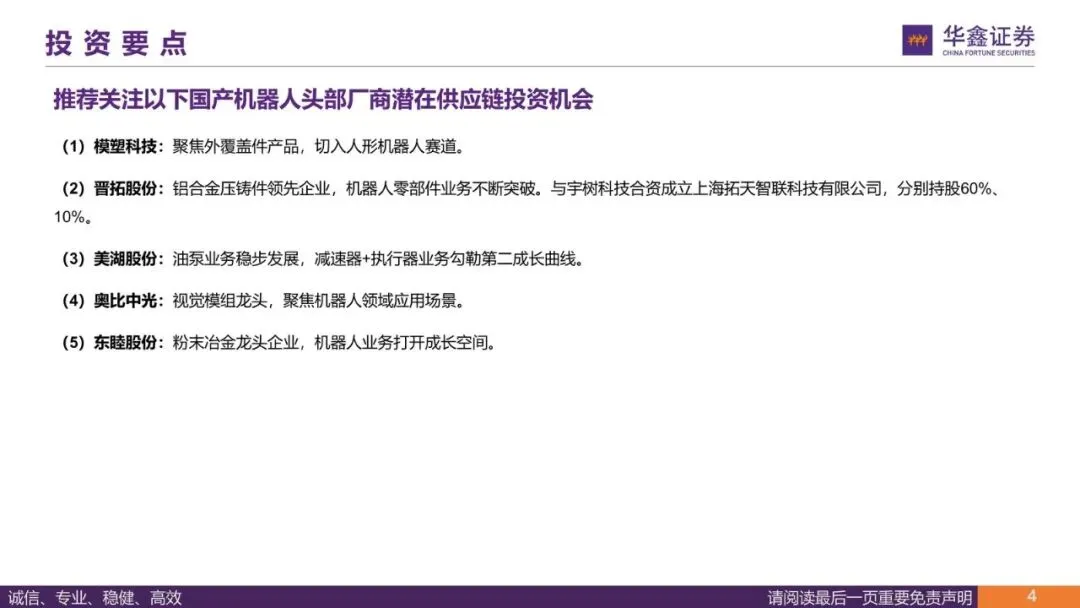
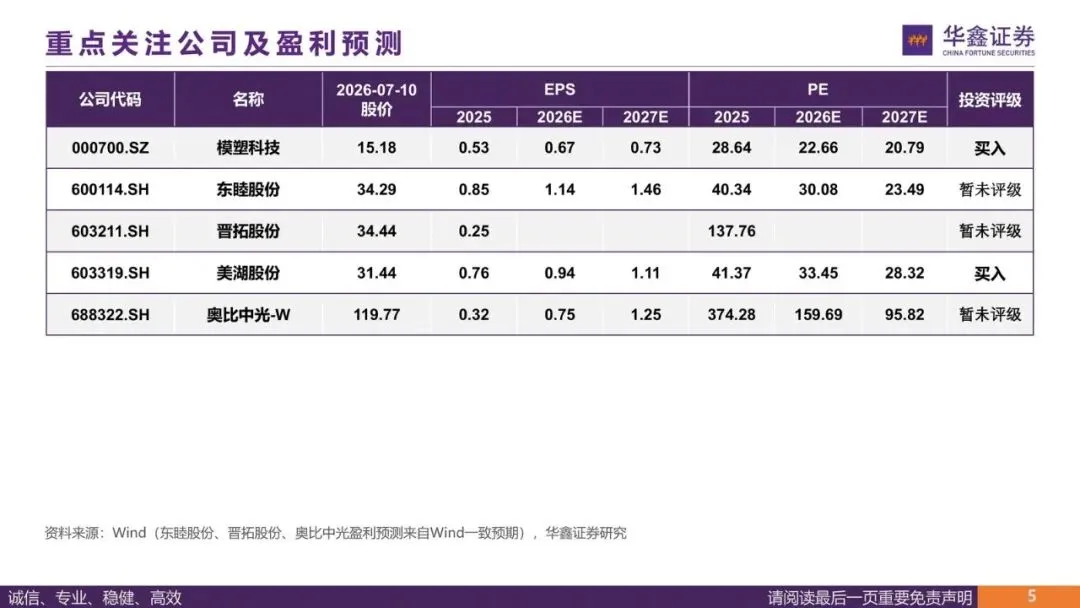
相比整机厂之间的错位竞争,跟着放量兑现的供应链公司确定性更高:模塑科技做外覆盖件,晋拓股份跟宇树合资成立拓天智联,美湖股份布局减速器和执行器,奥比中光做视觉模组,东睦股份是粉末冶金龙头——这些是可以直接跟踪订单和产能落地情况的标的。
接下来该盯的几件事
- 宇树2026年人形机器人出货能否落在1万-2万台目标区间,还是继续放缓
- 科研教育收入占比能否进一步下降到50%以下,标志生态优势真正迁移到工业/商用场景
- R1降价到2.99万元后,毛利率是否还能维持在60%以上,验证自研率带来的成本控制力
- 小鹏Iron、智元的量产/出货节奏是否按计划推进,判断错位竞争格局是否稳定
- 晋拓股份、美湖股份等供应链公司的机器人相关订单和收入占比变化,作为宇树放量的间接确认信号
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
2026-09-27 10:24:41 回复该评论
发表评论: