
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/29e2a74d5aad
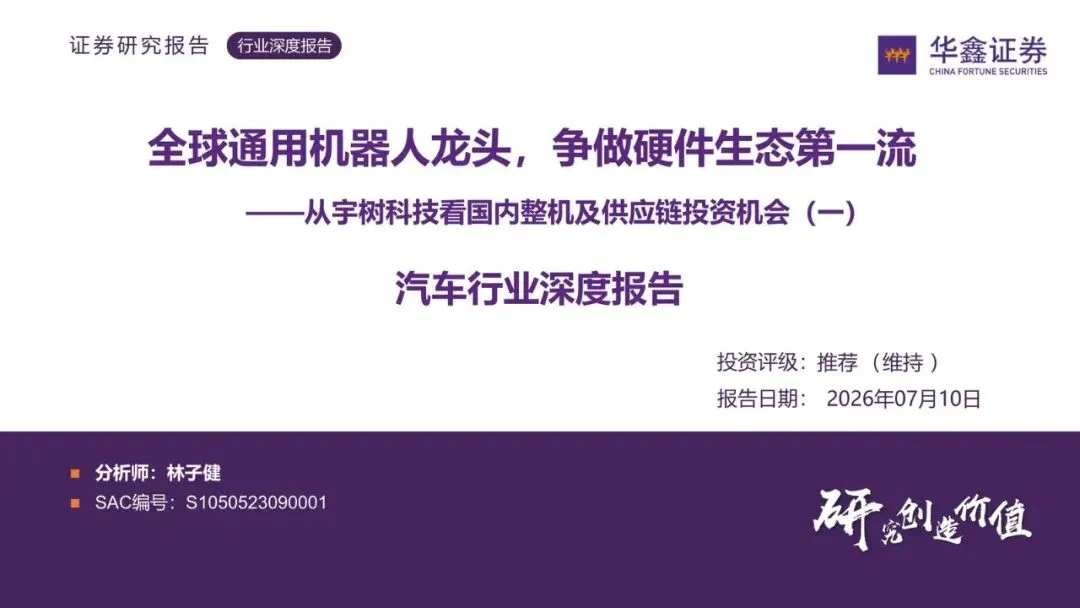
人形机器人真正的转折点,不是某台机器人会后空翻,是中国供应链把成本打下来了。2023年特斯拉Optimus直立行走那一下,只是给行业指了条路;真正让路走通的,是从精密零部件到整机装配那套全链条制造能力。2025年被叫做量产元年,2026年这件事开始加速。往下看,这个加速期里,中国的全球份额其实在被摊薄——这是这份报告里最反直觉的一条线。
为什么是现在
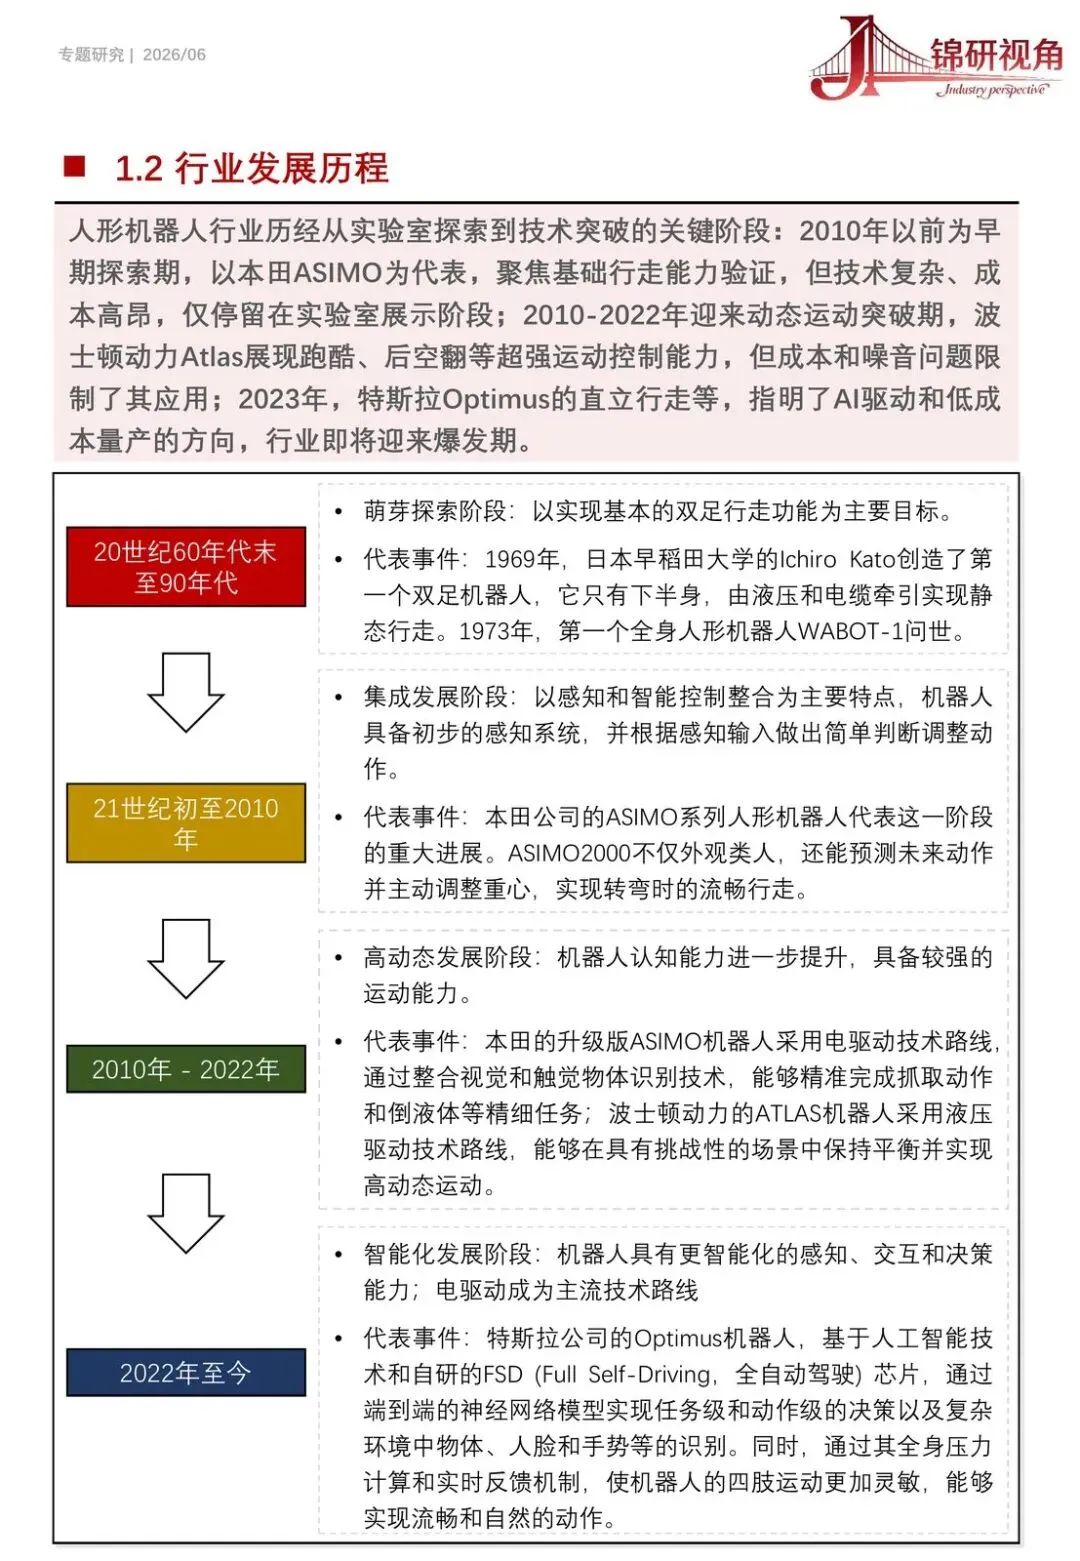
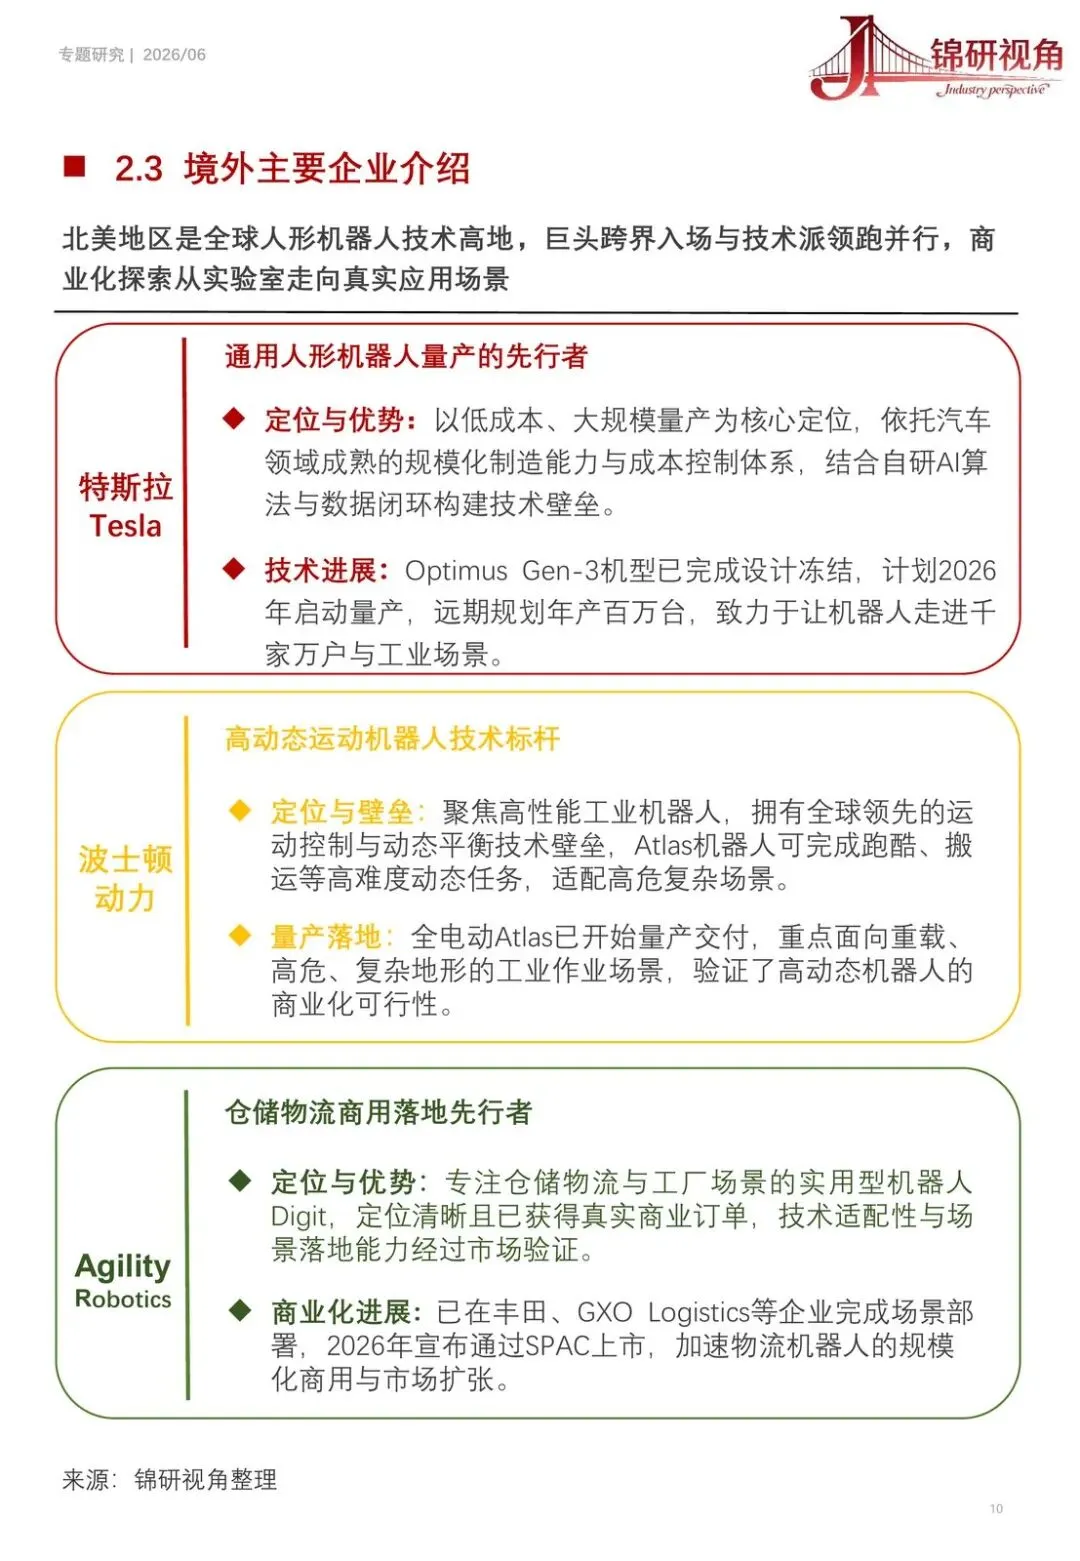
行业时间线其实很清楚。2010年以前是本田ASIMO式的实验室展示,能走会转弯,但离商业化很远。2010到2022年,波士顿动力Atlas把动态运动能力拉满,跑酷、后空翻都做得到,可成本和噪音问题始终没解决,走不出实验室。转折发生在2023年,特斯拉Optimus靠自研FSD芯片和端到端神经网络,把AI驱动和低成本量产这两件事绑在了一起,行业才真正看到爆发的可能。
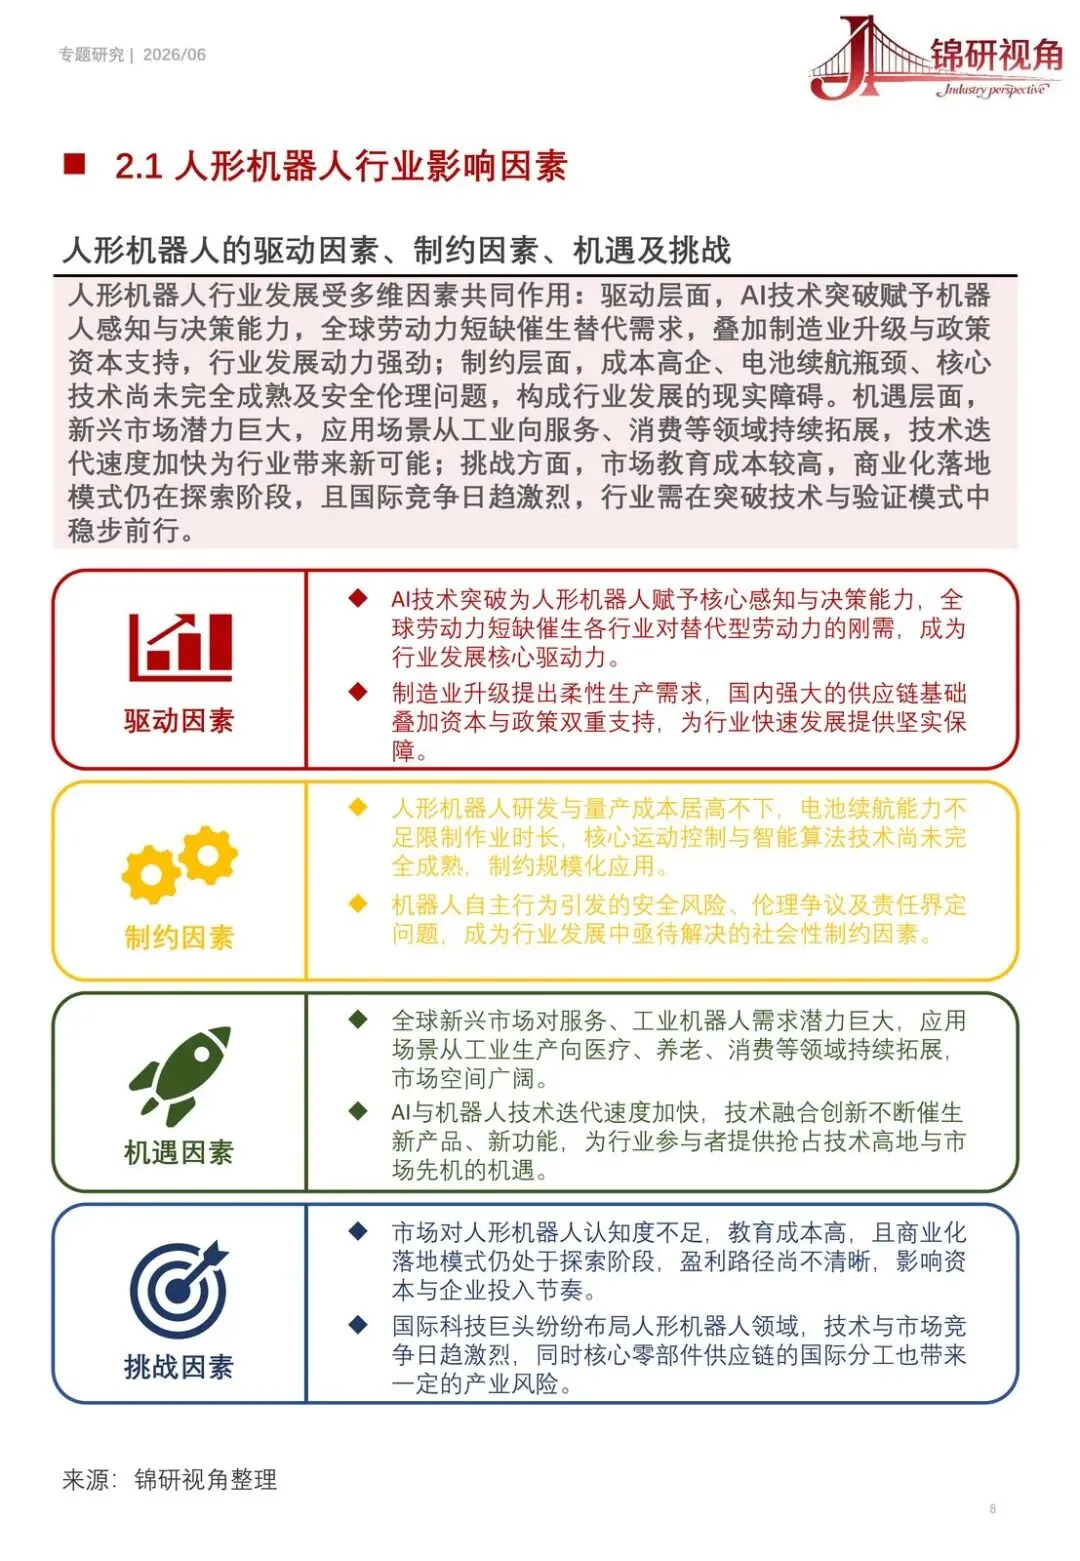
到2026年,行业已经告别单纯的技术验证阶段,转向规模化生产和商业化落地。驱动力也摆在明面上:AI大模型突破给了机器人"大脑",劳动力短缺催生替代需求,制造业升级又要柔性生产。这几股力量凑在一起,才有了2025年"量产元年"这个说法。
上游卡脖子,谁在这盘棋里最赚钱
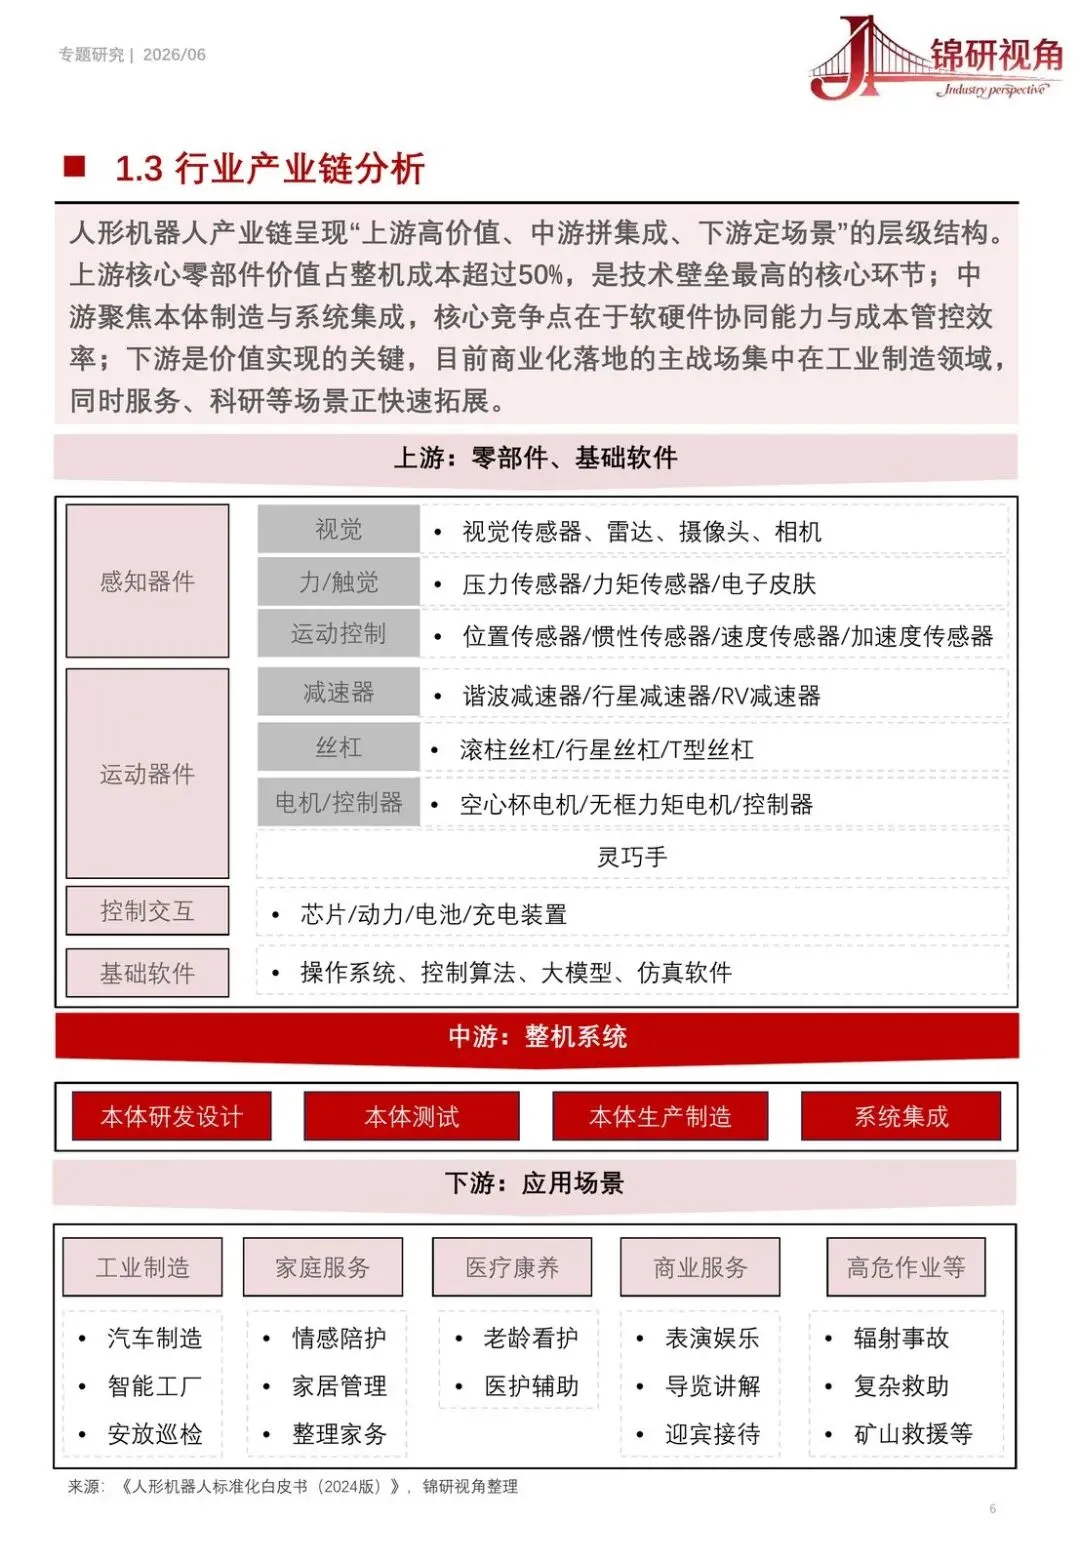
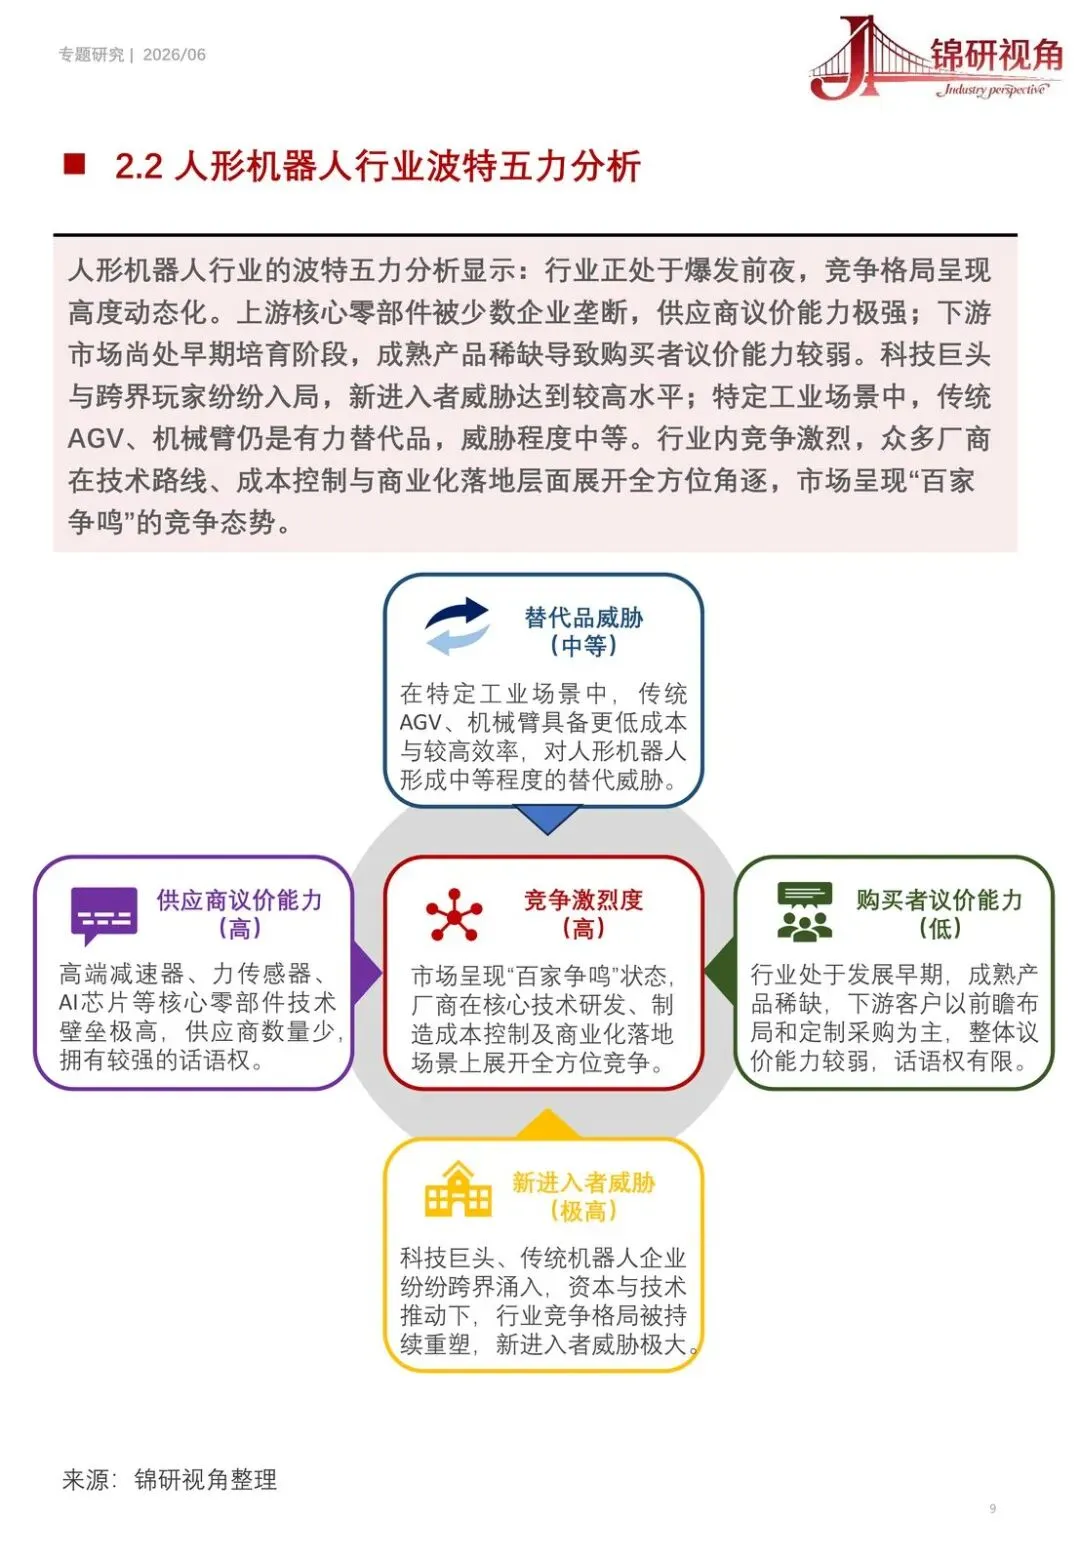
产业链结构是"上游高价值、中游拼集成、下游定场景"。上游核心零部件——减速器、丝杠、电机控制器、感知器件——价值占整机成本超过50%,是技术壁垒最高的环节。波特五力分析也印证了这一点:上游被少数企业垄断,供应商议价能力极强。
中游反而是拼硬实力的地方,软硬件协同能力和成本管控效率决定谁能活下来。下游目前商业化的主战场还是工业制造,汽车厂和智能工厂是第一批买单的场景,服务、医疗康养这些场景在快速拓展,但还没成为主力。
下游议价能力弱,是因为成熟产品还稀缺,买家没得选;但新进入者威胁很高,科技巨头和跨界玩家都在往里冲。这两件事放一起看,行业竞争会越来越激烈,但话语权大概率还是握在上游手里。
中国份额被摊薄,一个反直觉的数字
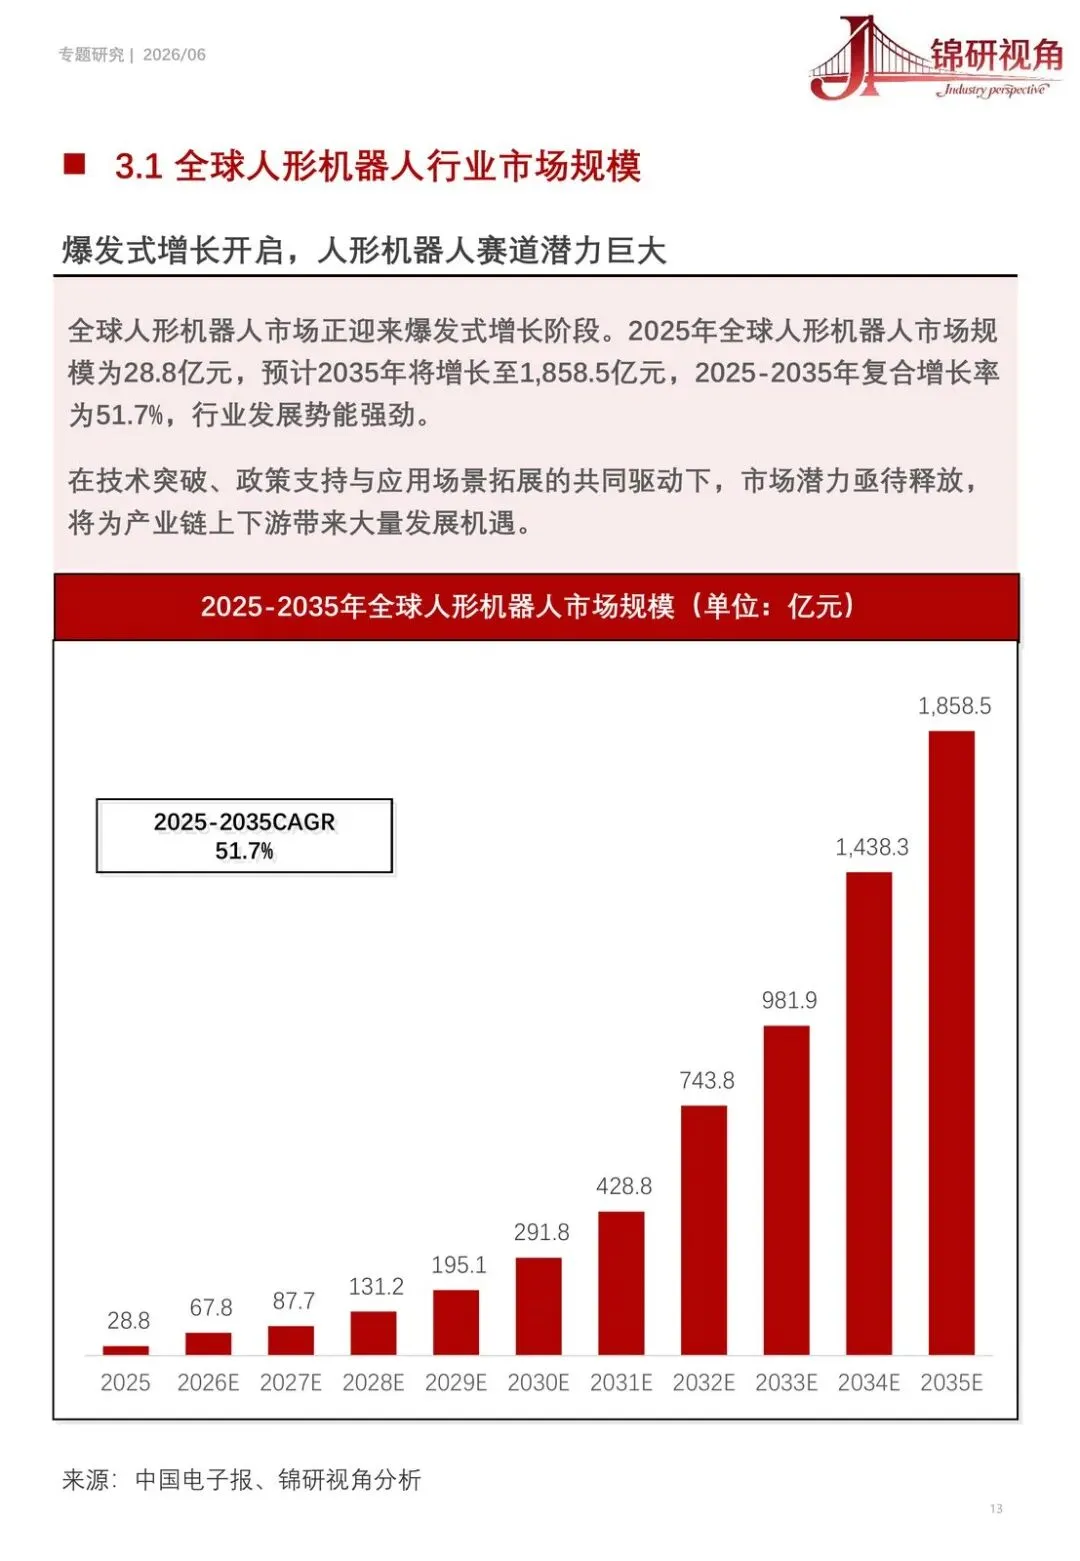
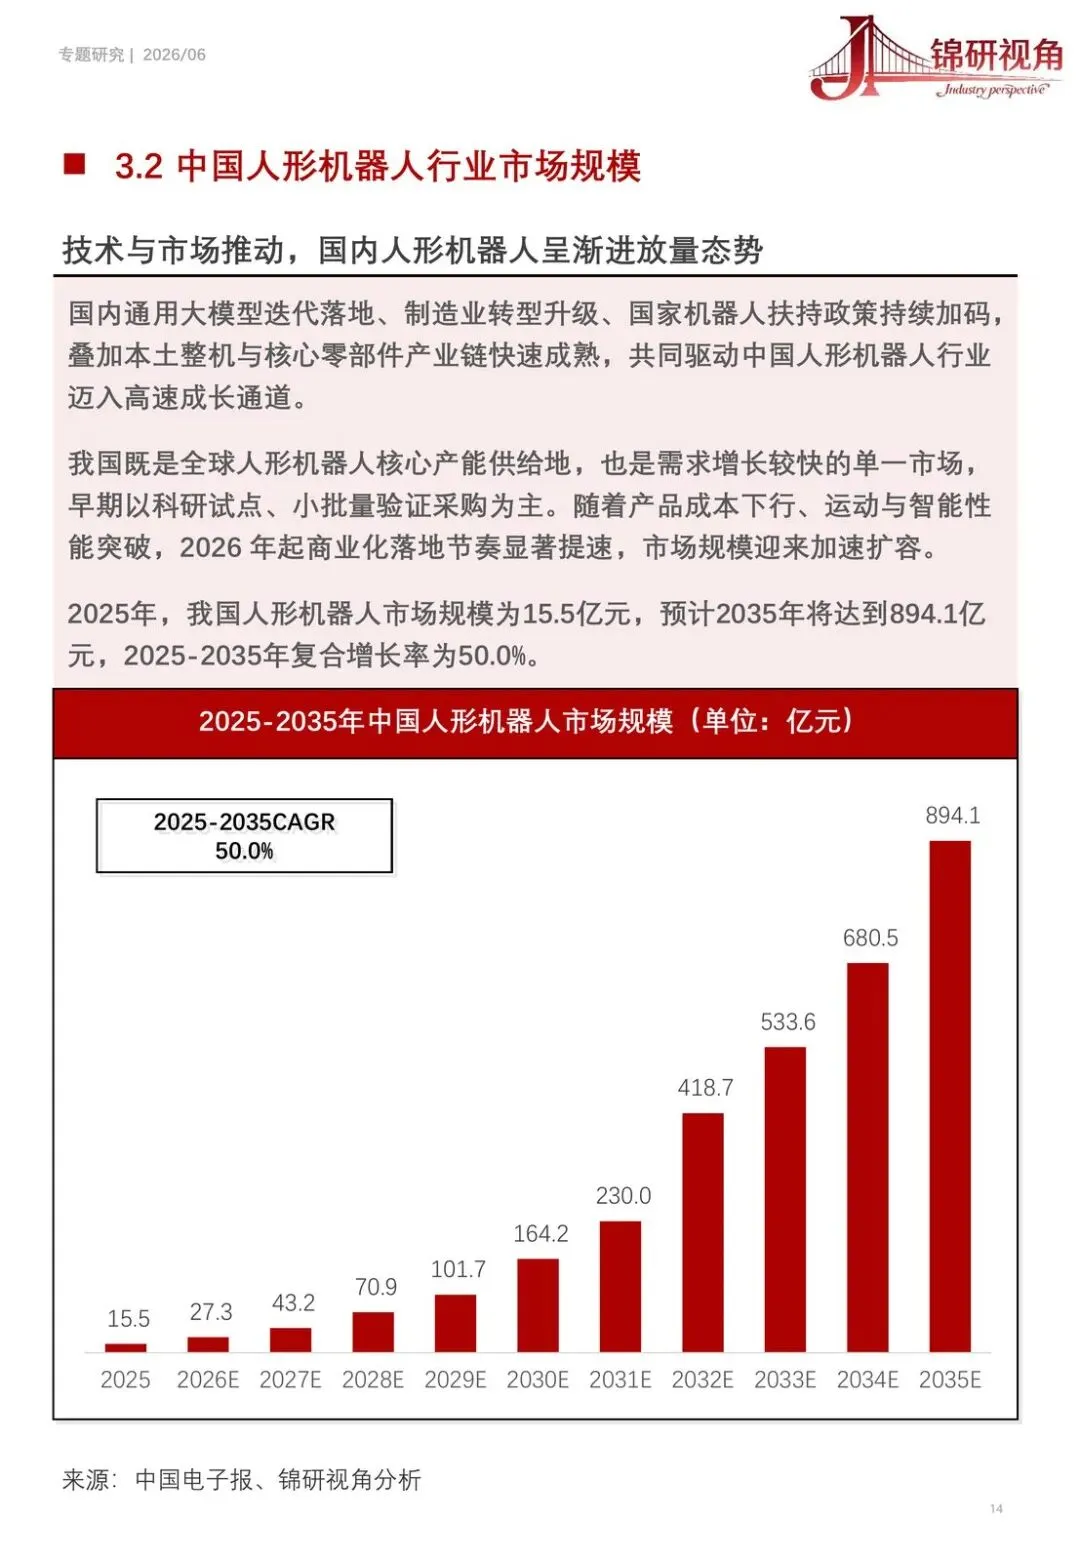
两组市场规模数字:全球2025年28.8亿元,预计2035年涨到1,858.5亿元;中国2025年15.5亿元,预计2035年涨到894.1亿元,复合增长率50%。
单看这两组数字,容易觉得中国在这个赛道里的地位只会越来越重。但把中国规模除以全球规模,故事反过来了:2025年中国占全球的比例是53.8%,撑起了半壁江山;到2035年,这个比例会降到48.1%。中国还是在涨,但涨得比全球平均慢一点,十年下来份额被稀释了五个百分点左右。
一个合理的解释是:中国的供应链优势解决的是成本问题,让机器人造得出来、造得便宜,这是量产元年最重要的贡献。但海外市场——尤其是新兴市场和服务、消费场景——的需求扩张速度,可能比中国本土更快。中国是这场供应链革命的发动机,不一定是需求增长最快的那个市场。
谁受益,谁承压
受益最明显的是上游核心零部件厂商——减速器、丝杠、无框电机这些环节,议价能力强,行业越往前走,话语权越稳。中国的高端制造供应链体系本身也是受益方,它是成本下降的根本原因。
承压的是纯组装、纯集成的中游玩家,尤其是没有软硬件协同能力、只靠拼成本的厂商——五力分析里说得很清楚,行业内竞争会是"百家争鸣",没有壁垒的玩家会先被挤出去。市场教育成本高、盈利路径不清晰,这两条也会让商业化模式没耐心的项目率先承压。
接下来该盯什么
- 上游核心零部件(减速器、丝杠、无框电机)的国产化率和价格曲线,能不能持续把整机成本往下压
- 中国与全球市场规模的比例是否真的从53.8%走向48.1%,还是会因国内需求超预期而重新拉高
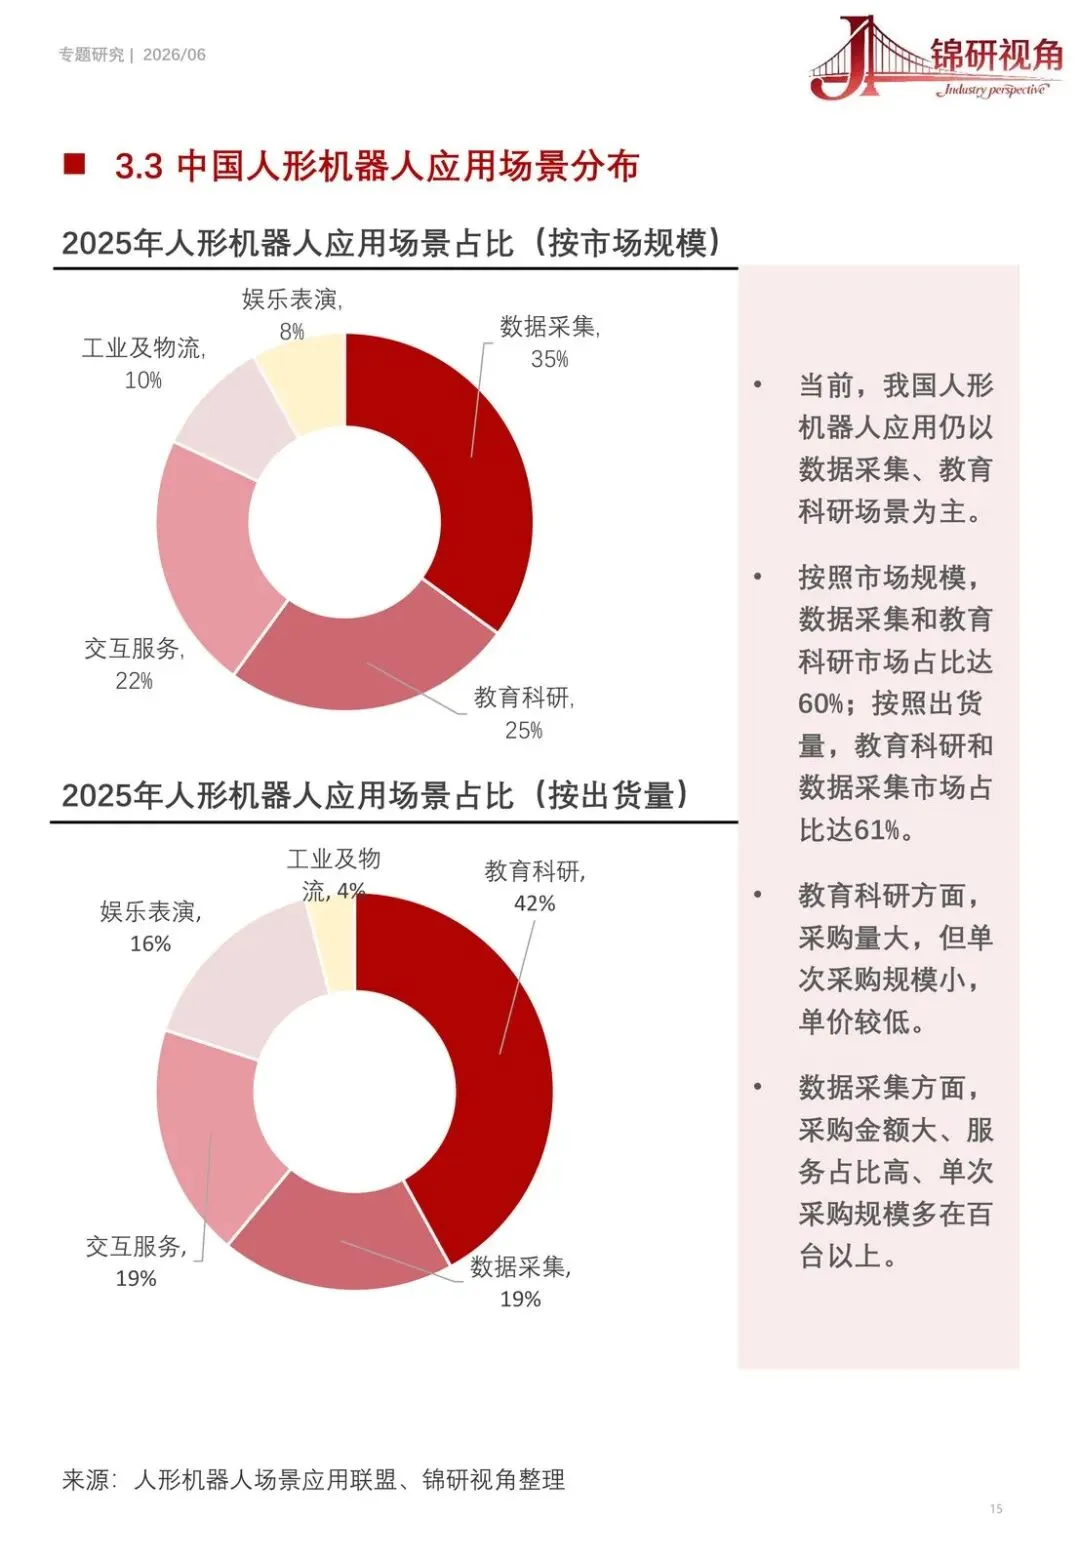
- 下游应用场景是否真的从工业制造向服务、医疗康养扩散,还是仍集中在汽车厂和智能工厂
- 新进入的科技巨头和跨界玩家有没有拿出量产产品,还是仍停留在演示阶段
- 电池续航、安全伦理等制约因素有没有实质性突破,这决定商业化落地能不能提速
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: