
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/6b37eb1c1851
品牌出海最大的成本,不是买流量,是找不到一个愿意跟你一起扛库存的人。
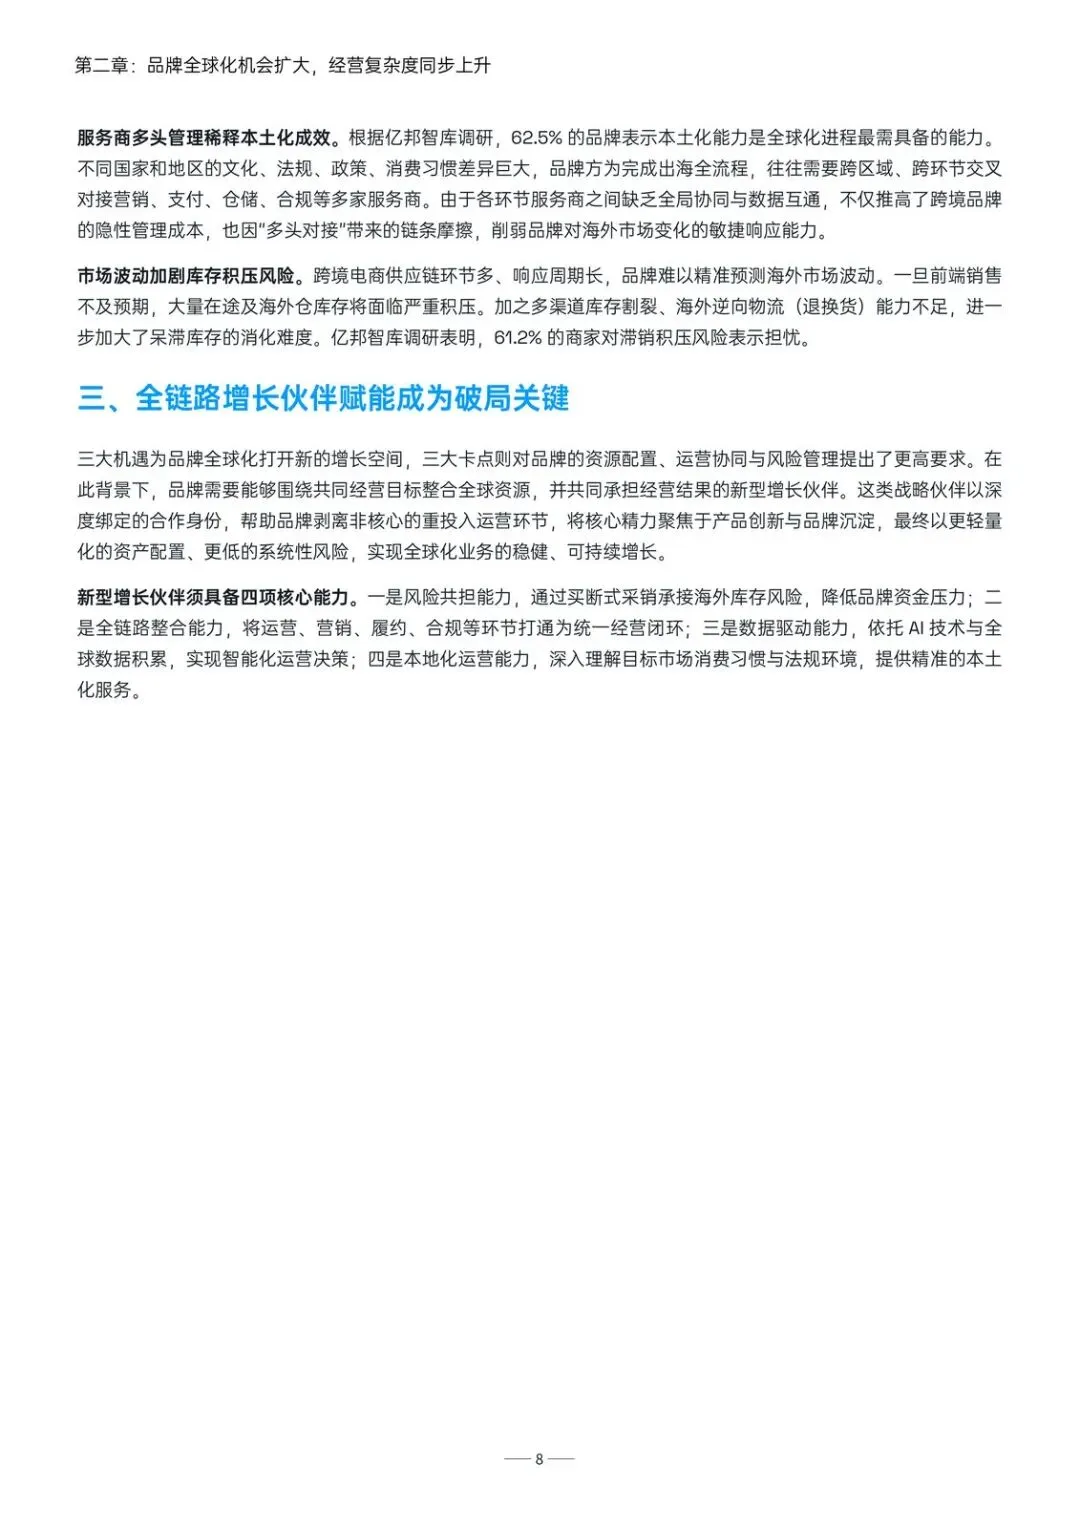
这不是一句煽情的话。亿邦智库和栢藤这份报告里,两个数字摆在一起看很扎眼:62.5%的品牌说本土化能力是全球化最欠缺的能力,61.2%的商家在担心滞销积压。一边是不敢深入本地市场,一边是深入了也可能砸在库存里。这两个矛盾没解决,"出海"这件事就一直是个高风险的单人游戏。
接下来要说的,就是为什么这个矛盾现在被摆上台面,谁会因此重新洗牌,以及后面该盯什么信号。
矛盾一:机会在扩大,管理复杂度也在扩大
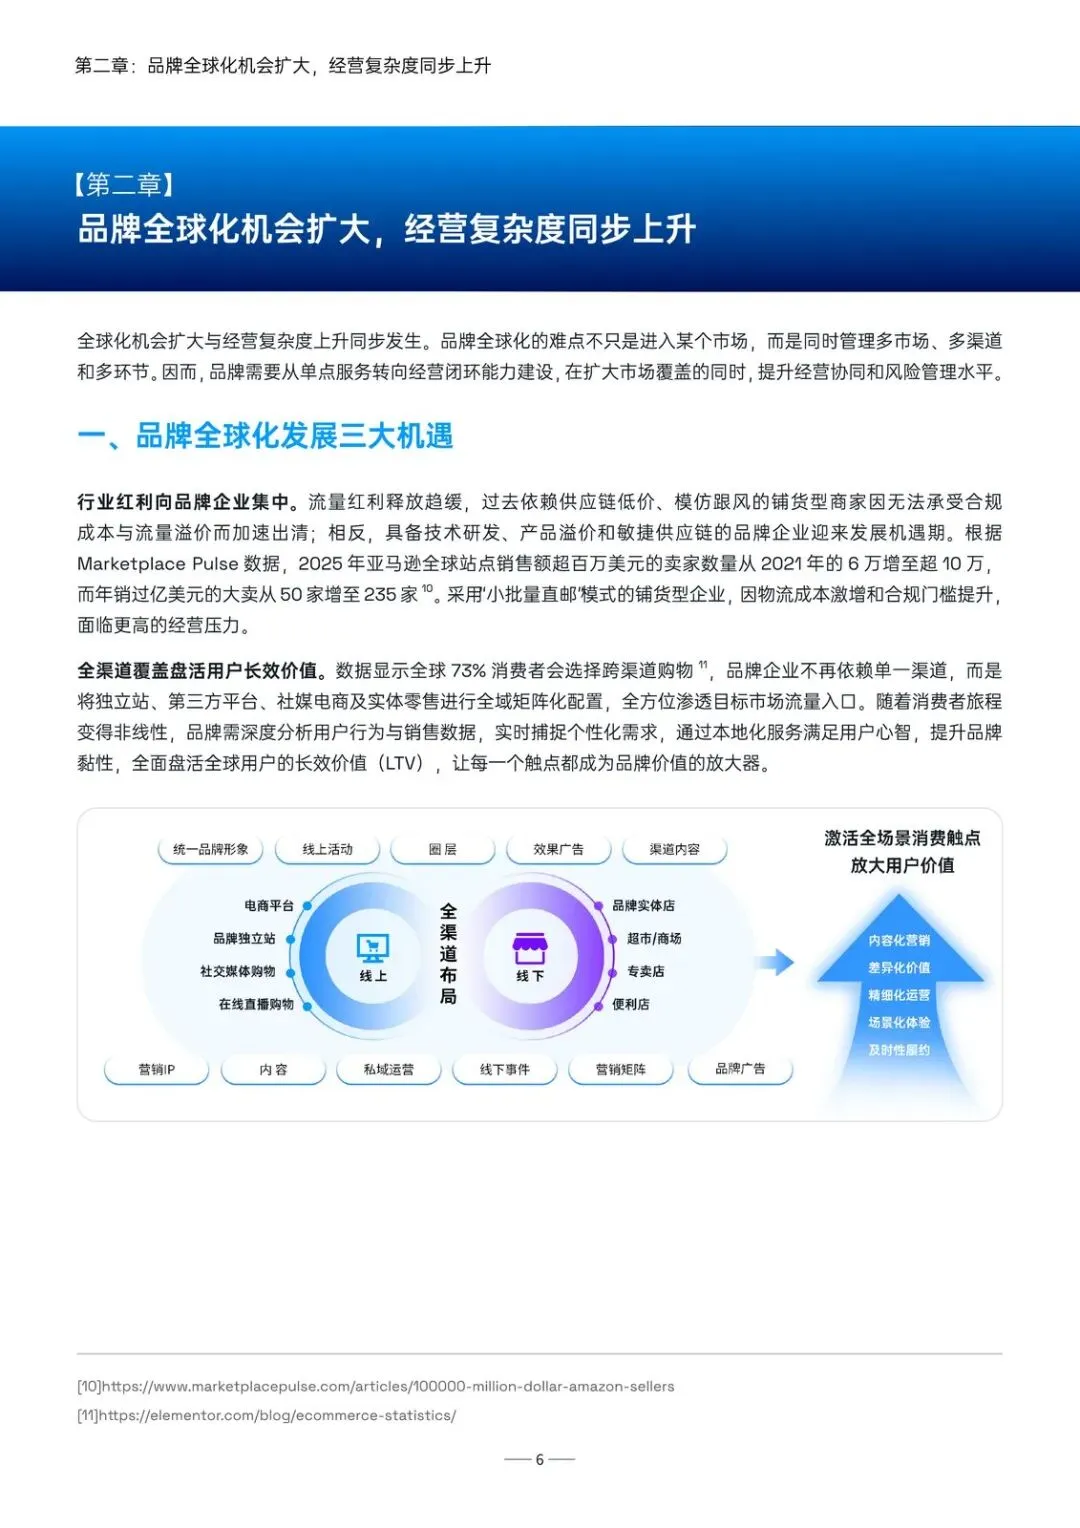
品牌出海要同时对接营销、支付、仓储、合规好几家服务商。这些服务商之间不互通数据、不协同,品牌方就成了那个"多头对接"的中间人。表面上是多请了几个帮手,实际上是把响应速度、决策效率都稀释掉了。62.5%的品牌把本土化能力列为最大短板,说的就是这件事——不是不想做本地化,是被割裂的服务链条拖住了脚。
矛盾二:卖得好是本事,卖不好是灾难
跨境供应链链条长、周期慢,前端销售一旦不及预期,在途库存和海外仓库存立刻积压。61.2%的商家为此担忧,这个比例不低。传统代运营模式里,服务商只管执行,不管持货,风险全在品牌自己身上。这就是为什么"谁来共担库存风险"变成一个绕不开的问题——不是运营能力不够好,是没人跟你一起扛下行风险。
栢藤的解法:从"服务方"变成"总经销商"
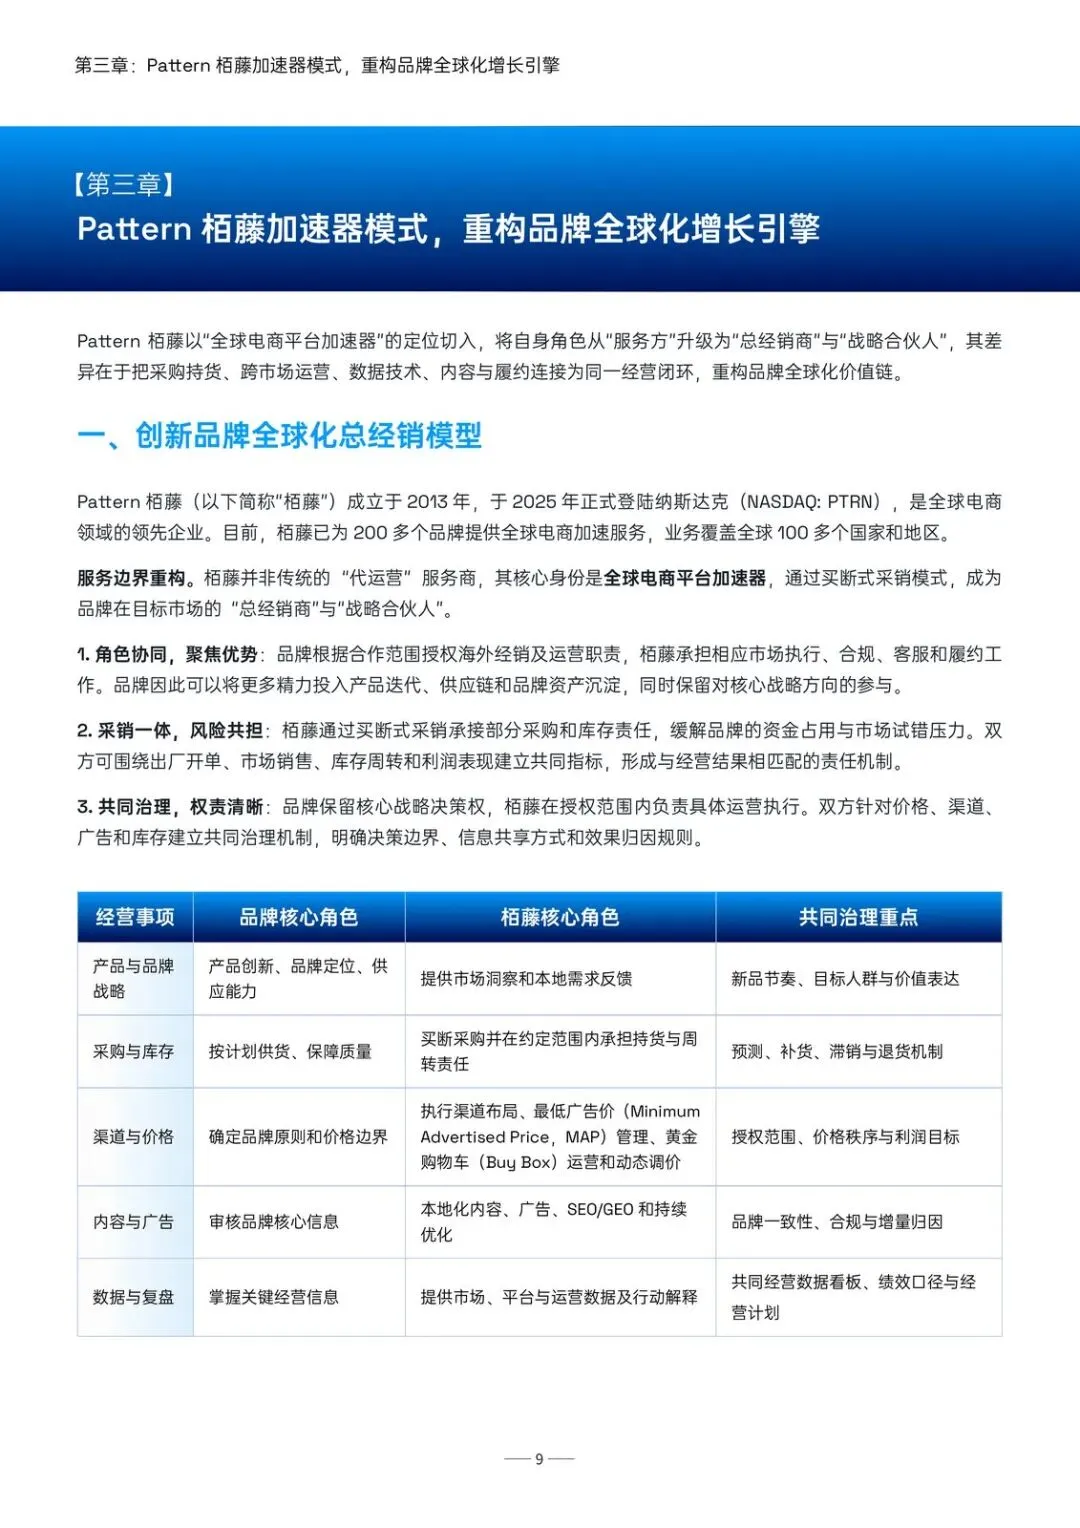
栢藤给出的答案,是把自己从服务商角色升级成品牌的"总经销商"和"战略合伙人"。核心变化在于买断式采销:栢藤直接承接部分采购和库存责任,品牌不用再为资金占用和试错成本独自兜底。同时把运营、营销、履约、合规打通成一个闭环,而不是分包给几个互不通气的服务商。品牌保留产品创新和战略决策权,栢藤负责执行层面的落地——这是一种权责重新划分,而不是简单的外包升级。
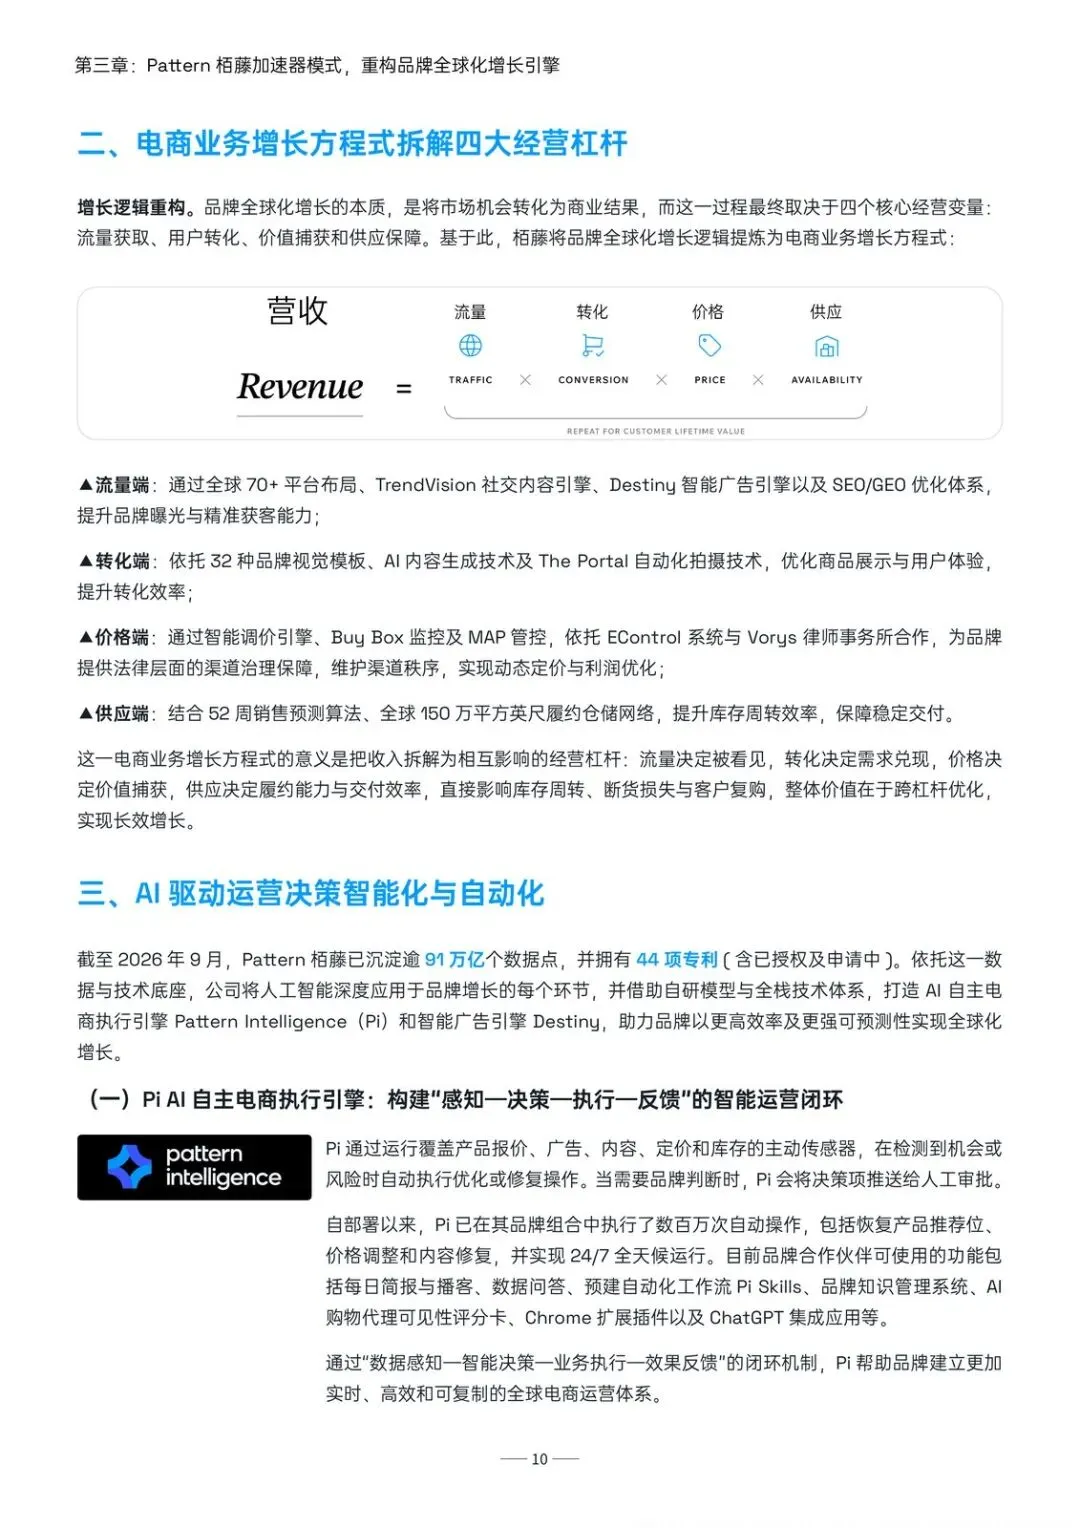
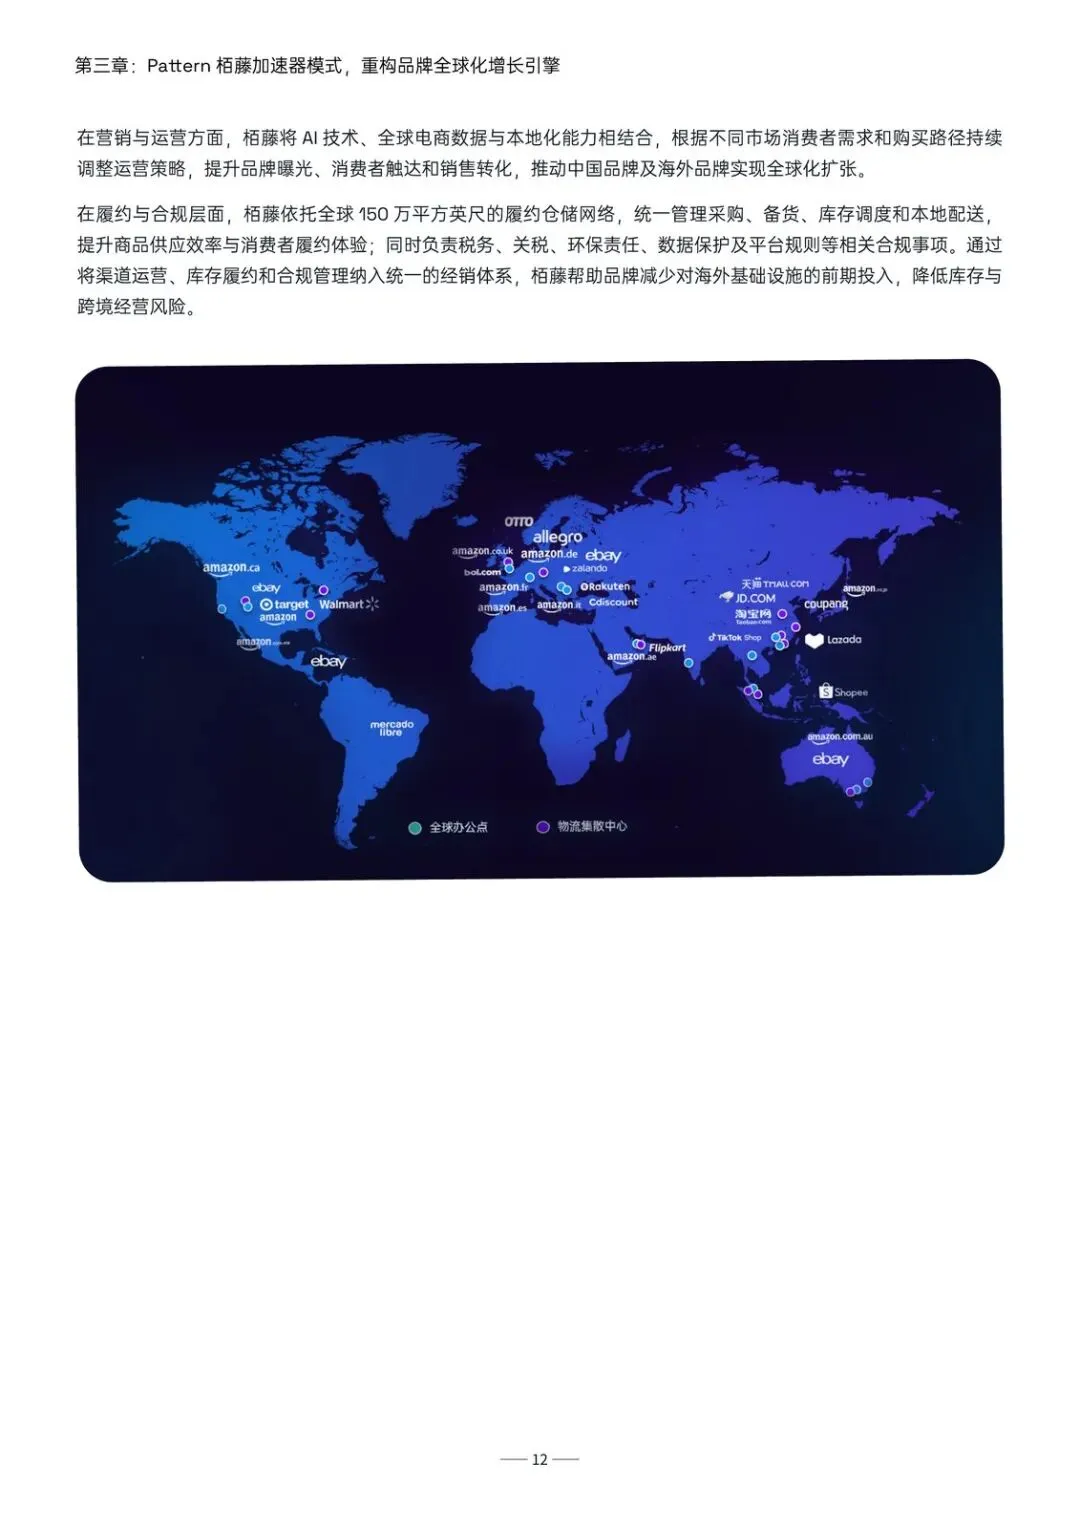
这套模式能成立,前提是栢藤自己有底气接下风险:91万亿数据点、44项专利、150万平方英尺履约仓储网络、覆盖70多个平台和100多个国家。换句话说,它敢买断,是因为它有预测和履约能力去消化这个风险,不是靠一腔孤勇。
增长方程式看着完整,但要盯落地
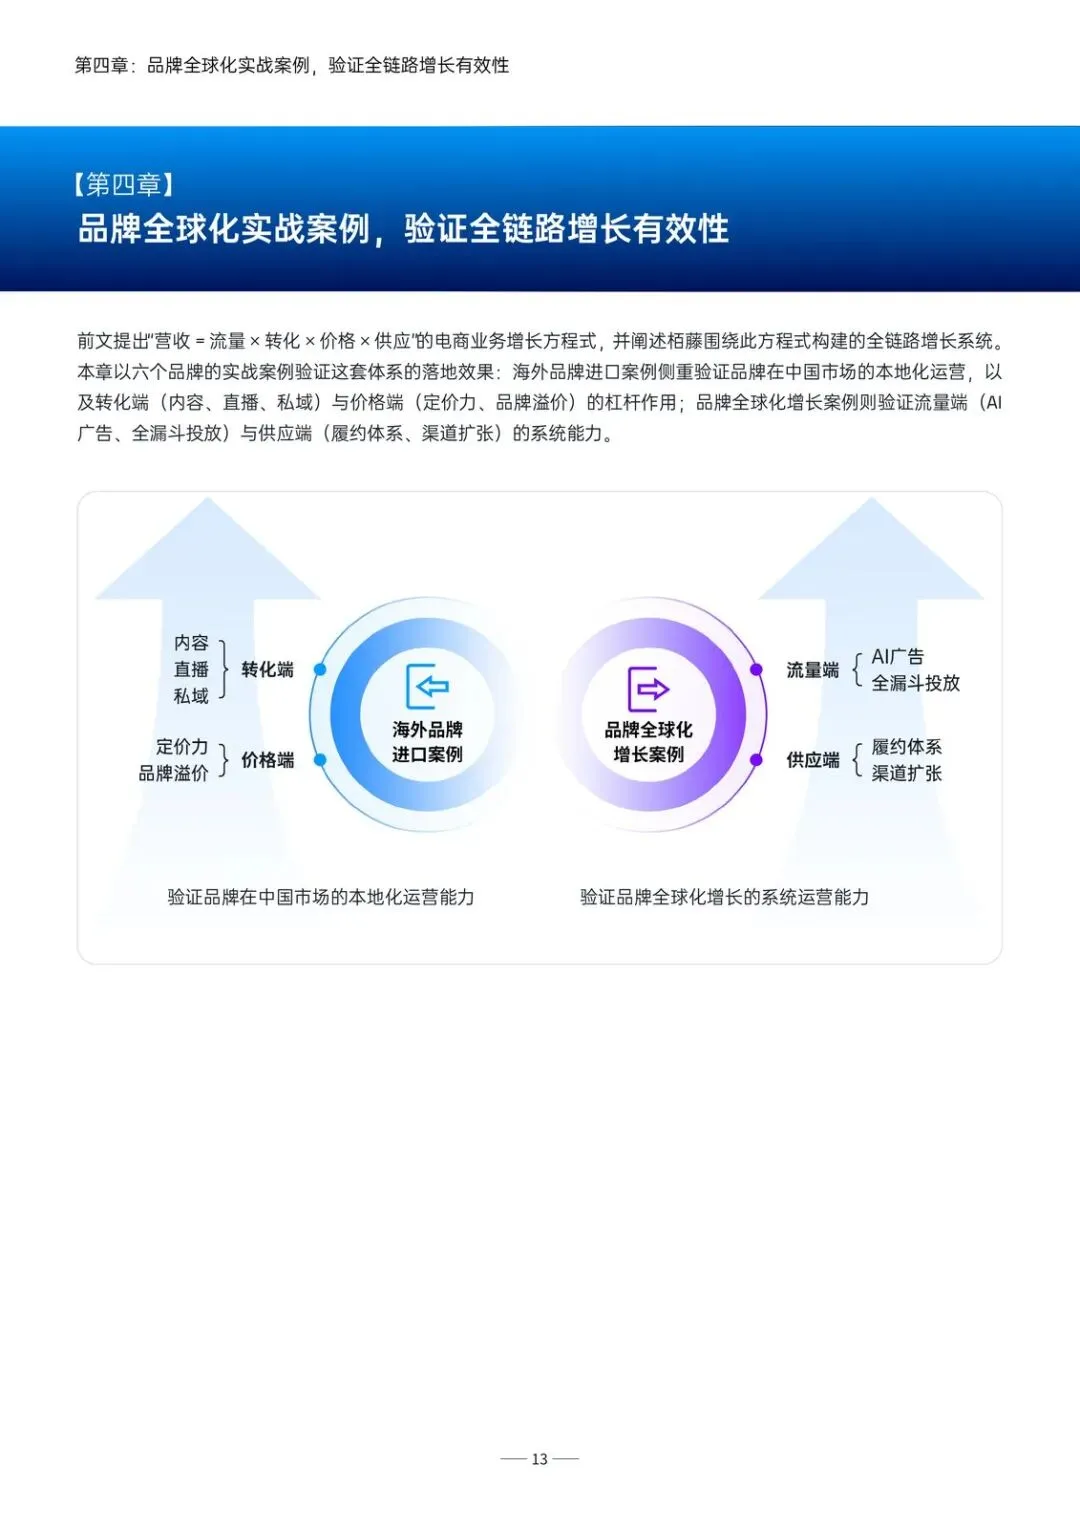
报告把营收拆成流量×转化×价格×供应四个杠杆,AI引擎Pi和Destiny被用来做感知—决策—执行—反馈的自动化闭环。这个框架逻辑上说得通,四个变量确实互相咬合。但要注意,报告里给出的验证案例是"六个品牌",规模和普适性还需要更长时间观察,尤其是不同品类、不同市场下这套系统是否同样有效,材料里没有给出反例或失败案例,这块判断要留有余地。
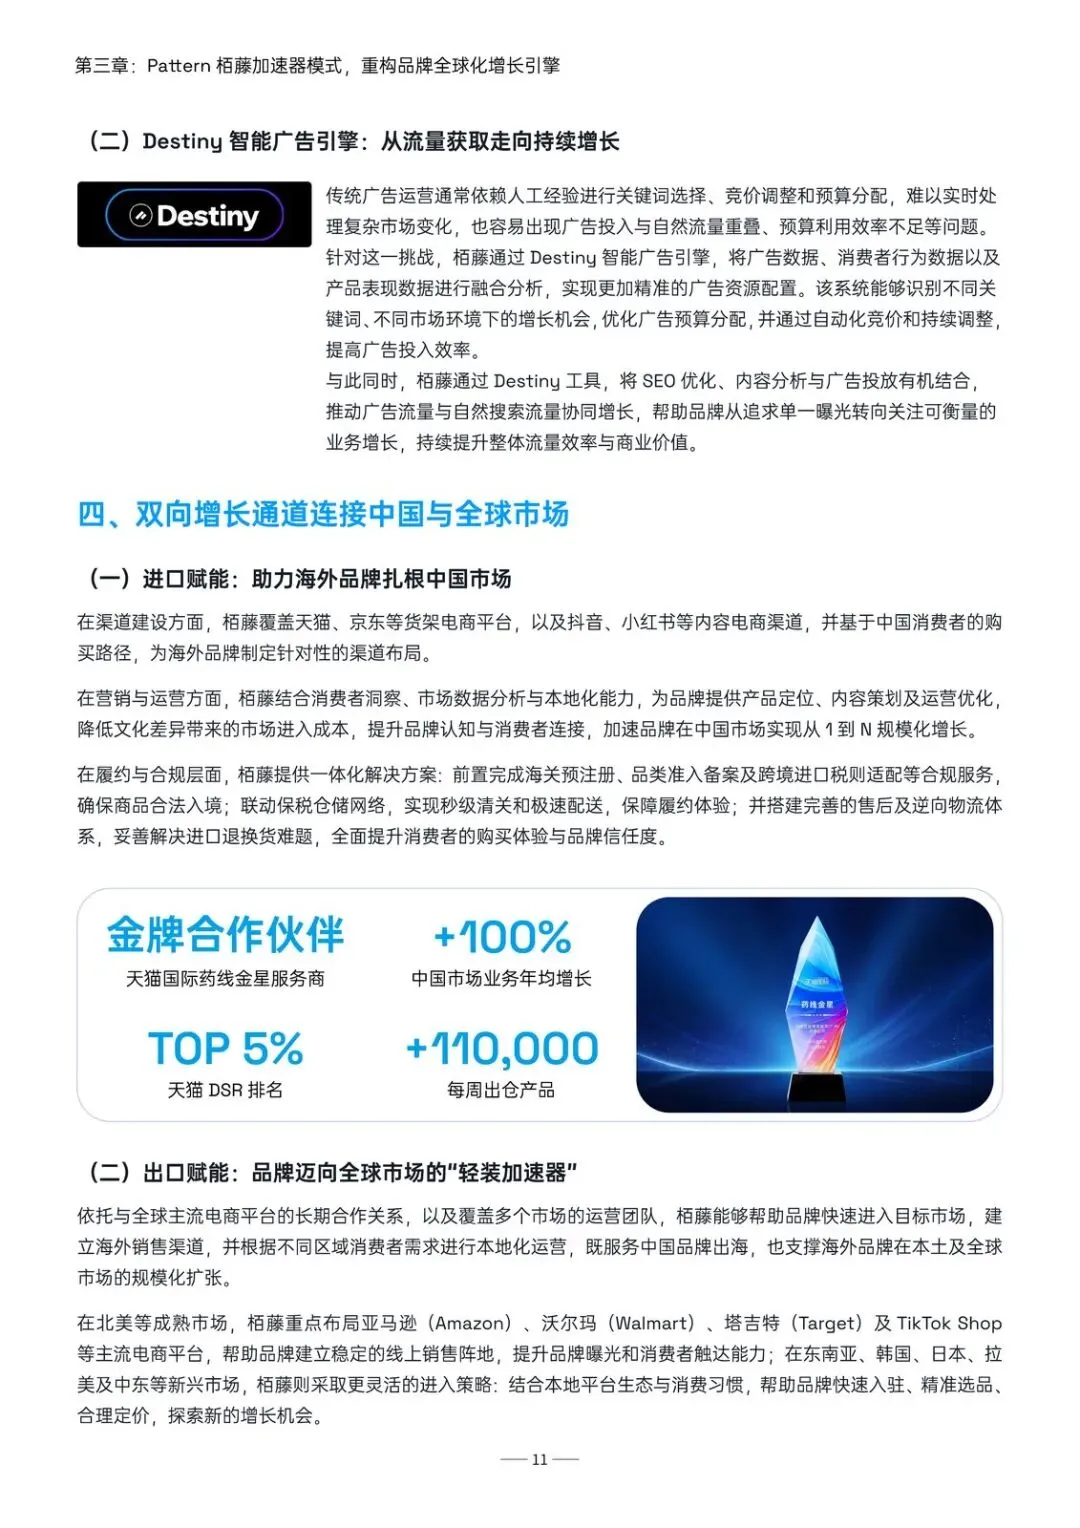
对品牌方来说,谁会因此受益是清楚的:那些本地化能力弱、又扛不住库存风险的中小出海品牌,最需要这种"共担型"伙伴。谁会承压也清楚:传统只做执行、不承担库存风险的代运营服务商,议价能力会被这种买断模式挤压。
接下来该盯的几件事
- 栢藤的买断式采销规模是否持续扩大,还是停留在个别品牌案例层面。
- 61.2%担忧滞销积压的商家群体,在采用这类共担模式后,库存周转天数是否真的下降。
- Pi和Destiny的自动化操作,是否有更大范围、更长周期的效果数据披露,而不只是"数百万次操作"这种笼统表述。
- 栢藤上市后的财报里,买断式采销带来的库存资产和风险敞口如何变化,这是检验"风险共担"是否真实兑现的关键指标。
- 除了报告里提到的六个案例品牌,是否有更多不同品类、不同规模品牌的公开数据佐证这套增长方程式的普适性。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: