
 研报速递
01 / 180亿元市场,为什么飞机部件维修反而越来越难赚钱?
一块LRU,正在把整个行业的矛盾暴露出来
一块价值不菲的LRU被送进附件车间。BITE报码已经给出,CMM却只剩下“测试—更换—送回原厂”;专用测试台需要OEM授权和License;真正坏掉的SRU没有图纸,关键料件只能从海外订;客户希望TAT再短一点,报价再低一点。
从维修许可证的角度,这家企业“有能力”;从价值创造的角度,它却越来越像一个拆装、转运和资金垫付节点。
这恰恰是今天中国飞机部件维修行业最值得警惕的变化:市场并没有消失,维修工单也没有消失,但利润池正在从“修理动作”迁移到工程数据、适航批准、测试平台、供应链、资产池和运行数据。谁只拥有车间,谁就可能被锁在价值链的下游。
本文以用户提供的《国内飞机部件维修发展新挑战及破局策略》等材料为主线,并用CAAC现行维修技术文件要求和国际头部MRO公开案例进行扩展验证。材料中的市场规模和企业份额属于行业研究估算,本文将它们作为趋势观察,而非官方统计口径。
公开实景|航电维修人员使用万用表检查机载连接器。图片:U.S. Navy / Wikimedia Commons,Public Domain。
市场变大了,为什么维修企业反而更焦虑?
先把一个误区打掉:市场规模增长,不等于利润池同步增长。
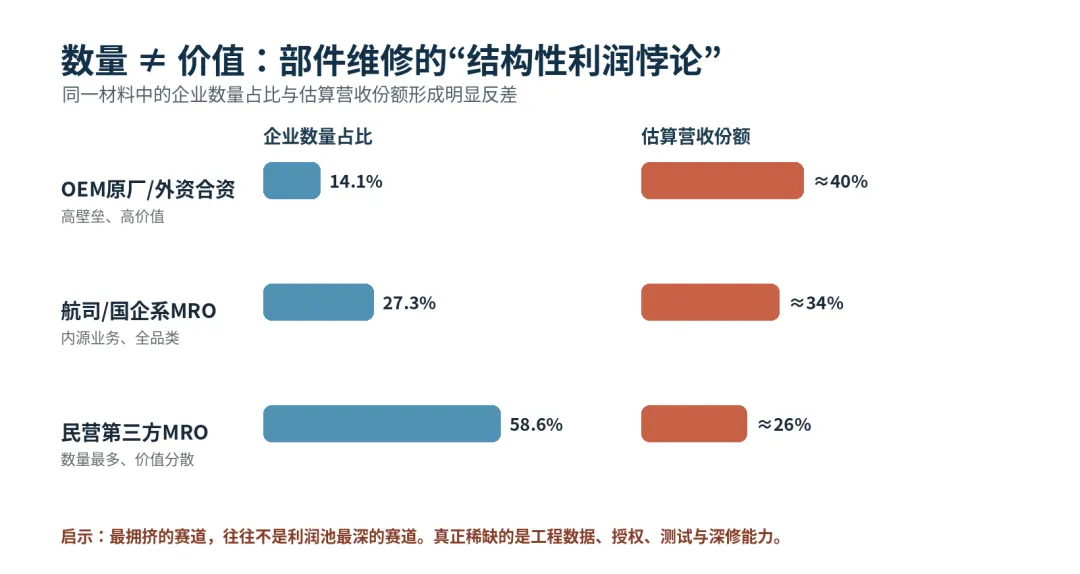
图1|用户材料中的市场结构估算揭示:企业数量与价值份额并不对称。
用户材料估算,2024年国内部件维修市场约137.8亿元,在整个MRO市场中占18.7%;并预计2026年部件维修市场达到约180亿元。细分来看,航电约38.6亿元、液压20.7亿元、APU 19.3亿元、气动/环控16.5亿元、燃油13.8亿元、起落架11.0亿元,其他约17.9亿元。
如果只看这些数字,部件维修是一条相当诱人的赛道。但同一份材料还给出了一组更值得管理层关注的结构:OEM原厂/外资合资企业数量仅约14.1%,估算营收份额却约40%;民营第三方维修企业数量占58.6%,估算营收份额仅约26%。
这不是简单的“强者更强”。它说明高价值维修能力天然具有稀缺性:技术资料、原厂授权、测试程序、专用设备、关键备件、适航批准和全球客户接受度,会把同样一个“维修能力”切成完全不同的含金量。
因此,未来讨论MRO竞争力,不能再只数“有多少PN、多少项目、多少人员”。真正应该问的是:这些PN有多少能做到故障隔离到SRU甚至piece-part?有多少能够自主形成修理方案?有多少材料成本可控?有多少无需依赖OEM返修?有多少能形成PBH或可用率服务?
第一把剪刀:CMM正在把维修边界往“换件”方向推
很多维修能力的退化,不是工程师不会修,而是“允许你怎么修”的边界变窄了。
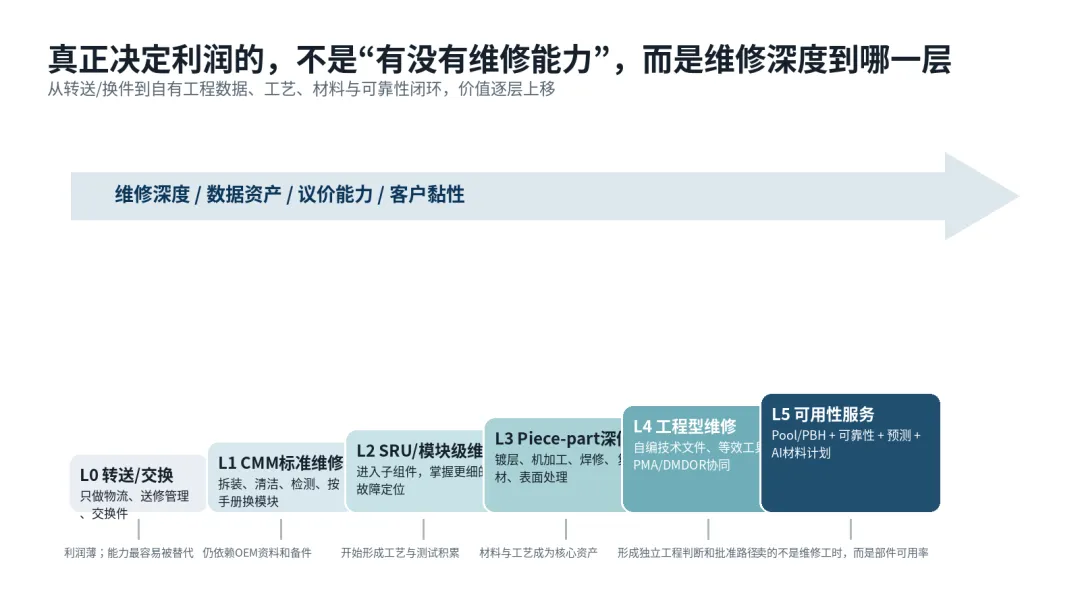
图2|本文提出的“维修深度阶梯”:从转运/换件走向工程修理与可用率服务。
用户材料把新一代A320neo、A350、B787等机型的附件能力开发难度陡增,归因于CMM简化、核心设备限制在OEM授权体系、授权分层以及知识产权约束。更集成的LRU把更多功能压进软件、电子模块和专用器件后,传统的元件级维修空间被压缩,“整体更换”越来越常见。
但必须强调:这不意味着第三方维修只能被动接受“Return to Vendor”。CAAC现行AC-145-FS-008R1明确,厂家持续适航文件是主要依据,但并不是唯一可能的维修实施依据。在特定条件下,航空运营人或维修单位可以编制自己的维修技术文件;当制造厂家以“返回原厂修理”替代本应公布的持续适航文件时,维修单位可自行编制文件,并按CCAR-21完成批准或认可,维修前还需取得航空运营人书面同意。
这条路径的价值极高,但也很容易被误读。它不是“绕过OEM”的快捷方式,而是一条把维修企业推向真正工程组织的路:你必须证明设计/维修逻辑、等效性、风险、验证和版本控制,且不能低于原厂家标准。
更关键的是,当自编文件涉及替代工具设备、工艺、材料或器材时,AC-145-FS-008R1要求具备相应的DMDOR资质或等效资格认可。换句话说:真正能把“CMM做不到”转化为“我能合法、可重复地做”的企业,靠的不是经验,而是设计与适航能力。
第二把剪刀:ATE不是一台测试台,而是一套“测试主权”
没有测试能力,修理深度就没有闭环;没有TPS与版本控制,测试台再贵也只是硬件。
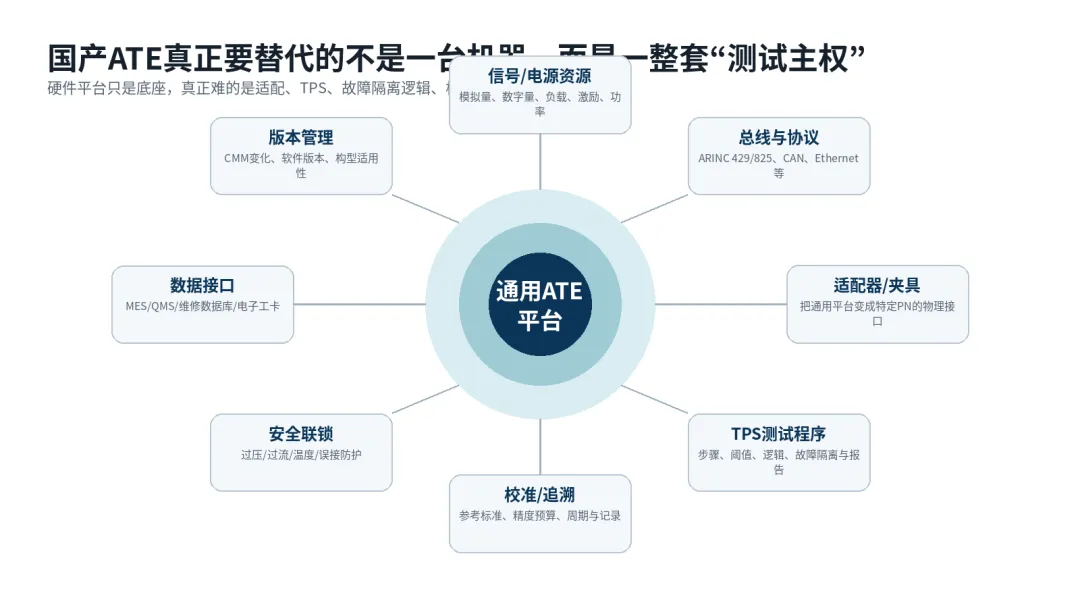
图3|国产ATE的可扩展架构:平台化硬件 + 适配器 + TPS + 故障知识库,而不是“一个PN一台设备”。
用户材料指出,新机型附件测试越来越复杂,测试台从通用设备走向专用定制,设备复用性下降、投资回收期变长,同时OEM绑定License进一步抬高使用与维护成本。这一变化对第三方MRO的冲击,往往比一份CMM更直接。
很多企业对ATE的理解仍停留在“把进口测试台国产化”。但真正形成壁垒的,是五层资产:通用硬件资源、接口/适配器、TPS测试程序、故障隔离逻辑与阈值、校准/版本/构型追溯。缺任何一层,都很难形成可扩展的附件族能力。
更合理的国产ATE路径,不是“一件附件做一台台子”,而是构建模块化通用平台:电源、模拟/数字I/O、总线、压力/流量、转速/振动、安全互锁等形成共用资源;不同PN通过接口盒和TPS接入;测试结果自动进入MES/QMS和故障数据库。这样新增一个PN,新增的是“适配器+TPS+工程验证”,而不是重造整套设备。
国际MRO的公开能力也证明了这一点。AAR公开资料不仅强调其3.2万余个PN能力,还把“测试台设计与制造”作为组件MRO能力的一部分。Testek等专业ATE企业则把通用平台、CMM验证和下一代/遗留LRU兼容作为产品核心。测试平台,本身就是MRO的产品。
第三把剪刀:USM让“修理”第一次真正面对“替换经济学”
一个部件技术上值得修,并不代表经济上值得修。
用户材料把USM(二手可用航材)流入视为附件维修业务持续分流的重要因素。原因很简单:当市场上出现价格合适、证件完整、可快速交付的serviceable LRU时,航司会直接比较“修一件”与“买/交换一件”的总成本和停场风险。
这意味着MRO不能只用维修报价去竞争。它必须计算完整的“Repair vs Replace”决策:维修报价、材料占比、外委比例、TAT、AOG风险、重复故障概率、保修责任、交换池占用、退租/资产接受度,甚至物流与清关成本。
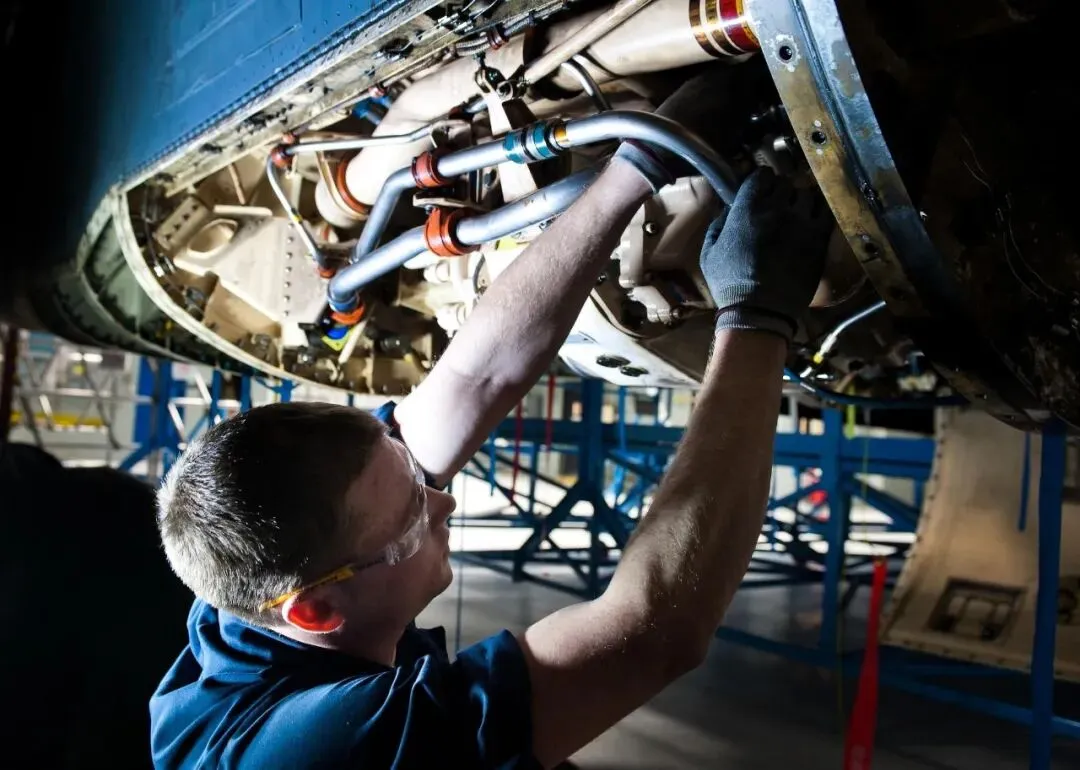
公开实景|航空液压管路更换与检查。图片:U.S. Air Force / Public Domain。
如果MRO无法把TAT和一次修复成功率做出来,USM就会成为天然替代品;相反,如果MRO能通过深修减少昂贵OEM材料、更快交付,并用可靠性数据证明MTBUR改善,那么“修而不换”会重新获得经济优势。
AFI KLM E&M公开提出“Repair rather than replace, whenever possible”,但它不是一句环保口号:其组件方案同时包含Pool、USM sourcing、库存和Prognos预测性维护。只有把维修和资产/供应链放在同一个模型里,“修而不换”才是可执行的商业策略。
第四把剪刀:航司越来越想买“可用率”,而不是买一张维修发票
PBH改变的不是报价方式,而是谁承担可靠性和库存风险。
传统Time & Material模式下,一次拆换就是一次收入;但在PBH(按飞行小时)或固定价包修模式下,重复拆换、NFF、长TAT和材料浪费都会直接变成MRO自己的成本。商业模式一改变,技术能力立刻变成财务能力。
这也是为什么头部国际MRO不断把维修、Pool、物流、可靠性工程和数据平台绑在一起。Lufthansa Technik公开称,其全球车间每年维修约40万件部件;Total Component Maintenance不是“多修几件”,而是把维修、改装、物流、保修、可靠性工程和部件可用率打成闭环。
对中国MRO而言,真正值得学习的并不是照搬PBH合同,而是先建立PBH所需的底层数据:PN/FH拆换率、NFF、平均/分位TAT、材料成本分布、外委比例、Warranty Return、MTBUR、Pool Fill Rate、AOG物流成本。没有这些数据,PBH只是一次未经定价的风险转移。
建议任何准备从单次维修进入PBH的企业,先用6-12个月做“影子PBH”:合同仍按原方式结算,但内部按照飞行小时和拆换率模拟盈亏,观察哪些PN会吞噬利润,再决定是否签真正的固定价或小时包修。
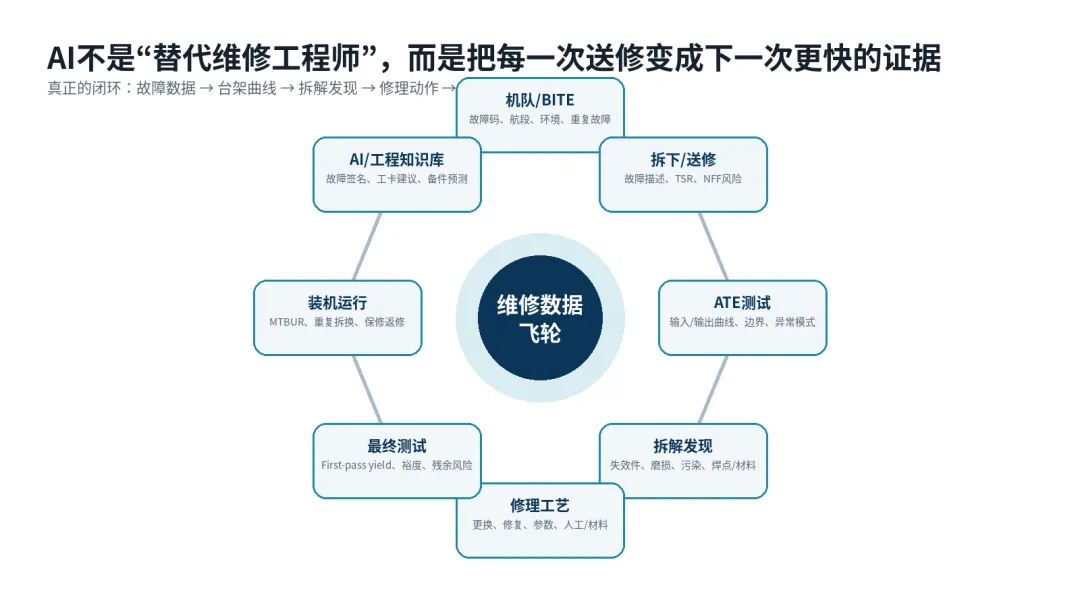
图4|PBH时代的数据飞轮:运行数据决定预测,预测决定库存和修理,修理结果再反哺可靠性。
第五把剪刀:材料成本正在吞掉“人工降本”的成果
附件维修最危险的错觉,是把“工时效率”当成全部利润来源。
对于许多液压、气动、APU、燃油和机电附件,材料成本、报废件比例和外委工序往往决定最终毛利。把一个工序从4小时压到3小时当然有价值,但如果一个关键OEM套件涨价30%,前面的精益成果可能被瞬间吞没。
这也是上一篇PMA研究与本篇部件维修研究真正交汇的地方。PMA的意义不是单独建立一条“国产件业务”,而是把它嵌进维修BOM和深修方案:哪些高频替换件可以PMA化?哪些piece-part可以通过DER/DMDOR修理延寿?哪些密封件、橡胶、涂层、润滑脂可以通过等效替代降低采购和交期风险?
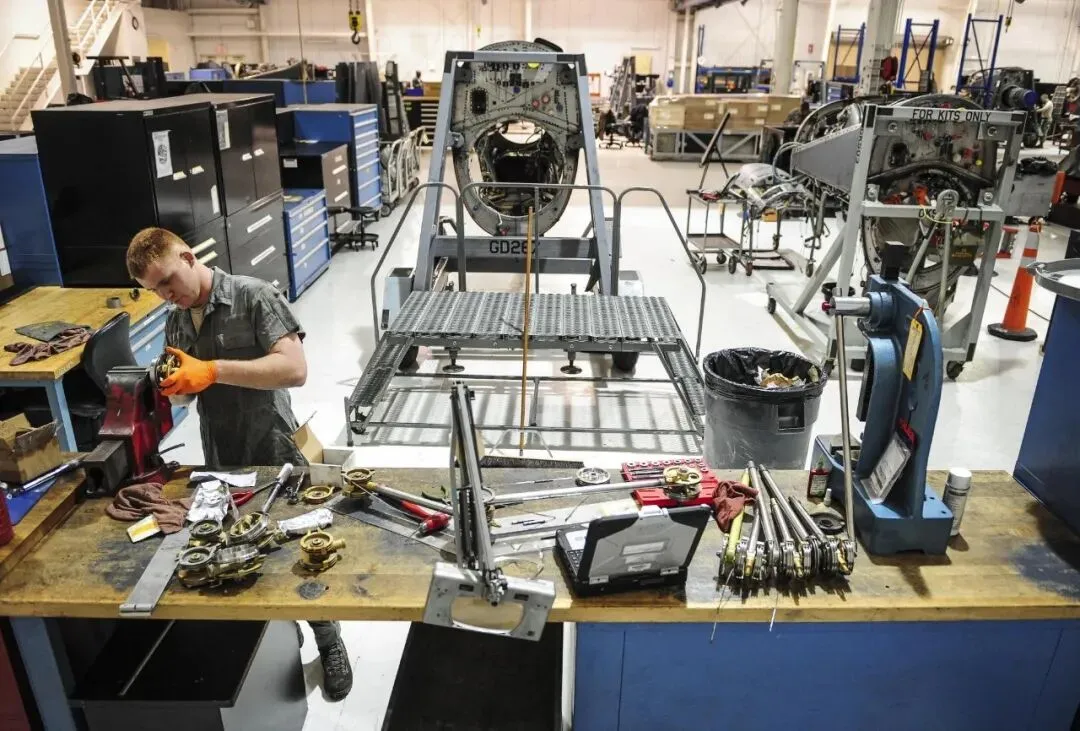
公开实景|附件/动力系统车间中的分解、检查和工装作业。图片:U.S. Air Force / Public Domain。
Wencor的公开模式非常典型:7,000+ PMA、3,500+ DER修理方案,并把PMA/DER直接嵌入MRO网络,用“材料替代 + 修理替代”共同压低成本和TAT。这不是“卖零件”和“做维修”两门生意,而是一套围绕单个部件经济性的工程组合。
因此,维修企业的材料国产化工作不应该由采购部门单独推动,而应由工程、质量、适航、供应链和业务共同建立“高消耗/高价格/长交期/高报废”清单,从维修工单中反向选国产替代项目。
第六把剪刀:人才短缺的本质,是“会修”和“会工程化”出现断层
未来最稀缺的不是单一工种,而是能够跨越维修、工程、适航、测试和数据的人。
用户材料指出,高质量部件维修人才储备不足,新一代部件软硬件设计和功能测试更复杂。传统的“老师傅带徒弟”依然重要,但已不足以覆盖软件版本、数据总线、测试程序、复杂电子故障、材料替代和适航符合性。
如果一家MRO的工程师只负责“把CMM翻成工卡”,它很难形成真正的工程资产。工程团队应该逐步承担:失效机理分析、重复故障闭环、工艺开发、替代工具/材料验证、TPS开发、自编维修技术文件、PMA/DMDOR接口、可靠性改进和维修数据库建设。
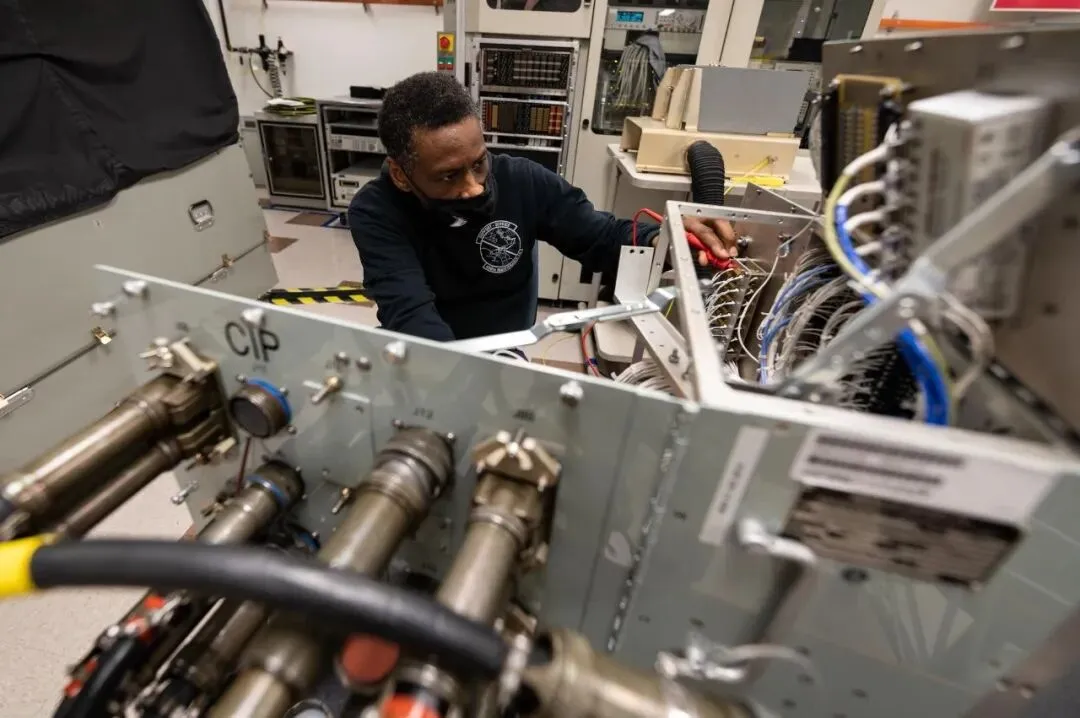
公开实景|航电Backshop使用测试设备和万用表诊断C-17仪表。图片:U.S. Air Force / Public Domain。
用户材料提出建立“技师 + 工程 + 适航”三条人才通道,这个方向非常值得进一步升级为项目制培养:每一个深修项目都必须由车间技师、维修工程师、质量/适航、测试工程师、供应链和商业负责人共同参与。人才不是靠课程培养出来的,而是靠真实的故障、试验、审核和装机反馈“磨”出来的。
对中小MRO更现实的做法,是放弃“每个专业都养一整套人”的想法,通过外部专家、院校、DMDOR、设备企业和同业联盟形成共享工程能力,把固定成本变成项目成本。
监管并没有堵死深修,但它要求你把“经验”变成“证据”
这是全文最容易被误解、也最值得管理层看懂的一节。
CAAC AC-145-FS-008R1的逻辑可以概括为三句话:第一,厂家持续适航文件仍然是维修的主要依据;第二,在特定情形下可以自编维修技术文件;第三,自编并不降低标准,反而要求更严格的工程、适航和版本控制。
对于在厂家规定可修复范围内、基于通用工艺形成的具体修理方案,维修单位可以在规则框架下自编技术文件;对于替代工具设备、工艺、材料或器材导致原文件无法直接使用的情况,也可以编制替代文件,但应告知送修人并取得同意,且原则上不能改变或降低厂家标准。
当自编文件涉及替代工具/工艺/材料/器材时,国内维修单位还要具备相应DMDOR资质;同时要有源文件修订跟踪、审核批准、使用问题反馈和版本记录,并在维修单位手册中明确相关流程。
这实际上给中国MRO提出了一个非常明确的升级方向:不是“想办法突破手册”,而是建立一个可以接受适航审查的Repair Development System。真正成熟的企业,应当能把一个现场问题变成:问题定义→工程分析→风险评估→试验/计算→适航批准→工艺固化→人员培训→首件验证→持续监控。
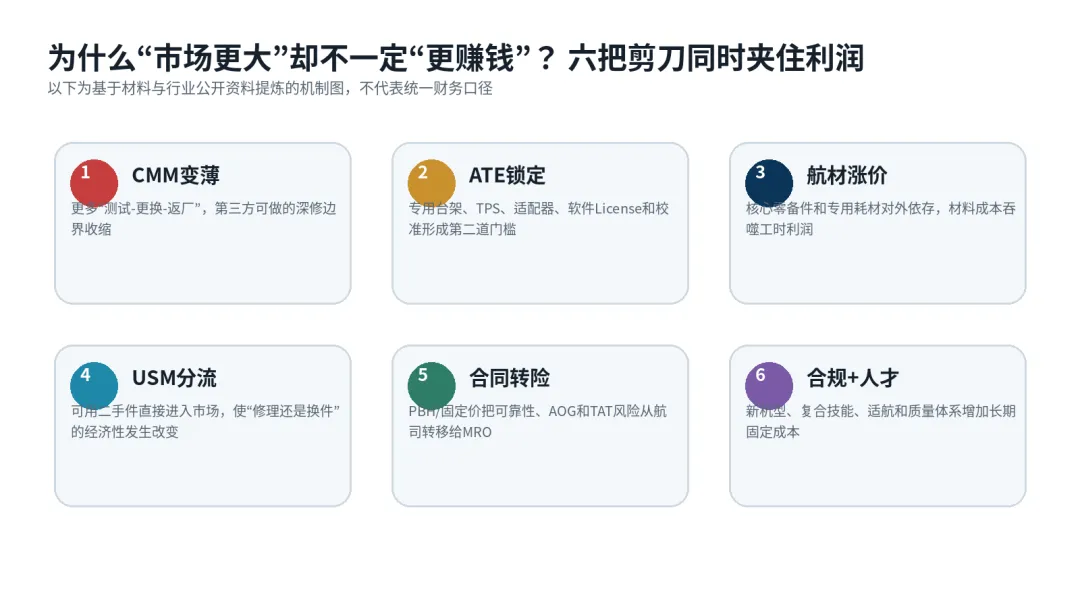
图5|“六把剪刀”并不是六个独立问题,它们最终都指向同一个缺口:工程型MRO能力。
把“维修深度”拆成六级,你就能看清企业究竟卡在哪里
维修能力表是一张清单;维修深度是一条价值链。
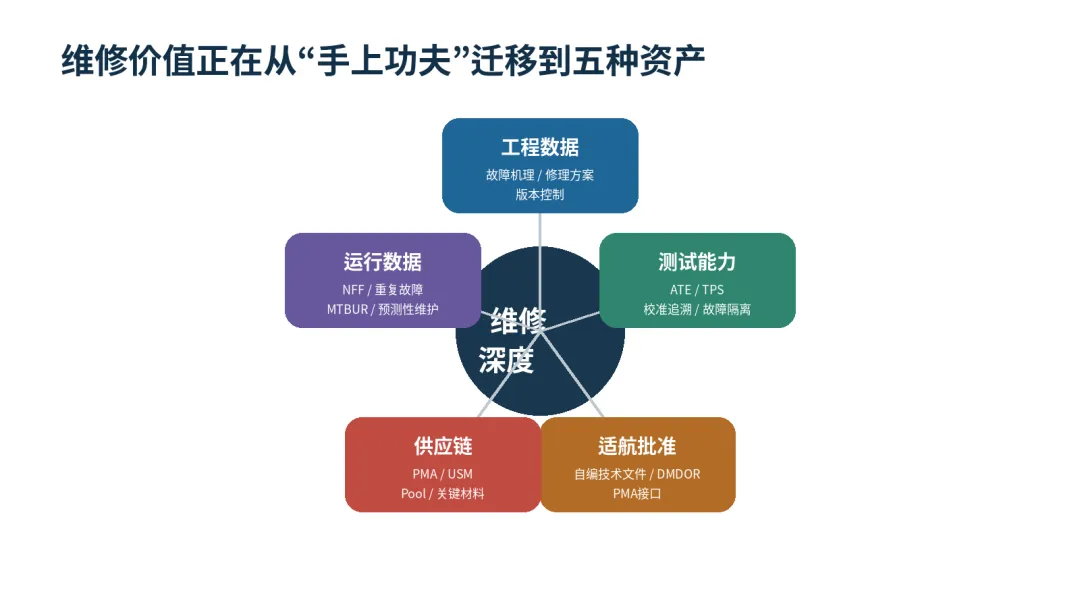
图6|维修价值的五种关键资产:数据、测试、批准、供应链和运行反馈。
L0是转运/Exchange:接件、拆装、送修、换件;L1是CMM标准维修:能独立完成标准测试、分解、修理和最终测试;L2进入SRU/模块级:能够做更细的故障隔离、模块修复和部件级测试;L3进入piece-part深修:材料、机加工、热处理、涂层、焊接、NDT等开始决定成本。
L4是工程修理:能够做自编维修技术文件、替代材料/工艺验证、DMDOR/PMA协同、ATE/TPS开发以及可靠性改进;L5是可用率服务:Pool/PBH、预测性维护、库存优化和机队可靠性成为产品本身。
对多数中国第三方MRO来说,最现实的战略不是“一口气从L1跳到L5”,而是选择两三个高价值产品族,从L1做深到L3/L4,再把相邻PN复制出来。真正能够形成利润护城河的,是同一套工程资产被多个PN、多个客户和多个机型复用。
所以企业年度经营会上应该新增一个指标:Engineering Asset Reuse(工程资产复用率)。例如,同一套测试模块、TPS框架、材料验证、工艺规范、失效数据库,究竟支持了多少个PN和多少收入。
案例一:Lufthansa Technik——40万件/年背后,卖的不是“工时”
全球规模化部件维修的样板,是把维修能力变成服务平台。
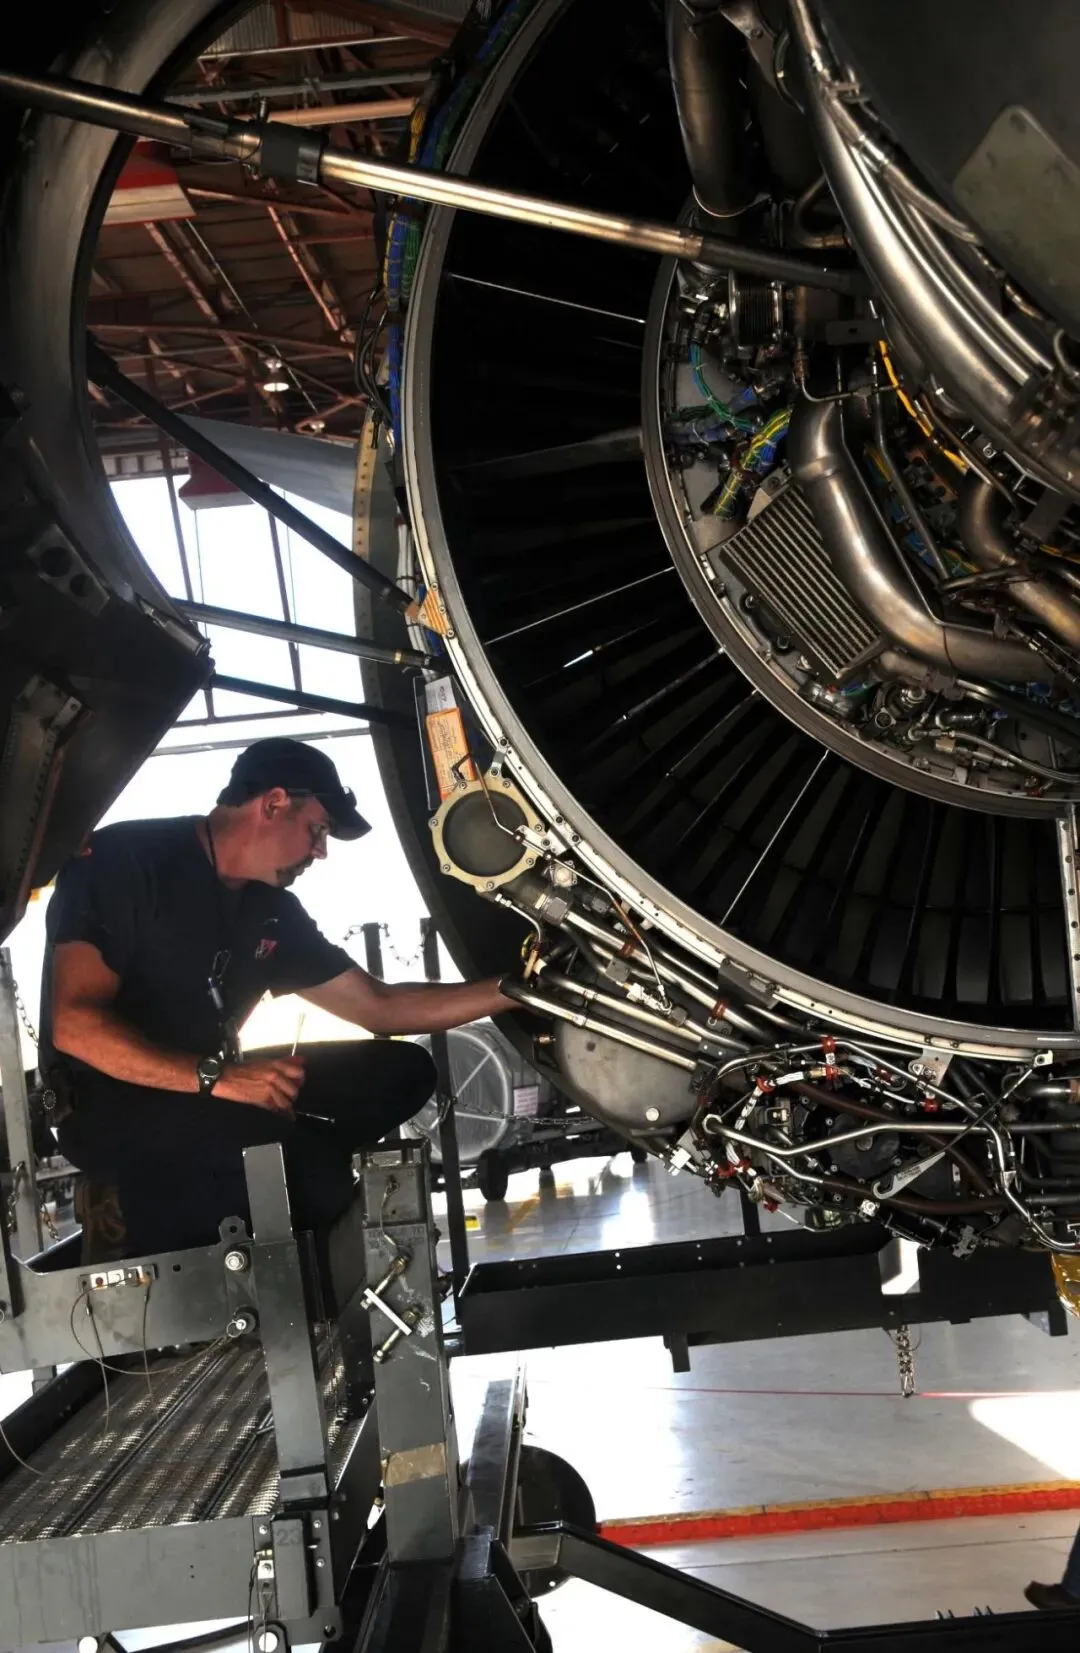
公开实景|发动机维修现场:真正高价值的能力来自测试、工艺和工程证据,而不只是拆装。图片:U.S. Air Force / Public Domain。
Lufthansa Technik公开称,其全球车间每年维修约40万件部件;其组件服务不是只有Single Component Maintenance,还提供Total Component Maintenance。后者把维修、改装、可靠性工程、物流、保修和部件可用率整合起来。
更值得注意的是它的工程角色:公开介绍明确强调,工程团队会把客户需求转化为新的修理方案和程序,并在车间执行。这恰恰是“维修深度”最核心的一层:车间不是被动执行手册,工程体系持续创造新的可修能力。
2026年Lufthansa Technik Component Services在Tulsa扩建25,000平方英尺设施,增加90个工作站;公开页面披露Tulsa已处理4,200+ PN、37,000+ shop load events,并拥有120+ OEM licenses。这个案例说明规模和授权并不冲突:头部独立MRO一边建立自主工程和供应链能力,一边选择性获取OEM授权。
对国内大型MRO的启发是:OEM授权、自主深修、国产替代、Pool/PBH并不是四条互斥路线。真正的战略,是按产品族决定“哪里买授权、哪里做自主、哪里用PMA/USM、哪里建设资产池”。
案例二:Wencor——PMA + DER + MRO,为什么比“单卖PMA件”更难复制?
因为它把修理经济性掌握在了自己手里。
Wencor公开披露7,000+ PMA、3,500+ DER Repair solutions,每年开发350+新PMA。更关键的是其MRO网络明确把PMA和DER修理方案用于降低材料成本、缩短维修周转时间。
这构成一个很强的飞轮:MRO每天看到真实拆解和失效数据→知道哪些OEM料件最贵、最容易坏、最值得替代→PMA/DER开发有明确市场入口→新方案回到MRO工单验证→可靠性和成本数据继续积累。
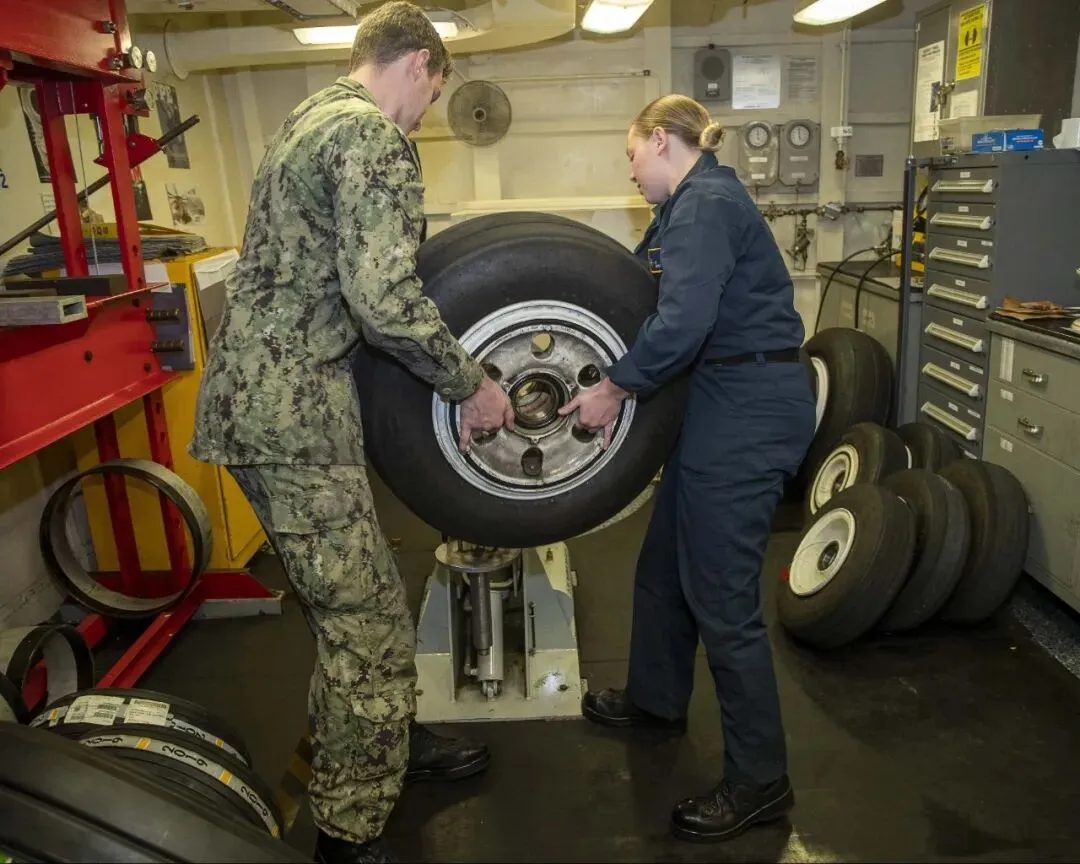
公开实景|航空轮胎/机轮车间作业。图片:U.S. Navy / Public Domain。
如果中国PMA企业与MRO长期割裂,PMA容易变成“拿证后找客户”;如果MRO又完全依赖OEM料件,它就很难把材料成本打下来。最有潜力的组合,是航司需求端 + MRO失效数据 + PMA/DMDOR设计端 + 制造端组成联合产品团队。
这也解释了为什么上一篇文章反复强调“从维修工单反向选PMA”。PMA最好的选题库,不在展会目录里,而在过去三年的拆换记录、报废原因、材料消耗、长交期采购和重复故障里。
案例三:AFI KLM E&M——把“修而不换”做成供应链能力
真正的“Repair rather than replace”离不开Pool、USM和预测性维护。
AFI KLM E&M公开的组件服务把“Repair rather than replace, whenever possible”列为理念,同时提供物流中心、Pool、广泛的修理能力、与OEM/OAM合作、USM sourcing和reconditioning。
它还通过Prognos for Aircraft和Prognos for Inventory把预测性维护与库存结合。这一点非常重要:维修企业如果只知道部件“坏了以后怎么修”,永远晚了一步;一旦能预测拆换、提前准备库存和维修产能,TAT和AOG就不再是纯粹的车间问题。
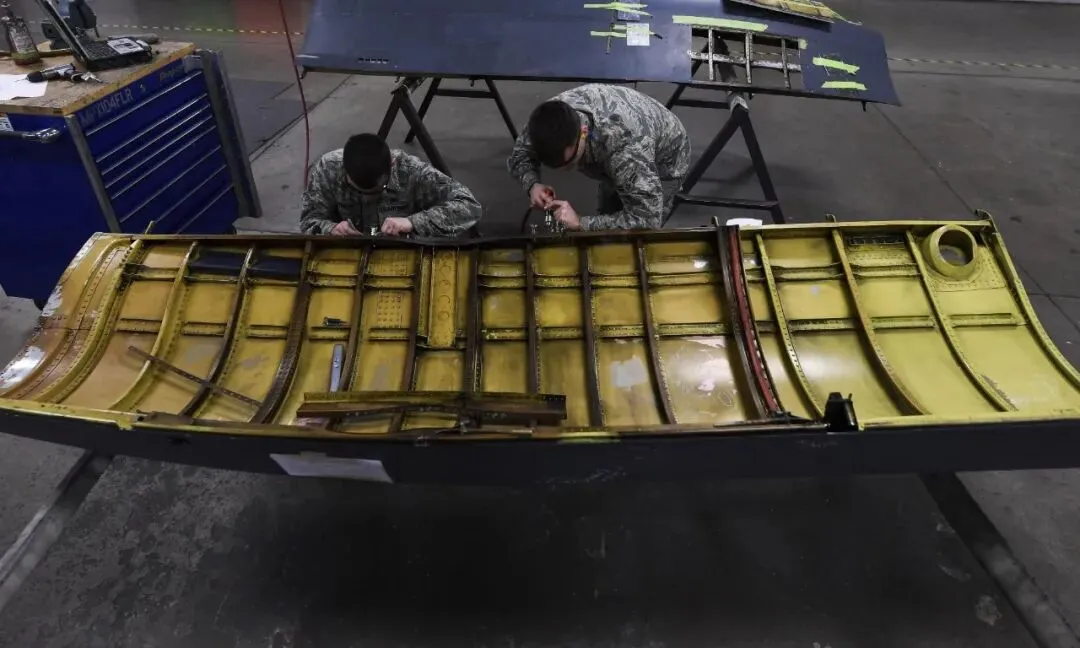
公开实景|机体结构维修与金属结构作业。图片:U.S. Air Force / Public Domain。
国内MRO的AI应用也应该从这里开始,而不是先做大模型聊天机器人。最有价值的数据任务通常是:重复故障聚类、NFF识别、拆换概率、材料需求预测、TAT异常预警、测试曲线异常检测、Warranty Return根因追踪。
这些应用有一个共同特征:都直接改变维修成本、库存资金或运行中断风险,因此更容易形成可量化ROI。
案例四:AAR——3.2万+ PN能力背后的关键词是“工程化”
Capability List越长,越需要平台化,否则只会把复杂性放大。
AAR公开称其全球Component MRO对32,000+ part numbers具备能力,覆盖APU、机电、燃油、液压、发电、气动/热交换、航电、短舱和内饰等;其公开能力介绍同时强调test stand design and manufacturing、OEM授权维修、工程解决方案和服务级别。
这给中国MRO一个反直觉启发:产品线扩大不应该从“多买几台设备、多申请几个项目”开始,而应先建立公共工程底座。没有共用测试模块、统一数据模型、同族件工艺复用和可靠性数据库,Capability List每增加100个PN,管理复杂性就可能增加得更快。
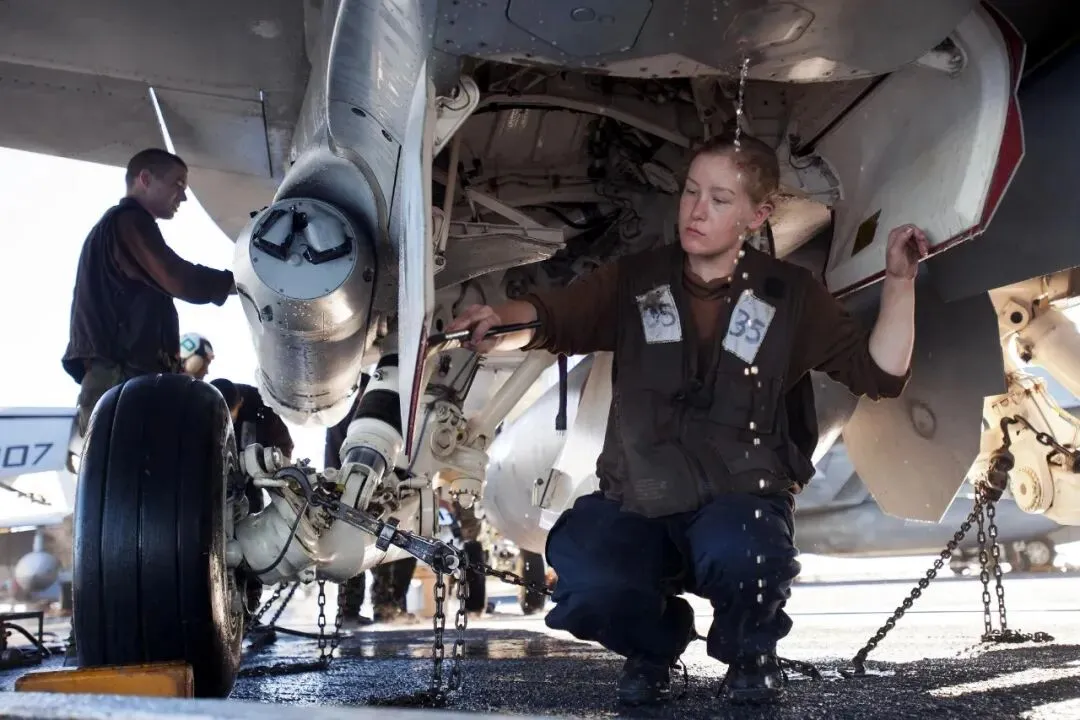
公开实景|起落架区域腐蚀控制与维护。图片:U.S. Navy / Public Domain。
因此,大型MRO扩项的正确单位应逐步从“单个PN”升级为“Product Family”。例如一类液压泵/作动筒、一类ACM/气动阀、一类电源/发电附件,共享测试、工艺、材料和失效机理,再在族内快速复制。
这也是为什么头部MRO能同时拥有大量PN能力而不完全失控:它们真正积累的是平台,而不只是清单。
中国MRO的36个月破局路线:不要先谈“智能维修”,先把维修深度做出来
AI必须站在工程数据上,工程数据必须站在真实工单上。
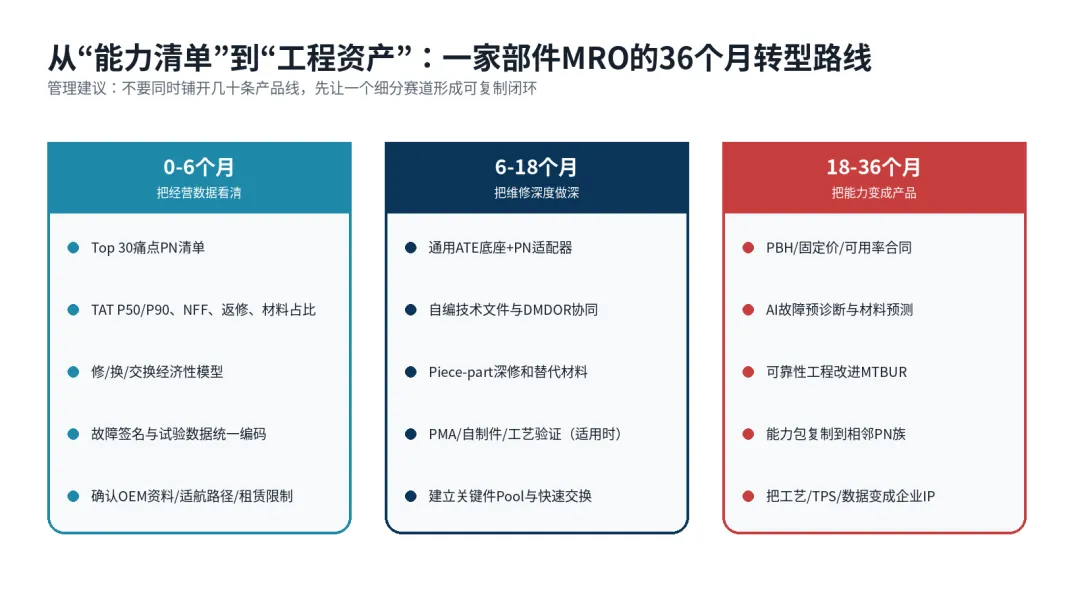
图8|36个月路线图:从痛点PN清单,到工程底座,再到PBH/AI和产品族复制。
0-6个月:做Top 30痛点PN。按年维修支出、长TAT/AOG、OEM材料占比、外委比例、重复故障和机队装机量排序,选出最值得攻的30个PN。每个PN建立基线:TAT P50/P90、NFF、材料成本占比、一次通过率、Warranty Return、MTBUR。
6-18个月:做“工程底座”。选择2-3个产品族,建立通用ATE/TPS框架;识别可自编维修技术文件、DMDOR、PMA、替代材料/工艺的机会;建立故障模式库、件号/构型/版本数据治理;把Pool和关键备件策略同步设计进去。
18-36个月:做“商业闭环”。对数据足够稳定的产品族导入固定价/PBH/Availability合同;上线NFF识别、TAT预测、材料预测和重复故障AI;把已验证的工艺、TPS、材料和供应链快速复制到相邻PN。
最重要的是,每个阶段都必须有可退出的Gate。如果一个深修项目在两轮试验后仍无法证明可靠性、经济性或客户接受度,就应该停止,而不是因为“已经投入很多”继续烧钱。工程型MRO同样需要投资纪律。
一个可以直接拿去开经营会的“维修深度经济模型”
把利润拆开,很多战略争论会立刻变得清楚。
对单次维修,可以把贡献近似拆成:维修收入 - 材料成本 - 外委修理 - 测试/设备摊销 - 物流清关 - 保修准备 - 工程开发分摊。很多企业只盯人工工时,却没有看到材料、外委和重复返修才是真正吞噬利润的变量。
对PBH/固定价项目,可以进一步写成:单位飞行小时收入 - 预计拆换率×单次维修成本 - Pool资本成本 - AOG物流成本 - 可靠性风险准备。此时MTBUR提升1%、NFF下降1%、TAT压缩几天,都可能比“再压10%人工工时”更有价值。
建议管理层每月看八个核心指标:TAT P50/P90、NFF率、材料成本占比、In-house Repair Ratio、First Pass Yield、Warranty Return、MTBUR/重复拆换率、Engineering Asset Reuse。
如果这八个指标都没有,企业很难判断自己究竟是在“修更多”,还是在“修得更深、更赚钱、更可靠”。
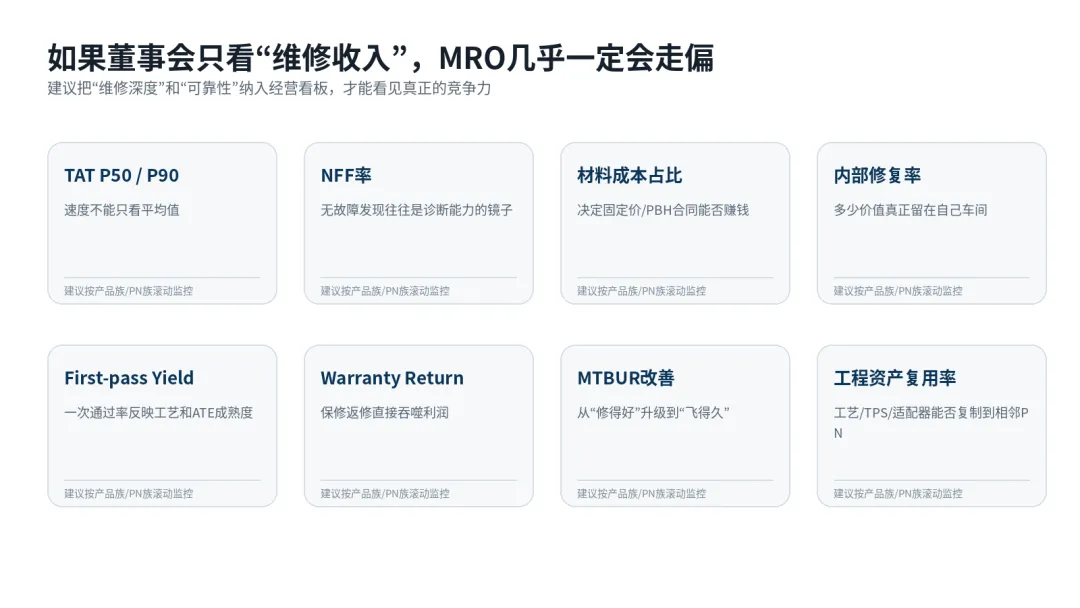
图9|建议管理层关注的“维修深度经营看板”。
不同类型企业,打法应该完全不同
部件维修没有一条通吃所有公司的战略。
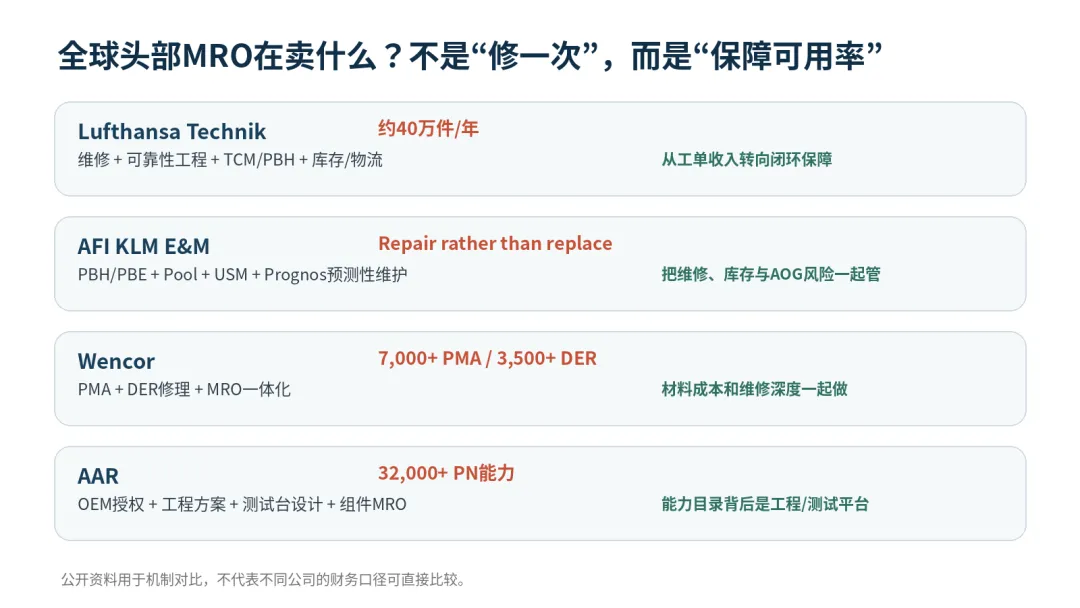
图10|全球案例共同指向同一趋势:头部MRO越来越像“工程+资产+数据”的综合服务商。
对航司维修体系:最大的优势是真实运行数据和稳定机队。应把拆换、FDR/CMC/BITE、SHOP FINDING、材料消耗和可靠性数据打通,以“联合开发伙伴”而不是单纯最低价采购的方式,与MRO/PMA/设备企业共建能力。
对大型综合MRO:重点不是继续无限扩Capability List,而是把ATE、工程、Pool、材料和可靠性做成平台,形成产品族复制;对OEM授权应“选择性购买”,把授权与自主深修作为组合而不是对立。
对中小第三方MRO:最危险的是“大而全”。应聚焦液压、无线电、气动、起落架附件等2-3个细分赛道,把一个产品族做到深修、短TAT、高可靠性,再向相邻PN延伸。
对ATE/设备企业:不要只卖硬件。未来价值在TPS库、接口生态、仿真、自动诊断、校准追溯和与MES/QMS集成。设备企业如果能够与MRO共同开发测试规范,它本身就可能成为维修生态的关键节点。
对PMA/材料企业:不要从“我能生产什么”出发,而要从“这个工单的材料成本和交期为什么高”出发。进入维修BOM,才是国产替代规模化最短的路。
下一站:不是更多维修能力,而是“维修操作系统”
当工程、适航、测试、供应链和数据真正连起来,AI才开始有意义。
未来最值得期待的中国MRO,不一定是厂房最大的公司,而可能是最先形成“维修操作系统”的公司:每一件部件进场,系统能识别构型与历史;测试台自动加载正确TPS;历史SHOP FINDING和机队故障帮助工程师定位;材料系统给出OEM/PMA/USM/可修选项;适航模块锁定批准边界;维修完成后,结果回到可靠性和预测模型。
届时,维修不会再被切成“车间、工程、质量、航材、采购、销售”几个信息孤岛。一个工单就是一条贯穿设计数据、试验、工艺、材料、成本和运行反馈的数字线程。
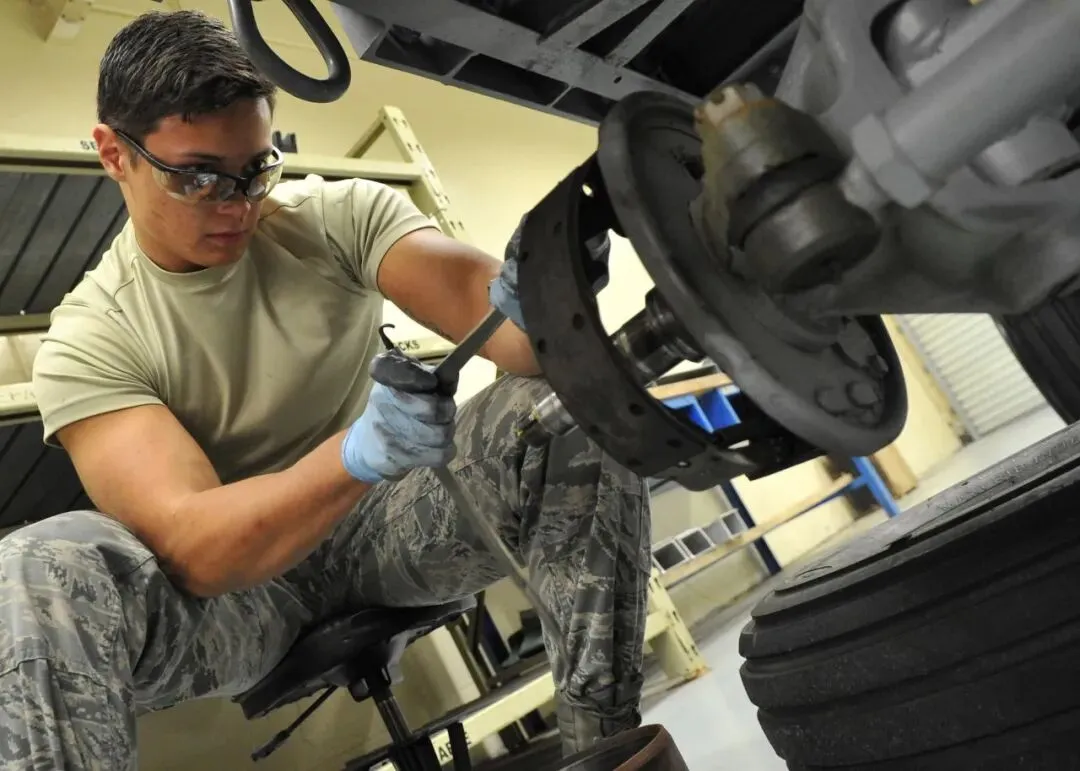
公开实景|航空刹车组件分解维修。图片:U.S. Air Force / Public Domain。
这也是国产替代真正的终局:不是把一个进口附件换成国产附件,不是把一台进口ATE换成国产ATE,而是把“如何诊断、如何修、如何验证、用什么材料、怎样保障可用率”的知识逐步沉淀在自己的系统里。
上一篇我们讨论PMA如何从一张证书走向产业化;这一篇讨论MRO如何从“换件型维修”重新拿回维修深度。下一篇,我们会进入一个经常被低估,却直接影响TAT、返工、可靠性和适航证据的领域——航空化学品与功能材料国产替代。
管理层可以立刻使用的“Top 30 PN”筛选表
以下不是监管评分标准,而是本文建议的内部投资决策框架。先把最值得做深的产品找出来,再决定OEM授权、自研ATE、自编维修、PMA/DMDOR或Pool方案。
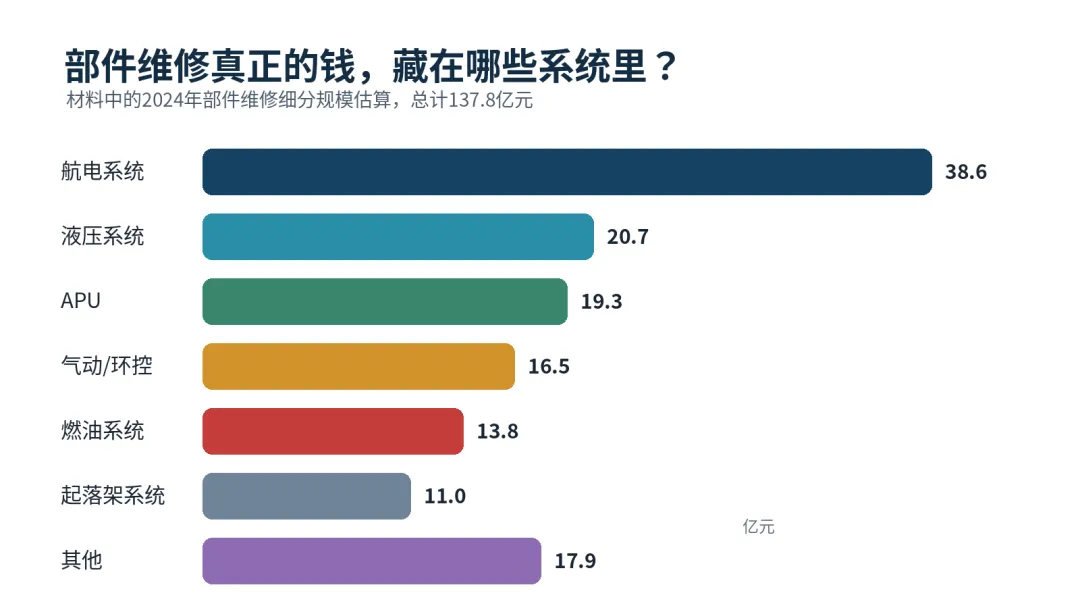
图11|部件维修细分市场规模(来自用户材料的行业估算)。
资料来源与使用边界
用户提供材料:《国内飞机部件维修发展新挑战及破局策略》,2026-08-14。本文使用其中的市场规模、企业结构、挑战与策略数据;原材料注明“严禁商用”,文中资料图仅作为研究稿排版示意。 中国民用航空局:AC-145-FS-008R1《航空器及其部件维修技术文件》,2023-04-06,当前CAAC网站标注“有效”。 Lufthansa Technik:Component Repair and Overhaul;Lufthansa Technik Component Services (Tulsa),公开网页,检索于2026-09。 AFI KLM E&M:Component Products and Services,公开网页,检索于2026-09。 Wencor:PMA / MRO公开网页,披露7,000+ PMA、3,500+ DER Repair solutions等能力,检索于2026-09。 AAR:Component MRO公开网页及2025 capability brochure,公开披露32,000+ PN能力和测试台设计等。 用户提供材料:《国产替代探索与研究--最终R0(2)》《航空功能材料及其在大飞机维修中的应用-图片外发稿0813》,用于PMA、材料与维修现场案例的交叉分析。
《国产替代研究报告③:航空化学品与功能材料——被低估的维修成本“控制阀”》
本版实景照片全部改用公开网络素材,优先采用美国联邦政府作品(Public Domain)或 Wikimedia Commons 明确标注 Public Domain 的图片。原创框架图、数据图由本文重新绘制。正式发布时建议保留图片来源说明。
C-17机库维修(U.S. Air Force) 航电连接器检查(Wikimedia Commons / U.S. Navy) 液压管路维修(U.S. Air Force) 附件车间/动力组件维修(U.S. Air Force) 航空电子线路板维修(NARA/DVIDS Public Domain) 发动机维修(U.S. Air Force) 航空轮胎车间(U.S. Navy) 结构维修(U.S. Air Force) 起落架腐蚀控制(U.S. Navy) 刹车组件维修(U.S. Air Force)
— END —
—————————————————————
部件 MRO航空维修航材保障飞机租赁持续适航
这里是航空问题的入口,也是出口,让我们一起喊芝麻开门!!
🛠️ 关注「适航与维修」
国内最专业的航空维修工程知识平台


发表评论
发表评论: