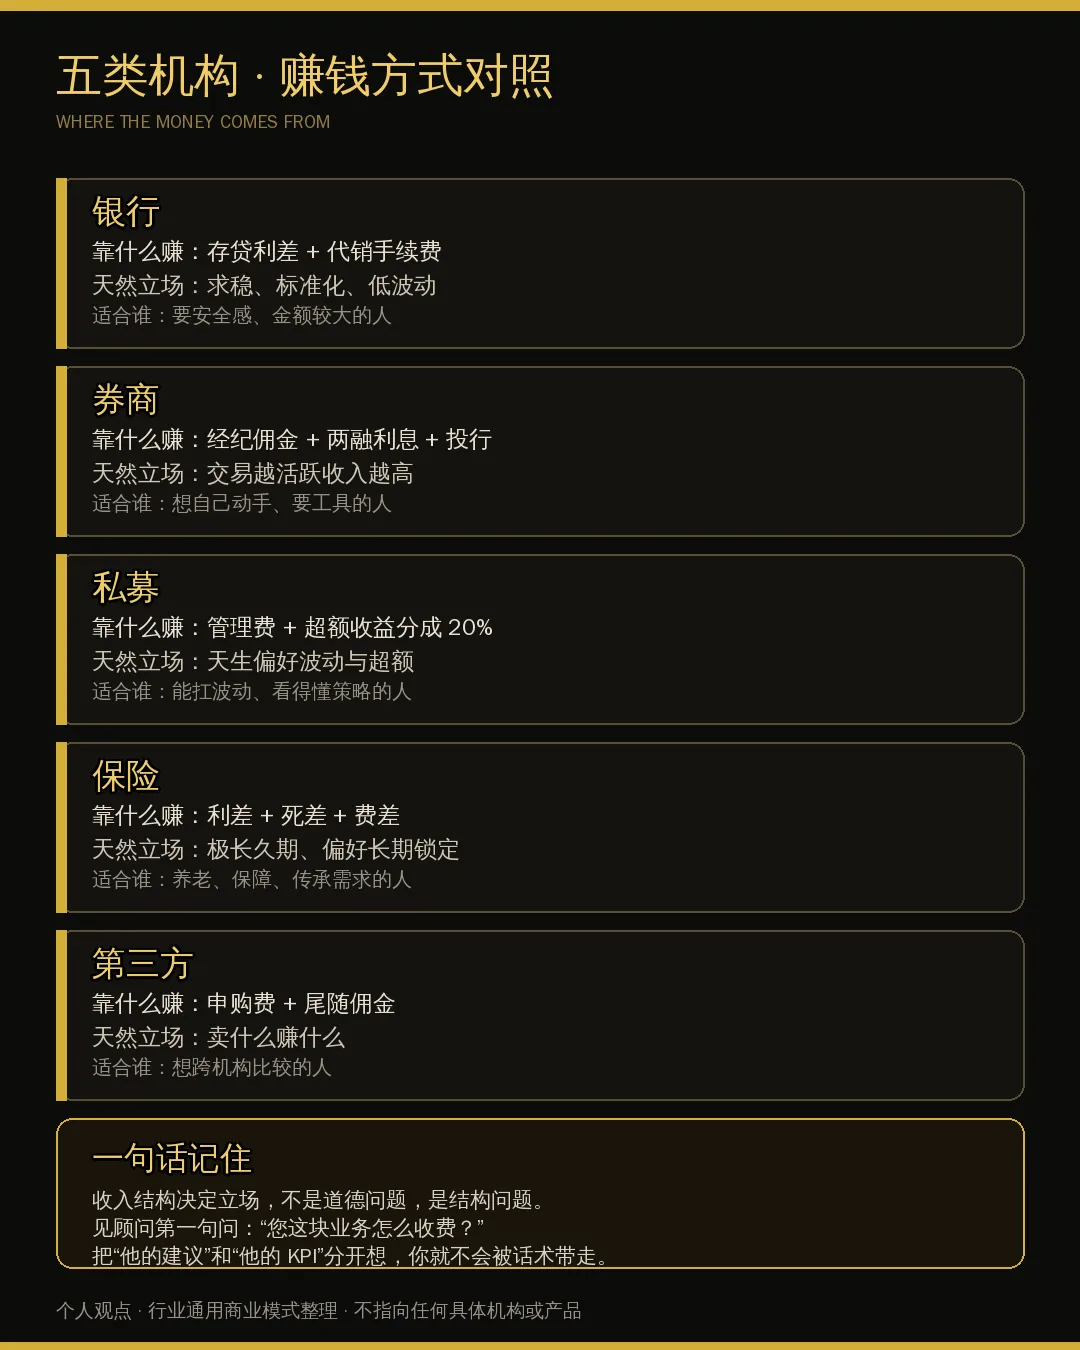
银行、券商、私募、保险、三方:五类机构分别靠什么赚钱一个真实场景你有没有过这种感觉:同一个问题——“我这笔钱该怎么安排”——你分别问了银行客户经理、券商投顾、做私募的朋友、保险代理人、还有财富管理公司的顾问。结果五个人给你五个不一样的答案。银行说:先做个稳健的,别亏本金。券商说:可以配点权益,长期看机会大。私募朋友说:这钱放这儿收益率太低了。保险代理人说:你得先把保障和养老安排好。三方顾问说:我这儿有几款产品可以对比一下。于是你懵了:到底谁说的对?是不是有人在骗我?先别急着怀疑人品。因为大概率,五个人都没骗你。他们只是站在五个不同的赚钱方式上说话。核心观点一:先搞懂他靠什么赚钱,再听他说什么这是我这十年最想教给身边人的一句话。判断一条理财建议,第一步不是判断它对不对,而是先问:说这句话的人,靠什么赚钱?因为在金融行业里,收入结构决定立场。这不是道德问题,是结构问题——- 靠交易佣金赚钱的人,天然会鼓励你“多操作”;- 靠管理费赚钱的人,希望你“规模越大越好、越久越好”;- 靠业绩分成赚钱的人,天然偏爱“波动”和“超额收益”;- 靠长期利差赚钱的人,最怕你“中途退保、频繁换产品”。同样一句话“这只产品不错”,从这四类人嘴里说出来,背后的动机完全不一样。所以专业的做法是:把“他的建议”和“他的KPI”分开想。不是让你怀疑所有人,而是让你知道:建议本身可能没错,但推荐的理由、推荐的方向,一定受他的收入方式影响。搞懂这一层,你就已经从“被推销的人”变成了“能听懂话的人”。核心观点二:五类机构,五种赚钱方式下面这张表,建议你存下来。它不涉及任何具体机构,讲的是行业里通用的商业模式。| 机构类型 | 主要靠什么赚钱 | 天然立场/偏好 | 适合什么样的你 ||---|---|---|---|| 银行 | 存贷利差 + 代销手续费 + 理财管理费 | 稳健、标准化、低波动;偏好自家或白名单合作方的产品 | 求稳、金额较大、需要线下服务和安全感的人 || 券商 | 经纪佣金 + 融资融券利息 + 投行 + 资管自营 | 交易越活跃收入越高;投行端与企业关系深;研究端有评级压力 | 想自己动手、需要交易工具和研究支持的人 || 私募 | 管理费(约 1%–1.5%/年)+ 业绩报酬(超额部分的 20% 左右) | 天然偏好波动和超额收益;排名压力大 | 风险承受力高、追求超额收益、能扛波动的人 || 保险 | 利差(投资回报 − 保单成本)+ 死差 + 费差 | 极长久期、绝对收益、稳健;偏好长期锁定 | 养老、保障、传承等长期需求的人 || 第三方 | 代销费(申购费 + 尾随佣金)+ 部分投顾费 | 卖什么赚什么;尾随佣金高的产品更容易被推 | 想做跨机构比较的人(但要看清收费模式) |银行:钱主要来自“利差”和“中收”银行的传统利润来自存贷利差——你存的钱利息低,贷出去的利息高,中间差价是它的。这部分决定了银行骨子里偏好低风险、可预期的资产。近些年银行越来越重视“中间业务收入”(简称中收),也就是代销别家产品收的手续费。所以你看到的很多“银行理财”“银行代销”,本质上是它替别人卖东西、收一笔通道费。这意味着什么:银行的建议通常偏稳健,也常常带着“自家或合作白名单产品”的倾向。它不一定最适合你,但大概率不容易把你带进大坑。券商:收入来自“交易”和“企业”两条线券商的钱有两大来源:一是经纪业务——你买卖股票、基金,它按成交额收佣金。逻辑上,交易越频繁,它收入越多。二是投行业务——帮企业上市、再融资、并购,这条线让它和上市公司关系非常深。再加上融资融券的利息、资管和自营的投资收益。这意味着什么:券商的研究能力强、工具齐全,适合想自己动手的人。但你要清楚,“交易活跃”对它的收入有利,对你不一定。看研报时,也要留意卖方研究与上市公司之间的天然关系。私募:靠“超额收益”分成私募的收费模式很典型:管理费 + 业绩报酬。管理费通常在每年 1%–1.5% 左右;业绩报酬一般是赚到的超额收益里分走 20% 左右(俗称“二八分成”)。这个模式有个非常关键的含义:私募的收入是“非对称”的。赚了,它分两成;亏了,它只收管理费。所以私募天然偏好波动——因为它必须在有波动的市场里才可能做出超额收益。而它的排名压力也大,短期业绩不好,客户就赎回。这意味着什么:私募适合风险承受力高、能接受净值大幅波动、且看得懂策略的人。如果你一看到浮亏就睡不着,私募的收益结构对你是错配的。保险:赚的是“时间”的钱保险公司是这五类里资金最长期的一类。它的利润来自三块:利差(投资回报减保单成本)、死差(实际赔付低于预期)、费差(实际费用低于预期)。其中利差是核心。因为负债端(保单)动辄二三十年,保险的资产端天然偏好长久期、稳定现金流的资产。这也是为什么保险资金是债市、基建、长期股权的重要买家。这意味着什么:保险产品适合养老、保障、传承这类长期需求。但反过来,如果你中途退保,损失通常很大——因为它的收益结构本来就是按“长期”设计的。第三方:赚的是“卖出去”的钱第三方财富管理机构(包括独立的理财顾问)主要靠代销费:你买的产品的申购费、以及持有期间的尾随佣金(这部分是每年按保有量给渠道的)。这就带来一个非常现实的问题:卖什么赚什么。同一笔钱,卖 A 产品和卖 B 产品,渠道拿到的尾随佣金可能差好几倍。这不是说三方一定不客观,而是说——你必须先看清它的收费模式。行业里有个重要区分:卖方(sell-side)和买方(buy-side)。- 卖方:靠卖产品、做交易赚钱,收入来自产品端;- 买方:靠管理你的钱收费(比如按管理规模或按小时收顾问费),收入来自客户端。同样是“顾问”两个字,收费模式不同,立场可能完全不同。核心观点三:知道立场之后,你该怎么用搞懂这五类机构怎么赚钱,不是让你谁都别信——而是让你会挑、会用:第一,同一个需求,至少问两类不同机构。比如你想配置一笔长期资金,既问问银行(看稳健端),也问问保险(看长期端)。不同立场的答案交叉验证,比只听一家靠谱得多。第二,问一句最关键的话:“您这块业务是怎么收费的?”——问出这句话,你就已经赢了一半。第三,把费率算全。很多产品的费率不止一个:申购费、管理费、托管费、赎回费、还有渠道的尾随佣金。把全口径费用算清楚,你才知道这笔钱到底被抽走了多少。三个常见误区误区一:“大机构一定靠谱。”机构大,代表它不容易倒闭,不代表它推荐的产品适合你。大机构同样有 KPI,同样有主推方向。安全的机构 + 不匹配的产品,照样让你难受。误区二:“他没收费,所以是免费的。”金融行业里,几乎没有真正免费的建议。要么费用藏在产品里(管理费、尾随佣金),要么你现在不付、以后在别的地方付。免费的午餐,通常是用你“看不见的费用”买单的。误区三:“问了五家,五个答案,肯定有人在骗我。”大概率没人骗你,只是五个人的赚钱方式不同。答案不同是正常的;你要做的不是找出“谁撒谎”,而是听懂“他为什么这么说”。看完就能用的 5 条清单1. 先问收费:见任何顾问,第一句问“您这块业务怎么收费”。2. 分清买方卖方:他的钱来自产品端,还是来自你?这决定他的立场。3. 交叉验证:同一需求至少问两类不同机构,比较答案差异。4. 算全费用:申购 + 管理 + 托管 + 赎回 + 尾随,全部加总看真实成本。5. 把建议和 KPI 分开想:建议可能对,理由未必纯粹——这不是让你怀疑人,是让你看懂结构。最后问你一个问题你有没有遇到过这种情况——同一个人,卖 A 产品时说得天花乱坠,卖 B 产品时又说 A 不好?现在你应该知道了:这不一定是人品问题,多半是结构问题。看懂结构,比听懂话术更重要。*本文为个人观点,与所在单位无关,不构成任何投资建议。文中涉及的是行业通用商业模式,不指向任何具体机构或产品;数据与费率口径为行业常见区间,具体以各机构正式披露为准。*

 研报速递


发表评论
发表评论: