
 研报速递
(点击查找星球报告 · 20000+报告👆)
公众号后台回复 “1”,5000+行业报告免费领取!
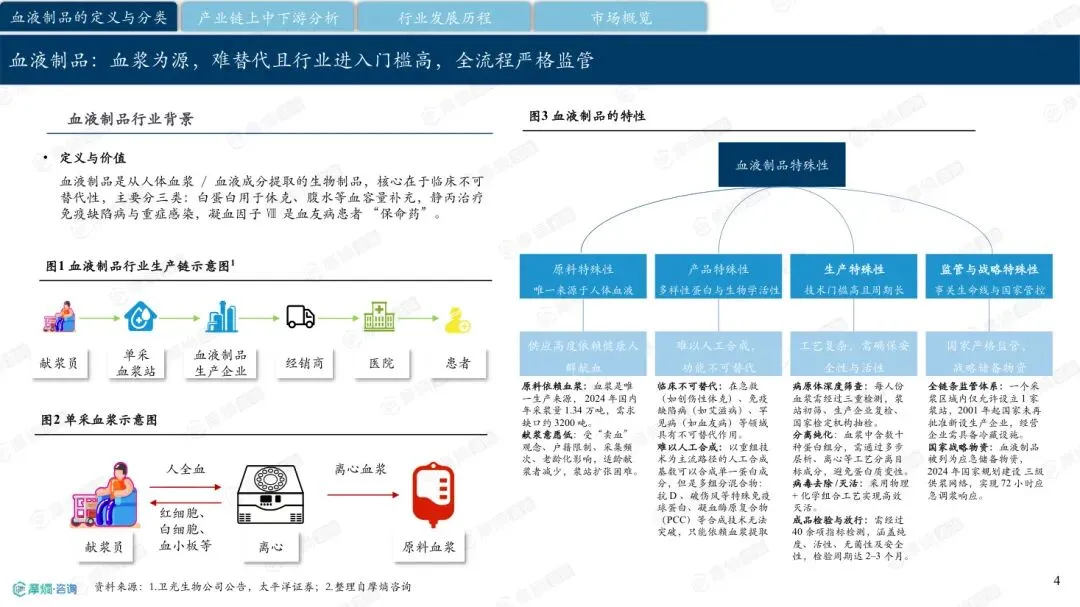
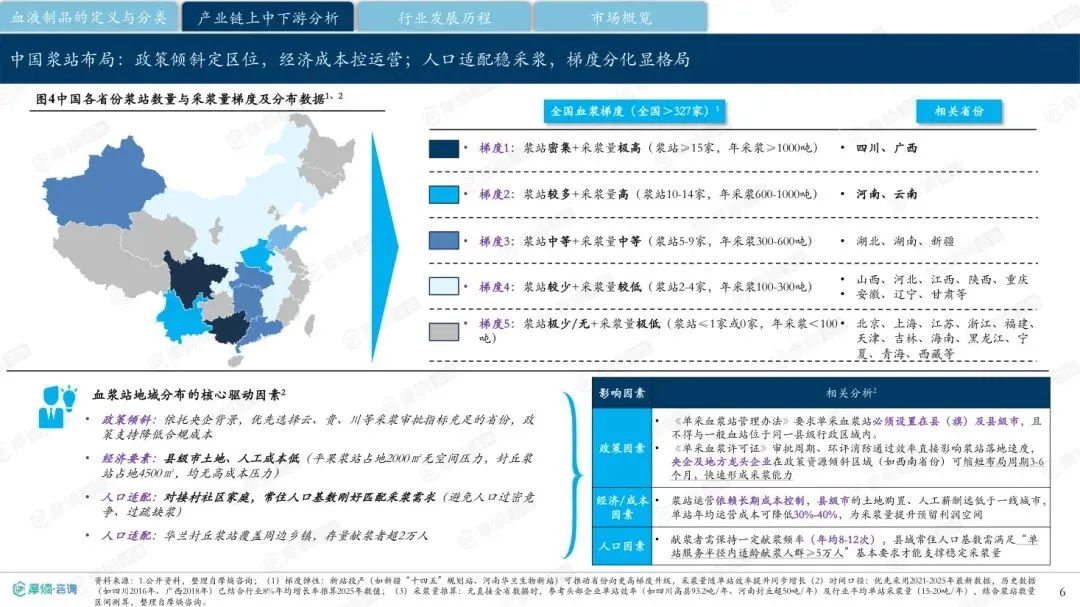
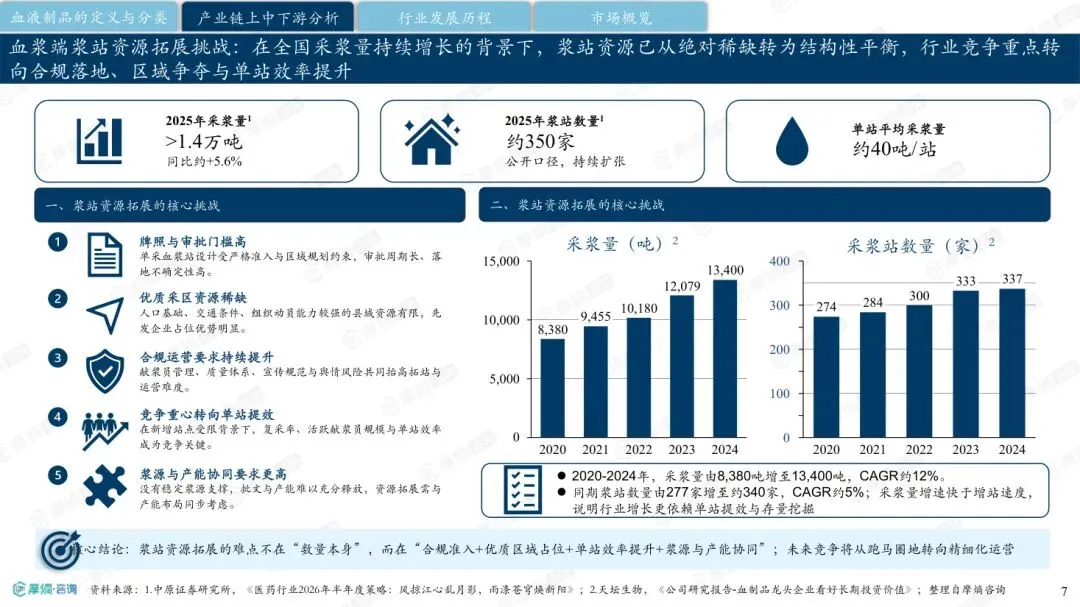
报告开篇就把这一行的物理约束讲透:血液制品是唯一原料来源于人体血液的生物制品,难以人工合成,2024 年国内年采浆量 1.34 万吨、同比增长约 10.9%,而需求缺口约 3200 吨——相当于总采浆量的近四分之一。缺口难以快速填补的原因有三:一是献浆意愿低,受“卖血”观念、户籍限制、采集频次和老龄化影响,适龄献浆者持续减少;二是浆站扩张困难,全链条监管要求一个采浆区域内仅允许设立 1 家浆站;三是临床不可替代,白蛋白用于休克与腹水等血容量补充,静丙治疗免疫缺陷病与重症感染,凝血因子Ⅷ是血友病患者的“保命药”。报告还指出人工合成的边界:以重组技术为主流的路径可以合成单一蛋白成分,但抗 D、破伤风等特殊免疫球蛋白、凝血酶原复合物(PCC)等多组分混合物仍无法突破,只能依赖血浆提取。国内浆站总量超过 327 家,报告按浆站数与采浆量把各省分成五个梯度,四川、广西处第一梯度。
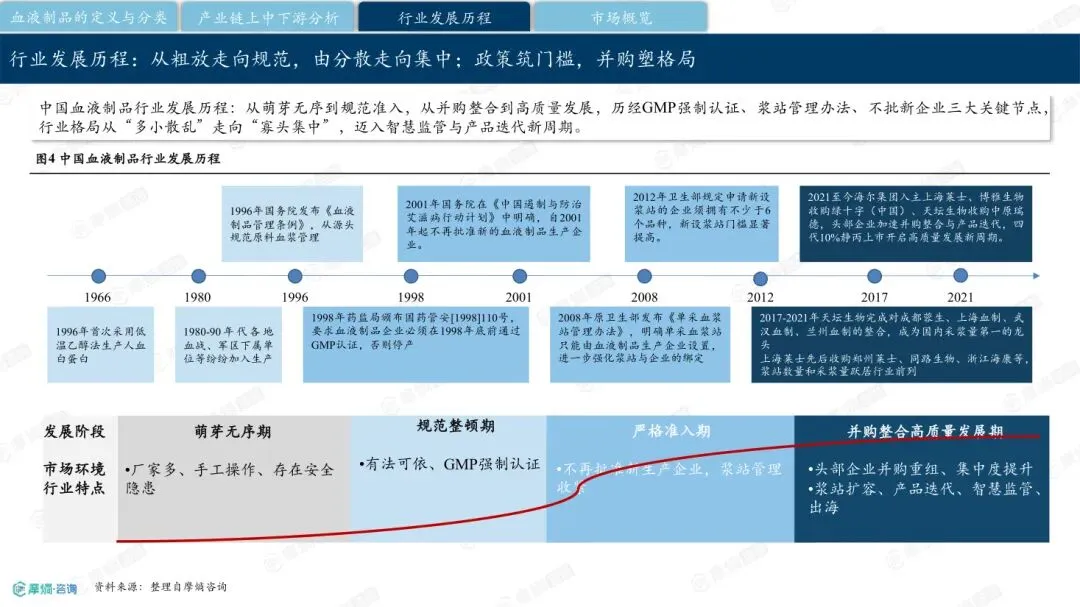
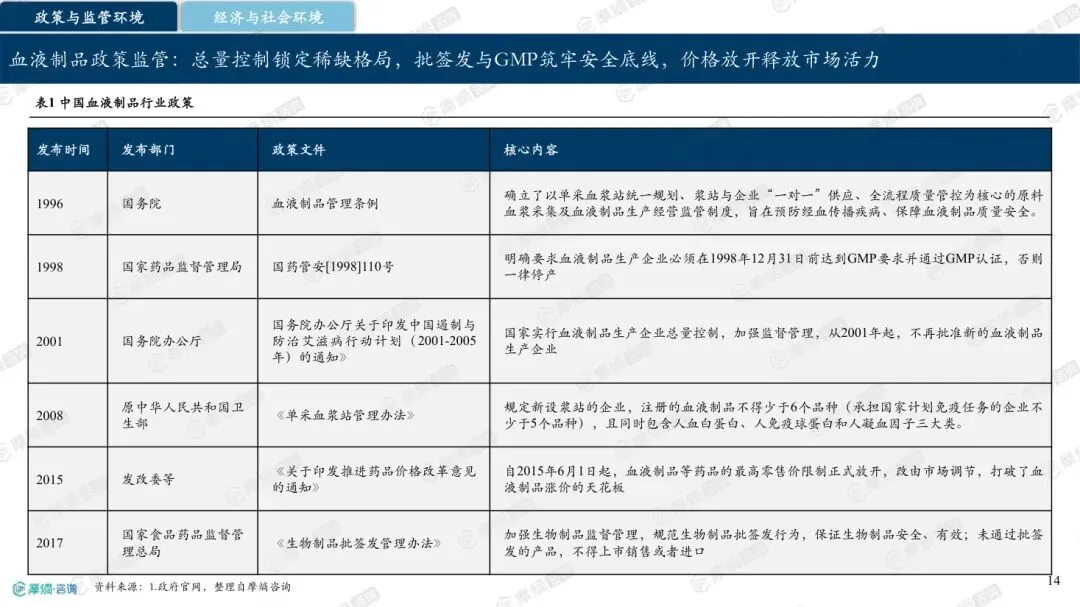
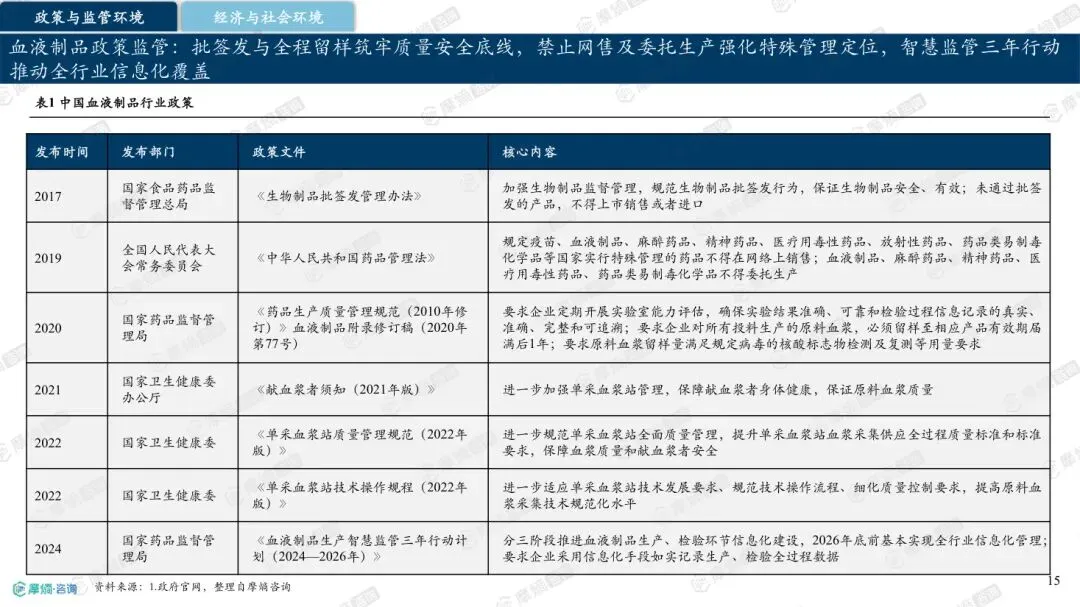
报告用一页时间轴梳理了行业壁垒的形成过程,这条线索解释了今天格局的全部成因。1996 年国务院发布《血液制品管理条例》,从源头规范原料血浆管理;1998 年药监局要求企业在年底前通过 GMP 认证,否则停产;2001 年国务院在《中国遏制与防治艾滋病行动计划》中明确,自 2001 年起不再批准新的血液制品生产企业;2008 年原卫生部发布《单采血浆站管理办法》,明确单采血浆站只能由血液制品生产企业设置,强化浆站与企业的绑定;2012 年卫生部规定申请新设浆站的企业须拥有不少于 6 个品种,门槛进一步提高。生产端的检验要求同样构成壁垒:每人份血浆需经过浆站初筛、生产企业复检、国家检定机构抽检三重检测,成品需通过 40 余项指标检测,检验周期达 2 至 3 个月。2024 年国家规划建设三级供浆网络,实现 72 小时应急调浆响应。结果是行业从“多小散乱”走向寡头集中,竞争主线变成并购整合。
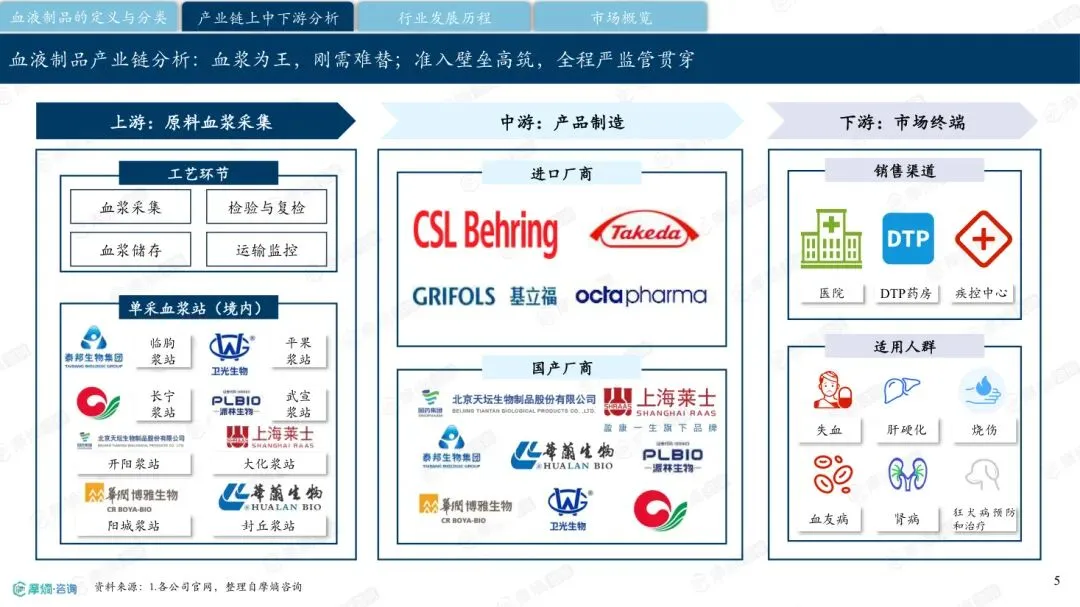
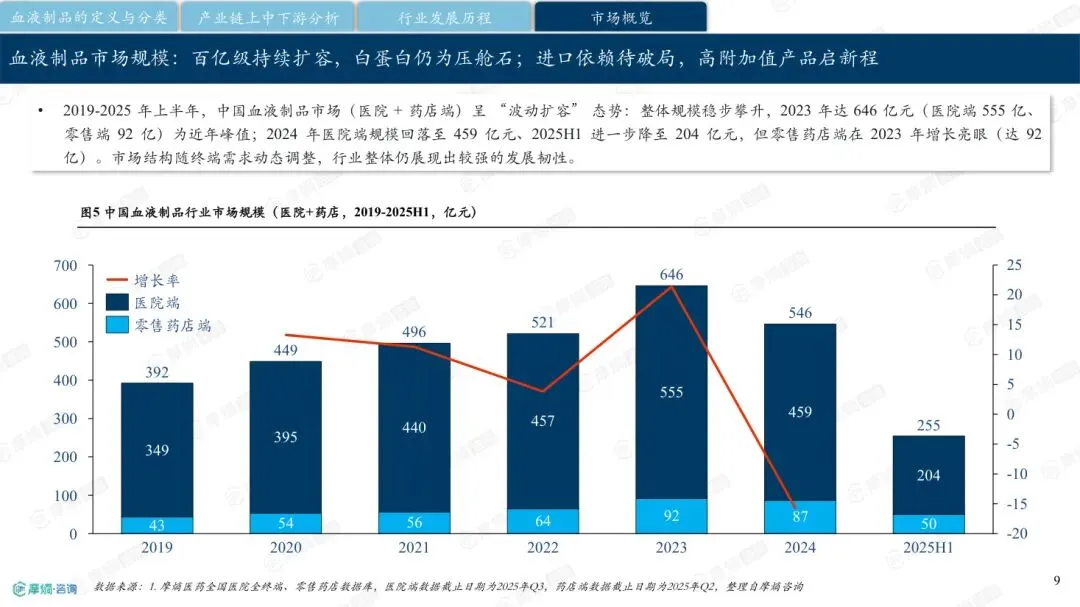
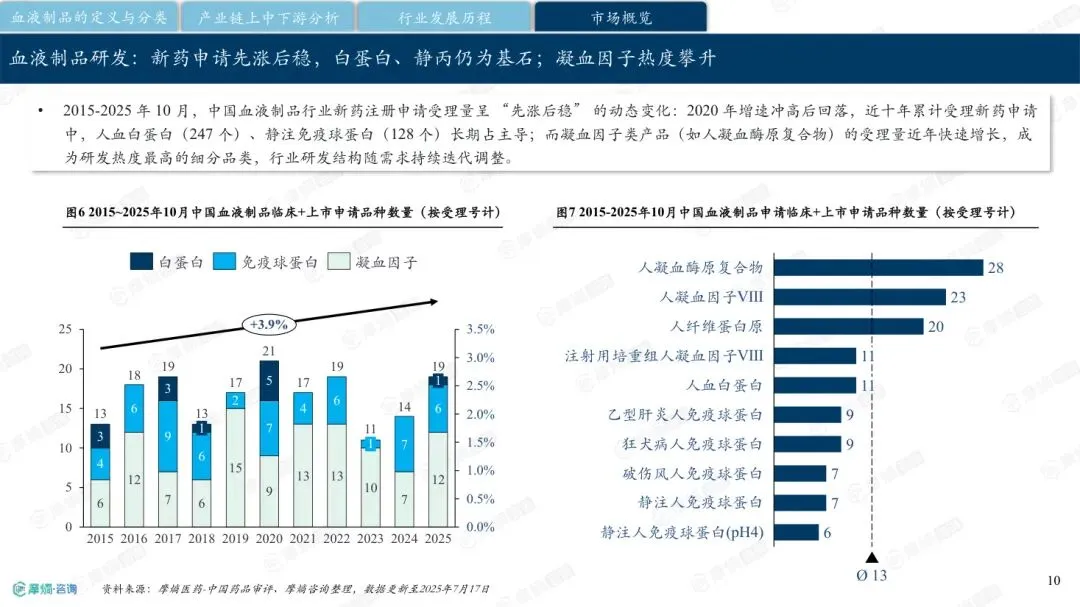
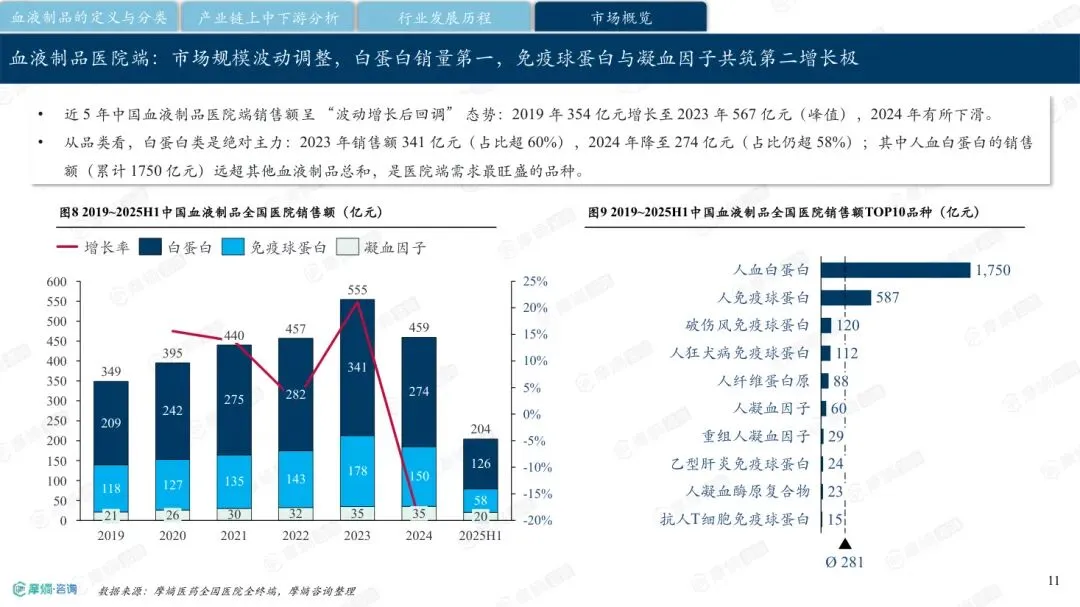
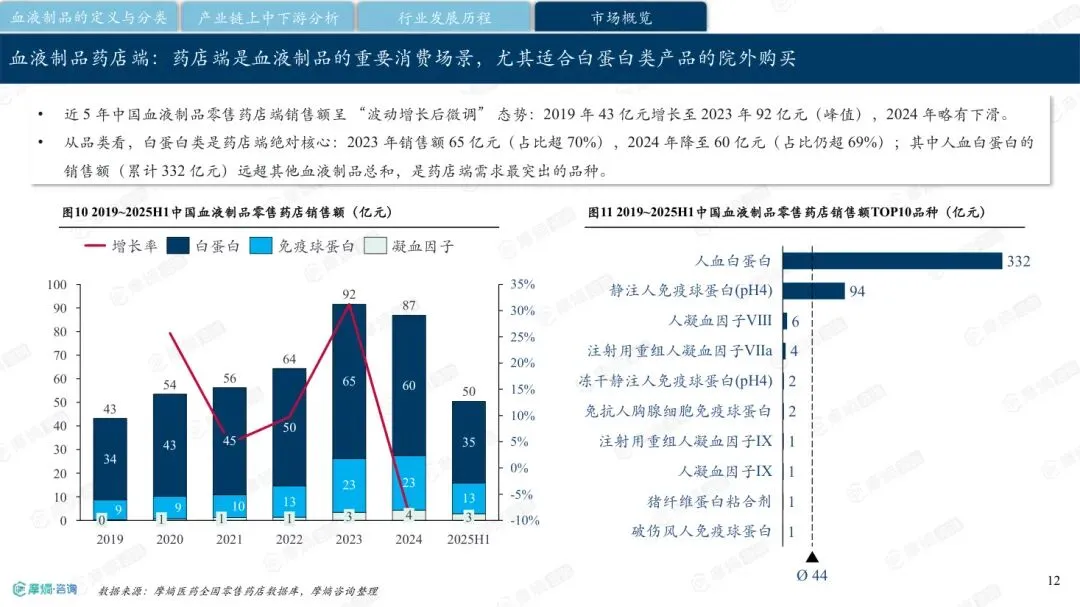
报告给出的市场规模曲线并不平滑,这一点值得注意。2019 至 2025 年上半年,中国血液制品市场(医院 + 药店端)呈“波动扩容”态势:2023 年达 646 亿元为近年峰值,其中医院端 555 亿元、零售端 92 亿元;2024 年医院端规模回落至 459 亿元,2025 年上半年进一步降至 204 亿元,而零售药店端在 2023 年增长亮眼。报告把它解读为终端需求动态调整下的结构性变化,而非单纯萎缩。结构问题更突出:进口端长期开放人血白蛋白,2007 年起允许进口重组人凝血因子 VIII,进口角色是补充白蛋白供给并参与高端品牌竞争;国产端则以静丙、特免、PCC、纤维蛋白原等为主,竞争重点已从“能否生产”转向“谁拥有更强浆源与综合利用率”。研发侧的热度正在转移——2015 年至 2025 年 10 月,近十年累计受理新药申请中人血白蛋白 247 个、静注免疫球蛋白 128 个长期占主导,而凝血因子类产品受理量近年快速增长,成为研发热度最高的细分品类。
报告对竞争格局的量化非常直接:2024 年全国采浆量 1.34 万吨,CR4 采浆份额达 62.17%(天坛生物、上海莱士、华兰生物、泰邦生物),其中天坛生物 37.83%、泰邦生物 15.25%、上海莱士 14.33%、华兰生物 11.84%,其他企业合计 20.75%。报告由此判断:资源端已显著向头部集中,采浆能力决定行业上限,头部企业的竞争优势来自浆站布局、授权效率与产能协同,行业并非分散竞争,而是典型的资源约束型集中市场。所有制结构上,2024 年采浆量份额为国企平台 22.48%(天坛生物、博雅生物、卫光生物)、民企 41.42%(上海莱士、华兰生物、泰邦生物)、其他 36.10%;国企与国资平台更强于资源整合、合规治理与产能协同,民企龙头更强于经营效率、市场化激励与产品组合运营。报告的核心结论一句话概括:竞争核心不只是产品销售,而是“浆源控制力 + 产品矩阵完整度 + 资本整合能力”的综合比拼。
天坛生物是国内龙头,拥有白蛋白、免疫球蛋白和凝血因子三大类近百个生产文号,全国设 107 家单采血浆站,覆盖终端近三万家;2025 年实现营业收入 61.68 亿元、同比增长 2.26%,归母净利润 10.91 亿元、同比下降 29.59%。上海莱士拥有三大类 12 个品种,是国内凝血因子类产品种类最齐全、可从血浆中提取六种组分的企业之一,拥有 6 个生产基地、55 家单采血浆站(含分站)、终端网点超 7 万家;2024 年海尔集团战略入股,全年采浆量超 2000 吨,2025 年总营收 73.48 亿元。派林生物合计拥有 38 个单采血浆站,2025 年采浆量预计超 1600 吨,已跻身千吨级第一梯队。华兰生物是国内首家通过血液制品 GMP 认证的企业,2025 年血制品业务营收 33.87 亿元、同比增长 4.35%,形成“血制品 + 疫苗 + 重组蛋白”三轮驱动。泰邦生物拥有 26 家浆站,产品直销 600 多家医院及疾控中心。2021 年以来,海尔入主上海莱士、博雅生物收购绿十字(中国)、天坛生物收购中原瑞德,四代 10% 静丙上市开启高质量发展新周期。
完整版报告已上传至星球,扫码加入星球查看完整报告
加入星球,获取30000+完整报告集
公众号后台回复 “1”,5000+行业报告免费领取!
— 每天进步一点点 —
报告内容来源于网络,报告版权归原撰写发布机构所有
如有侵权,请联系我们删除
⬇️点击阅读原文,获取报告


发表评论
发表评论: