
 研报速递
券商中报:业绩翻倍,股价却跌了一成
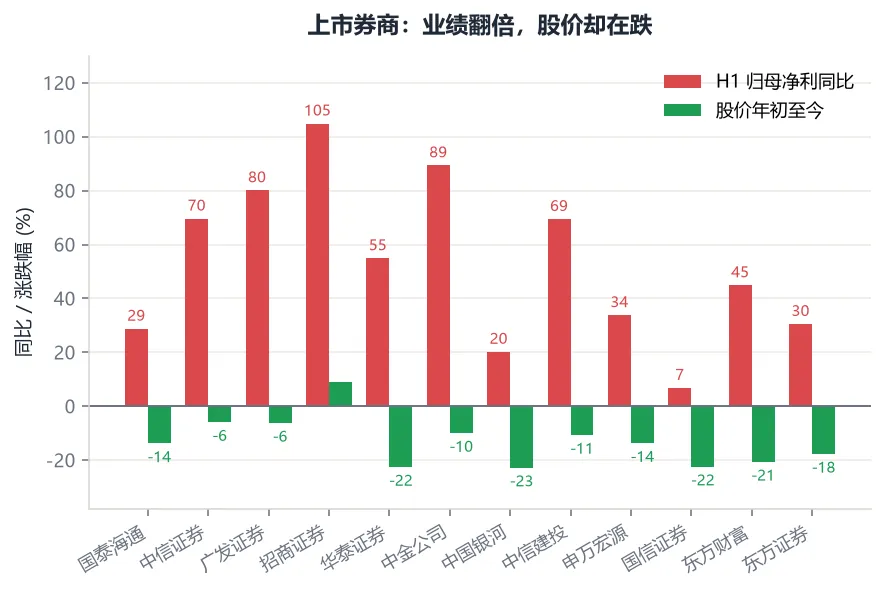
上半年 12 家上市券商合计营收同比 +54%、净利 +51%,同期券商板块指数却跌了 14.3%,跑输沪深 300 超过 10 个百分点。11 家下跌,只有 1 家上涨。
数据说明:行业数据来自中国证券业协会「证券公司经营数据」(未经审计财务报表口径,2026-09-04 发布);上市券商财务与股价数据取自 AKShare(新浪财经源),股价为前复权、截至 2026-09-22。中证全指证券公司指数(399975)年初至今 -14.3%。
一、先看这个反差
| -5.8% | ||
| 招商证券 600999 | 净利 +104.9% | +9.2% |
12 家合计:营收 2,681.4 亿元(+54.0%)、归母净利 1,252.5 亿元(+51.4%)。业绩全线正增长,股价 11 家下跌。
二、行业基本面确实是大年
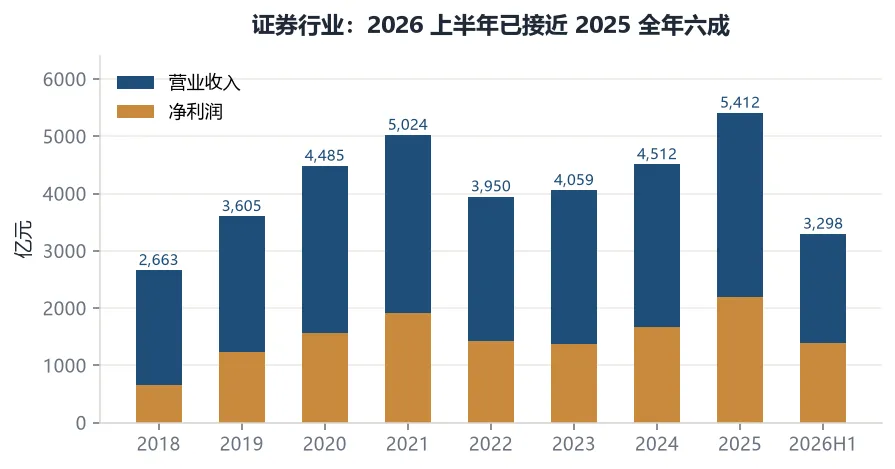
中国证券业协会口径:150 家证券公司 2026 上半年营业收入 3,298.10 亿元、同比 +31.4%;净利润 1,386.64 亿元、同比 +23.5%。
对比一下:2025 全年营收 5,411.7 亿元创历史新高,2026 上半年就做到了去年的 61%。简单年化,全年有望突破 6,500 亿元。
总资产 17.23 万亿元、同比 +28.0%;净资产 3.48 万亿元、+7.7%。
三、二季度:龙头加速,分化在扩大
上市公司中报减一季报可以还原二季度单季。这个口径比半年报更锐利:
| +157.1% | ||
| +126.5% | ||
(国泰海通为国泰君安与海通证券合并后口径,增速含并表因素,需单独看待)
二季度普遍比上半年整体更快,说明景气度在往上走而不是往下。最弱的申万宏源 Q2 也有 +23.8%。
四、钱从哪来:经纪业务爆发,投行继续冻着
行业数据拆开看,七条业务线出现明显分化:
| 代理买卖证券 | 1,041.35 | +51.3% | |
经纪业务 +51.3%,是今年最大的功臣——这直接反映上半年市场成交的放量。
但把时间拉长看,结构变化的信号更值得注意:
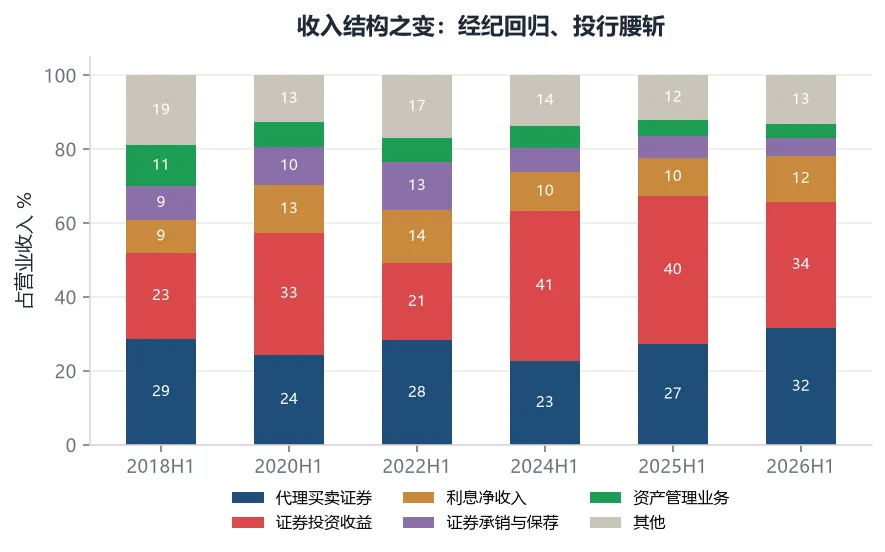
- 投行:承销保荐占比从 2022H1 的 13.0% 掉到 4.9%,四年腰斩再腰斩
- 资管:从 2018H1 的 11.0% 掉到 3.7%
- 经纪:从 2024H1 的 22.8% 回升到 31.6%
- 自营:长期维持在 34%-40% 的高位
一句话:行业越来越像"靠天吃饭"的生意——自营看市场、经纪看成交,而真正体现专业能力(投行、资管)的两块在持续萎缩。
五、最值得盯的一个数字:客户结算资金
截至 2026 年 6 月末,全行业客户交易结算资金余额(含信用交易资金)44,500 亿元、同比 +57.8%——一年增加了 1.63 万亿元。
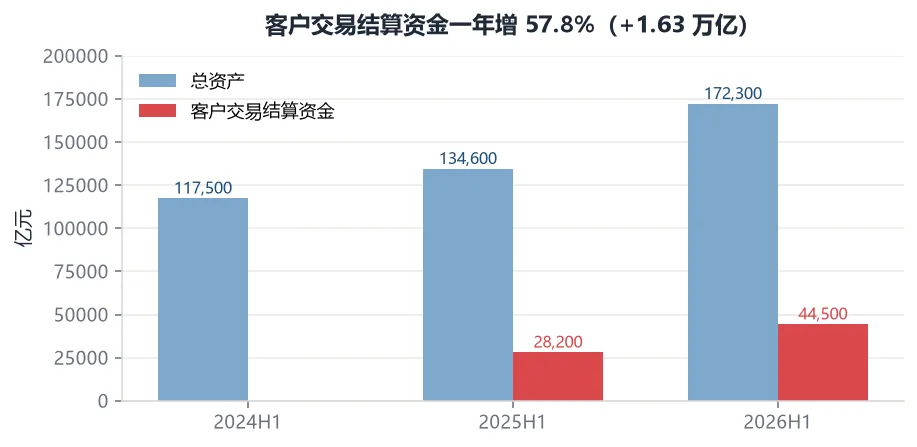
这笔钱是投资者放在券商账户里、还没买成股票的现金。
它的意义有两层:
- 正面:增量资金已经进场,只是还在观望,随时可以转化为成交
- 反面:这同时也意味着这部分资金随时可以撤离——它既是弹药,也是潜在抛压
历史上客户结算资金的同比变化往往领先于成交额变化,是个值得持续跟踪的先行指标。
六、业绩翻倍,为什么股价反而跌?
这是本文最想讨论的问题。有三个解释,按我认为的重要性排序:
1. 市场买的是"预期",不是"已实现"。 券商股的股价通常领先业绩半年到一年。2025 年券商板块已经先涨过一轮,2026 年的高增长在很大程度上被提前定价了。当业绩真正兑现时,反而成了"利好出尽"。
2. 结构问题让高增长"含金量"打折。 前面说了,+54% 的增长主要来自经纪(+51.3%,靠成交)和自营(+12.8%,靠市场)。这两项都是随行情波动、可持续性存疑的收入。投行和资管这两块更稳定的收入反而在萎缩——市场不愿意给这样的增长模式高估值。
3. 净利率在下滑。 行业收入涨 31.4%,净利只涨 23.5%,净利率从 2025H1 的 44.7% 降到 42.0%。12 家上市券商也是类似的背离(营收 +54.0% vs 净利 +51.4%)。收入增长有一部分被成本和费用吃掉了,尤其是人力与科技投入。
七、三个判断
1. 这轮业绩弹性来自市场,不是来自经营能力。 把 +54% 拆开就会发现,它是"成交放量 + 自营上涨"的组合,而不是费率提升或份额扩张。这种增长会随行情反向释放。
2. 投行的萎缩是结构性的。 占比四年从 13.0% 掉到 4.9%。IPO 节奏不恢复,投行团队的人员与产能会持续流失,而这类能力恢复起来比下滑慢得多。
3. 业绩与股价的背离不会自动收敛。 低估值可能是机会,也可能是市场对"收入质量"的正确定价。判断的关键在于:成交能否持续、投行能否恢复。这两件事没有明确答案之前,背离本身不构成买入理由。
需要盯的风险:成交依赖度过高(经纪 +51.3% 建立在高成交上)、自营的顺周期性(占营收 34.3%,弱市会变亏损)、行业 ROE 长期偏低(2025 年约 6.6%,2026H1 头部券商 5%-8.5%)、以及净利率的持续下滑。
*数据来源:中国证券业协会「证券公司经营数据」(行业口径,150 家券商,未经审计财务报表);上市券商财务数据与股价来自 AKShare(新浪财经源),股价为前复权口径,截至 2026-09-22。本文为公开数据梳理,不构成投资建议。*


发表评论
发表评论: