
 研报速递
报告导读:
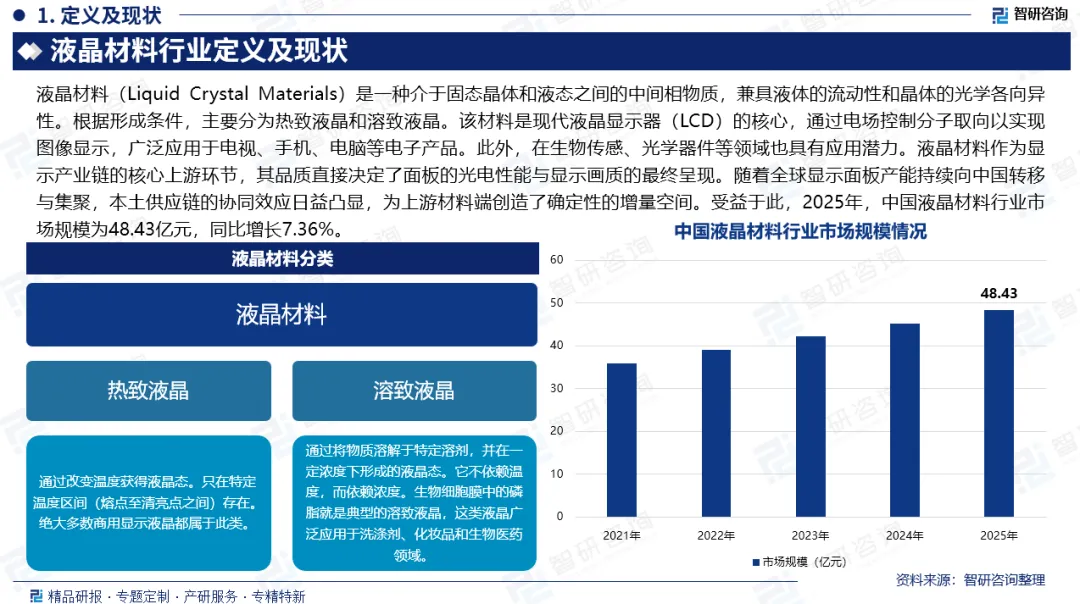
液晶材料(Liquid Crystal Materials)是一种介于固态晶体和液态之间的中间相物质,兼具液体的流动性和晶体的光学各向异性。根据形成条件,主要分为热致液晶和溶致液晶。该材料是现代液晶显示器(LCD)的核心,通过电场控制分子取向以实现图像显示,广泛应用于电视、手机、电脑等电子产品。此外,在生物传感、光学器件等领域也具有应用潜力。2025年,中国液晶材料市场规模达48.43亿元,同比增长7.36%,受益于全球显示面板产能向中国集聚带来的供应链协同效应。
基于此,依托智研咨询旗下液晶材料行业研究团队深厚的市场洞察力,并结合多年调研数据与一线实战需求,智研咨询推出《2026-2032年中国液晶材料行业市场深度分析及投资方向分析报告》。本报告立足液晶材料新视角,聚焦行业核心议题——变化趋势(怎么变)、用户需求(要什么)、投放选择(投向哪)、运营方法(如何投)及实践案例(看一看),期待携手行业伙伴,共谋行业发展新格局、新机遇,推动液晶材料行业发展。
观点抢先知:
行业发展有利因素:一是下游产能集聚,全球液晶面板大部分产能集中在中国,为上游材料创造了确定性的内需空间。二是国产替代政策驱动,地缘政治背景下供应链安全诉求迫切,面板厂加速导入国产液晶材料,政策将新材料纳入战略性新兴产业。三是技术积累见效,八亿时空、诚志永华等企业在配方设计、品质控制等关键环节取得突破,已进入京东方、华星光电供应链。四是应用场景拓展,车载显示、AR/VR、智能窗等新兴领域为液晶材料开辟增量空间,对冲传统显示市场增速放缓。
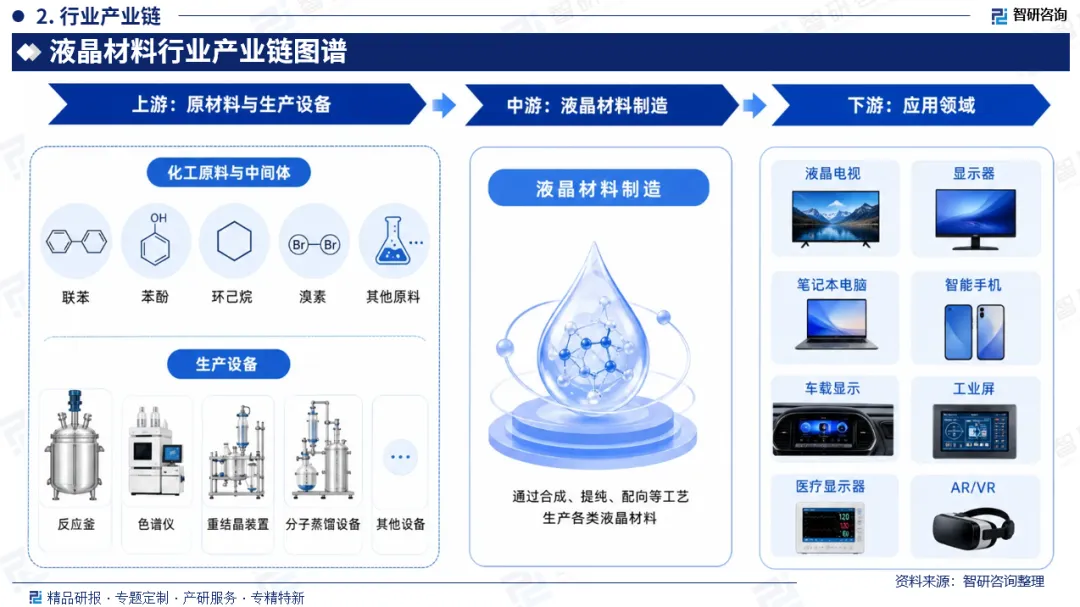
产业链核心节点:液晶材料行业产业链上游主要包括联苯、苯酚、环己烷、溴素等化工原料与中间体,反应釜、色谱仪、重结晶装置、分子蒸馏设备等生产设备。产业链中游为液晶材料制造环节。产业链下游主要应用于液晶电视、显示器、笔记本电脑、智能手机、车载显示、工业屏、医疗显示器、AR/VR等领域。
市场规模:液晶材料作为显示产业链的核心上游环节,其品质直接决定了面板的光电性能与显示画质的最终呈现。随着全球显示面板产能持续向中国转移与集聚,本土供应链的协同效应日益凸显,为上游材料端创造了确定性的增量空间。受益于此,2025年,中国液晶材料行业市场规模为48.43亿元,同比增长7.36%。
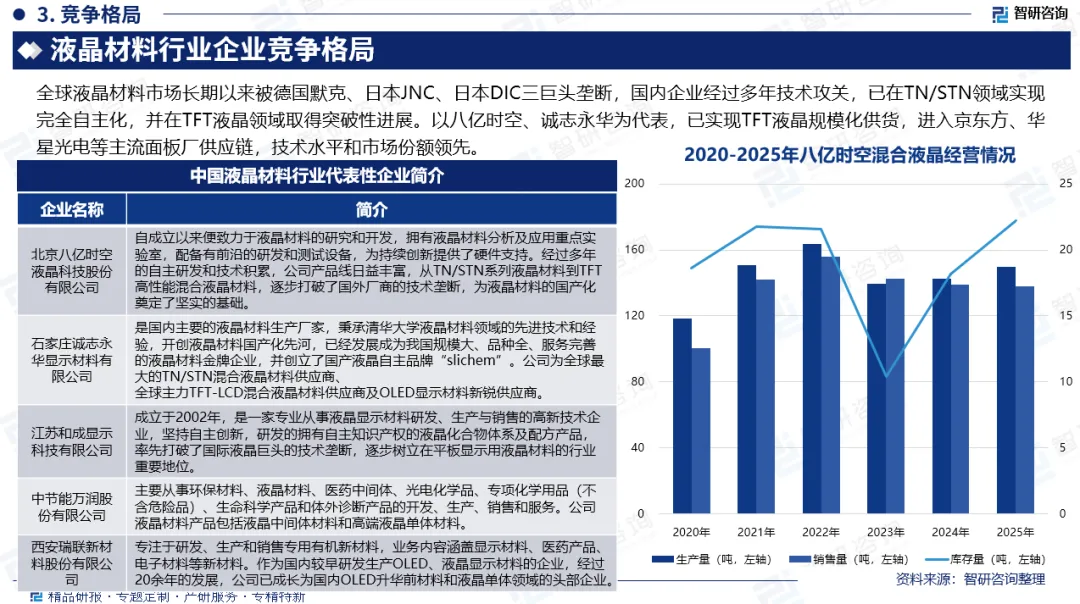
竞争情况:全球液晶材料市场长期以来被德国默克、日本JNC、日本DIC三巨头垄断,国内企业经过多年技术攻关,已在TN/STN领域实现完全自主化,并在TFT液晶领域取得突破性进展。以八亿时空、诚志永华为代表,已实现TFT液晶规模化供货,进入京东方、华星光电等主流面板厂供应链,技术水平和市场份额领先。
行业壁垒:技术壁垒方面,液晶混配精密配方专利被国际巨头严密保护,绕开专利需长期自主研发。认证壁垒方面,面板厂供应商认证周期通常所需时间较长,客户粘性极强,新进入者难以突破。资金壁垒方面,高纯度单体合成、精密混配设备及持续研发投入需要大量资本支持。人才壁垒方面,跨学科复合型人才稀缺,分子设计、光电性能优化等领域专家集中于少数企业和科研院所。
市场趋势:增长逻辑上,单纯依赖面板产能放量的粗放模式难以为继,行业核心驱动力切换至产品结构升级——高刷新率、Mini LED、折叠屏等高端品类对液晶性能提出差异化要求,附加值显著高于普通规格,低端同质化产能将加速出清。国产替代进程上,替代方向从TN/STN及通用TFT等中低端领域,向车载、超高清等高端配方体系纵深推进,面板厂供应链本土化诉求与政策持续加码形成双重推力,高端专利攻坚成为决胜关键。应用边界上,行业正从单一显示向"显示+非显示"双轮驱动格局演变,车载显示、智能窗、AR/VR等新兴场景打开增量空间,国内企业在胆甾相、PDLC、蓝相等新型液晶领域与国际巨头差距较小,有望实现换道超车。
报告相关内容节选:
数据来源与处理说明:
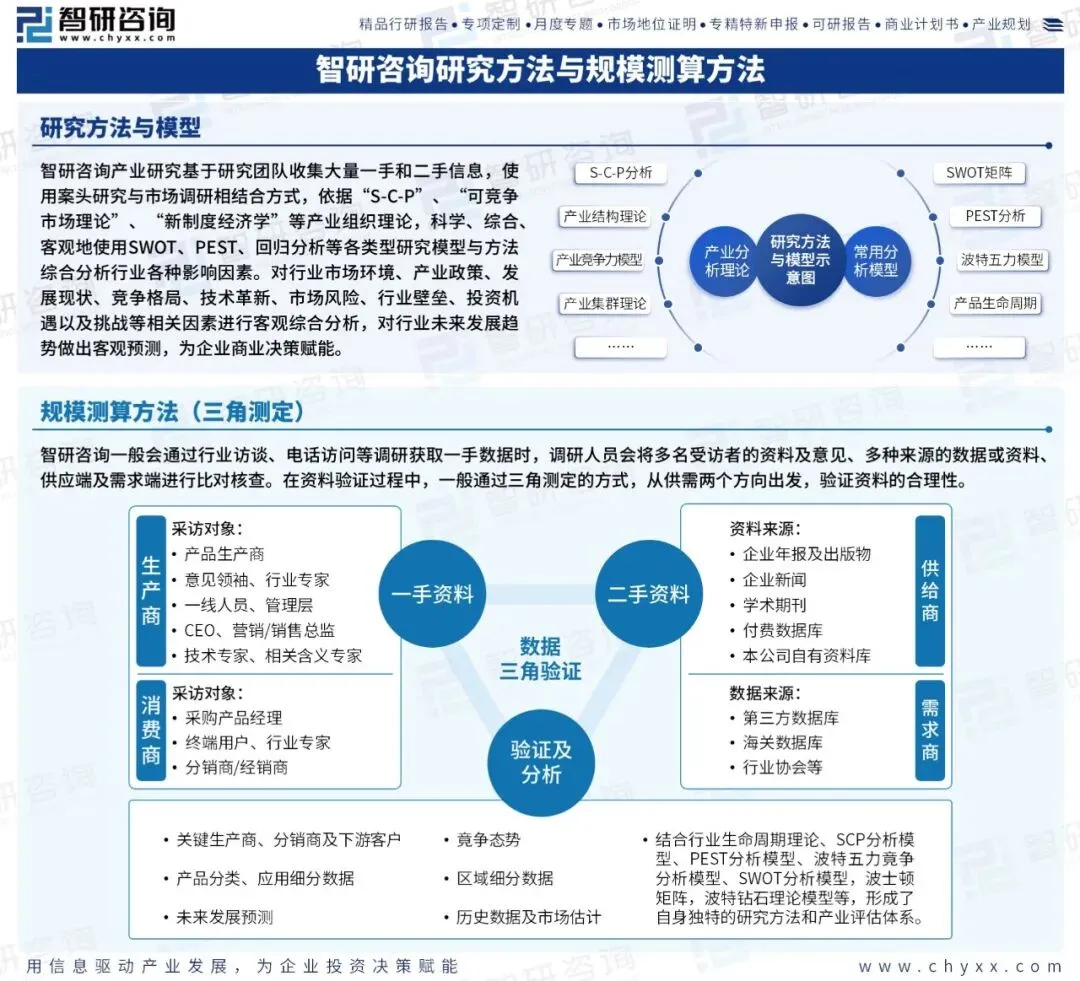
《2026-2032年中国液晶材料行业市场深度分析及投资方向分析报告》基于最新、最全的中国产业链数据,融合权威官方统计、深度企业调研、资本市场洞察及全球信息,通过严格的智能处理和独家算法验证,确保分析结论高度可靠、透明且可追溯。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构。公司以“用信息驱动产业发展,为企业投资决策赋能”为品牌理念。为企业提供专业的产业咨询服务,主要服务包含精品行研报告、专项定制、月度专题、市场地位证明、专精特新申报、可研报告、商业计划书、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
智研咨询依托全链路上下游企业调研体系,整合供应商名录、交易占比、区域分布及客户画像等多维核心数据,通过可视化图谱技术,构建集供应商、客户、行业分布、市场占有率于一体的全景供应链图谱。助力企业快速锚定关键合作方、洞察行业竞争格局,为企业拓展产业版图、布局上下游合作、构建产业生态提供极具参考价值的全景视角与决策依据,实现被动响应到数智预判的供应链管理升级,为战略决策与资源整合提供高价值的数据底座。
企业供应链图谱服务内容:1.上下游企业深度调研:系统梳理供应链上游供应商、下游客户全名单,精准采集企业基本信息、交易金额占比、合作紧密度等核心数据。2.行业与区域分布解析:整合供应商/客户所属行业分类、区域分布特征,清晰呈现产业集聚格局与行业占比结构。3.全景图谱可视化呈现:基于调研数据构建供应链生态图谱,直观展示上下游关联关系、交易链路及市场份额分布。4.核心价值数据萃取:提取企业技术力量、市场占有率、商业模式等关键信息,同步呈现供应链核心竞争力与竞争态势。5.决策支撑服务:依托图谱数据,提供供应链风险节点识别、优质资源筛选、战略布局方向建议,赋能企业决策。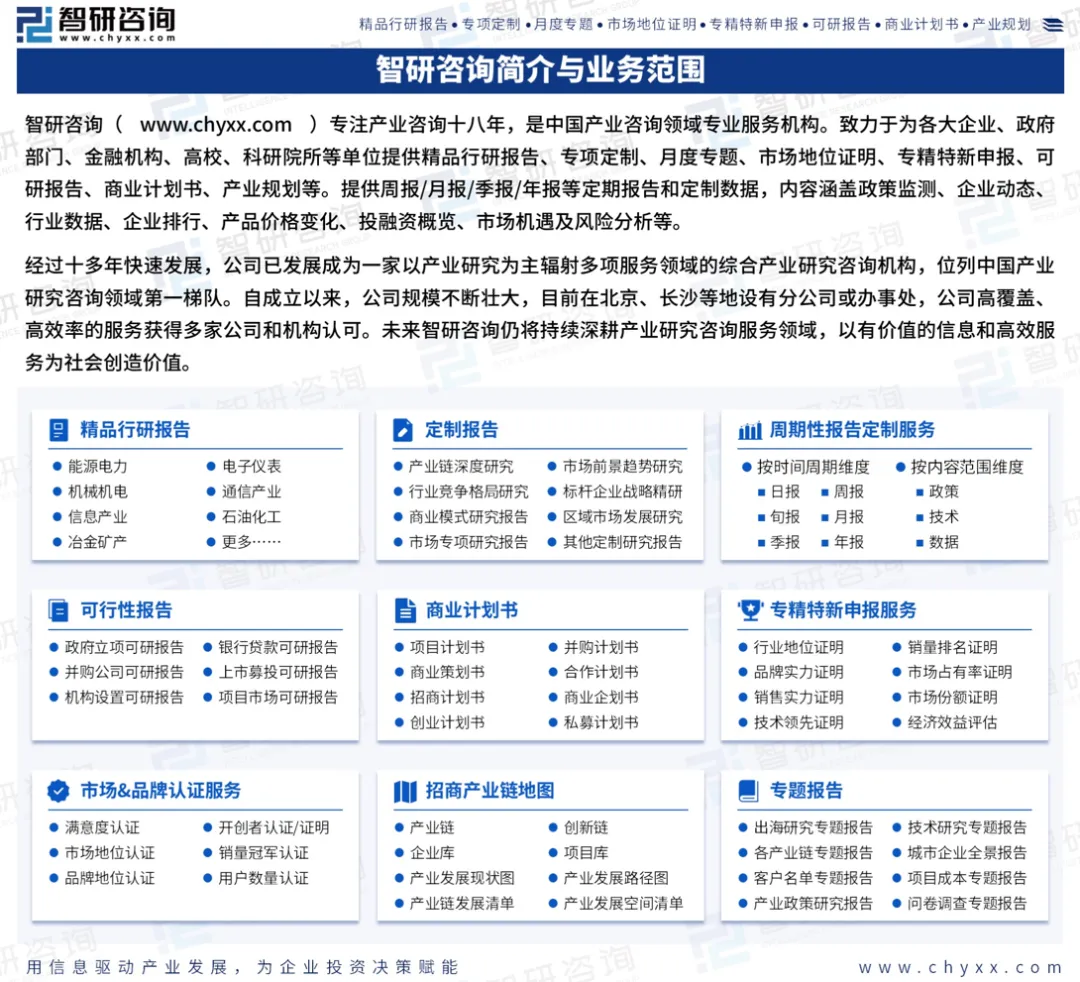


发表评论
发表评论: