
 研报速递
券商半年赚了945亿,为什么市场上没人敢喊"牛"
上周五,A股放量上涨,成交额重回2万亿元上方。
就在这个当口,一份行业中报成绩单悄悄出炉:43家上市券商2026年上半年合计净利润945亿元,同比增长49%。
二季度更猛:单季净利润同比增长82%。
日均股基成交额3.26万亿元,同比接近翻倍;两融余额2.75万亿,IPO规模954亿元,同比增151%。
怎么看都像是牛市该有的样子。
但有意思的是,截至8月末,券商板块的市净率仍然处在近十年13.8%的分位数——也就是说,比过去十年里86%的时间都便宜。
一边是利润翻倍,一边是估值趴地。这个反差背后,藏着一个值得所有投资者想明白的问题。
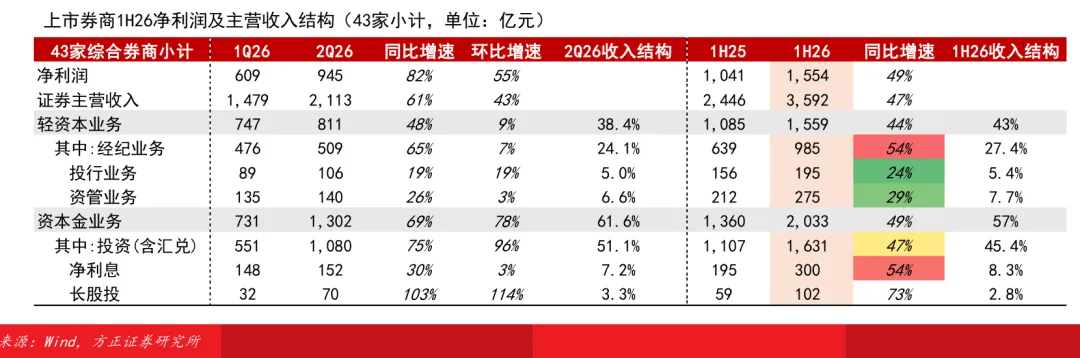
上市券商净利润及主营收入结构
一、利润从哪来:三条腿同时变粗
先把账拆开看。
方正证券的统计显示,券商上半年主营收入3592亿元,同比增47%。各业务线全线改善:
经纪业务收入+54%——市场交投翻倍,佣金自然水涨船高;
投行业务收入+24%——IPO重启放量,上半年A股IPO规模954亿元,同比+151%;
投资业务收入+47%——上半年万得全A涨11.52%,科创50大涨64.25%,券商自营盘赚得盆满钵满。
还有个容易被忽略的细节:券商的负债成本降到了2.25%,同比降了0.28个百分点;两融利率降到4.31%。
借钱的成本在降,收钱的生意在涨。这就是金融行业最好的光景。
细看结构,赚钱的"含金量"也在提升:经纪业务里,代销金融产品收入同比+85%,交易席位分仓收入同比+75%——券商不再只赚通道的钱,开始赚服务的钱。长股投收入更是同比+73%。
管理费用率也从52%左右压到了43.5%。行业在人效上的克制,罕见地与收入的扩张形成了共振。
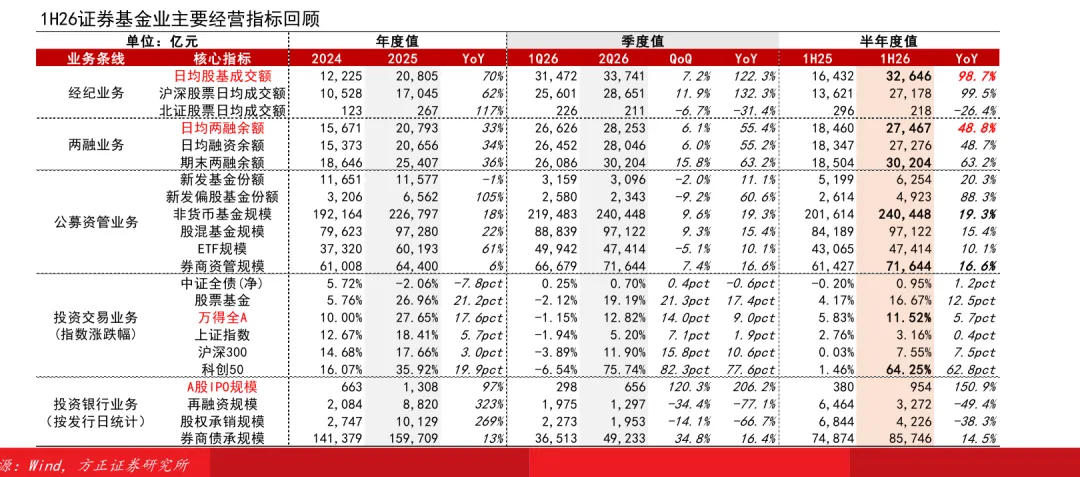
券商基金业主要经营指标回顾
二、为什么赚钱了,估值反而不涨?
按教科书逻辑,利润增49%,股价早该起飞。
但券商板块的市盈率,处在近十年3.3%的分位数——十年里97%的时间都比现在贵。
为什么?
第一层原因:市场见过"假牛市"。2015年、2020年都出现过券商利润暴增,随后业绩腰斩的轮回。投资者学乖了——券商的利润是市场的放大器,涨得快,跌得更快。
第二层原因:市场担心这是"靠天吃饭"。经纪、自营收入本质上是行情的函数,行情一冷,利润立刻现形。而真正稀缺的是穿越周期的能力。
第三层原因:量太大。2万亿、3万亿的日成交,靠的是"薄利多销",万分之几的净佣金率,撑起万亿成交,靠的不是定价权,是规模。
还有一层更深的时代背景:无风险收益率持续下行,居民存款在寻找去处,入市资金的进程决定了交投的持续性。这部分资金来得快,去得也可能快,市场对券商利润的"保质期"心里没底。
市场不是不给券商定价,是给券商定价时,自动打了"周期"的折扣。
三、真正的变化:监管开始给行情"装刹车"
但这一轮,有个不一样的地方。
9月中旬,中国证券业协会的《证券公司交易结算系统压力测试指引(试行)》即将落地。硬性要求包括:券商每年至少开展一次交易结算系统压力测试,关键信息基础设施单位每年至少两次;遇系统重大变更、市场剧烈波动等五类情形,必须及时补测。
翻译成人话:监管在提前演练"成交额继续暴涨,系统扛不扛得住"。
这不是小题大做。成交额从1万亿到3万亿,对交易系统的冲击是几何级的。牛市里最怕的不是跌,是"想买买不进、想卖卖不出"。
回头看,上一轮大行情里,若干交易系统卡顿的事故还历历在目。
这次的逻辑变了:监管不再只是事后追责,而是要求机构在牛市到来之前,把抗压能力先建好。
基础设施先行,才是慢牛该有的样子。
四、被低估的不只是券商,是"确定性"
有意思的是,同一份金融中报季里,六大国有银行上半年营收也增了9.2%,净利润增4.4%,平均分红率提升到32.4%。
银行的息差企稳了,券商的交投放量了,保险的投资收益改善了——金融板块的业绩,正在全面修复。
但它们的估值,全都躺在地板上。
这传递出一个微妙的信号:市场不是不相信利润,是不相信利润的持续性。
而当监管层开始强调"维护股市、债市、汇市等金融市场平稳运行",当压力测试指引开始为极端行情做预案,当券商的风控指标全面优于监管标准(净稳定资金率平均177%),利润的"质量",其实已经和上一轮牛市不可同日而语。
周期依旧在,但周期的底色变了。
五、头部虹吸:行业正在"大小分化"
这份成绩单里,还有一条隐蔽的主线:利润正在向头部集中。
上半年净利润排名:中信证券236.1亿元,同比+64%;国泰海通195.1亿元,同比大增168%;广发证券119亿元,+89%;招商证券106.3亿元,+125%;中金公司80.3亿元,+89%。
头部券商的ROE(未年化)普遍冲到7%-8%:招商8.2%、广发8.1%、中信7.8%。而行业平均ROE只有4.6%。
为什么?看费用就明白了。中信的管理费用率37.4%、华泰36.3%,都比行业平均的43.5%低一大截。同样一笔收入,头部留下的利润更多。
再加上风控指标的差距——头部券商的净资本、流动性覆盖率普遍远超监管标准,加杠杆的空间和承接大项目的资格,都是中小券商难以企及的。
交投越活跃,这种分化越明显。牛市不会雨露均沾,只会放大强者恒强。
写在最后
945亿的利润,历史底部的估值,即将落地的压力测试——这三件事放在一起,像极了一个身体倍儿棒却不自信的年轻人。
投资的世界里,最贵的从来不是好业绩,是"确定的好业绩"。
当利润的来源从"赌行情"变成"经营客户",当监管从"灭火"变成"防火",当系统在3万亿成交面前依然稳定运行——
确定性,就在一次次看不见的压力测试里,慢慢攒了出来。
牛没牛,行情说了不算,得看基础设施工不工事。
资料引用名称及来源
《上市券商1H26业绩综述:净利润增近5成,头部券商ROE显著更优》,方正证券研究所,2026年8月31日(统计43家综合性上市券商,未含东方财富;图表为1H26净利润及主营收入结构、经营指标回顾)
《详细拆解国有大型银行(六家)2026年中报》,中泰证券研究所,2026年8月30日(六大行营收、净利润、分红率数据)
《证券公司交易结算系统压力测试指引(试行)》即将落地的公开报道,财联社,2026年9月
A股市场行情相关公开数据,Wind,2026年9月
本文相关资料获取
 —
—
扫描识别下方二维码可自助开通会员
—
本篇资料已更新至情报猿资料分享平台
咨询会员服务、了解完整版资料获取方式
请加微信号“qbyuan888”
—
免责声明:以上报告均系本平台合作用户通过公开、合法渠道获得,报告版权归原撰写/发布机构所有, 如 涉 侵 权 , 请 联 系 删 除 ;资料为推荐阅读,仅供参考学习,如对内容存疑,请与原撰写/发布机构联系。


发表评论
发表评论: