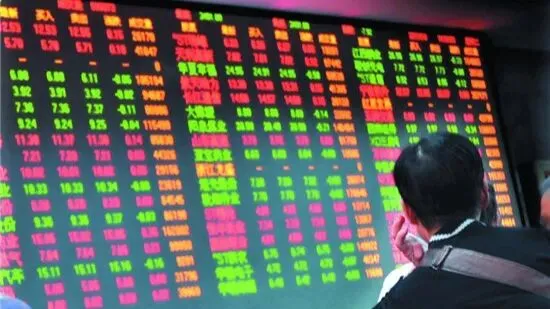
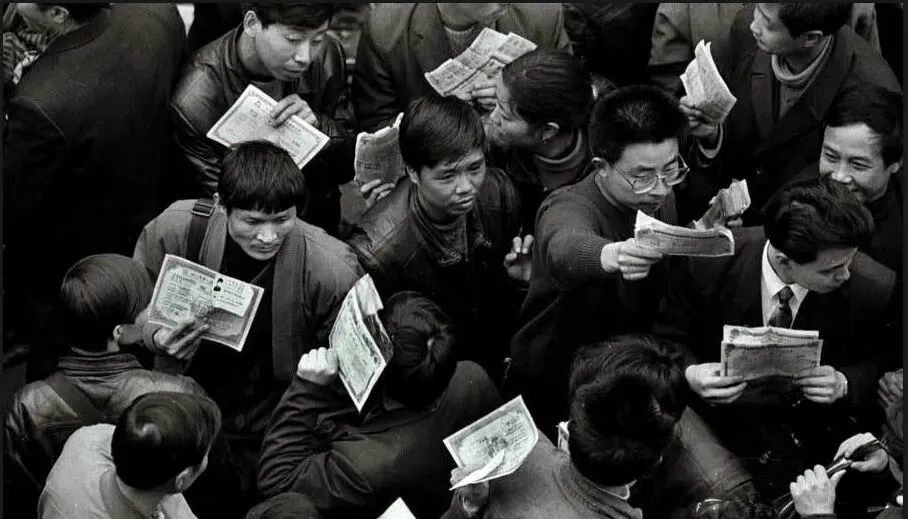
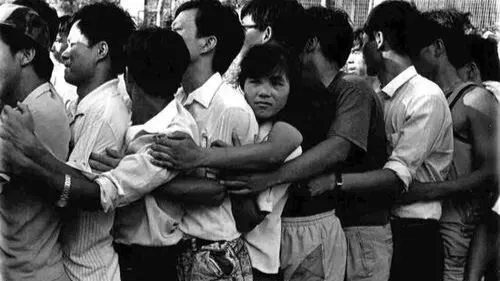
回望92年三大券商,读懂A股开荒的那些浮沉往事闲暇翻看一些老资料,常常会被三十多年前资本市场的旧片段拽住思绪。如今手指在手机上轻轻一点,就能完成股票的买进卖出,海量行情实时跳动,各类理财工具随手可得。只是很少有人会去想象,国内股市刚刚萌芽的时候,没有线上系统,没有统一规则,各地市场各成一派,普通老百姓想要参与证券交易,要挤在嘈杂的营业部大厅,攥着纸质单据排队等候。时代向前走,旧的机构慢慢消散,但那些拓荒的印记,不该被时间彻底掩埋。1992年9月22日,经过中国人民银行批复,华夏证券公司、国泰证券公司、南方证券公司三家全国性证券公司正式获准筹建。北京、上海、深圳三地各落一子,这是国内资本市场第一次成体系布局跨地域的大型证券机构。时间往前推几年,1990年12月上海证券交易所正式开业,1991年7月深圳证券交易所完成揭牌运行。两家交易所落地,把股票交易从零星零散的场外转手,搬进了规范化的场内平台。可那个阶段,整个行业几乎没有成型的框架。最早一批券商大多是各个地方自行设立,脱胎于当地信托机构或是地方银行,服务范围基本局限本省本市。一家地方的营业部,往往只有几间办公室,工作人员寥寥数人,业务大多只做国债交易,股票经纪只是顺带开展的副业。地域壁垒格外突出。上海的普通投资者想要交易深圳上市的股票,并不是简单点开软件就能操作。很多时候只能依靠少数营业部的电话委托,单据依靠传真来回传递,一笔单子两三天才能完成成交是常有的事,资金门槛还是很高,部分营业部直接设置五万元的资金门槛,普通散户根本没有渠道参与异地市场交易。全国市场被切割成一块一块,信息流通不畅,规则各不相同。再加上1992年取消涨跌幅限制之后,股价波动幅度巨大,暴涨之后紧跟着猛烈下挫,投机炒作氛围浓厚,风险不断累积。当年A股全部流通股票数量很少,市场全年总市值规模有限,日均成交金额仅仅维持在一亿多元的水平,面对不断涌入市场的民间资金,地方性小机构根本扛不起稳定市场的担子。普通老百姓对股票的认知也十分混乱。一部分人嗅到机会,想尽办法凑钱开户,排队抢认购证;另一部分人依旧对股票抱有疑虑,争论股票究竟算不算投机。没有成套的法律法规,没有统一的行业标准,缺少能够辐射全国的专业机构,整个资本市场处在摸着石头过河的状态。正是这样现实的局面,推动监管层面下定决心,搭建全国性的证券经营主体。1992年8月,中国人民银行召开专题会议,敲定在北京、上海、深圳分别设立三家全国性股份制券商的构想,到1992年9月22日正式完成审批批复,后续陆续完成注册开业流程。三家机构分别依托大型国有银行牵头发起,华夏证券公司设立在北京,主要由工商银行牵头;国泰证券公司落地上海,依托建设银行体系;南方证券公司落户深圳,由农业银行等多家金融机构参与发起设立,三家注册资本全部达到十亿元人民币。放在1992年,十亿元注册资本是相当厚重的家底,对比市面上遍地开花的地方券商,体量差距十分明显。三家机构从设立之初,定位就不再局限服务单一省市。华夏扎根北方,国泰立足长三角金融重镇上海,南方对接华南与特区,三地遥相呼应,试图打通南北、东西之间的市场阻隔。在此之前,国内不存在这种可以在全国大范围铺设网点的券商。过去地方券商,很少会跑到外省开设营业部。三家新成立的全国性券商,开始向外布局分支机构,把营业部开到更多城市。华夏证券以北京为大本营,成立之后迅速在全国各大城市铺开营业部网络。除普通的股票经纪业务之外,它较早参与不少国企股份制改造的承销工作,鼎盛时期,营业部数量、从业人员规模都位居行业前列。只是高速扩张的过程当中,自营投资、委托理财业务不断膨胀,风险管控没能跟上扩张脚步,长年累积巨额亏损,经营局面一步步陷入困局。国泰证券扎根上海这座金融重镇,依托长三角雄厚的经济基础,投行业务一直是它的强项,参与不少早期重点企业的上市发行。没有走上独自衰败的道路,1999年它和君安证券实施合并重组,国泰君安就此诞生,承接两家机构全部业务与网点,稳稳站在国内券商第一梯队。历经多轮行业变革,直至近年与海通证券合并,依旧活跃在资本市场。地处深圳的南方证券,靠着特区的活力,短时间内迅速扩张,鼎盛时期全国营业部数量超过几十家。但激进的经营风格埋下重重隐患,违规挪用客户资产、大规模自营亏损等问题接连爆发,风险彻底失控。2004年南方证券被行政接管,后续实施清算,原有证券业务剥离重组。它们要做的事情,远不止接待股民填单子买卖股票。国企改革推进过程中,大批国有企业想要完成股份制改造,走向资本市场,需要专业机构做上市辅导、承销发行股票,这项投行业务,过去几乎没有机构能够完整承接。三家券商开始摸索本土投行该怎么做,一边做业务,一边培养国内第一批证券从业人员。不少后来行业内耳熟能详的从业者,职业生涯起点就落在这三家老牌券商的各个营业部、业务部门当中。当然,现实条件依旧简陋。九十年代早期,没有网上交易,电脑自动撮合也没有普及到每一个网点。营业部依靠手写报价、纸质委托单,交易员要人工把大量客户报单传到交易所。很多新开设的外地营业部,办公场地临时租借,设备简单,人员大多从银行系统转岗过来,一边实操一边学习全新的证券业务。没有现成经验可以照搬,所有流程、风控办法,都需要在实际运营当中一点点试错总结。三家券商诞生之后,行业慢慢有了参照样本。各地小型券商,开始学习规范化的业务流程,行业不再完全是各自为政。但这不代表市场就此一帆风顺。资本市场本身的复杂程度远超想象,高速扩张的同时,风险隐患也在悄悄埋藏。时代向前推进,行业监管体系持续完善,1992年10月国务院证券委员会、中国证监会相继设立,顶层监管框架搭建完成,后续陆续出台行业法规,整个市场向着法治化方向推进。曾经风光无限的“券商三巨头”,两家消散在历史浪潮,一家经过合并重组保留血脉。很多人看到这个结局,会简单归结成企业经营失败,但是放在整个行业发展的大背景下,要看到那是整个行业共同经历的成长阵痛。上世纪九十年代到二十一世纪初,国内证券市场制度还在持续补短板,风控机制、内部治理、监管细则,都是在一次次风险事件之后不断打磨完善。早期机构,既是市场建设者,也在承担试错代价。回头看2026年当下,国内证券公司数量已经超过一百家,头部券商资产规模动辄万亿级别,线上交易覆盖绝大多数普通投资者,法律法规、监管体系已经十分完备,投资者保护机制持续升级,业务品类丰富多元,财富管理、投行、研究所、衍生品等业务体系完整成熟。现在打开手机软件,几秒之内就能完成一笔交易,很少有人会去回想,早年需要排队填单、跨地域交易还要等待两三天的岁月。只是如果抽掉1992年那一次机构布局,资本市场规范化的脚步,或许要慢上不少。三家全国性券商获批组建这件事,不只是多出来三家公司那么简单。它标志国内证券行业,正式从零散的地方试点阶段,迈向全国统一布局。它们铺设的网点,培养出的大批从业者,摸索出来的业务模式,即便主体已经消亡,经验和人才也散落到后续各家券商之中,变成整个行业的共同积淀。世间很多开拓,未必都能迎来圆满收尾。拓荒者不一定能守到繁花盛开的那天。华夏、南方、国泰三家券商的故事,有起步时万众期待的荣光,有高速扩张时期的热闹喧嚣,也有部分主体走向落幕的唏嘘遗憾。这一段起起落落,就是中国资本市场最真实的成长切片,不是一路高歌猛进,而是一边前行,一边摔跤,一边修补制度与规则。回望这些尘封的旧事,不是沉溺怀旧,而是懂得我们如今唾手可得的便利交易环境,来自一代先行者的摸索与试错。那些已经消失在工商名录上的名字,不该彻底被时光淹没。它们静静留在历史褶皱里,提醒后人,今日资本市场的成熟,从来都不是凭空而来。

 研报速递


发表评论
发表评论: