
 研报速递
 >
导读:过去一周(9月14日至9月18日)A股震荡修复,全A指数周涨1.70%,科创50大涨6.39%,中证1000、北证50涨超2%,沪深300、上证50微跌;日均成交额回落至1.81万亿元,缩量约五成后周五放量反弹。本文由8家主流券商本周策略周报(9月19日至20日)凝练而成。
● 主要共识(5个方向):美联储9月加息25BP靴子落地、利空出尽,前期悲观预期已充分定价;科技AI是反弹主线、资金向算力硬件集中;油价与中东等外部扰动定价趋于钝化但尾部风险未出清;中秋国庆双节前震荡轮动、进攻窗口延后至三季报;配置高度集中于"科技成长+资源能化+红利底仓"三角。
● 主要分歧(4个判断):反弹的性质与高度(最后进攻窗口 vs 恰到好处 vs 震荡休整);科技主线内部选边(北美链+非机构小票 vs 国产算力链+机构硬件);资源能化的战略定位(并列主线 vs 辅助补充);高股息是防御底仓还是赔率收敛。一图看懂配置全景,见文末「三、配置全景图」。
一、共识篇:5个方向形成共振
本周共识可以压缩成一句话——美联储9月加息靴子落地(25BP至3.75%至4.00%),前期围绕货币政策的悲观预期已被充分定价,市场进入"利空出尽、产业定价回归"的修复窗口,被压制的科技弹性与资源品逻辑同步释放。
9月16日美联储议息会议如期加息25BP,点阵图隐含年内还有一次加息,CME数据显示年内加息两次概率已接近100%、10月再加25BP概率约57.6%,但"加息不是风险事件"成为普遍共识:
一方面,本轮加息前市场已用约半年的缩量回调完成定价,全A年内估值负贡献约负15.6%,接近过去十年均值,地缘、油价、美联储三大约束的悲观预期基本反映在估值里;
另一方面,周四加息落地后A股调整有限、周五即放量反弹,TMT成交额占全市场比重回升至43%,半导体硅片、CRO单周分别上涨13.24%、12.50%,资金明确向AI硬件、半导体等业绩确定性方向集中。缩量约50%(9月16日成交额低点1.75万亿元,较7月高点3.54万亿元)后的企稳,被多家解读为反弹胜率提升的信号。
需要提示的是,外部扰动并未真正消失,只是定价趋于钝化。美伊冲突缓和预期下油价自高位回落,霍尔木兹海峡通航仍慢,中东局势与能源通胀的尾部风险反复;多家强调美联储加息"难消化AI融资挤出与中长期美元信用问题",只是阶段性缓和了美债担忧。这也是为何科技虽是主线,内部却高度分化——AI产业链资本开支与产业预期仍在上行,但龙头自由现金流开始分化、应用层承压,从"赛道贝塔"转向"现金流质量阿尔法"成为必然。在分子端产业景气未现拐点、分母端扰动尾声的组合下,市场整体从系统性上行进入震荡分化寻找阿尔法的阶段。
节奏上,中秋与国庆双节临近,跨长假风险溢价叠加三季度末机构考核约束,资金观望情绪较重,短期大概率延续震荡与轮动。复盘2010至2025年,国庆前中证全指中位数收益率为负、胜率低于45%,节后首五个交易日中位数收益2.11%、胜率高达75%——这也解释了为何多家把"进攻窗口"延后至三季报前后:届时盈利消化估值、AI产业催化(Meta Connect、OpenAI DevDay、Anthropic IPO、OCP峰会、美股AI链财报)密集验证,才是最佳参与时点。配置上,各家的交集清晰落在三角:科技成长(AI算力链、CPO、半导体、先进封装)、资源能化(有色、石油油运炼化)、红利底仓(银行、公用事业、煤炭),再叠加"六张网"政策预期(电网、储能、建材、工程机械)。
二、分歧篇:4个关键判断的深度辨析
分歧一:反弹的性质与高度——是"最后进攻窗口"还是"恰到好处的修复"?
辨析要点:分歧的本质是对"反弹高度"的定价——是产业周期后段的二次冲顶,还是估值挤压充分后的修复,抑或只是震荡休整中的小级别波动。这决定了仓位该进攻还是防守。
分歧二:科技主线内部选边——"北美链+非机构小票"还是"国产算力链+机构硬件"?
辨析要点:即便都看好科技,分歧在"谁能跑赢"——是技术红利更纯粹的北美链与非机构小票,还是业绩政策共振的国产算力硬件。这关系到仓位压在光模块PCB,还是半导体设备与先进封装。
分歧三:资源与能化的战略定位——与科技"并列主线"还是"辅助补充"?
辨析要点:这是"通胀来源定价"权重的分歧。若名义利率跑输通胀,能源与金属并不冲突,双线可并行;分歧只在于能化该拿到多少仓位权重。
分歧四:高股息——是"防御底仓"还是"赔率收敛"?
辨析要点:红利的"防御属性"无人否认,分歧在赔率——当估值与股息率已不极致,它更适合做底仓而非主攻,部分资金因此转向景气阿尔法。
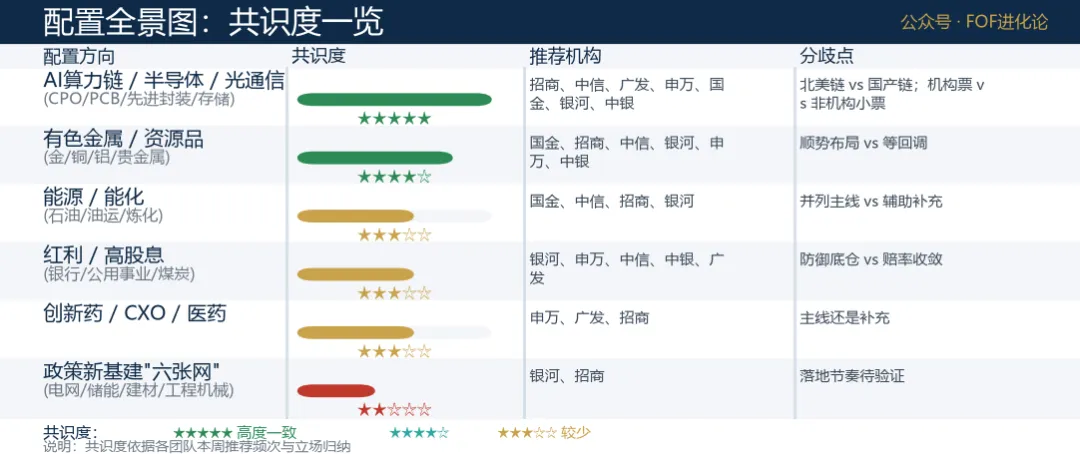
三、配置全景图
下表依据各团队本周推荐频次与立场归纳,共识度以星级呈现(仅摘全景,细节见各团队原文):
 >
四、结语
综上,本周市场的主线不是"方向"之争,而是"时机"之辩——美联储加息靴子落地、利空出尽,被压制的科技与资源品弹性同步释放,但双节前资金观望、进攻窗口普遍延后至三季报前后。短期需重点跟踪三件事:一是9月21日国内LPR报价与美联储官员集中发声对流动性的定调;二是中美经贸磋商(何立峰副总理9月19日至23日访美)与中东局势对风险溢价的边际影响;三是9月下旬至10月AI产业催化链(AICC、云栖大会、Meta Connect、OpenAI DevDay、Anthropic IPO、OCP峰会、美股AI链财报)能否从"情绪修复"走向"基本面行情"。无论路线如何收敛,景气确定性(AI算力硬件、上游材料、制造出口链)与供需偏紧的资源品,仍是震荡市中赔率更优的两端。
免责声明:本文由公开券商策略周报整理,仅作信息汇总与学习交流,不构成任何投资建议。市场有风险,投资须谨慎。
参考文献(按整理顺序):
[1] 招商证券:《变盘节点,积极布局——A股投资策略周报(0920)》
[2] 中国银河证券:《节前对A股的思考》(0920)
[3] 广发证券:《反弹时机恰到好处》(0920)
[4] 国金证券:《修复与下一个变化》(A股策略周报20260920)
[5] 申万宏源证券:《我们推演三季报后的市场审美,已在提前演绎》(一周回顾展望,0919)
[6] 天风证券:《十一假期持币还是持股?》(0920)
[7] 中信证券:《策略聚焦|年内最后的进攻窗口》(0920)
[8] 中银证券:《趋势未破,静候反弹》(0920)
整理日期:2026年9月20日 | 公众号:FOF进化论


发表评论
2026-09-21 04:08:08 回复该评论
发表评论: