上纬新材 (688585.SH) 分析报告-全球发布会的消费级机器人品牌"启元"上纬新材 (688585.SH) 深度分析报告消费级机器人的"预期"专题 | 报告日期:2026年9月20日 科创板风电材料 / 环氧树脂智元系入主消费级具身智能(启元) |
开篇小结(太长不看版)- 标的是什么:上纬新材 = 一家年营收18亿、净利率仅2.3%的树脂材料公司 + 一个9月20日刚开完全球发布会的消费级机器人品牌"启元"。市场给它的定价是622亿市值。
- 市场在交易什么:按2025年归母净利0.41亿和同业估值粗拆,树脂主业只值约12亿——622亿市值中约98%定价的是"消费级机器人预期",不是当期业绩。
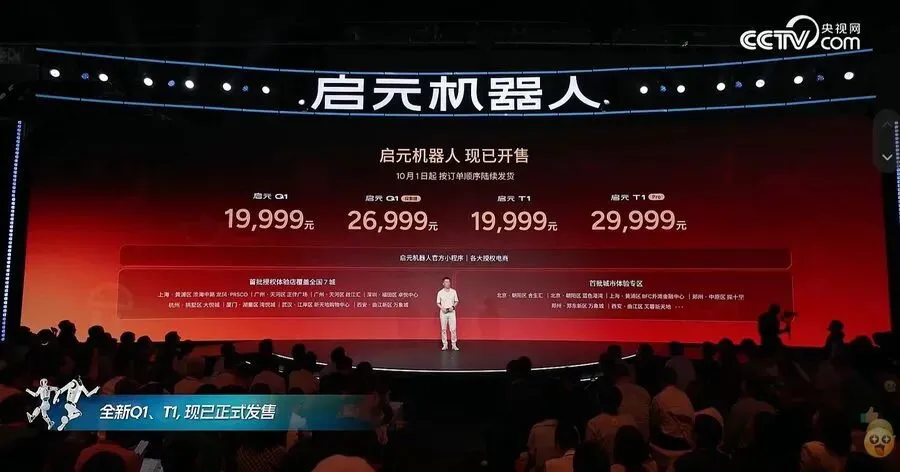
- 预期目前最硬的证据:半年报里的2.1亿元预收货款,以及9月20日全系定价落地:Q1 19,999元 / Q1探索版 26,999元 / T1 19,999元 / T1 Pro 29,999元,10月1日起按订单发货。
- 核心矛盾:PS(TTM)约34倍已达宇树IPO水平(35.9倍),远超优必选(19.7倍)与工业机器人同业(6倍);而公司TTM是亏损的。交付率与退订率是唯一的证伪/证实机制。
- 结论:这是一只高波动、事件驱动的"预期定价"标的,盈亏取决于预收款向收入和复购的转化速度。数据截至2026年9月18日收盘(154.20元),适合风险承受能力强的投资者按文末验证清单跟踪。
|
|
| 免责声明:本报告基于公开信息整理,仅供研究参考,不构成任何投资建议。股市有风险,投资需谨慎。行情与估值数据截至2026年9月18日收盘;发布会信息截至2026年9月20日。 |
一、公司基本情况当前股价 154.20 元 2026-09-18收盘,+2.59% | | 总市值 约 622 亿 总股本4.0336亿股 | | PE(TTM) 亏损(负值) 2026H1归母-1.67亿 | | PB 约 52 倍 每股净资产约3元(2026H1口径) | | PS(TTM) 约 34 倍 TTM营收约18.2亿 | | 2025年归母净利 0.41 亿(-53.7%) 扣非0.33亿(-59.4%) |
| 项目 | 内容 | | 公司全称 | 上纬新材料科技股份有限公司(Swancor) | | 上市信息 | 2020年7月登陆上交所科创板,总股本4.0336亿股 | | 主营业务 | 风电叶片用材料(2025年占收入46.2%)、环保高性能耐腐蚀材料(占38.0%)等树脂基复合材料 | | 新业务 | 消费级具身智能品牌"启元机器人":Q1(88cm/22自由度)、T1(100cm/全球首款可变形) | | 控制权 | 2025年7月智元机器人系入主,彭志辉(稚晖君)任董事长 | | 股权激励 | 2026-09-18以91.85元/股向345名对象授予645.38万股;考核以2026年新业务收入为基数,2028年新业务收入净增长率≥700% | | 2026H1业绩 | 营收8.03亿(+2.42%),归母-1.67亿(同比-657%),经营现金流+2.08亿,消费级具身智能预收货款2.1亿元 |
关键沿革时间线- 2020年7月 — 科创板上市,当时主业为高性能树脂与风电材料
- 2025年7月 — 智元机器人系公告入主,控制权变更,股价此后大幅重估(52周区间73.60–223.24元)
- 2026年2月28日 — 2025年度业绩快报:归母净利-53.8%
- 2026年8月14日 — 半年报由盈转亏(-1.67亿);同日推出2026年限制性股票激励草案
- 2026年8月23日 — 启元Q1/T1开启预订(订金1,000抵2,000),首批发货预计9月
- 2026年9月18日 — 激励完成首次授予(91.85元/股);收盘154.20元,市值约622亿
- 2026年9月20日 — "我和我的个人机器人"全球发布会:全系定价落地,10月1日起按订单顺序发货
启元 Q1(88cm / 15kg / 22自由度,可折叠入包) 图源:凤凰网科技报道配图 关键经营特征 - "旧主业+新叙事"双轨:树脂主业贡献全部当期收入,机器人业务贡献全部估值弹性
- 研发费用率剧烈跳升:从2025年的2.87%跳升至2026H1的22.46%(消费级具身智能半年投入1.6亿),是亏损主因
- 亏损是"投入型"而非"经营型":2026H1经营现金流仍为+2.08亿(+41.2%),主业回款正常
- 管理层目标公开化:激励考核"2028年新业务收入较2026年增长≥700%",等于公开了收入锚点,可逐年校验
|
|
二、财务表现与趋势分析2.1 核心财务数据(年报/半年报口径)| 指标 | 2023年 | 2024年 | 2025年 | 2026年H1 | | 营业收入(亿元) | 14.00 | 14.94 | 17.97 | 8.03 | | 同比 | — | +6.73% | +20.29% | +2.42% | | 归母净利润(亿元) | 0.91 | 0.89 | 0.41 | -1.67 | | 同比 | — | -2.3% | -53.67% | 由盈转亏 | | 毛利率 | — | 15.87% | 13.60% | — | | 经营现金流(亿元) | 3.22 | 0.26 | 0.96 | +2.08 | | 加权ROE | 6.01% | 7.18% | 3.19% | -13.29% | | 研发投入占比 | 2.3% | 2.03% | 2.87% | 22.46% |
2.2 分季度趋势(2025Q1–2026H1)| 季度 | 营收(亿) | 归母净利(亿) | 核心事件 | | 2025 Q1 | 3.69 | 0.23 | — | | 2025 Q2 | 4.15 | 0.07 | — | | 2025 Q3 | 4.96 | 0.31 | 传统旺季 | | 2025 Q4 | 5.47 | -0.46 | 研发投入开始加码 | | 2026 H1 | 8.03 | -1.67 | 启元预订启动,预收款2.1亿 |
财务趋势核心判断 - 主业在改善、利润在恶化,且两者都是真的:2025年营收+20.3%创上市新高,但归母-53.7%;2026H1营收仅+2.4%,归母-1.67亿。恶化主因是研发费用率从2.87%跳至22.46%
- 经营现金流与利润背离:2026H1经营现金流+2.08亿、预收款2.1亿,说明亏损发生在资产负债表的"投入"科目而非"回款"科目,与烧钱换市场的逻辑自洽
- 利润质量切分很重要:评估该标的时,"树脂主业的利润"(约0.3–0.4亿/年)与"机器人投入的亏损"(半年1.6亿)必须分开看,混用PE会同时高估和低估
|
|
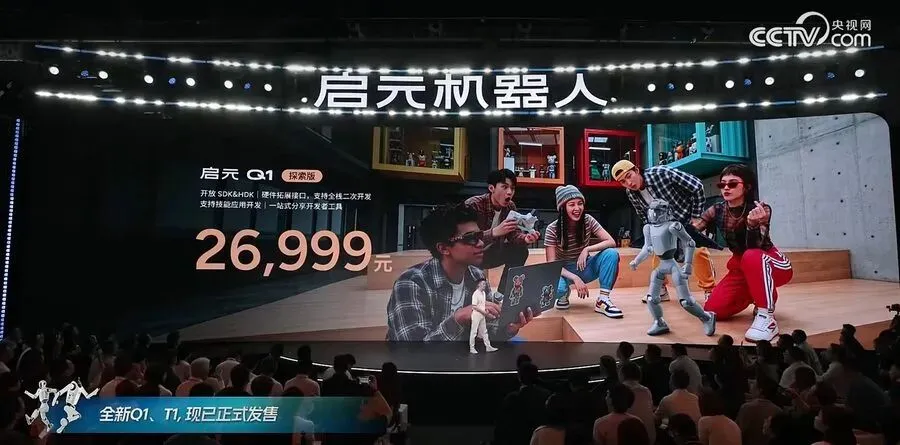
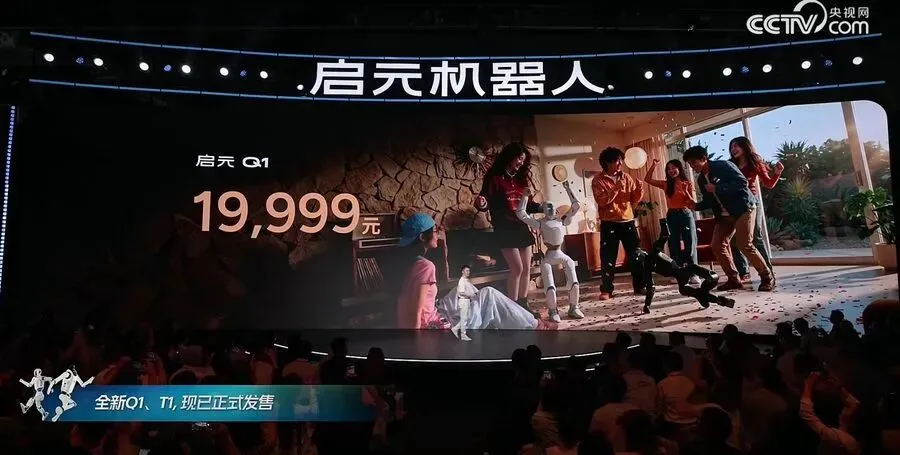
三、业务潜力分析3.1 传统主业:风电材料与环保耐腐蚀树脂2025年公司营收17.97亿全部来自化工行业:风电叶片用材料8.30亿(占46.2%)、环保高性能耐腐蚀材料6.82亿(占38.0%)。风电抢装周期后行业增速放缓,公司2025年营收+20.3%主要靠量补价,但毛利率从15.87%降至13.60%,净利率仅2.28%。这是一门"有收入、微利润"的生意,合理估值锚在同业20–30倍PE,对应约10–15亿市值。 3.2 新业务:启元机器人——"预期"的载体2026年9月20日上海西岸梦中心发布会,全系定价正式落地,价格带一步锁定在1.999万–2.999万元: | 产品 | 定价(元) | 定位差异 | | 启元 Q1 标准版 | 19,999 | 88cm / 22自由度,可折叠入包,3D打印定制 | | 启元 Q1 探索版 | 26,999 | +7,000元全在开发者能力:SDK&HDK、硬件拓展、全栈二次开发 | | 启元 T1 标准版 | 19,999 | 100cm,轮足人形↔四足可变形,影像创作 | | 启元 T1 Pro | 29,999 | +10,000元 = "可变形+高配"溢价,全系价格带上限 |
发布会现场:全系定价与首批授权体验店覆盖7城,10月1日起按订单顺序发货 图源:央视网直播画面(用户供图) - 现金侧证据:截至2026H1预收货款2.1亿元(约当半年营收的26%);按2万元均价粗算约对应万台级预订。订金1,000抵2,000,可退性未披露
- 渠道:官方小程序+天猫/抖音/B站/小红书,首批授权体验店覆盖上海、广州、深圳、天津、武汉、成都、西安等7城,另设智能城市体验专区
- 生态:腾讯云WorkBuddy作"集成大脑";飞阔科技健康检测(握手测心率血氧)已在外滩大会落地;结构件开源+零代码编排+3D打印,差异化锚定开发者与潮玩而非家务
启元 Q1 探索版 26,999 元:价差全部押注开发者生态 图源:央视网直播画面(用户供图) 3.3 业务潜力总结| 业务板块 | 增长潜力 | 风险点 | | 风电/耐腐蚀树脂(传统) | 低增长,微利 | 风电周期、原材料价格、毛利率下行 | | 启元消费级机器人(新) | 爆发式,但待验证 | 交付率、退订率、使用粘性、订金可退性未披露 |
|
四、行业前景、竞争格局与主流看法4.1 消费级机器人:叙事与事实的距离| 维度 | 市场叙事 | 可验证事实 | | 空间 | 大摩:2050年全球7.5万亿美元 | 罗兰贝格:2035年家用服务机器人约9,100亿元(中国口径) | | 出货 | 高增长=需求爆发 | 2026H1全球出货约65%用于展会/研学,产能型落地不足5% | | 价格 | 降价证明消费级可行 | 宇树均价59.34万(2023)→16.64万(2025)→约10万(2026Q1),主因国产化率>75%而非智能化提升 | | 预期 | — | 大摩对2026年中国出货预测年内三次上调:1.4万→2.8万→5万台 |
启元 Q1 标准版 19,999 元——2万元档卡进宇树R1(2.99万起)与松延动力(不足1万)之间的最大空档 图源:央视网直播画面(用户供图) 4.2 竞争格局:小尺寸消费级的梯队| 梯队 | 代表 | 特征 | | 第一梯队 | 宇树(R1/G1)、优必选(U1) | 供应链与规模优势,R1 2.99万起、G1 8.5万起;优必选U1订单13,361台但全为可退定金 | | 差异化梯队 | 启元(Q1/T1)、1X NEO、Weave | 启元以小尺寸+开源+可变形+开发者生态差异化;1X NEO 2万美元仅限美国 | | 价格屠夫 | 松延动力、Microduck | 预售价不足1万元;Pollen Microduck 399美元全开源 |
4.3 主流机构观点| 机构 | 对象 | 观点 | 时间 | | 东吴证券 | 个股·增持 | 《环保树脂领军者,智元系入主谱写具身智能成长新篇章》 | 2026-07-13 | | 华鑫证券 | 个股·增持 | 深耕高性能树脂,循环材料与低空经济打开增长空间 | 2025-11-18 | | 摩根士丹利 | 行业 | 2026年中国人形机器人出货预测年内三次上调至5万台 | 2026年内 | | 国新证券 | 行业(宇树) | 219倍PE买的不完全是2026年业绩,是远期市场提前折现 | 2026-08 | | 平安先进制造 | 行业 | 本体企业估值分层是必然,无独特竞争力者将回归高端装备估值 | 2026-08 |
覆盖情况说明:对上纬新材个股有明确评级覆盖的仅东吴、华鑫两家(均为增持),尚无公开盈利预测与目标价——机构覆盖稀缺本身即是"预期定价"的特征:卖方难以对一家TTM亏损、新业务刚发布的公司给出盈利模型。 多空分歧 - 多方逻辑:2.1亿预收款是A股消费级机器人中少见的现金侧证据;全系定价落地消除最大不确定性;智元系技术背书+腾讯云生态;激励考核把目标公开化
- 空方逻辑:PS 34倍已达宇树级但TTM亏损;出货65%是观赏性场景;"带腿音箱"质疑未解;2.1亿预收款可退性不明;树脂主业仅值10–15亿
- 市场在交易什么:"个人机器人"新品类的期权价值——不是2026年的利润表,而是2028年激励目标(新业务收入8倍)能否兑现的路径
|
|
五、估值分析5.1 当前估值水平(2026-09-18收盘)| 估值指标 | 数值 | 评价 | | PE (TTM) | 亏损(负值) | 失效——亏损期PE无法定价,市场转用PS/期权逻辑 | | PE (静态/2025) | 约1,517倍 | 极高(622亿/0.41亿)——即便主业利润创高峰年也不成立 | | PB | 约52倍 | 极高——A股绝大多数制造业PB在1–5倍 | | PS (TTM) | 约34倍 | 极高——已达宇树IPO水平(35.9倍),超优必选(19.7倍) | | 股息率 | 接近于零 | 偏低——亏损期无分红能力 |
5.2 估值归因:622亿市值是怎么涨出来的- 2025年7月智元系入主:"A股稀缺的具身智能壳"逻辑启动,股价大幅重估(52周区间73.60–223.24元)
- 2026年7月下旬–8月11日:99.48元→175.10元,半个月最大涨幅约76%,驱动是启元品牌预热与人形机器人板块行情
- 2026年8月14日:半年报由盈转亏+激励草案同步落地,高位缩量整理(当日换手0.86%)
- 2026年9月18日:激励以91.85元/股完成授予(约为现价6折),收盘154.20元重回预期交易
- 2026年9月20日:发布会全系定价落地,"最后一块拼图"补齐,进入交付验证期
估值核心矛盾:预期占了市值的98% - 分部估值拆算:树脂主业2025年归母0.41亿,按制造业20–30倍PE估值约10–15亿;622亿市值减去主业,约610亿(98%)定价的是启元机器人及其背后的具身智能叙事
- 610亿预期对应什么:当前可验证的新业务证据只有2.1亿预收款与4款产品定价——预期/证据比极高,与宇树(16.99亿营收支撑610亿市值)属同一量级的"远期折现",但上纬连营收都尚未确认
- 反过来看:若2028年新业务收入真达成激励目标(2026年基数×8),按机器人行业PS 10–20倍估值,市值具备放大空间——估值矛盾的本质是对管理层兑现能力的信任定价
|
|
六、同业估值对比6.1 机器人赛道核心公司对比(PS为主口径)赛道内多家公司亏损,PE普遍失效,PS是更可比的口径。市值/PS为2026年8月上旬媒体口径,上纬新材为2026-09-18收盘计算(TTM营收约18.2亿)。 | 公司 | 市值(亿) | 2025营收(亿) | PE | PS | | 宇树科技(新上市) | 609.9 | 16.99 | 约219倍 | 35.9 | | 上纬新材 | 约622 | 17.97 | 亏损 | 约34.2 | | 优必选 (9880.HK) | 约453 | 约20 | 亏损 | 19.7 | | 埃斯顿 (002747) | 约319 | 48.88 | 约83倍(动态) | 6.5 | | 新松机器人 (300024) | 约245 | 41.22 | 亏损 | 6.0 | | 拓斯达 (300607) | — | — | — | 6.2 | | 绿的谐波 (688017) | — | — | 70–80倍 | 100.5 |
6.2 PS 对比柱状图(绿的谐波100倍超出量程,未列入)| 宇树科技 | | 35.9 | | 上纬新材 | | 34.2 | | 优必选 | | 19.7 | | 埃斯顿 | | 6.5 | | 拓斯达 | | 6.2 | | 新松机器人 | | 6.0 |
同业对比核心结论 - 上纬新材的PS已达"宇树级":约34倍,是优必选的1.7倍、工业机器人同业(6倍)的5.7倍——但宇树有16.99亿机器人营收,上纬的机器人收入尚未在报表确认(仅2.1亿预收款)
- 估值分层逻辑适用:市场给"有营收的亏损者"(宇树/优必选)和"没营收的预期者"(上纬)定的是两种价格,后者的波动天然更大
- 参照系提示:绿的谐波PS超100倍但已有业绩兑现(Q1归母+61%);上纬若2026年报确认启元收入并兑现增速,估值口径将从"期权"切换为"PS",弹性与风险同时放大
|
|
七、技术面分析均线与指标值截至2026-09-08(Investing.com口径),区间与资金面信息截至2026-09-18。 7.1 均线系统(MA值截至9/8,偏离幅度按9/18收盘154.20估算)| 均线 | 数值(元) | 股价位置 | | MA5 | 147.43 | 高于,约+4.6% | | MA10 | 147.40 | 高于,约+4.6% | | MA20 | 146.70 | 高于,约+5.1% | | MA50 | 149.51 | 高于,约+3.1% | | MA100 | 154.07 | 持平(约+0.1%) | | MA200 | 147.38 | 高于,约+4.6% |
7.2 技术指标| 指标 | 数值 | 信号 | | RSI(14) | 51.2 | 中性,多空平衡 | | MACD(12,26) | -0.29 → 9/17零轴下金叉 | 弱势反弹,关注双线能否上穿零轴 | | STOCH(9,6) | 65.1 | 中性偏多,未到超买 | | CCI(14) | 111.8 | 偏强区间 | | 量能 | 9/18换手0.80% | 高位缩量整理,多空等待方向 |
7.3 区间与关键位置- 52周区间:73.60–223.24元;2026年7/27低点99.48 → 8/11高点175.10(半月+76%)后高位整理,9/18收154.20
- 支撑位:149.5(筹码密集区)→ 144.3(短期均线支撑)→ 更下方为8月末平台
- 压力位:162.8(8/26均线死三角上方压力)→ 172.3 → 175.1(8/11高点)→ 196.4(指标压力)
- 外部模型参考:StockInvest口径3个月90%价格区间约110.9–186.2元,定性为"宽幅横盘"
技术面核心判断 - 定性:宽幅震荡市,非单边趋势——短期均线多头但8/26出现死三角,MACD零轴下金叉属弱势反弹,方向选择待事件催化(发布会、发货数据)
- 事件驱动特征显著:7–8月+76%的行情与启元预订预热高度同步;9/20发布会后的量价反应是短期方向的关键观察点
- 风险位置:若跌破144–149支撑带且缩量,调整周期将拉长至120–110区间;放量突破175.1则打开重新定价空间
|
|
八、市场预期与风险提示8.1 预期与现实对照表| 关注方向 | 市场预期 | 现实情况 | | 定价 | 已兑现:全系1.999万–2.999万落地 | 价格落地,10月1日起按订单发货 | | 订单 | 2.1亿预收款≈万台级需求 | 订金可退性未披露;优必选同类订单全为可退定金的教训在前 | | 收入确认 | 期待2026年报启元收入首次入表 | 首批9月底/10月初才发货,2026年确认收入的体量可能有限 | | 长期目标 | 激励考核2028年新业务收入×8 | 2026年为基数1,路径尚未建立;每期季报是校验点 |
8.2 风险清单(按严重程度)- P0 估值回归风险:约98%市值定价预期,交付率/退订率任何一个数据低于预期都可能触发剧烈重估;参照优必选"可退定金"订单质量问题
- P0 使用价值证伪风险:行业65%出货为观赏性场景;若启元首批用户日活时长低迷,"新品类"叙事将失去支撑
- P1 亏损扩大风险:研发费用率22.46%+激励费用摊销,若2026H2收入确认不及预期,全年亏损可能加深
- P1 价格战风险:行业单台均价已从59.34万降至约10万;2万元档面临松延动力(不足1万)向上与宇树R1(2.99万)向下的双向挤压
- P2 波动性风险:52周振幅极大(73.60–223.24),日常单日波幅可达5%以上,仓位管理是第一纪律
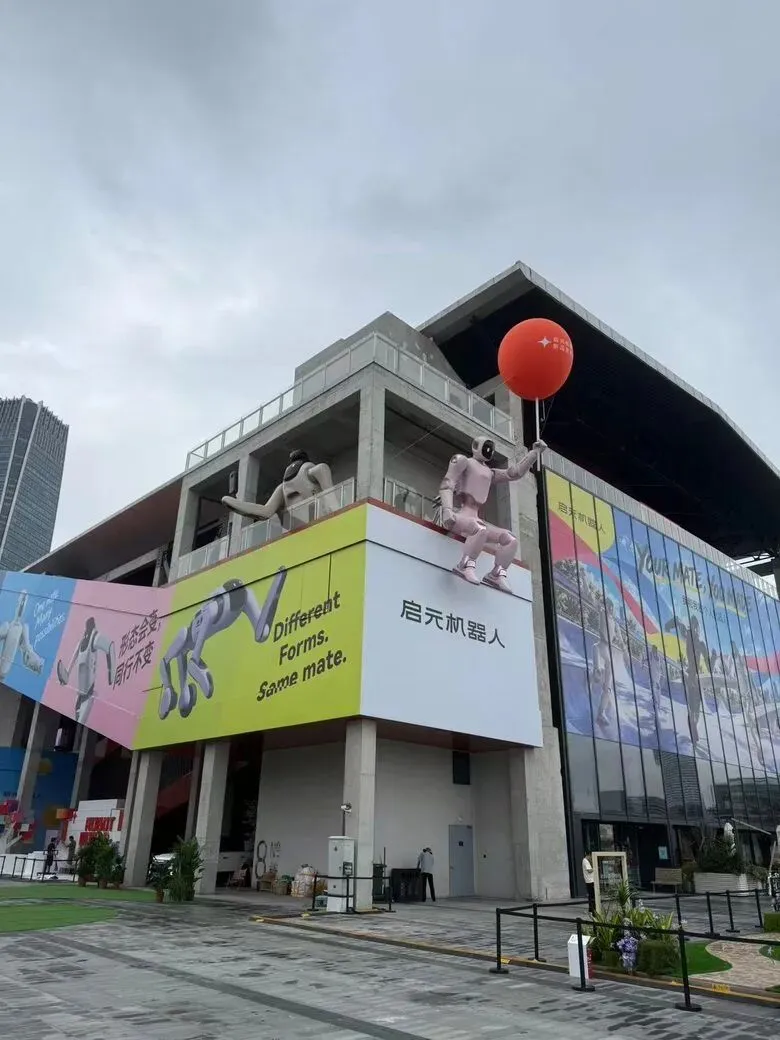
2026-09-20 启元全球发布会现场 图源:凤凰网科技报道配图 |
九、综合结论上纬新材 PB 约 52 倍 制造业常见区间1–5倍 | | PS(TTM) 约 34 倍 宇树级估值,但无机器人营收 | | 预期占市值比 约 98% 主业估值约10–15亿 vs 市值622亿 | | 最硬证据 2.1 亿预收款 +全系定价落地,待交付验证 |
核心判断- 这是一份"为预期定价"的估值:树脂主业只解释约2%的市值,其余98%是对启元机器人2026–2028年收入兑现路径的提前折现。买它本质上是买"智元系+腾讯云生态+2.1亿预收款"这套组合拳的兑现概率。
- 定价落地改变了验证的性质:发布会前市场交易"故事完整度",发布会后进入"数据验证期"——10月起按订单发货,首批交付量、退订率、订金可退性将逐月给出真伪判断。
- 估值锚在宇树与优必选之间:PS约34倍已达宇树IPO水平;若启元收入无法快速入表,估值口径有向优必选(PS约20倍)甚至工业机器人(6倍)回归的风险,对应市值下行空间显著。
- 财务结构暂无恶化信号:亏损集中在研发投入(半年1.6亿),经营现金流+2.08亿、预收款2.1亿,"投入型亏损"的定性在数据上成立——但持续时间和市场耐心都有上限。
- 激励考核是最好的跟踪锚点:2028年新业务收入为2026年8倍的目标已公开化,2026年报的启元确认收入是第一块试金石。
风险提示(按严重程度排序)- P0 估值回归:98%市值依赖预期,任何交付/退订数据不及预期都可能触发剧烈重估
- P0 需求证伪:行业65%出货为观赏性场景,若使用粘性数据低迷,新品类叙事失效
- P1 亏损扩大:高研发投入+激励费用摊销,收入确认慢则全年亏损加深
- P1 价格战挤压:2万元档上下均有对手,行业均价年降幅超30%
- P2 高波动:52周振幅逾3倍,仅适合风险承受能力强的资金小仓位参与
|
报告基于公开信息整理 | 行情数据截至2026年9月18日收盘,发布会信息截至9月20日 | 不构成投资建议图片来源:凤凰网科技、央视网直播画面,版权归原作者所有

 研报速递


发表评论
发表评论: