
 研报速递
过去一周的 A 股并购,主线其实只有四个字 —— 产业整合。 |
周五收盘,沪指报 3911.87 点,涨 0.94%,重新站上 3900 点;深证成指涨 1.72%,创业板指涨 2.25%,科创综指涨超 3%。两市成交 2.08 万亿元,比上一个交易日放量约 2540 亿元,超过 4200 只个股上涨。半导体板块领涨,汽车整车、煤炭、银行走弱。 |
盘面之外,并购这条线也悄悄换了主角。过去几年大家熟悉的"跨界、蹭热点、炒预期",这一周基本没出现;登台的清一色是同业整合、跨区域重组、国资资源归拢。 |
券商走到交割,汽车走到冲刺 |
■ 券商:从"官宣"到"交割",十个月走完 |
本周最重的一笔,是中金公司换股吸收合并东兴证券、信达证券进入实施阶段。 |
时间线是这样的:2025 年 11 月首次官宣,2026 年 6 月上交所受理,9 月 7 日证监会出具批复同意注册。根据批复,中金公司以新增发行 31.04 亿股 A 股的方式完成吸收合并,东方资产、信达资产成为中金公司主要股东,其中东方资产取得 6.37 亿股股份。 |
9 月 14 日是东兴证券、信达证券 A 股的最后一个交易日,9 月 15 日起三家公司股票同步停牌。中金公司已刊登 A 股异议股东收购请求权实施公告,行权价格为 34.57 元/股。合并完成后,东兴证券、信达证券依法解散,原分支机构变更为中金公司分支机构——信达证券也因被吸收合并,向上海证券交易所提交了主动终止上市申请。 |
另一条线也在推进:东方证券换股吸收合并上海证券,交易作价 251.2 亿元,是上海国资旗下券商资源整合的标志性项目。交易完成后上海证券注销法人资格,业务、资产、负债由东方证券承继。 |
两笔放在一起看,指向同一个行业背景:佣金率下行、业务同质化,券商靠内生增长变慢,于是转向规模效应与网点整合。这不是资本运作的花活,是行业周期推着走的结果。 |
■ 汽车:跨集团重组的"第一例" |
本周新引爆的一条,是广汽集团与中国第一汽车股份的重组。 |
9 月 14 日晚公告:广汽集团与一汽股份签署《意向协议》,筹划以发行股份的方式,购买一汽股份持有的某整车合资公司的部分股权,并募集配套资金。经初步测算,交易完成后一汽股份将成为广汽集团第二大和具有战略影响力的股东。本次交易预计构成重大资产重组及关联交易,不构成实际控制人变更,不构成重组上市。公司 A 股自 9 月 14 日开市起停牌,预计不超过 10 个交易日,即最晚 9 月 25 日复牌披露重组预案。因标的涉及境外上市公司,公司暂缓披露标的资产名称。 |
这个架构值得留意:"发行股份购资产 + 对方成为战略二股东"的双向安排,在国内汽车行业尚属首次。它没有走"整体合并"那条路——此前长安、东风围绕集团层面的重组探索最终未能继续推进——而是选了一个更聚焦的切口:不触及集团实控权变更,只围绕旗下合资整车资产做股权绑定。 |
政策面也正好对上。9 月 11 日,工信部等九部门发布《智能网联新能源汽车产业发展"十五五"规划》,明确提出推动汽车企业市场化、法治化兼并重组,加快跨区域资源整合,有序出清低效产能,引导行业减少同质化研发与重复建设。 |
同一周,渤海汽车收购海纳川旗下三家零部件企业获上交所并购重组审核委员会审核通过:交易作价合计 27.10 亿元,涉及发行股份约 6.70 亿股,发行价格约 3.44 元/股,实控人仍为北汽集团。这是北汽系零部件资产证券化的一步。 |
■ 控制权变更:国资整合与协议转让 |
• 华锡有色:实际控制人拟变更为中国五矿。公司自 9 月 14 日起停牌筹划,两度延期后于 9 月 18 日晚披露方案进展,股票下周一复牌。它是广西唯一的国有有色金属上市平台,主营锡、锌、铅、锑等关键金属,而中国五矿旗下已有五矿资源等金属矿业平台。锡、锑都属于国家战略性关键金属,方案复杂度高于一般国资划转。 |
• 奥康国际:9 月 17 日晚公告,控股股东奥康投资、实控人王振滔与杭枢科技、自然人陈海锋签署《股份转让协议》,以 8.17 元/股协议转让合计 4806.86 万股,占总股本 12.0003%。其中杭枢科技受让 7%,总价约 2.29 亿元;陈海锋受让 5%。本次转让不导致控股股东及实控人变更。 |
• 新华传媒:拟发行股份购买界面财联社 100% 股权,股票下周一复牌。 |
• 此外,奥联电子筹划控制权变更停牌;航新科技拟 2.8 亿至 2.95 亿元收购上海芯圣 51% 股权;菲林格尔拟 2.14 亿元收购克锐斯 51% 股权。 |
■ 审核端:四单过会,一单被问询 |
本周交易所层面的审核节奏不慢。过会的包括:渤海汽车 27.10 亿元收购(上交所重组委);爱克莱特发行股份及支付现金购买东莞硅翔 100% 股权(深交所重组委 9 月 7 日第 13 次会议);天元宠物购买淘通科技 89.7145% 股份(深交所重组委 9 月 9 日第 14 次会议);创远信科购买微宇天导 100% 股权(北交所重组委 9 月 8 日第 2 次会议)。需要说明的是,过会之后尚需证监会同意注册方可实施。 |
被问询的一单也值得看。锴威特拟以 16.5 亿元购买晶艺半导体 100% 股份,目前审核状态为"已问询"。公开信息显示,关注点集中在几处:标的公司部分股东在 2026 年 3 月 10 日签署股权转让协议、3 月 19 日完成工商变更,而锴威特在 3 月 13 日晚披露停牌公告,时间间隔很近;交易对不同对方实施差异化定价,外部投资人对应整体估值 14.85 亿元、业绩承诺方对应 17.79 亿元;报告期后公司尚待确认的股份支付金额为 2.36 亿元。 |
这些问询点,本质上是同一类问题:估值是怎么来的,业绩能不能站住,利益有没有被提前安排。 |
■ 冷的一面:终止与合规风险 |
汇总不能只报喜。本周有两件事,反而更值得琢磨。 |
第一件是终止。新芝生物9 月 17 日晚公告,董事会审议通过终止以发行股份及支付现金方式购买清博华 100% 股权的重大资产重组,并与交易对方签署终止协议。终止原因是"近期行业及市场环境发生变化,交易双方无法就核心条款达成一致"。这套方案 2026 年 8 月才披露,作价约 4 亿元,构成关联交易,一个多月即告终止。公司定于 9 月 21 日下午召开终止重组投资者说明会。 |
第二件是合规风险。雪天盐业拟收购河北坤天新能源 100% 股权,切入锂电池负极材料领域。预案显示标的估值约 129 亿元,发行股份价格确定为 4.70 元/股。值得注意的是,这个估值超过了雪天盐业停牌前的市值,属于典型的"蛇吞象";标的 2026 年上半年净利润约 1.2 亿元,刚刚扭亏。更关键的是,公司后续补充披露:标的董事刘格军因个人涉嫌内幕交易,已于 2026 年 3 月 20 日被中国证监会立案调查。 |
跨界本身不是问题——"并购六条"明确支持围绕产业转型升级开展符合商业逻辑的跨行业并购。但估值合理性、盈利持续性、交易对手合规性,这三道门槛一道都绕不过去。 |
■ 并购观察:主线为什么是"产业整合" |
把这一周的单子摊开看,会看到一个很清楚的共性:它们大多不是"买一个故事",而是解决一个产业问题。 |
券商合并,解决的是佣金下行和同质化竞争;车企跨区域股权绑定,解决的是重复研发和产能分散;有色平台归拢到央企,解决的是关键金属的战略定位;零部件资产注入上市平台,解决的是证券化率。每一笔背后都有一个具体的产业痛点。 |
这和前些年那套"借壳、炒预期、靠商誉堆估值"的玩法是两回事。后者赚的是价差,前者赚的是协同。价差一次性的,协同要三五年才看得出来——但也正因为慢,它才不容易被证伪。 |
政策方向也在往这边加码。证监会副主席李超此前表示,"十五五"时期要更大力度释放并购重组改革活力,支持上市公司转型升级做优做强。自 2024 年《关于深化上市公司并购重组市场改革的意见》(即"并购六条")出台以来,上市公司累计披露重大资产重组 370 单。 |
会买,不如会整合。公告签完只是起点,真正决定这笔买卖成色的,是之后三五年里,两套人马、两套系统、两套文化能不能真的合成一套。 |
对普通读者来说,看并购公告可以先问自己一句:它买的是生意,还是故事?生意会有清晰的协同路径和现金流,故事只有概念和想象空间。这一周的单子,多数属于前者。 |
下周有两个时间点值得留意:广汽集团的重组预案最晚 9 月 25 日之前要披露,华锡有色下周一复牌。这两份文件,会把"跨集团整合"和"关键金属国资整合"的具体方案摆到台面上。 |
⚠️ 风险提示:本文为公开信息整理与观点分享,所涉内容均来自上市公司公告及权威财经媒体公开报道,交易方案尚处于筹划或审核阶段、存在不确定性,不构成任何投资建议。市场有风险,决策需独立。 |
这一周的单子里,你最关注哪一类?券商整合、车企重组,还是国资平台归拢?评论区聊聊。 |
产业整合渐成并购主流:券商"三合一"落地,车企跨集团重组冲刺
猜你喜欢
-

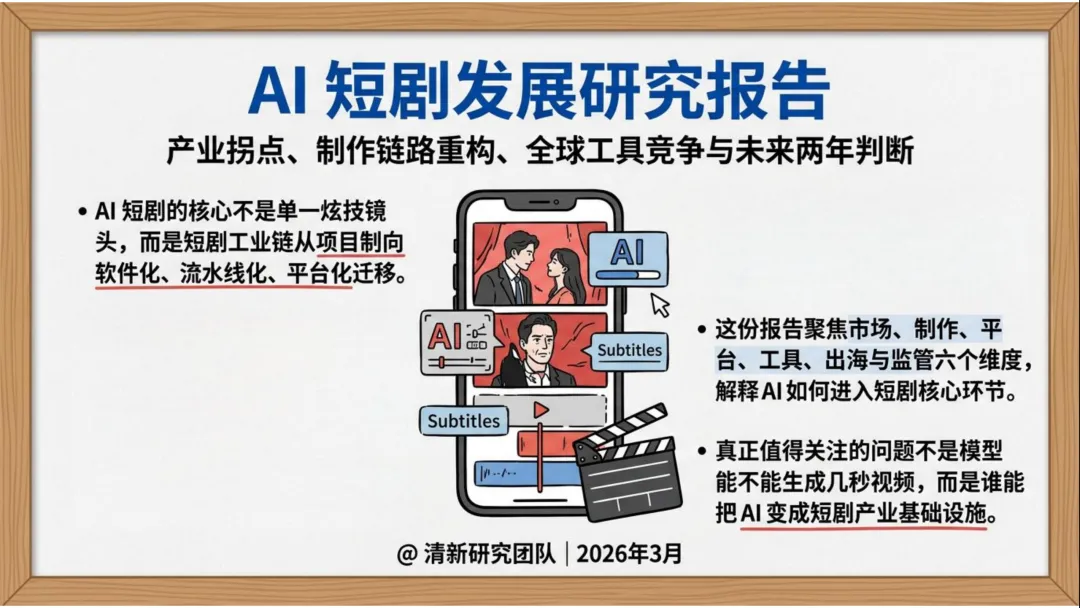
AI短剧发展研究报告
上海市蒂艾孚网络科技有限公司 -
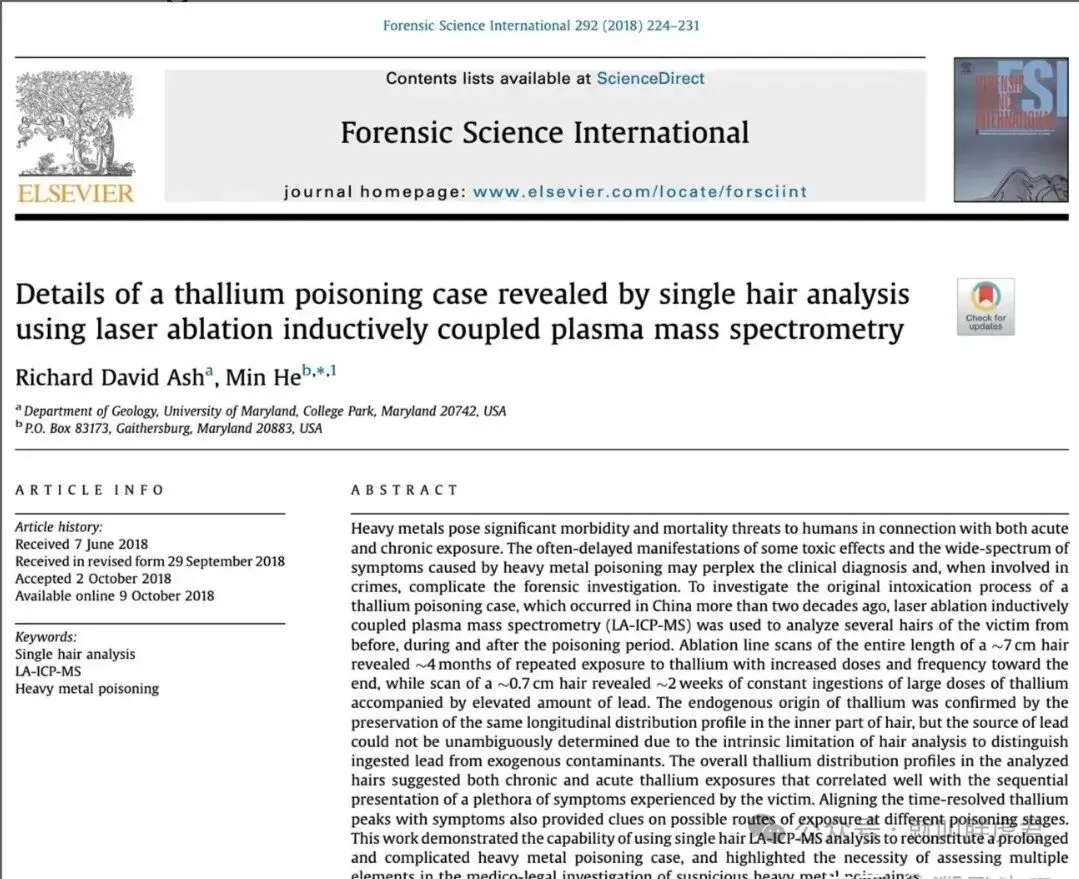
《国际法医学》杂志对朱令案的深度研究报道.
上海市蒂艾孚网络科技有限公司 -
PLTR (Palantir) 定性分析报告
上海市蒂艾孚网络科技有限公司 -
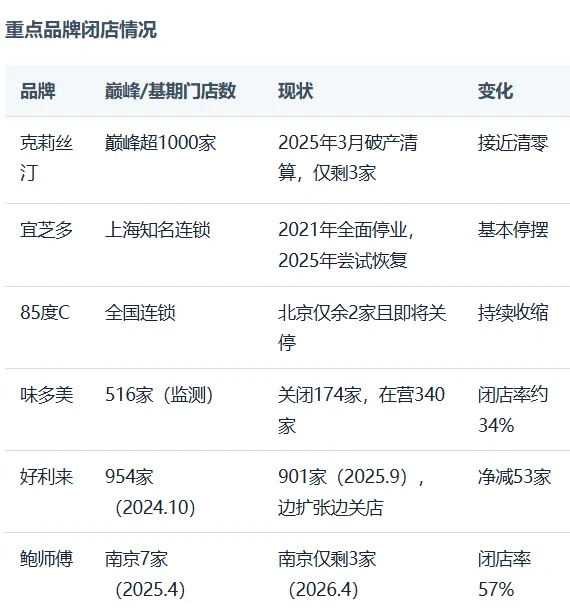
快消食品连锁行业闭店数据与趋势分析报告
上海市蒂艾孚网络科技有限公司 -
2026中国具身数据产业分析报告(附下载)
上海市蒂艾孚网络科技有限公司 -
水生态修复治理行业分析报告
上海市蒂艾孚网络科技有限公司

发表评论
发表评论: