行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

大象研究院发布《2026年AI玩具行业研究报告》

wang 2026-09-19 行业资讯
大象研究院发布《2026年AI玩具行业研究报告》
下载报告全文可点击小程序:2026年AI玩具行业研究报告
随着生成式AI与大语言模型(LLM)的爆发式突破,玩具行业正在经历一场史无前例的智能化重塑。AI玩具不再是传统被动响应的电子声盒,而是进化为兼具自然语言理解、实时情感计算与多模态交互的新型商业载体。当前,行业驱动逻辑正从单纯的“物理硬件卖点”全面转向“情感代偿与全生命周期服务”,标志着消费级AI硬件迎来了大规模商业化落地的爆发拐点。
大象投顾依托深厚的IPO咨询与行业研究积淀,针对AI玩具产业链的算力下沉、BOM成本优化、大模型合规防线及头部企业的IP变现模型进行了深度的量化穿透。本报告不仅关注技术参数与硬件降本,更立足于拟上市企业与二级市场投资视角,评估赛道在全龄化拓展期的盈利弹性与资本开支逻辑,旨在为企业与投资机构深度把握AI玩具行业的高端化与全球化跃迁机遇提供专业支撑。
01
从“预设语音机”到“多模态具身情感伴侣”
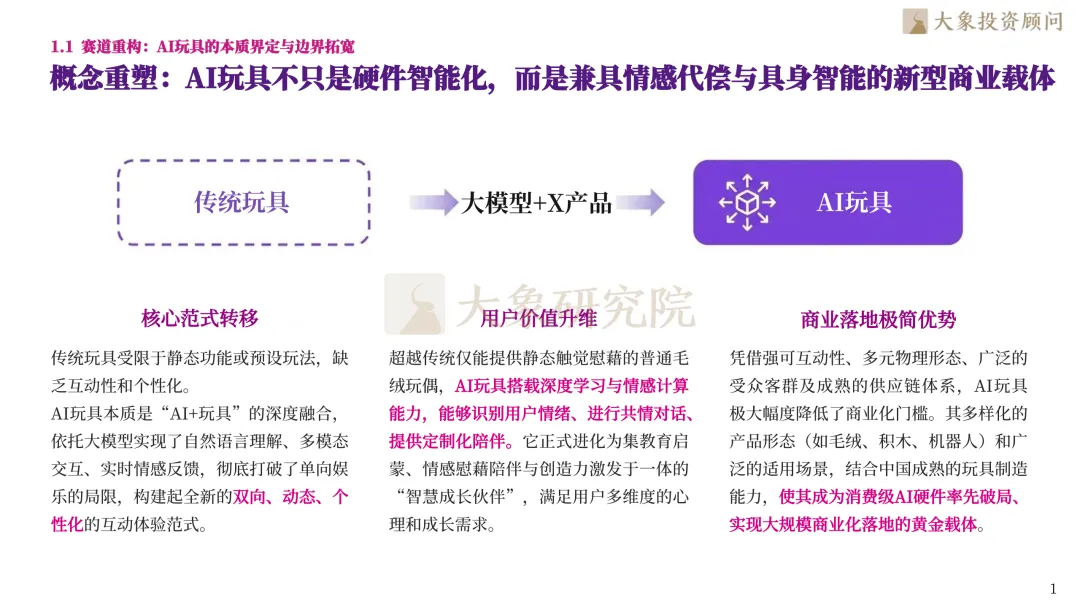
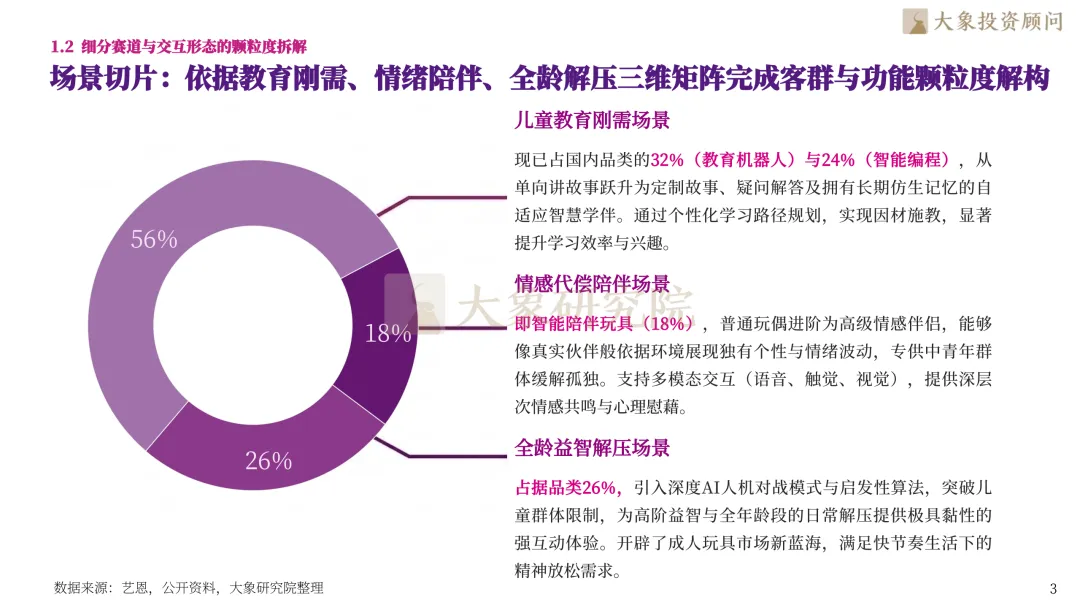
AI玩具本质是“AI+玩具”的深度融合,依托大模型打破了单向娱乐局限,实现了从静态触觉慰藉向“智慧成长伙伴”的价值升维。行业演进历经“静态玩具-AI+玩具-AI玩具-多模态驱动的情感交互载体”的纵深路径,2024年进入商业化爆发元年。在场景切片上,市场已细分为儿童教育刚需(占比56%,含32%教育机器人与24%智能编程)、情感代偿陪伴(18%)与全龄益智解压(26%)。相比纯软件APP缺乏物理触觉与视力疲劳等痛点,“软硬一体化”凭借多感官联动与不可替代的实体承载,成为兑现用户高LTV价值的最佳形态。
02
算力算法极致降本与利润池再分配
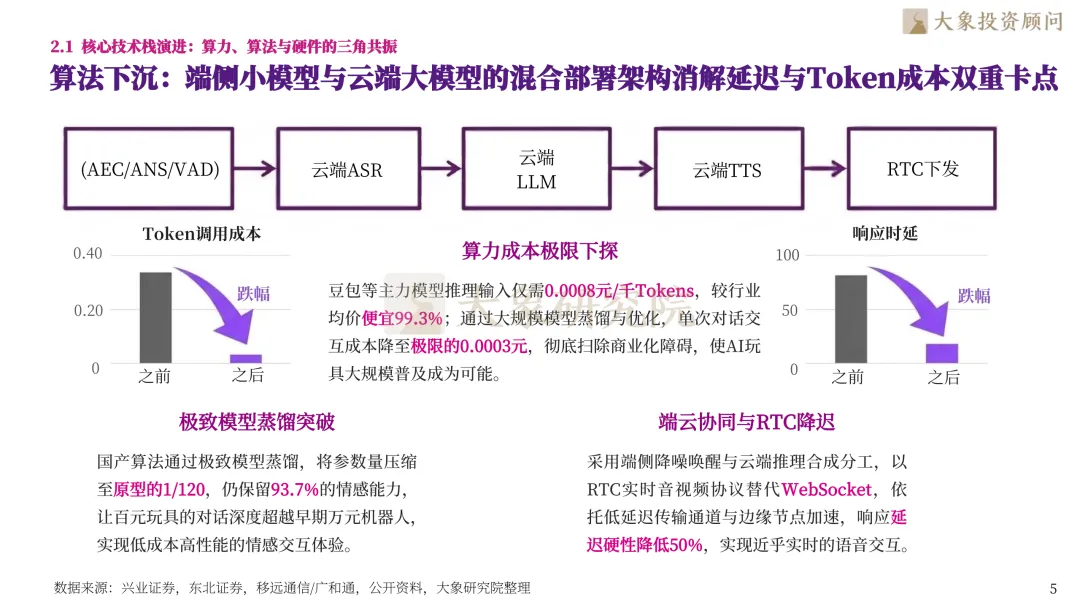
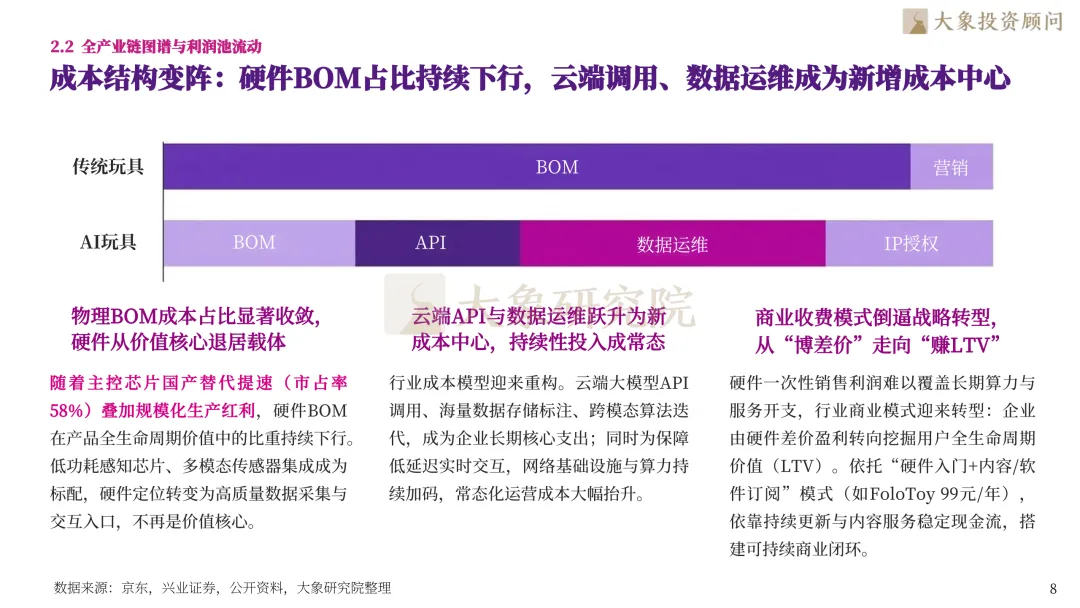
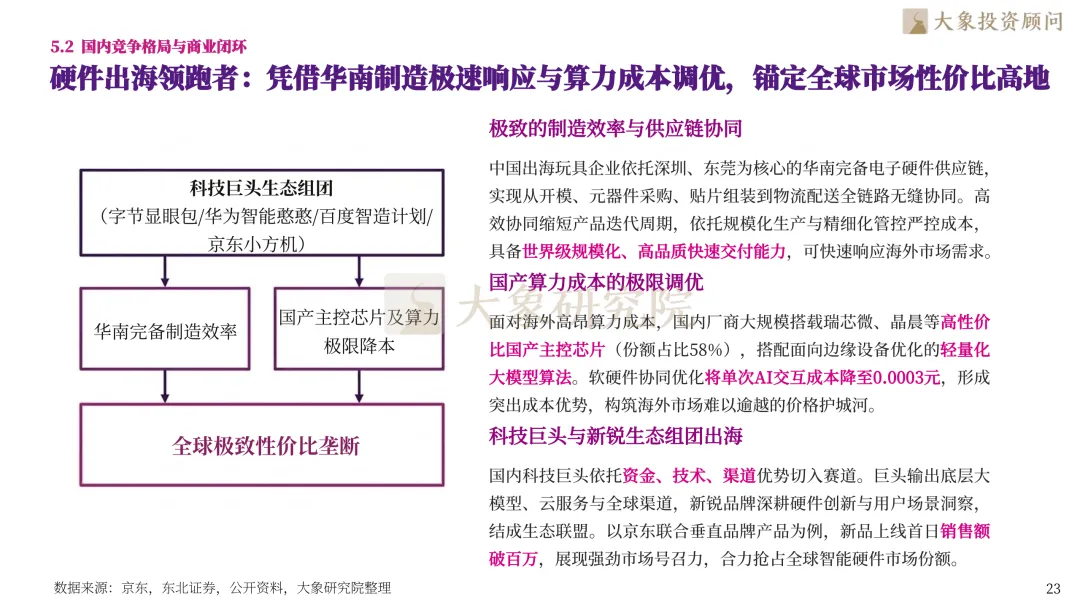
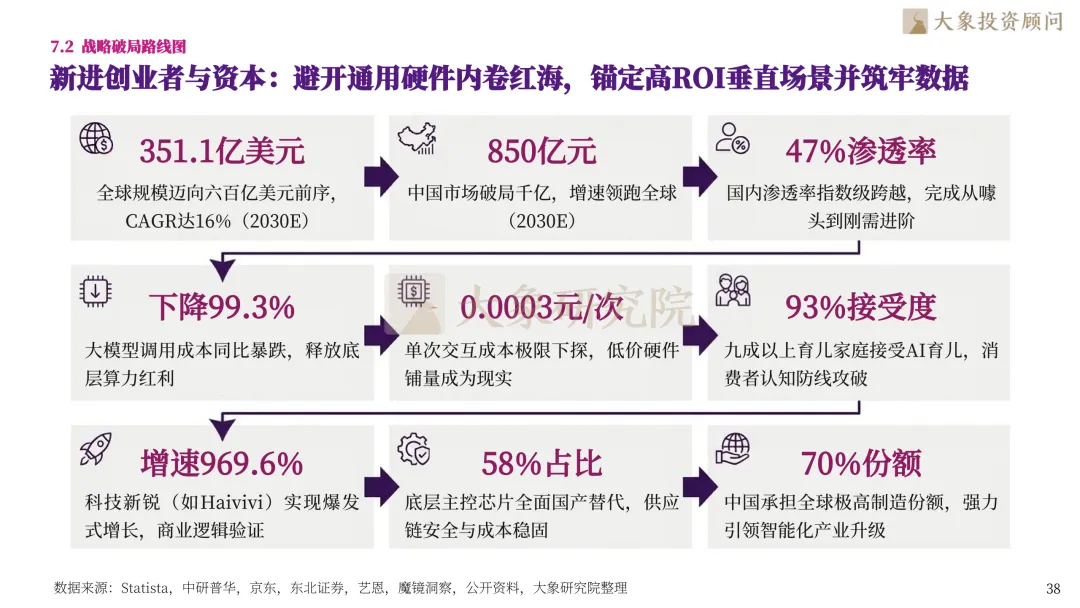
AI玩具的大规模普及得益于算力、算法与硬件的三角共振。算法侧,主力大模型推理输入成本降至0.0008元/千Tokens,单次对话成本下探至极限的0.0003元,配合极致模型蒸馏(参数压缩至1/120仍保留93.7%情感能力)与RTC低延迟传输,响应延迟降低50%。硬件侧,国产主控芯片市占率达58%,Wi-Fi模组低至1-2美元,4麦克风阵列与生物传感器深度集成,推动BOM占比持续下行。全产业链利润池发生深度流动:上游大模型与优质IP掌握极高定价权(溢价30%-50%),中游代工遭遇附加值挤压转向软硬一体方案,云端API与数据运维成为新成本中心,驱使行业商业模式从“博硬件差价”全面走向“赚LTV订阅价值”。同时,华南极其敏捷的电子制造集群为全球交付筑牢了效率壁垒。
03
合规高压下的全球破局与千亿级爆
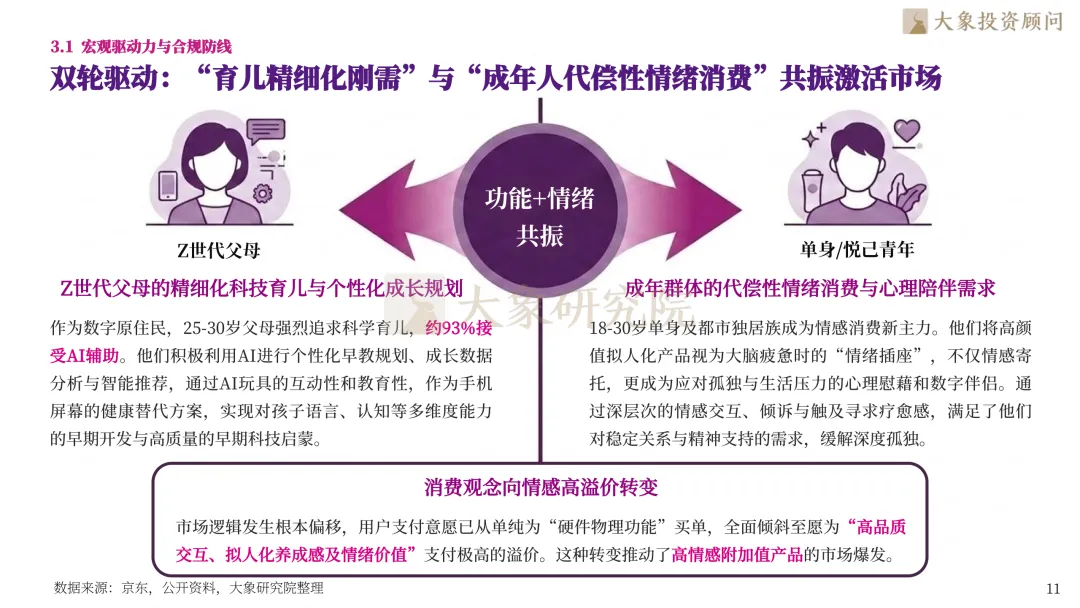
行业受“科学育儿刚需(93%Z世代父母接受AI育儿)”与“单身青年情感代偿”双轮驱动,但也面临全球最严格的监管红线。欧盟拟强制“单模态模式”,中国推行数据出境白名单,要求云端建立拦截率>99.5%的双重审核机制,合规防线正演变为品牌的最高信任资产。
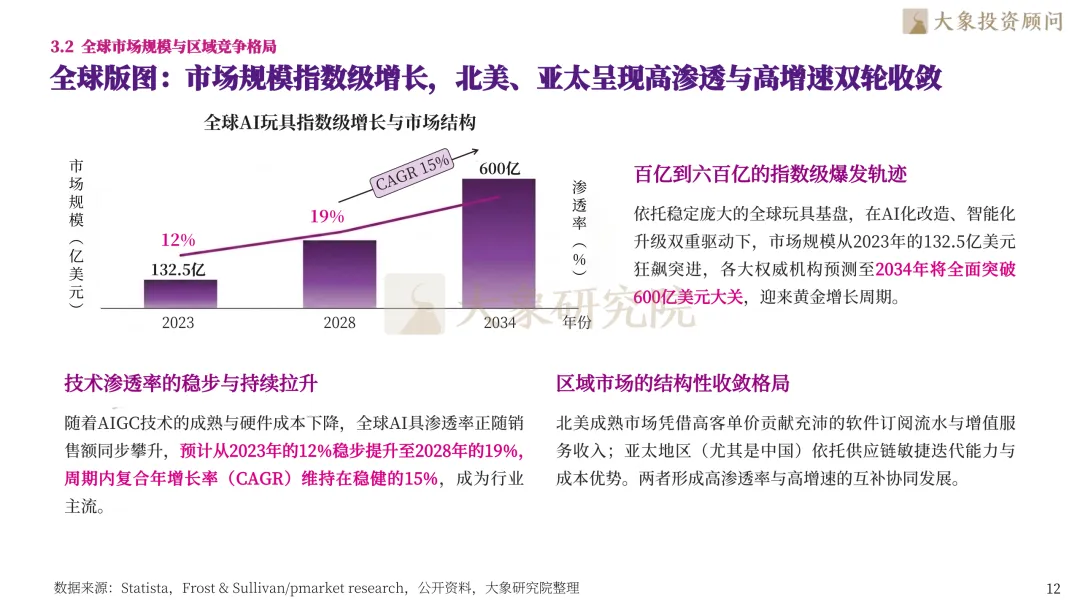
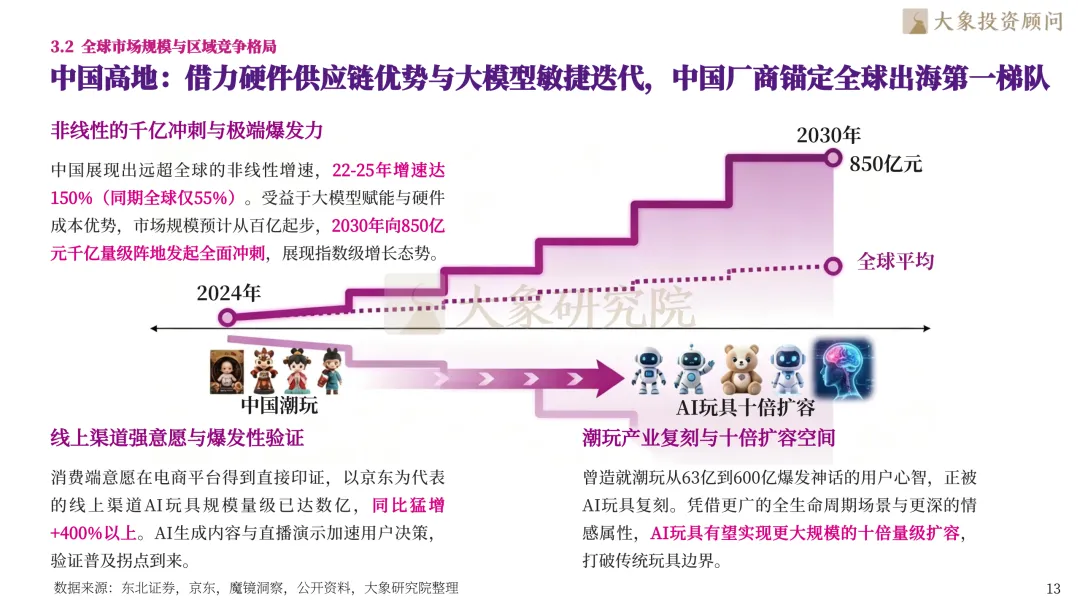
市场规模呈现指数级狂飙:全球AI玩具市场预计将从2023年的132.5亿美元跃升至2034年的600亿美元(CAGR达15%);中国市场表现出更强爆发力,预计2030年将冲刺850亿元千亿阵地。区域市场上,欧美成熟市场以高客单价(如LOVOT 3.5万元)跑通“硬件高溢价+软件月/年费”模式;国内市场则通过抖音等内容电商实现爆发式增长(2025年该渠道销售额同比狂飙4,391.3%),结合线下沉浸式体验店完成高客单闭环。
04
IP人设、数据飞轮与玩家生态非对称博弈
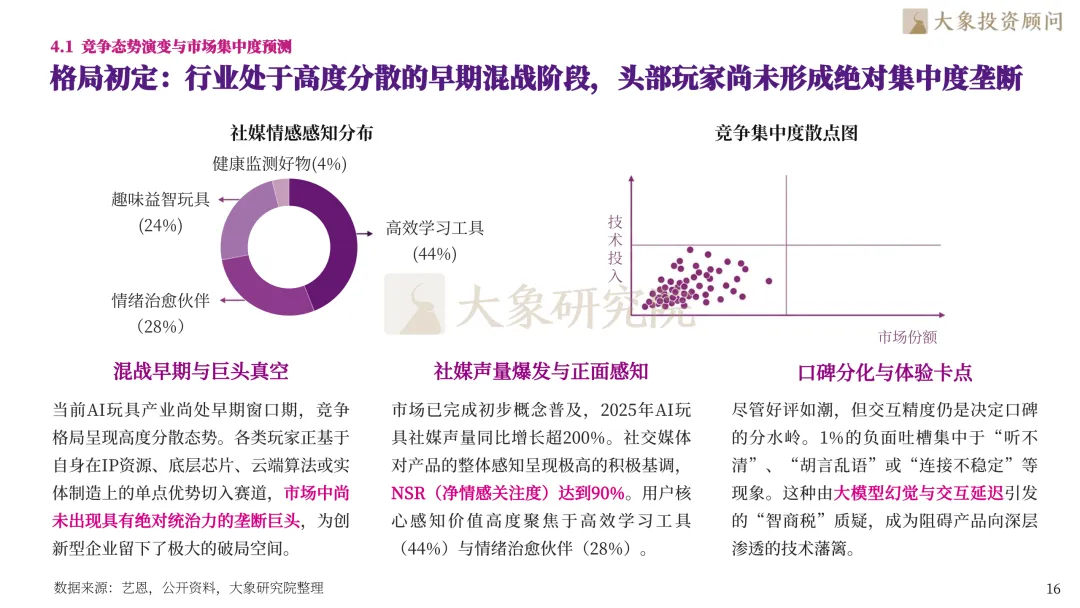
AI玩具行业竞争格局处于混战早期,头部玩家尚未形成绝对垄断。核心竞争壁垒已向三大维度收敛:一是“顶级IP+角色人格化”,赋予产品数字灵魂以防范物理硬件被抄袭;二是“专属记忆系统与数据飞轮”,通过千人千面自适应成长沉淀高昂迁徙成本;三是“TaaS订阅制与跨终端生态”,打破一次性买断瓶颈,大幅提升用户生命周期价值(LTV)。
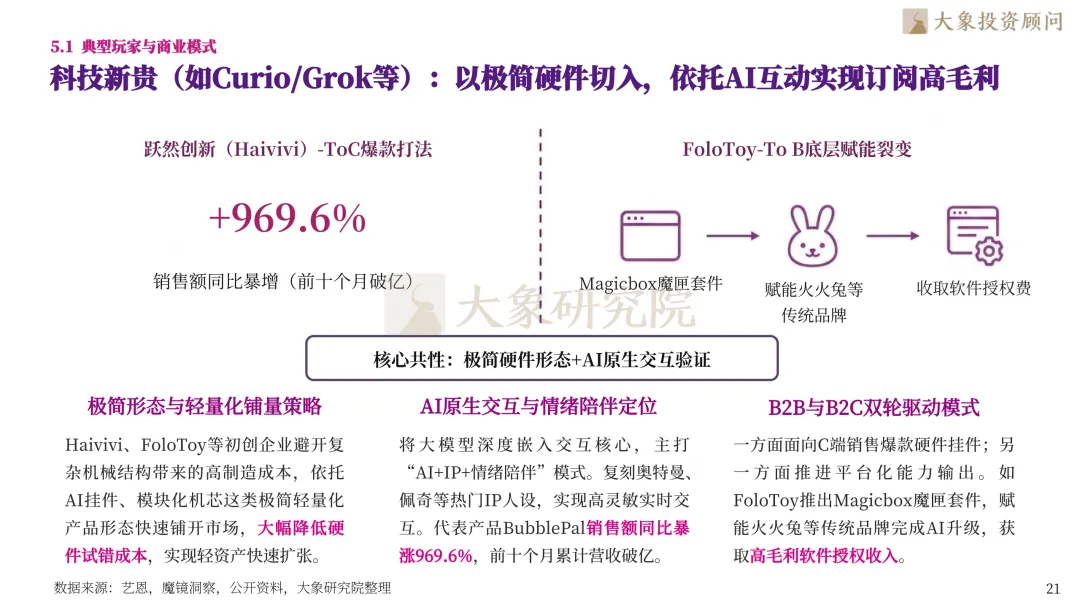
在玩家格局上,呈现传统巨头(如美泰、孩之宝、奥飞娱乐、实丰文化)的“IP/渠道护城河”与科技新锐(如跃然创新Haivivi、FoloToy、Curio)的“敏捷算法/DTC响应”之间的非对称博弈与双向赋能。国内企业凭借华南极速制造与国产算力成本调优(单次0.0003元),锚定全球性价比高地组团出海;同时深耕“拍学机”等垂直场景实现高客单爆发。
05
传统IP阵营与AI原生玩家的非对称竞合
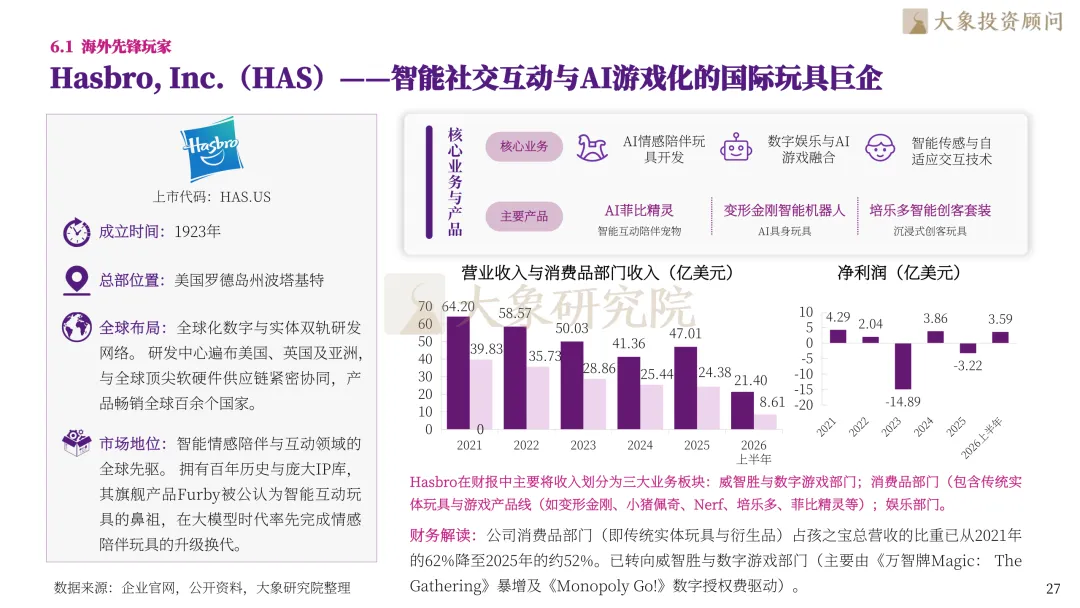
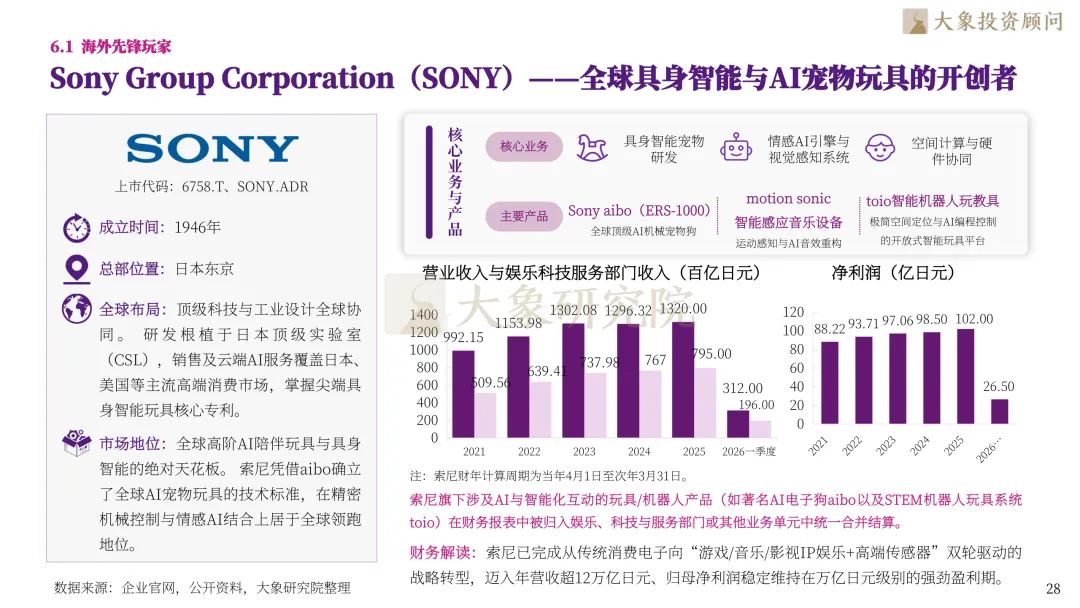
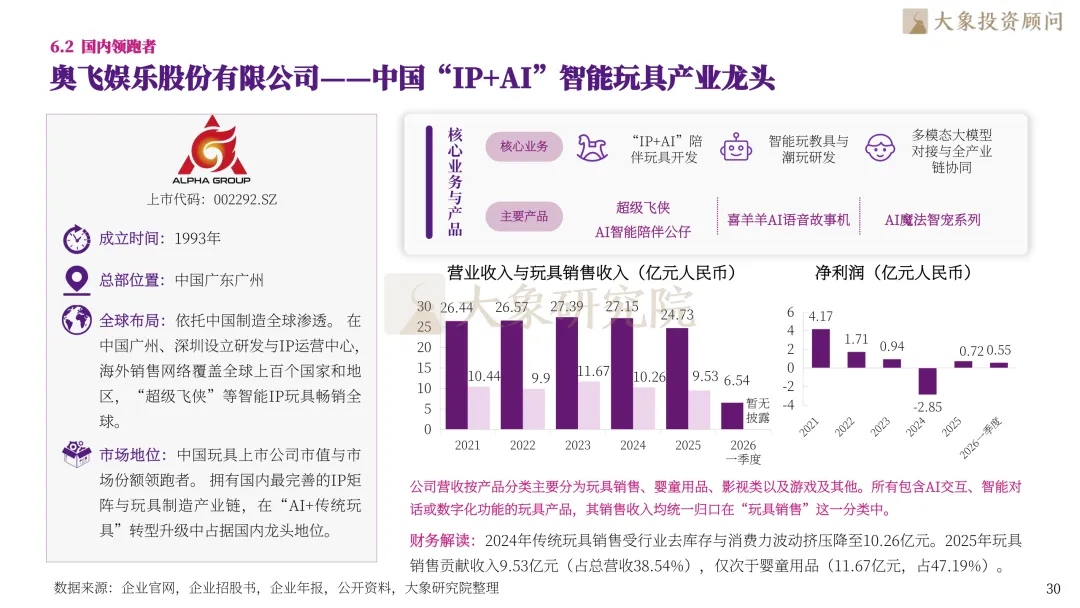
报告对全球及国内核心标杆企业进行了全景式数据穿透与商业闭环剖析。海外阵营:传统巨头美泰(Mattel)孩之宝(Hasbro)依托庞大的顶级经典IP库,通过“IP授权+大模型注入”平滑完成智能化升级;索尼(Sony)凭借AIBO具身智能机器人深耕高端陪伴场景;AI原生新锐Curio则引入先进大模型,打响软硬一体交互破局战。
国内阵营:奥飞娱乐(超级飞侠/喜羊羊)实丰文化汤姆猫等IP与渠道龙头,加速推动经典IP向智能具身伴侣落地;AI原生黑马跃然创新(Haivivi)凭借BubblePal等爆款硬件与DTC出海模式实现敏捷迭代。
06
趋势与终局:三大行业预测与战略破局路线图
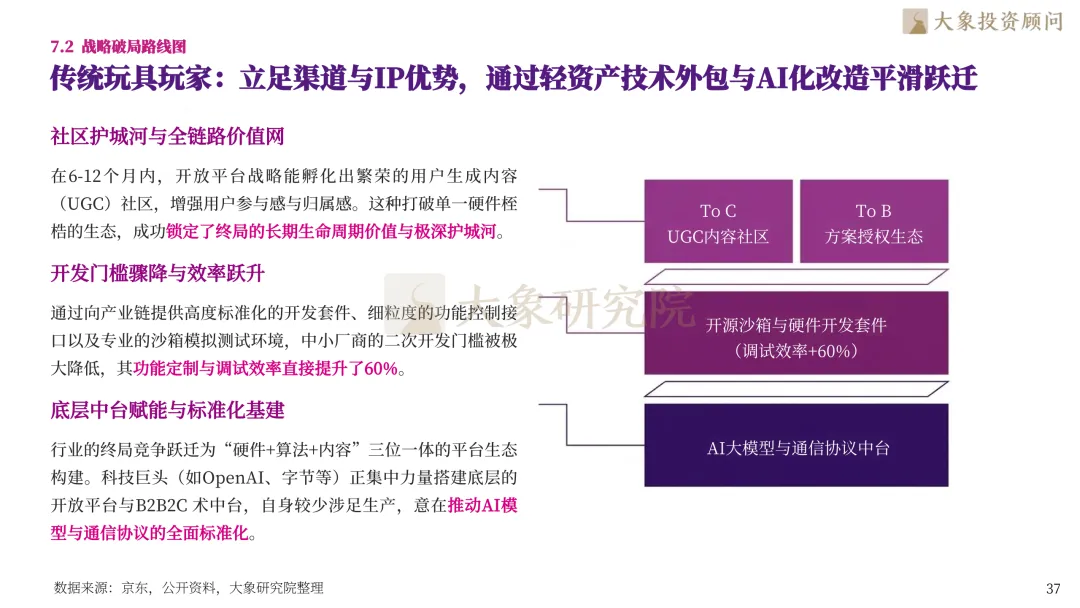
展望未来,AI玩具产业将迎来自深度重塑的三大演进趋势:其一,交互形态从“被动问答”进化为“主动感知与具身行动”,与具身智能机器人界限日益模糊其二,受众圈层突破儿童范畴,加速向单身青年与银发族(健康监测需求占59%)全龄化渗透,2030年国内渗透率预计达47%其三,商业模式升级为“低价硬件/流量入口+内容/服务订阅(TaaS)”,成为智能家居与生态协同的高频入口对于产业玩家而言,传统企业应立足IP与渠道通过外包/合作平滑跃迁,创业者与资本则应避开通用硬件同质化红海,聚焦高ROI垂直场景并沉淀数据壁垒,共同构建“硬件+算法+内容”三位一体的平台生态。
【目录展示】

▽向下滑动查看更多

第一章 从“传统功能玩具”到“具身陪伴新物种”

1.1 赛道重构:AI玩具的本质界定与边界拓宽
概念重塑:AI玩具不只是硬件智能化,而是兼具情感代偿与具身智能的新型商业载体
演进断代:从“预设语音机”向“大模型驱动的多模态实时交互”实现技术跃迁
1.2 细分赛道与交互形态的颗粒度拆解
场景切片:依据教育刚需、情绪陪伴、全龄解压三维矩阵完成客群与功能颗粒度解构
范式对决:纯软件APP交互痛点凸显,软硬一体化形态成为兑现用户价值的收敛方向
第二章 核心技术栈演进与全产业链图谱
2.1 核心技术栈演进:算力、算法与硬件的三角共振
算法下沉:端侧小模型与云端大模型的混合部署架构消解延迟与Token成本双重卡点
硬件基座:低功耗感知芯片与多模态传感器集成降本,构筑硬件体验升维基础
2.2 全产业链图谱与利润池流动
产业链重构:上游算法提供商掌握核心定价权,中游传统代工厂面临附加值挤压危机
成本结构变阵:硬件BOM占比持续下行,云端调用、数据运维成为新增成本中心
供应链赋能:华南电子制造快速响应与产业外溢,构筑全球交付效率壁垒
第三章 全球市场——驱动要素与区域渗透分化
3.1 宏观驱动力与合规防线
监管护城河:全球数据隐私与儿童安全法规趋严,合规能力成为行业最高准入门槛
双轮驱动:“育儿精细化刚需”与“成年人代偿性情绪消费”共振激活市场
3.2 全球市场规模与区域竞争格局
全球版图:市场规模指数级增长,北美、亚太呈现高渗透与高增速双轮收敛
中国高地:借力硬件供应链优势与大模型敏捷迭代,中国厂商锚定全球出海第一梯队
欧美分化:成熟市场用户付费习惯良好,高客单价充分消化软件订阅与溢价空间
渠道重构:传统玩具线下渠道效率收缩,DTC自营与内容电商流转重塑营销ROI模型
第四章 竞争态势与核心壁垒
4.1 竞争态势演变与市场集中度预测
格局初定:行业处于高度分散的早期混战阶段,头部玩家尚未形成绝对集中度垄断
非对称博弈:传统玩具巨头的IP、渠道优势,与AI新锐的算法迭代能力正面碰撞
4.2 核心竞争壁垒的三维收敛
物理硬件极易被抄袭复制,绑定深度IP与沉淀情感资产是防范同质化的锚点
基于高频互动的用户行为数据飞轮,打造不可迁移的个性化成长模型复利
跨终端与内容生态闭环决定生命周期,从一次性买断向高黏性LTV模式跃迁
第五章 典型玩家与商业模式
5.1 典型玩家与商业模式
科技新贵(如Curio/Grok等):以极简硬件切入,依托AI互动实现订阅高毛利
传统巨头(如乐高/美泰):布局数字化转型,以AI智能化激活经典IP价值
5.2 国内竞争格局与商业闭环
硬件出海领跑者:凭借华南制造极速响应与算力成本调优,锚定全球市场性价比高地
垂直场景深耕者:打透早教与陪伴场景,以“AI导师/成长伙伴”完成高客单价溢价
商业模式拆解:纯硬件销售ROI走低,软硬件混合订阅制成为打破第二曲线的关键
第六章 标杆企业——对标研究与产品矩阵
6.1 海外先锋玩家
美泰公司(Mattel,Inc.)——全球传统玩具巨头向“生成式AI”领航者
Hasbro,Inc.(HAS)——智能社交互动与AI游戏化的国际玩具巨企
Sony Group Corporation(SONY)——全球具身智能与AI宠物玩具的开创者
Curio Interactive(Curio/Grok)——全球生成式AI智能毛绒玩具开创者
6.2 国内领跑者
奥飞娱乐股份有限公司——中国“IP+AI”智能玩具产业龙头
实丰文化发展股份有限公司——专注GPT智宠与AI陪伴赛道的智能玩具代表
金科汤姆猫文化——虚拟IP向实体AI情感陪伴硬件转型的标杆
跃然创新(Haivivi)——潮玩交互与AI毛绒陪伴领域的硬核创新者
第七章 未来发展趋势——决胜终局的攻守之道
7.1 行业演进趋势的三大预测
趋势一:交互形态演进——从“被动问答”到“主动感知与具身行动”
趋势二:受众圈层拓展——突破儿童范畴,向银发族与青年市场全龄化渗透
趋势三:变现升级——从“硬件卖点驱动”转向“低价硬件+内容/服务分账”
7.2 战略破局路线图
传统玩具玩家:立足渠道与IP优势,通过轻资产技术外包与AI化改造平滑跃迁
新进创业者与资本:避开通用硬件内卷红海,锚定高ROI垂直场景并筑牢数据飞轮

深耕AI玩具与具身智能核心产业,助力消费级AI硬件向高附加值、情感化、全球化时代全面跃升。大象投顾立足新质生产力核心赛道,以专业研究赋能产业升级,以前瞻视野擘画行业新蓝图。AI玩具产业正由传统制造环节,升级为支撑AI时代情感交互与数字伴侣的关键硬核支柱,重塑全球消费电子产业链价值与竞争格局。我们愿与优秀企业携手同行,提供全球化、全链条的专业咨询与资本服务。

业务咨询:长按二维码添加微信
深圳大象投资顾问有限公司为中国知名的IPO咨询机构。前身创建于1998年,总部在深圳,并在北京、杭州、厦门、济南设有办公室。
公司主要为拟上市公司及上市公司提供专业的IPO咨询服务、再融资咨询服务及并购咨询服务。具体内容包括A股IPO细分市场研究、IPO募投项目可行性研究、再融资募投项目可行性研究、并购标的可行性研究。基于自身强大的市场研究能力,我们同时也为拟赴香港及美国上市企业提供独立的第三方行业研究与分析服务。
截至目前公司已服务上千家优质中国企业,包括公牛集团、欧派家居、美年健康、香飘飘、珀莱雅、豫园股份、杭可科技、东山精密、跨境通、星辉娱乐、盈峰环境、海格通信、精测电子、创业惠康、天合光能、恒大汽车、TCL科技、美凯龙、苏宁易购、利扬芯片、奥泰生物、贝泰妮、倍轻松等在内的800多家优秀企业成功在境内外资本市场上市,全面覆盖TMT、装备制造、医疗健康、消费品、能源化工、节能环保、汽车及零部件、文化娱乐等主要行业。

猜你喜欢

发表评论

发表评论: