研报速递
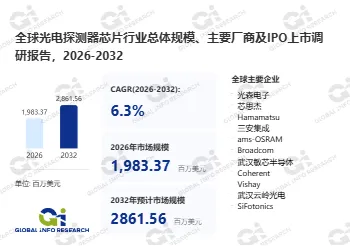
文章摘要:光电探测器芯片做的事只有一件——把光变成电。但这一件事有四种做法:PIN结构简单、线性度好;APD加雪崩增益、灵敏度高;SiPM把成千上万个微单元并联,能数单个光子;SPAD则让一个光子触发一次完整脉冲。四种结构对应四个灵敏度等级,也对应四类完全不同的应用。据环洋市场咨询(Global Info Research)数据,预计2032年全球光电探测器芯片市场规模将达到2708百万美元,未来几年年复合增长率6.3%。6.3%的增速看起来温和,但它的上游卡在一个很具体的工艺上:SiGe。
一、行业概述:四种结构,四道灵敏度台阶
理解这个行业,先要理解四种探测器结构的差别。它们不是互相替代的关系,而是覆盖不同需求层次。
PIN二极管是最基础的结构:P型、本征层、N型三层,光子在本征层被吸收后产生电子-空穴对,在外加电场下分离形成电流。它的优点是结构简单、线性度好、噪声低、成本低,缺点是增益为1,微弱信号需要后续电路放大。PIN覆盖了绝大多数常规光通信和光传感场景。
APD在PIN的基础上加了一层高电场区,光生载流子进入该区会被加速,撞击晶格产生新的电子-空穴对,形成雪崩倍增。增益可以达到十倍到百倍,灵敏度大幅提升,代价是需要更高的偏压、噪声也会被放大,且增益对温度敏感,需要补偿电路。APD是长距离光通信和激光雷达的主流选择。
SiPM是把大量APD微单元并联在同一衬底上,每个单元工作在盖革模式,输出是离散脉冲。它的输出信号幅度与光子数成正比,因此可以"数光子"。优点是单光子灵敏、低压工作、抗磁场,缺点是存在暗计数和串扰,动态范围有限。SiPM主要用于医疗成像、高能物理、激光雷达的弱回波探测。
SPAD是单个工作在盖革模式的雪崩二极管,一个光子就能触发一次完整脉冲,配合时间数字转换电路可以做到皮秒级时间分辨率。它是dToF测距、荧光寿命测量、量子通信的核心器件。SPAD的难点在淬灭电路和阵列集成——单元做小、填充因子做高、串扰做低,三者互相制约。
这四种结构构成了一个清晰的技术阶梯:从"能测到光强"到"能测到单个光子",再到"能测到光子到达的时刻"。每上一级,灵敏度提升一个量级,工艺难度也提升一个量级。
二、市场规模与增长预测:28.6亿美元,6.3%由结构升级驱动
据Global Info Research统计,预计2032年全球光电探测器芯片市场规模将达到2708百万美元,未来几年年复合增长率为6.3%。
6.3%是一个加权平均的结果,内部差异很大。传统的PIN产品用于光通信和工业传感,市场成熟、增速接近个位数下限;APD和SiPM受激光雷达和医疗成像拉动,增速明显高于平均;SPAD则因为dToF在消费电子中的渗透,是增速最快的细分,但基数小。
真正拉动这个市场的下游是激光雷达。2025年全球车载激光雷达市场规模约为1298百万美元,预计2032年将达到3341百万美元,年复合增长率14.6%。激光雷达的核心器件之一就是探测器——它要把目标反射回来的微弱激光脉冲转换成电信号,其性能直接决定探测距离、精度和抗干扰能力。激光雷达增速的两倍于探测器芯片整体增速,意味着探测器在激光雷达整机中的价值占比在提升。
另一个变量是单车搭载量。辅助驾驶阶段单车通常装1颗激光雷达,高阶自动驾驶可能装3到5颗。这个倍数关系直接放大了探测器需求。叠加半固态、固态等低成本方案的渗透,探测器从"高端选配"变成"规模标配",价格下行但用量上升,最终规模仍是扩张。
从区域看,中国既是最大的激光雷达市场,也是最大的探测器需求市场,但供给端仍以海外为主。这个错位是当前行业最突出的结构性矛盾。
三、产品分类与应用场景:按结构、按波段、按集成度分
产品分类
按结构分,即前述的PIN、APD、SiPM、SPAD四类。这是最基本的分类,也决定了器件的灵敏度、带宽、偏压、成本四个核心参数。
按波段分,可分为可见光、近红外、短波红外、中红外四类。硅基材料覆盖可见到近红外(约1100纳米以内),锗硅和铟镓砷覆盖短波红外,中红外则需要锑化镓等材料。波段决定了材料体系,也决定了工艺路线和成本结构。
按集成度分,可分为分立器件、线阵、面阵和片上系统。分立器件用于单点探测;线阵用于扫描式激光雷达和光谱仪;面阵用于闪光式激光雷达和3D成像;片上系统把探测器与读出电路、时间数字转换集成在一起,是SPAD阵列的主流形态。
应用场景
车载激光雷达是增长最快的场景。它对探测器的要求是"高灵敏度+高带宽+车规可靠性"三者兼备。905纳米方案多用硅基APD或SiPM,1550纳米方案多用铟镓砷APD。车规认证要求-40℃到105℃的宽温工作、十五年寿命、极低的失效率,这把大部分消费级器件排除在外。
光通信是规模最大的传统场景。数据中心和电信网络的收发模块需要高速探测器,25G、50G、100G乃至更高速率的APD和PIN是标准配置。这个场景对带宽要求极高,对灵敏度要求中等,价格敏感度较高。
消费电子是增速最快的场景。智能手机的环境光传感、接近传感、dToF对焦、屏下传感,都在使用光电探测器。这类应用对成本极敏感,对可靠性要求相对宽松,是SPAD和SiPM降本的主要驱动力。
医疗与科研是高附加值场景。PET、CT、荧光检测、流式细胞仪需要高灵敏度、低噪声的探测器,SiPM在这个领域替代传统光电倍增管是明确趋势。科研领域则追求极致的时间分辨率和单光子效率,对价格不敏感。
工业与安防是稳定场景。激光测距、激光雷达(工业级)、光谱分析、火焰检测都在使用各类探测器。这类应用的特点是型号多、批量小、要求稳定。
四、竞争格局与主要参与者:美日双头垄断,中国结构性突破
据环洋市场咨询(Global Info Research)统计,高端光电探测器芯片市场呈现"美日双头垄断、中国结构性突破"的特征。
在25G及以上高端光芯片领域,国产化率仅约4%至5%。Coherent、Lumentum、三菱、住友等美日企业在高端EML、DFB及APD/SPAD探测器领域占据绝对优势。这些企业的优势不只是器件性能,还包括外延工艺的成熟度、可靠性数据的积累、以及与下游模块厂商的联合开发关系。
中国企业在2.5G、10G领域已实现较高国产化率,但在高端市场渗透缓慢,导入海外大客户困难重重。这种"低端自给、高端受制"的格局,使国内下游光模块和系统厂商在关键器件采购上缺乏话语权,交付周期被海外巨头主导——EML芯片的交付周期已排至2027年后,这种排期本身就是供需失衡的直接体现。
格局的形成有三层原因。第一层是工艺:高端探测器依赖锗硅(SiGe)外延,而全球能稳定提供高性能SiGe工艺的产线屈指可数。第二层是验证:光芯片进入下游系统设备商的供应链,需经过长达数年的可靠性测试和认证,一旦形成稳定供应关系,替换成本极高。第三层是规模:一条完整的芯片制造产线投资动辄数十亿元,且研发周期长、回报慢,新进入者难以承受。
值得注意的是,格局正在出现裂缝。2026年初,西安电子科技大学团队成功研制出基于硅锗工艺的单光子雪崩二极管芯片,将制造成本从单颗数千美元降至百分之一。这类突破的意义不在于当期产能,而在于证明了"用成熟工艺做出高性能SPAD"是可行的,这会改变成本曲线的形状。
五、产业链结构分析:外延是命门,封装是分水岭
上游最关键的是外延片。探测器芯片的性能很大程度由外延层的厚度均匀性、掺杂浓度、缺陷密度决定。硅基PIN可以用标准CMOS产线,但APD、SPAD需要专门的外延工艺,SiGe工艺尤其稀缺。光电探测器几乎全部依赖SiGe工艺把光信号转成电信号,如果没有SiGe,整个硅光方案就不成立。这种产能瓶颈直接限制了硅光芯片的整体出货能力。
第二个上游环节是特种材料。短波红外探测器需要铟镓砷外延,中红外需要锑化镓、碲镉汞,这些材料的供应高度集中,且部分受出口管制影响。
中游是芯片设计与制造。设计环节的核心是结构仿真与版图优化——同样的外延材料,不同的电场分布设计会带来完全不同的增益和噪声表现。制造环节的核心是工艺控制,尤其是光刻精度、刻蚀深度、抗反射涂层厚度。这些参数的微小偏差会导致整批芯片报废。
封装是第三个关键环节。光电探测器需要光窗、需要气密、需要与光纤或光学系统对准。封装的对准精度直接影响耦合效率,封装的散热能力影响暗电流。这部分常被低估,但对成品率的影响很大。
下游是光模块、激光雷达、医疗设备、消费电子厂商。这个环节的特点是"方案绑定"——探测器选型往往与整机的光学设计、读出电路一起确定,单独更换器件需要重新验证整机性能。
六、主要驱动因素:三条增长主线
第一条主线是汽车智能化向高阶自动驾驶演进。随着自动驾驶级别从L2向L4、L5跃升,乘用车对高性能环境感知传感器的需求激增。光电探测器芯片是激光雷达的核心组件,负责把目标反射回来的微弱激光脉冲转换为电信号。单车搭载量从1颗向3到5颗演进,叠加半固态、固态等低成本方案快速渗透,车规级市场正在迎来规模化放量。
第二条主线是消费电子的传感功能升级。全球智能手机用户预计到2029年底将增长至63亿,光探测器在手机中广泛用于环境光感应、接近传感、摄像头自动对焦及后置dToF/3D传感。随着人脸识别、屏下传感及短波红外成像在高端机型中的渗透率提升,对高性能、小尺寸、低功耗探测器的需求持续攀升。笔记本电脑、平板电脑及数字相机中用于自动亮度调节和手势识别的光感器件,构成了庞大的稳定采购规模。
第三条主线是硅光集成与短波红外探测的产业化。硅光子技术凭借与CMOS工艺的天然兼容性,正成为解决传统电互连能耗和带宽瓶颈的核心路径,片上激光器、高速光电探测器的进步使硅光平台逐步渗透至封装内光互连及数据中心短距链路。与此同时,短波红外探测因具备穿透雾霾、夜间清晰成像及物质识别等优势,正从军工和高端科研向民用市场渗透。
三条主线的共同点是:需求由"感知精度"驱动,而不是由"成本下降"驱动。这决定了这个行业的价格弹性较低,技术领先者的溢价可以维持较长时间。
七、行业发展机遇:SiGe产能、SPAD降本与国产替代
据环洋市场咨询(Global Info Research)分析,第一个机遇在SiGe产能的突破。SiGe已成为硅光芯片产业链的真正"天花板",全球能稳定提供高性能SiGe工艺的产线屈指可数。如果国内能建立起可用的SiGe外延与代工能力,整个硅光产业链的出货能力都会随之打开。这个环节的投资强度大、回报周期长,需要产业资本而非财务资本。
第二个机遇在SPAD的成本下降。单颗数千美元的成本,把SPAD限制在军工和科研市场。如果能用成熟工艺把成本降到百分之一的量级,智能手机暗光拍照、车载激光雷达、智能家居精准感知、工业无损检测都会打开。这类"成本下降创造新市场"的机会,在半导体行业里屡次出现,且一旦发生就很难逆转。
第三个机遇在国产替代的结构性窗口。25G以上高端光芯片国产化率仅4%至5%,而国内下游需求占全球很大比重。这种供需错配,加上交付周期被海外主导,给国产器件创造了验证机会。突破口往往不在性能最强的型号,而在"供应最紧张、替代意愿最强"的型号。
还有一个机遇在探测器与读出电路的集成。把SPAD阵列与时间数字转换电路、直方图处理电路集成在一颗芯片上,可以大幅降低系统成本和体积。这类片上系统是dToF模组的主流方向,也是国内设计公司可以切入的环节——它不需要最先进的外延工艺,更依赖电路设计能力。
八、进入壁垒与市场展望:四道门槛
第一道门槛是制造工艺与良率。探测器芯片的设计、材料外延、光刻、刻蚀、封装测试多个环节环环相扣,任何一个环节的微小偏差都可能导致整批芯片报废。在高速率、高灵敏度产品的制备中,外延层厚度均匀性、光栅刻蚀精度、抗反射涂层控制等参数要求极其苛刻,对生产设备和工艺经验提出极高要求。良率不是靠设备堆出来的,而是靠长期的工艺调试。
第二道门槛是客户验证周期。光芯片进入下游系统设备商的供应链,需经过长达数年的可靠性测试和认证。认证不只是测性能,还包括批次一致性、长期老化、失效模式分析。一旦形成稳定供应关系,替换成本极高,新进入者即使性能达标也难以在短期内获得批量订单。
第三道门槛是资金强度。一条完整的芯片制造产线投资动辄数十亿元,加上研发周期长、回报慢,对中小企业和初创团队形成天然屏障。这个行业的资本效率不高——投入大、见效慢,只有具备长期资金支持的企业才能熬过验证期。
第四道门槛是高端市场的技术与人才。海外企业在EML等高端领域持续领先,国内企业普遍采用IDM模式,核心竞争力体现在研发迭代、工艺良率与产能规模三方面。外延与光栅工艺是公认的技术难点,需要长期积累,且人才稀缺。这类能力无法通过并购快速获得。
展望未来,全球光电探测器芯片市场会保持中速增长,6.3%的复合增长率由激光雷达、消费电子、硅光三条线共同支撑。结构性变化有三条:需求从通信主导向感知主导迁移;SiGe产能成为产业链的胜负手;SPAD的成本下降打开消费级市场。这个行业的本质是"把光信号的第一道关口做扎实"——它卖的不是芯片,而是"能不能看见"的能力。
Q1:PIN、APD、SiPM、SPAD,客户该怎么选?
A(答):看三个参数:需要多高的灵敏度、能接受多高的偏压、要不要测光子到达时间。如果只是测光强或做常规通信,PIN最经济,线性度也最好。如果需要更远的探测距离,用APD,但要注意温度补偿。如果要数光子但不需要精确时间,SiPM更合适,它低压工作、抗磁场。如果要皮秒级时间分辨率,只能用SPAD。实际选型中,成本、功耗、尺寸往往比灵敏度更能决定最终方案。
Q2:为什么说SiGe是产业链的天花板?
A(答):因为硅本身对通信波段的红外光几乎透明,必须靠锗硅层来吸收光并产生电信号。没有SiGe,硅光方案就不成立。而SiGe外延的工艺窗口窄,锗硅两层材料的晶格失配会产生缺陷,缺陷就是暗电流的来源。能做到低缺陷、高均匀性的产线全球屈指可数,产能自然紧张。这个瓶颈不是靠增加投资就能快速解决的,它需要工艺积累。
Q3:国产化率只有4%至5%,替代的突破口在哪?
A(答):不在最高端的型号,而在"供应最紧张、客户最愿意试"的型号。当前EML芯片交付周期已排到2027年后,下游模块厂有强烈的替代意愿,这就是窗口。另一个突破口是新兴应用——比如dToF模组、消费级SPAD,这些市场没有形成稳定的供应格局,海外厂商的既有优势不明显,国产器件可以从这里切入。替代的节奏取决于验证周期,而不是技术差距。
本文参考Global Info Research发布的《全球光电探测器芯片行业总体规模、主要厂商及IPO上市调研报告,2026-2032》。
【关于环洋市场咨询(Global Info Research)】
环洋市场咨询(Global Info Research)是一家以全球化为视野、以价值洞察为核心的综合性市场研究机构。我们秉持“定位全球,慧聚价值”的理念,为全球企业、投资机构及政府部门提供精准、深入、可落地的行业分析与战略决策支持,致力于成为您在全球商业环境中把握机遇、应对挑战的智慧伙伴。
更多相关业务咨询:专项市场调研、可行性研究/报告、市场进入研究、行业地位证明、行业竞争格局研究、商业模式/计划书、产业趋势及机会研究、白皮书/蓝皮书、区域市场发展研究报告、定期市场监测报告、竞品调查研究、对标研究/政策研究、消费者行为研究、行业技术趋势研究、IPO募投可研、市场占有率及排名证明、第三方认证、企业出海业务规划及策略研究报告、十五五规划分析报告等
更多行业动态请关注环洋市场咨询微信公众号:Global Info Research,“定位全球,慧聚价值”,每日最新资讯精彩不断!
可快速添加联系方式: