行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

华莱士从零到万店深度分析报告

wang 2026-09-19 行业资讯
华莱士从零到万店深度分析报告
内部参考 · 限项目组使用

华莱士从零到万店深度分析报告

门店扩张路径 · 核心产品销量 · 鸡肉需求测算 · 养鸡产业带动效应

— 对标巴士哈特项目的参考研究 —

编制日期:2026年7月29日 | 数据来源:公开财报、窄门餐眼、行业研报、媒体报道

一、华莱士品牌概述与创始团队

从8万元首店到2万家门店的中国快餐传奇

1.1 创始团队背景

项目
详情
创始人
华怀余(1968年生,董事长)、华怀庆(1970年生,董事)——温州苍南务农家庭出身
创业前经历
华怀余:高中毕业,摆地摊、卖领带皮鞋;华怀庆:中专毕业,做了8年会计
创业契机
1994年KFC/M记落户福州,兄弟俩在福州经营鞋店时嗅到快餐商机
启动资金
8万元(兄弟俩凑足)
首店位置
2001年1月8日,福州仓山师大旁(福建师范大学门口)
关键转折
2001年8月推出"特价123"(可乐1元、鸡腿2元、汉堡3元),日营业额从2000元飙至8000元
股权结构
华怀余+弟媳凌淑冰合计持股64%,家族高度控股
运营主体
福建省华士食品股份有限公司(2009年成立,注册资本2.07亿)

1.2 品牌定位与核心策略

品牌定位
平价西式快餐
"汉堡界的蜜雪冰城"
人均客单价
18.9元
行业倒数第三(2022年数据)
单店投资
~10万元
远低于行业几十万至百万级
市场布局
下沉市场
三线及以下城市占比超50%

1.3 独创"门店众筹·员工合伙"模式

华莱士的扩张不依赖传统加盟,而是独创了"门店众筹、员工合伙、直营管理"的"福建模式":
要素
规则
个人持股上限
不超过单店的40%
员工持股
预留5%给门店员工,店长优先入股
公司持股
剩余股份由公司持有(通常55%以上)
众筹对象
公司高管、核心店长、员工、供应商、门店房东
总部收入来源
非加盟费,而是供应链差价(向门店统一供应食材、设备、耗材)
门店投资
单店约10万元,各方按比例出资
管控方式
总部统一技术、原料、物流、品牌标准
模式本质:华莱士本质上是一家供应链批发公司,而非传统餐饮公司。其收入94.44亿来自"商品收入"(向门店销售原材料),毛利率仅4.48%;品牌使用费收入1.22亿,毛利率24.50%。门店越多,供应链销售规模越大,总部收入随之增加。

二、从零到万店发展时间线(2001-2024)

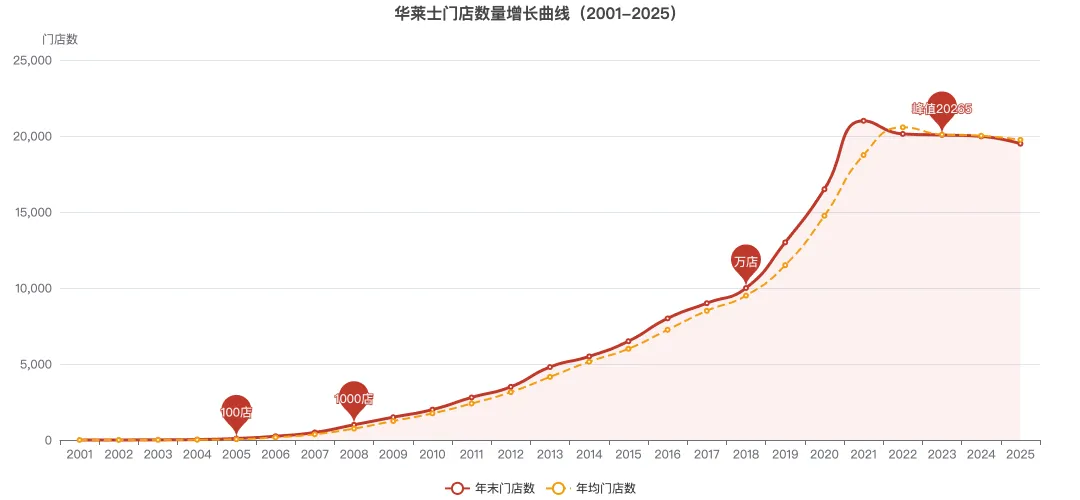
17年从1店到万店,20年达到2万店峰值

2.1 关键发展节点

2001年1月
首店在福州仓山师大旁开业,启动资金8万元,全盘模仿KFC,日营业额仅够保本
2001年8月
关键转折——推出"特价123"(可乐1元、鸡腿2元、汉堡3元),日营业额从2000元→4000元→6000元→8000元,奠定"低价"战略
2003年
连锁餐厅相继开业,福建省内扩张起步
2005年
门店突破100家,全国连锁全面铺开
2008年
连锁规模突破1000家,品牌化经营步入正轨
2013年
门店达4800家,跻身亚洲最大快餐连锁企业
2014年
门店数首次超过肯德基中国(约4600家),华莱士试水O2O模式
2016年4月
运营主体华士食品挂牌新三板,但十年间仅融资1000万元
2018年
门店突破10000家,正式迈入"百城万店"阶段。从首店到万店历时约17年
2019-2022年
爆发式扩张期——四年新开门店14,710家(毛新增:3459+4023+5402+1826),2021年突破2万家
2022年
门店达20,139家,超过肯德基+麦当劳+德克士三家总和,成为中国快餐史上最大"巨无霸"。营收71.44亿元
2023年6月
门店达峰值20,265家,营收88.19亿元,增速开始放缓(18.2%)
2024年
营收99.93亿元(距百亿一步之遥),增速降至13.31%。毛利率6.61%,净利率不足3%
2025年3月
3·15曝光食安问题——郑州/合肥门店使用过期食材、炸油酸价超标60%、健康证造假。门店开始收缩
2026年2月
正式从新三板退市。门店降至19,494家,营收首次半年负增长(-0.49%)

2.2 门店扩张阶段划分

阶段
时间
门店范围
历时
年均净增
特征
起步期
2001-2005
1→100
4年
~25家/年
福建省内,模式探索,低价验证
成长期
2005-2008
100→1000
3年
~300家/年
全国铺开,合伙模式成型
规模期
2008-2013
1000→4800
5年
~760家/年
超越肯德基,O2O探索
蓄力期
2013-2018
4800→10000
5年
~1040家/年
新三板挂牌,万店达成
爆发期
2018-2022
10000→20139
4年
~2535家/年
四年新增14710家(毛),峰值超2万
收缩期
2023-2026
20265→19494
3年
~-257家/年
关店优化,退市整顿
关键发现:华莱士从0到100店用了4年,从100到1000店用了3年,从1000到10000店用了10年,从10000到20000店仅用了3年。真正的爆发增长发生在2019-2022年,但也是问题集中爆发的时期——规模和管理能力之间的差距最终导致了食品安全危机。

三、逐月门店扩张与核心产品销量测算

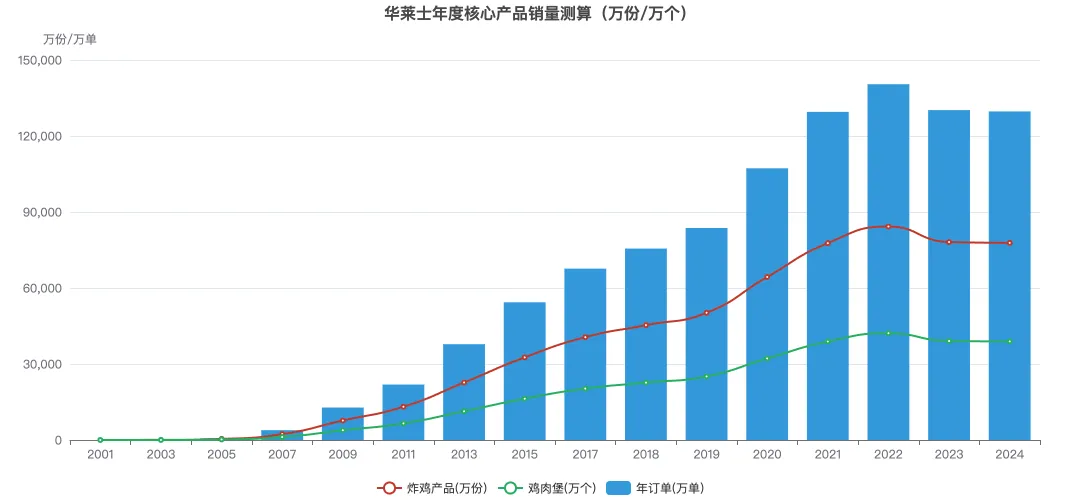
基于公开数据建模,测算2001-2024年逐月门店数、订单量及核心产品销量

3.1 测算参数说明

参数
数值
依据
单店日均订单(早期2001-2005)
~300单
门店少、选址好、学生客群高频
单店日均订单(成长期2006-2010)
~280单
逐步扩张,单店产出略降
单店日均订单(规模期2011-2015)
~250单
门店密度增加
单店日均订单(万店期2016-2018)
~220单
下沉市场,门店密集
单店日均订单(爆发期2019-2022)
~190-200单
2万家门店分流,疫情冲击
单店日均订单(成熟期2023-2024)
~180单
门店收缩,单店产出稳定
客单价(逐年递增)
8→18.9元
2001年"123"策略8元→2024年18.9元
每单鸡肉消耗量
150克
炸鸡约120g+汉堡鸡肉饼约80g,加权约150g
产品结构
炸鸡60%/汉堡30%/其他10%
华莱士以全鸡+炸鸡为核心
单只白羽鸡可用肉量
0.8kg
活重2.5kg×屠宰率72%×华莱士使用部位约44%
饲料转化率
1.6:1
每kg鸡肉需1.6kg饲料(行业平均)

注:以上参数基于公开财报、行业报告及媒体报道综合估算,非华莱士官方披露数据。终端营收为估算值(含门店零售),与华莱士母公司华士食品的供应链营收(批发差价)不同。

3.2 年度门店与销量汇总

年份
年末门店
年均门店
年订单(万)
炸鸡产品(万份)
鸡肉堡(万个)
鸡肉(吨)
白羽鸡(万只)
饲料(吨)
终端营收(亿)
2001
1
1
18.0
10.8
5.4
27
3.4
43
0.01
2002
3
2
18.0
10.8
5.4
27
3.4
43
0.02
2003
10
5
68.4
41.1
20.5
103
12.8
164
0.06
2004
30
15
221.4
132.9
66.4
332
41.5
532
0.20
2005
100
50
729.0
437.4
218.7
1,094
136.7
1,750
0.73
2006
250
175
1,824.5
1,094.7
547.4
2,737
342.1
4,379
2.19
2007
500
375
3,880.8
2,328.5
1,164.2
5,821
727.6
9,314
5.82
2008
1,000
750
7,766.6
4,659.9
2,330.0
11,650
1,456
18,640
11.65
2009
1,500
1,250
12,806.6
7,684.0
3,842.0
19,210
2,401
30,736
19.21
2010
2,000
1,750
17,846.6
10,708.0
5,354.0
26,770
3,346
42,832
26.77
2011
2,800
2,400
21,897.0
13,138.2
6,569.1
32,845
4,106
52,553
32.85
2012
3,500
3,150
28,609.5
17,165.7
8,582.9
42,914
5,364
68,663
42.91
2013
4,800
4,150
37,834.5
22,700.7
11,350.4
56,752
7,094
90,803
56.75
2014
5,500
5,150
46,609.5
27,965.7
13,982.9
69,914
8,739
111,863
69.91
2015
6,500
6,000
54,372.0
32,623.2
16,311.6
81,558
10,195
130,493
81.56
2016
8,000
7,250
57,915.0
34,749.0
17,374.5
86,873
10,859
138,996
95.56
2017
9,000
8,500
67,647.4
40,588.4
20,294.2
101,471
12,684
162,354
111.62
2018
10,000
9,500
75,567.4
45,340.4
22,670.2
113,351
14,169
181,362
124.68
2019
13,000
11,500
83,700.0
50,220.0
25,110.0
125,550
15,694
200,880
146.48
2020
16,500
14,750
107,247.6
64,348.6
32,174.3
160,871
20,109
257,394
187.68
2021
21,000
18,750
129,532.5
77,719.5
38,859.8
194,299
24,287
310,878
239.63
2022
20,139
20,570
140,447.4
84,268.4
42,134.2
210,671
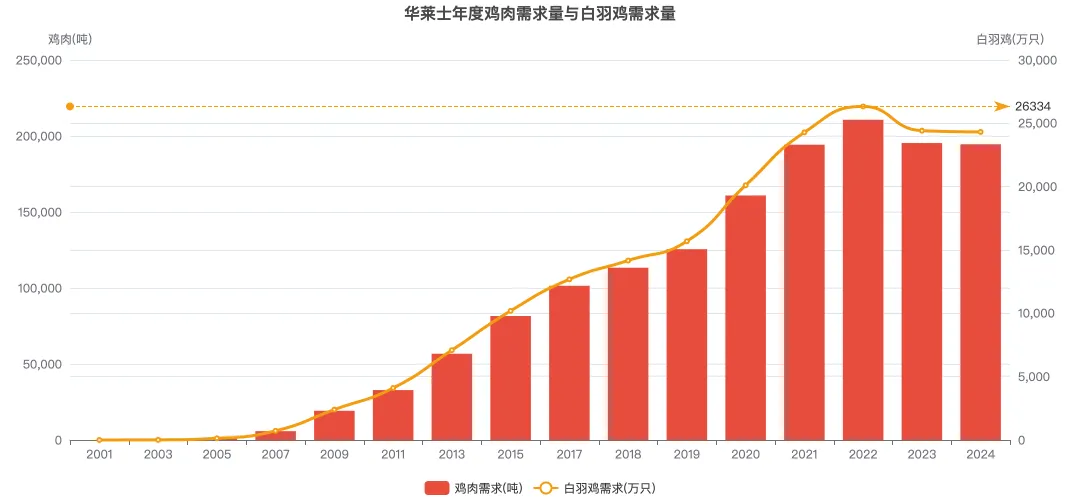
26,334
337,074
259.83
2023
20,065
20,100
130,238.3
78,143.0
39,071.5
195,357
24,420
312,572
246.35
2024
19,976
20,020
129,705.8
77,823.5
38,911.8
194,559
24,320
311,294
245.14

注:终端营收为门店零售总额估算值,华莱士母公司华士食品的年报营收(供应链批发差价)2024年为99.93亿元,约为终端零售额的40%。

3.3 关键里程碑达成时间

门店规模
达成时间
从首店历时
月订单量
月鸡肉需求
月白羽鸡需求
1家
2001.01
9,000单
1.4吨
1,687只
10家
2003.12
~3年
90,000单
13.5吨
16,875只
100家
2005.12
~5年
90万单
135吨
16.9万只
500家
2007.12
~7年
420万单
630吨
78.8万只
1,000家
2008.12
~8年
840万单
1,260吨
157.5万只
2,000家
2010.12
~10年
1,680万单
2,520吨
315万只
5,000家
2014.04
~13年
3,775万单
5,662吨
707.8万只
10,000家
2018.12
~17年
6,600万单
9,900吨
1,237.5万只
15,000家
2020.07
~19.5年
9,025万单
13,537吨
1,692.1万只
20,000家
2021.10
~20.8年
11,543万单
17,314吨
2,164.2万只
核心发现:华莱士从0到100店用了4年(年均增25家),从100到1,000店用了3年(年均增300家),从1,000到10,000店用了10年(年均增900家),从10,000到20,000店仅用了3年(年均增3,300家)。万店到两万店的爆发期,月鸡肉需求从9,900吨飙升至17,314吨,月白羽鸡需求从1,238万只增至2,164万只。

四、鸡肉需求量与白羽鸡产业带动分析

从月需1.4吨到月需1.7万吨——华莱士对中国白羽鸡产业的巨大拉动

4.1 鸡肉需求量增长路径

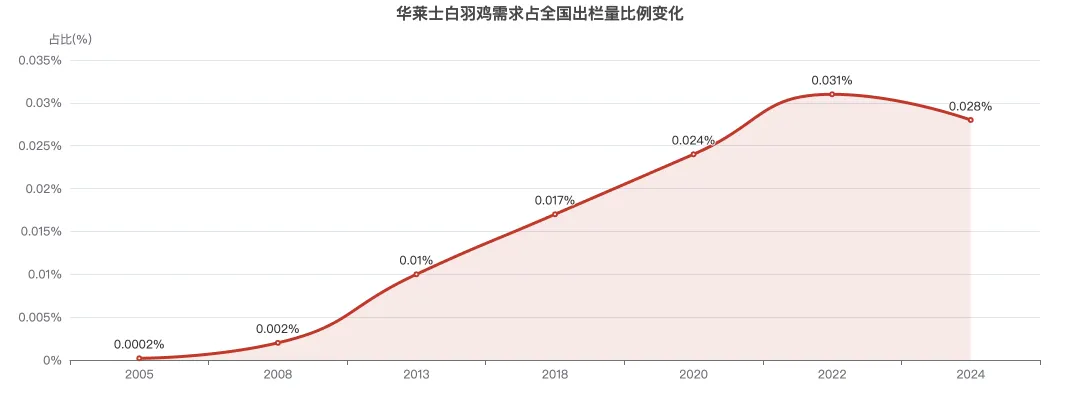
4.2 白羽鸡需求量测算

年份
年末门店
年鸡肉需求(吨)
年白羽鸡需求(万只)
占全国白羽鸡出栏比
年饲料需求(吨)
2001
1
27
3.4
0.000004%
43
2005
100
1,094
136.7
0.0002%
1,750
2008
1,000
11,650
1,456
0.002%
18,640
2013
4,800
56,752
7,094
0.01%
90,803
2018
10,000
113,351
14,169
0.017%
181,362
2020
16,500
160,871
20,109
0.024%
257,394
2022
20,139
210,671
26,334
0.031%
337,074
2024
19,976
194,559
24,320
0.028%
311,294

注:全国白羽鸡年出栏量2024年约85.5亿只(中国畜牧业协会数据),华莱士需求占比按此基数计算。另有数据源显示2024年白羽肉鸡出栏115.08亿只(含肉杂鸡),占比相应降低。

4.3 对中国白羽鸡产业的带动效应

行业定位:据公开报道,华莱士等下沉快餐品牌年采购白羽鸡腿肉超50万吨,白羽鸡占其原料的98%。华莱士与益客食品(年销禽肉170万吨)、山东超和食品(年屠宰2.4亿只白羽鸡/年产50万吨鸡肉)等核心供应商建立了长期合作关系。
带动维度
2024年规模
说明
白羽鸡年需求
2.43亿只
占全国出栏量(85.5亿只)的2.8%
鸡肉年采购
19.5万吨
约占全国禽肉产量(2837万吨)的0.69%
饲料年需求
31.1万吨
玉米+豆粕+预混料,拉动上游种植业
核心供应商
5-8家
益客食品、超和食品、山东味库(关联方)、山东新食州(2025年收购)等
供应商产能
超和食品年屠宰2.4亿只/产鸡肉50万吨;益客食品年销禽肉170万吨
冷链物流
7大冷链物流中心
自建冷链体系,覆盖全国配送

4.4 白羽鸡产业背景

指标
数据
来源
2024年全国白羽鸡出栏量
85.5亿只(另说115.08亿只)
中国畜牧业协会/科技日报
2024年白羽鸡鸡肉产量
2,046万吨
中国畜牧业协会
白羽鸡占肉鸡比例
82%(2024年)
从2017年65%提升至82%
第一大产区
山东省(屠宰超35亿只)
占全国约41%
国产白羽鸡品种市占率
28%(2024年)
圣泽901/广明2号/沃德188
饲料转化率
1.6:1
每kg鸡肉需1.6kg饲料
白羽鸡养殖周期
40-42天
从雏鸡到出栏

五、产业链带动与社会经济效益

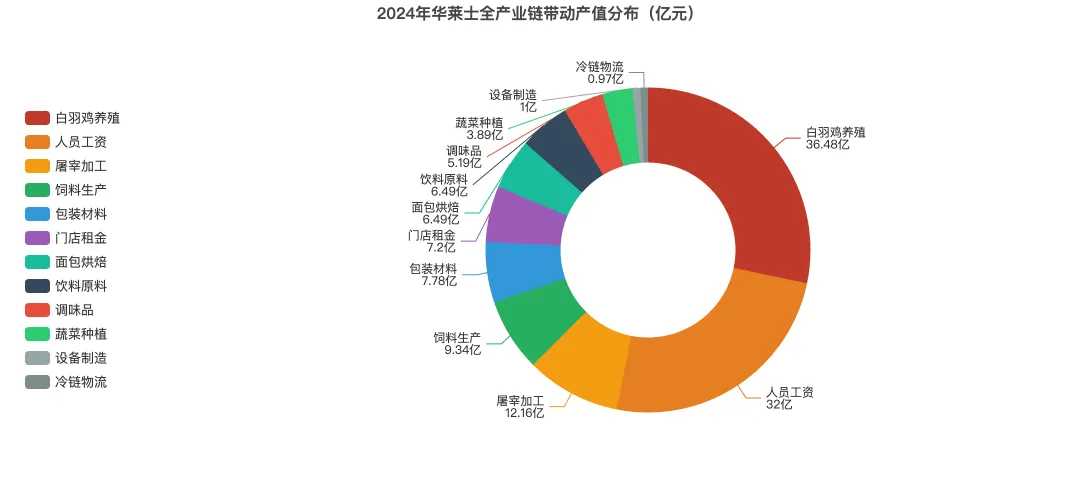
2024年(近2万店稳态)全产业链带动128.98亿元

5.1 产业链各环节带动产值(2024年年度)

产业环节
年产值(亿元)
占比
说明
白羽鸡养殖
36.48
28.3%
鸡苗、养殖、疫苗(2.43亿只×15元/只)
人员工资
32.00
24.8%
门店员工约8万人(2万店×4人×4万/年)
饲料生产
9.34
7.2%
玉米、豆粕、预混料(31万吨×3000元/吨)
屠宰加工
12.16
9.4%
屠宰、分割、冷链(2.43亿只×5元/只)
包装材料
7.78
6.0%
纸盒、塑料袋、杯具
门店租金
7.20
5.6%
下沉市场商铺(2万店×3.6万/年)
面包烘焙
6.49
5.0%
汉堡胚、面包坯子
饮料原料
6.49
5.0%
可乐原浆、果汁、咖啡豆
调味品
5.19
4.0%
酱料、腌料、裹粉
蔬菜种植
3.89
3.0%
生菜、洋葱、土豆
设备制造
1.00
0.8%
炸炉、冰箱、收银系统(年均摊)
冷链物流
0.97
0.8%
冷藏车、冷库、配送
合计
128.98
100%
2024年全产业链带动

5.2 就业带动

门店直接就业
8.0万人
2万店×4人/店
养殖户
4,863人
每户养5万只/年
屠宰加工
2,431人
每工人10万只/年
供应链+物流+设备
9,000人
总部+区域+配送+维修

综合带动就业约 96,294 人

5.3 累计带动效应(2001-2024年累计)

指标
2001-2024累计
说明
累计门店服务年
~17.8万年
各年门店数之和
累计订单量
~124.6亿单
24年逐月汇总
累计炸鸡产品
~74.8亿份
60%占比
累计鸡肉采购
~187.0万吨
24年合计
累计白羽鸡消费
~23.4亿只
按0.8kg/只可用肉计算
累计饲料消费
~299.2万吨
1.6:1转化率
累计终端零售额
~2,015亿元
24年终端营收估算
累计供应链营收
~692亿元
母公司华士食品2018-2024年报加总+估算

六、财务数据分析

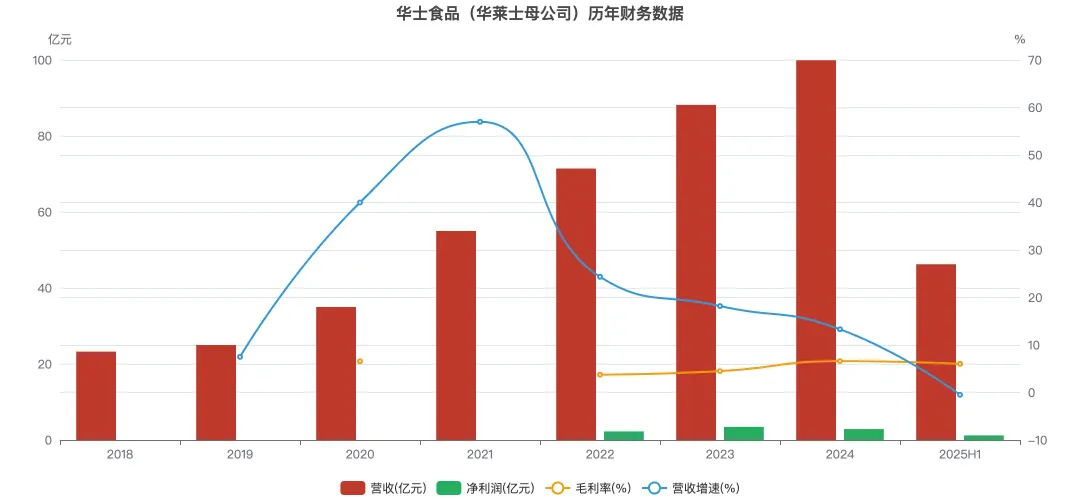
营收逼近百亿,但毛利率仅6%、净利率不足3%的"薄利多销"模式

6.1 华士食品(母公司)历年财务数据

年份
营收(亿元)
增速
净利润(亿元)
净利率
毛利率
备注
2018
23.26
万店达成年
2019
25.00
~7.5%
2020
~35.00
~40%
6.57%
H1毛利率
2021
~55.00
~57%
爆发增长
2022
71.44
24.36%
2.26
3.16%
3.75%
两万店达成
2023
88.19
18.20%
3.44
3.90%
4.51%
门店峰值
2024
99.93
13.31%
2.88
2.88%
6.61%
逼近百亿
2025H1
46.25
-0.49%
1.21
2.62%
6.04%
首次负增长

6.2 与行业对比

指标
华莱士(2024)
百胜中国(2024)
麦当劳(全球)
蜜雪冰城
营收
99.93亿元
~600亿元+
~1700亿美元
~200亿元
毛利率
6.61%
~15-16%
~50%+
~30%
净利率
2.88%
~8-9%
~25%
~10%+
门店数
~20000
~18000
~40000+
~60000
单店年营收
~50万元
~330万元
~33万元
商业模式
供应链差价
直营+加盟
加盟+地产
供应链差价
核心问题:华莱士的毛利率仅6%,远低于行业20%的平均水平。原因在于其商业模式本质是供应链批发(商品收入94.44亿/毛利率4.48%),而非终端零售。总部按批发价向门店销售食材设备,赚的是流通差价。当门店数不再增长,供应链收入增长即停滞。2025年H1营收首次负增长(-0.49%),标志着规模驱动模式的增长见顶。

6.3 负债与资产负债率

年份
总负债(亿元)
资产负债率
变化
2022年末
10.85
~64%
2023年末
上升
2024年末
18.30
~71%
同比增64%
2025年H1
21.08
73.73%
较2022年翻倍
负债急剧攀升的同时,华莱士仍向家族股东大额分红,资产负债率73.73%远高于行业平均水平。2025年1月斥资1亿元收购山东新食州(年产12万吨鸡肉制品),将北方核心产能收归母公司,反映其在终端增长乏力下加强供应链掌控的战略收缩。

七、经验教训与对巴士哈特的启示

华莱士23年历程中做对了什么、做错了什么,对巴士哈特项目的直接启示

7.1 华莱士做对了什么

#
策略
具体做法
效果
1
极致差异化定位
不与KFC/M记正面竞争,锚定"平价洋快餐",人均18.9元
在下沉市场建立品牌认知,避开红海
2
农村包围城市
避开核心商圈,专挑背街小巷、县城街道,租金仅洋快餐1/6
门店成本极低,单店投资仅10万元
3
员工合伙模式
个人不超40%、员工5%、公司55%+,利益深度绑定
店长像老板一样拼命,快速扩张又快又稳
4
供应链即利润
统一采购配送,从设备到番茄酱包全由总部供应
2万家店规模→极强议价能力→成本最低
5
极简菜单策略
炸鸡+汉堡+小食,垂直不混乱,便于培训和成本控制
快速决策、稳定出品、品牌记忆点强
6
营销年轻化
冠名综艺、明星代言、IP联名、"喷射战士"梗营销
在男性为主的平台积累口碑,男女通吃

7.2 华莱士做错了什么

#
问题
具体表现
后果
1
食品安全失控
过期食材继续使用、炸油酸价超标60%、健康证造假
"喷射战士"标签难撕,黑猫投诉1.4万条
2
管理半径过长
2万家店但总部仅75人(工商年报社保人数)
管控鞭长莫及,品控变形
3
极致低价锁定
人均18.9元,毛利率仅6%,无法覆盖品控投入
品牌钉在"廉价"标签,难以升级
4
供应链半紧密
参股不等于掌控,关联不等于一体化
无法像肯德基实现全链路协同
5
规模见顶失速
2023年门店开始收缩,营收增速逐年下降
2025年首次负增长,被迫退市
6
资本误判
新三板十年仅融资1000万,反而承担合规成本
2026年退市,资本之路基本关闭

7.3 对巴士哈特项目的直接启示

✅ 应该学习的

#
华莱士经验
巴士哈特应用
1
极致差异化定位(平价洋快餐)
巴士哈特="中国热狗",抢占品类心智空白
2
下沉市场农村包围城市
济南→山东三四线→华北下沉市场
3
员工合伙模式
建议采用类似合伙制,而非纯加盟,降低管控风险
4
供应链即利润
国储库供应链优势=核心盈利来源,食材差价+规模采购
5
极简菜单
把子肉热狗+巴士汉堡+中国茶,产品线精简可控
6
17年到万店,3年到两万店
巴士哈特万店规划48个月→过于激进,需保持耐心

❌ 必须避免的

#
华莱士教训
巴士哈特对策
1
食安失控(最致命)
把子肉标准化+中央厨房统一配送+定期突击检查
2
管理半径过长(75人管2万店)
每50店配1名区域督导,数字化巡检系统
3
极致低价锁定无法升级
定价12-18元留出毛利空间,避免陷入6%毛利率陷阱
4
供应链半紧密
国储库是核心优势,但要建立自主中央厨房,不完全依赖
5
规模见顶失速
不要盲目追求门店数量,单店盈利模型必须先跑通
6
资本误判
不过早追求上市,先用加盟商盈利证明模式

7.4 关键对标:扩张节奏建议

维度
华莱士实际
巴士哈特建议
0→100店
4年(2001-2005)
1-2年(济南+山东验证后快速复制)
100→1000店
3年(2005-2008)
3-4年(山东深耕+华北扩张)
1000→5000店
6年(2008-2014)
3-4年(全国布局)
5000→10000店
4年(2014-2018)
2-3年(规模放量+供应链成熟)
万店总耗时
17年
8-10年(更激进但需控制节奏)
管理团队配比
75人/2万店=1:267
建议1:50(每50店1名督导)
毛利率目标
6%(过低)
建议15-20%(把子肉溢价+中国茶高毛利)
净利率目标
3%(过低)
建议8-10%

八、华莱士万店之路的核心数据卡片

一图速览华莱士23年发展全貌
首店到万店
17年
2001.01 → 2018.12
万店到两万店
~3年
2018.12 → 2021.10
峰值门店
20,265家
2023年6月
2024年营收
99.93亿
距百亿一步之遥
2024年鸡肉需求
19.5万吨
年需白羽鸡2.43亿只
2024年产业链带动
129.0亿
全产业链年产值
综合就业带动
9.6万人
门店+养殖+供应链
24年累计鸡肉采购
187万吨
累计消费白羽鸡23.4亿只

核心结论

1. 时间维度:华莱士从0到万店用了17年,从万店到两万店仅用3年。爆发期的"快"埋下了管理失控的隐患。巴士哈特规划48个月达万店,节奏是华莱士的4倍以上——必须确保管理能力跟上门店扩张速度。
2. 供应链维度:华莱士万店时年需鸡肉11.3万吨/白羽鸡1.4亿只;两万店时年需21万吨/2.6亿只。巴士哈特万店时年需五花肉4.86万吨/生猪489万头——规模量级不同(猪肉单店用量低于鸡肉),但供应链逻辑一致。
3. 利润维度:华莱士毛利率6%是"以量换价"的极致——巴士哈特必须避免陷入同样的低毛利陷阱。把子肉热狗定价12-18元、中国茶饮品高毛利搭配,目标毛利率15-20%,留出品控和管理投入空间。
4. 食安维度:华莱士最惨痛的教训——低毛利→压缩成本→食安失控→品牌崩坏。巴士哈特必须把食安作为红线,国储库供应链是天然优势,但仍需建立严格的门店端管控体系。
5. 模式维度:华莱士的"门店众筹+员工合伙"模式值得借鉴,但要解决管理半径过长的问题。建议巴士哈特采用"联营合伙+强管控"模式,每50店配1名督导,数字化巡检全覆盖。

本报告基于公开数据建模测算,非华莱士官方披露。数据来源:华士食品年报、窄门餐眼、中国畜牧业协会、各大媒体报道。仅供巴士哈特项目组内部参考。

猜你喜欢

发表评论

发表评论: