研报速递
本文目录如下
一、绿色甲醇产能规模稳步提升
(一)“碳中和”背景下 ,全球绿色甲醇项目规模正快速增长
(二)各地区绿色甲醇项目的技术路线选择分化明显 ,核心取决于成本优势、 原料可得性及政策支持等三大因素
(三)从规划到落地 ,核心的掣肘仍是消纳
二、生物质甲醇:气化是核心, 降本提效是方向
(一)气化是生物质甲醇的核心工序
(二)三种工艺路线各有优劣, 需平衡成本和碳利用率
三、电制甲醇: 降本是重中之重
(一)电制甲醇工艺成熟, 降本是规模化应用的核心
(二)降低用电成本是电制甲醇项目的重中之重
(三)电制甲醇的碳源并不局限于生物质
四、从规划到量产: 资源、 技术、 客户缺一不可
(一)资源:项目量产的底层支撑
(二)技术:项目落地的核心引擎
(三)客户:项目成功的价值闭环
一、绿色甲醇产能规模稳步提升
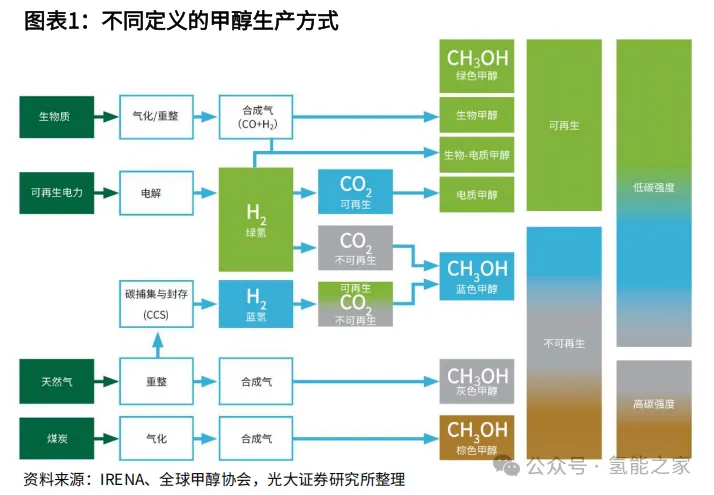
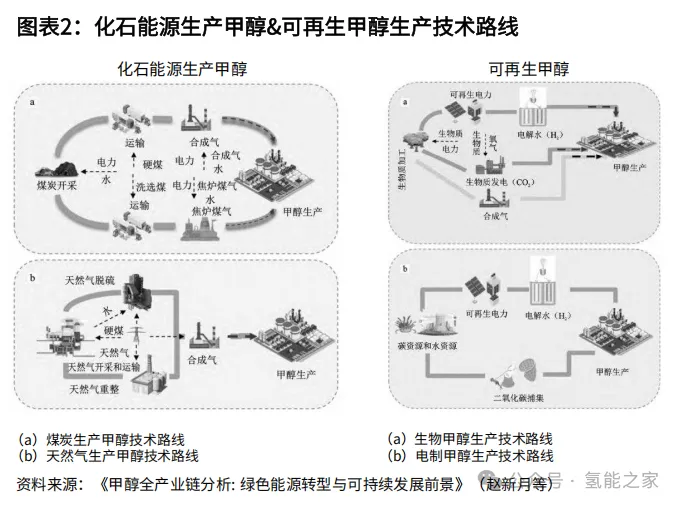
甲醇生产方式包括:天然气制甲醇 (全球主流, 成本低、污染相对较小) 、煤炭制甲醇 (国内占比高, 依赖资源禀赋但碳排放高)、绿色甲醇 (生物质甲醇or电制甲醇 ,碳排放低但成本相对较高)。
未来趋势聚焦 “碳中和”,可再生电力、生物质等绿色路线受政策与市场驱动加速规模化,降本后有望成为主流生产方向。
(一)“碳中和”背景下 ,全球绿色甲醇项目规模正快速增长
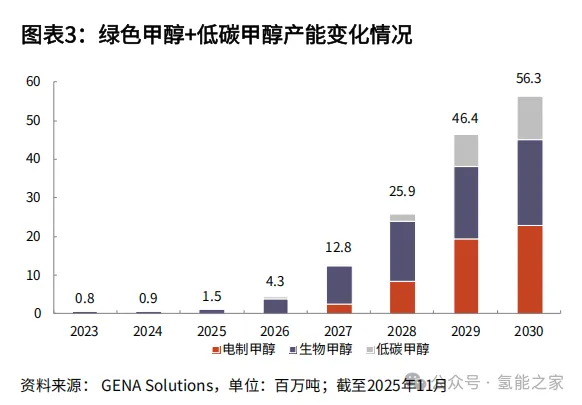
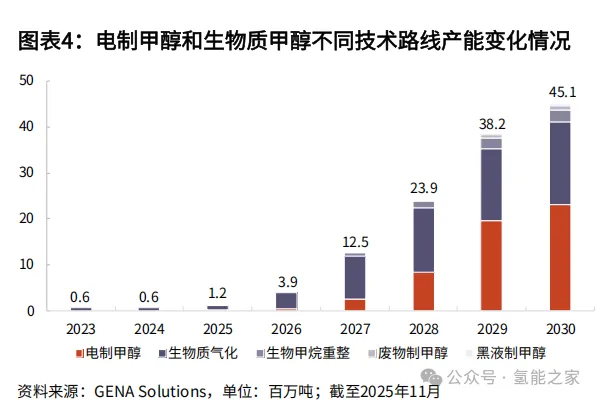
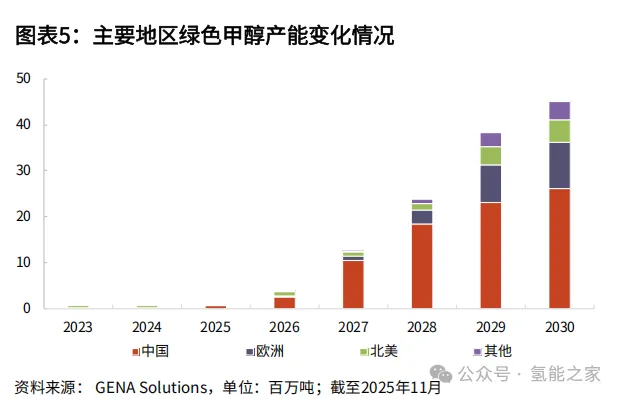
根据GENA Solutions统计 ,全球绿色及低碳甲醇项目 (含规划) 共270个 ,总产能已达5630万吨(截至2025年11月)。
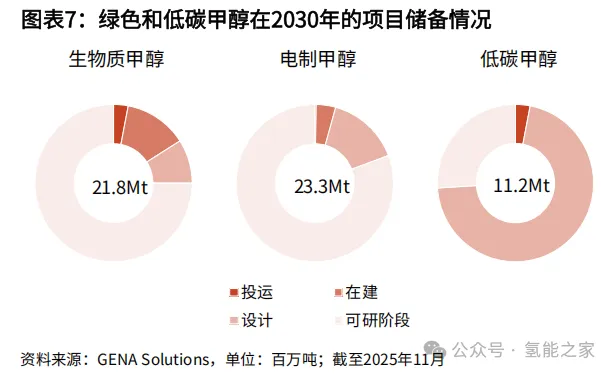
产品类型方面,电制甲醇134个 ,产能2330万吨;生物质甲醇118个 ,产能2180万吨; 低碳甲醇18个 ,产能1120万吨。
技术路线方面 ,生物质甲醇中生物质气化仍为最主流的技术路线, 占比超80%;预计27年开始甲烷重整项目开始放量。
(二)各地区绿色甲醇项目的技术路线选择分化明显 ,核心取决于成本优势、 原料可得性及政策支持等三大因素
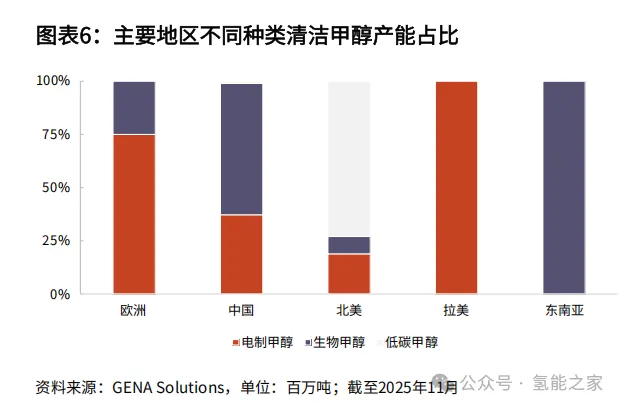
欧洲项目约75% 为电制甲醇项目,其余 25% 为生物质甲醇项目 —— 欧洲对绿氢发展的政策扶持是这一布局的主要驱动因素。
中国更侧重生物质甲醇 (占比 62%) , 国内丰富的农林秸秆等农业废弃物为生物质气化提供了充足原料。
北美项目中约 73% 为低碳甲醇项目,低成本天然气、以及碳捕集与封存(CCS)相关政策的支持共同推动了这一布局选择。
拉美、东南亚项目布局分化,核心支撑是当地的资源禀赋(拉美多清洁绿电, 东南亚多生物质资源)。
(三)从规划到落地 ,核心的掣肘仍是消纳
截至2025年11月 ,约4%的电制甲醇项目和16%的生物质甲醇项目已投运或进入建设阶段。
16%的电制甲醇项目和8%的生物质甲醇项目正处于工程设计阶段 ,而有多达71%的低碳甲醇项目处于该阶段。
仅约 22% 的绿色及低碳甲醇项目已签订有约束力或无约束力的长期承购协议。
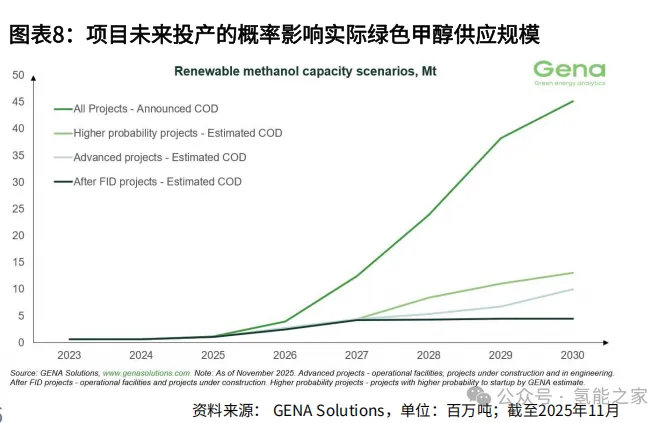
根据GENA预计 ,2030年全球绿色甲醇实际产能有望达到600~1300万吨 ,落实承购协议及建设阶段融资是绿色及低碳甲醇项目从规划到落地所面临的核心挑战。
二、生物质甲醇:气化是核心, 降本提效是方向
(一)气化是生物质甲醇的核心工序
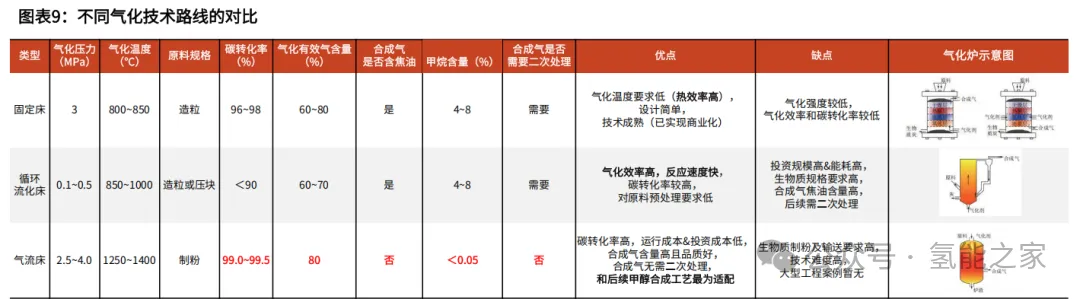
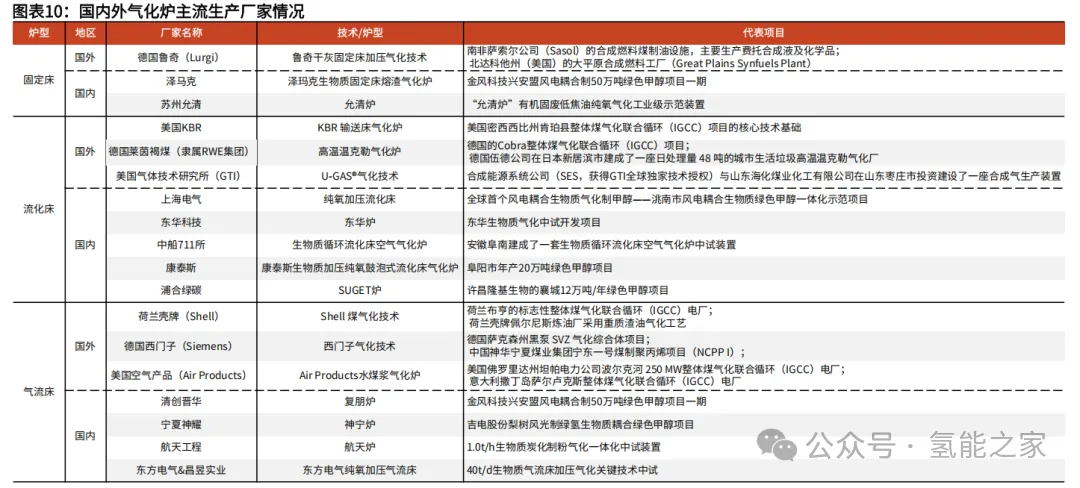
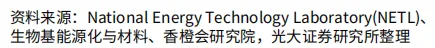
目前主要有三类生物质气化制甲醇的生产路线,均包括预处理、气化、气体净化与调变、 甲醇的合成与纯化等四个关键步骤。
预处理:对生物质原料进行破碎、 干燥、成型处理,核心是要控制原料粒径、水分含量,提升原料密度, 避免气化炉结渣。
气化:工艺的核心,控制原料与气化剂在高温下反应转化为合成气(CO+H2) ,核心是提高合成气产率并减少其他杂质生成。
气体净化与调变:脱除合成气中杂质, 同时调节H2/CO比例以满足后续合成要求 ,核心是深度脱硫和调整合成气比例。
甲醇的合成与纯化:合成气在催化剂作用下合成粗甲醇, 进一步精馏分离得到高纯度产品。

(二)三种工艺路线各有优劣, 需平衡成本和碳利用率
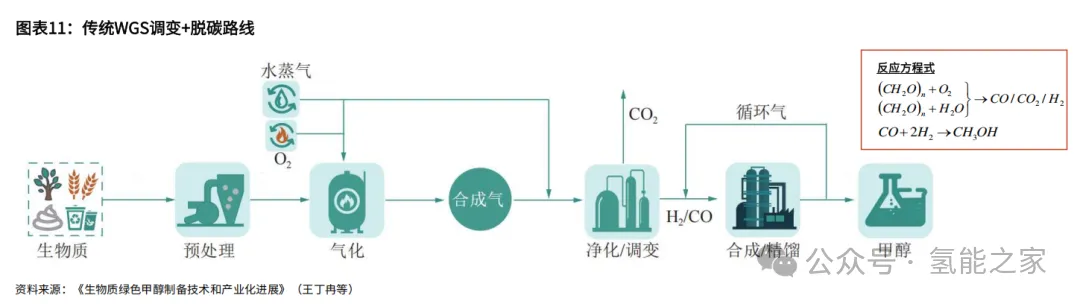
(1)传统WGS调变+脱碳路线
技术原理:生物质预处理、气化和变换反应后,调节合成气至合适比例(H2/CO至2.0~2.2) ,直接合成制备甲醇。
优点:传统路线技术相对成熟, 设计相对简单,反应条件相对稳定,催化剂寿命较长。
缺点:碳利用率较低, 且CO₂直接排放仍会带来相对高的高碳排放强度。
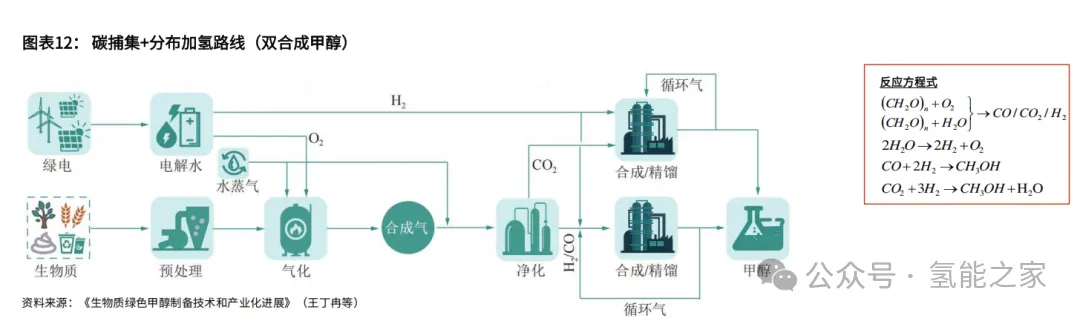
(2)碳捕集+分布加氢路线 (双合成甲醇)
技术原理:将CO₂从合成气分离后 ,分别对合成气和CO₂气流加氢以合成制备甲醇。
优点:碳利用效率高(99%) ,无需变换工段以减少蒸汽消耗。
缺点:需配套CO₂捕集系统和电解水制氢系统 ,设备投资较高 ,催化剂成本较高 (需改性铜基催化剂)。
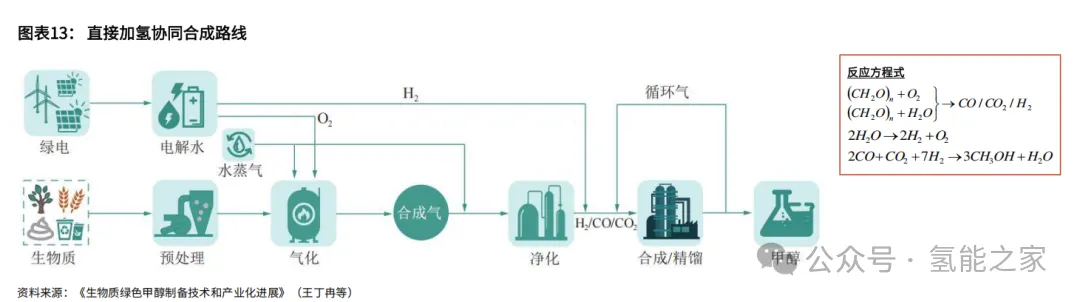
(3) 直接加氢协同合成路线
技术原理: 直接将绿氢混入未经CO₂分离的合成气 ,合成制备甲醇。
优点:工艺流程简洁,碳利用效率较高,设备投资与运行成本较低。
缺点:合成气杂质相对较高, 催化剂转化效率较低。
三、电制甲醇: 降本是重中之重
(一)电制甲醇工艺成熟, 降本是规模化应用的核心
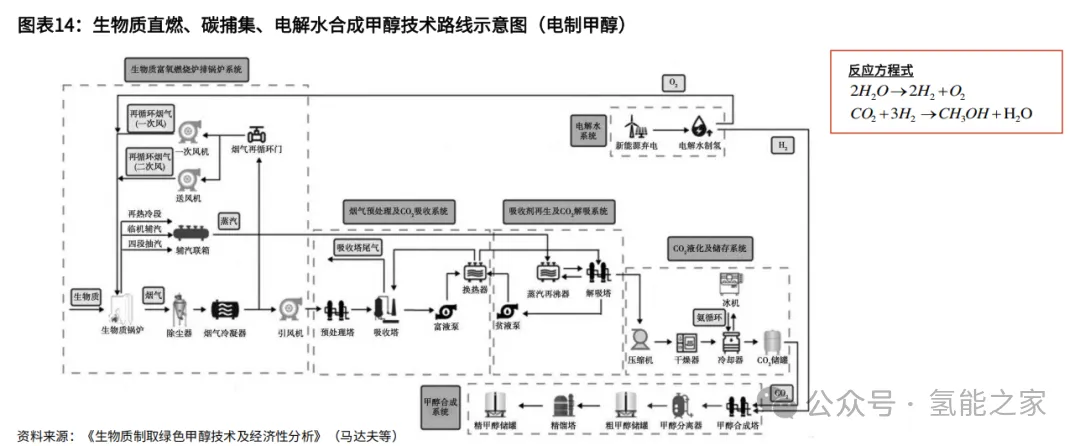
电制甲醇技术路线一般为捕集自生物质电厂排放尾气的 CO₂ ,与通过新能源电解水制得的氢气 ,经催化反应合成绿色甲醇。
该路线工艺成熟、和可再生能源协同性较强, 但电解水制氢和碳捕集的高成本和系统集成的复杂性是大规模推广的核心挑战。
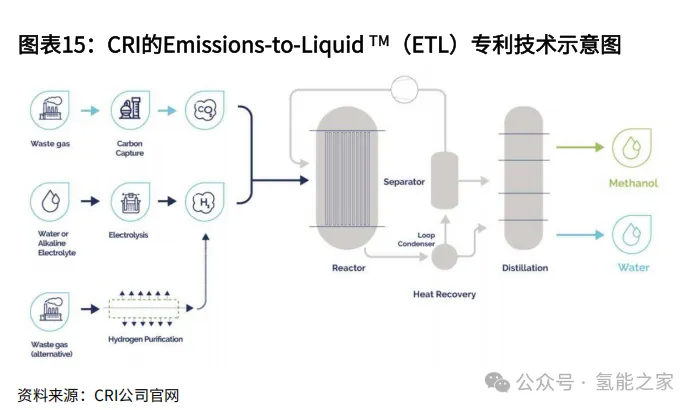
Carbon Recycling International (CRI) 的Emissions-to-Liquid™(ETL)技术已在全球多地有实际项目案例应用。
CRI的ETL™技术是典型的电制甲醇工艺路线 ,也是全球首家实现二氧化碳制甲醇技术工业化应用的技术路线。
公司的代表项目是冰岛的George Olah项目 ,该项目于2012年正式投运 ,截至2025年已连续稳定运行12年。
公司在中国已先后落地河南安阳顺利项目和江苏斯尔邦石化项目, 并与中国天楹签署技术协议以推进更大规模的绿色甲醇项目。
(二)降低用电成本是电制甲醇项目的重中之重
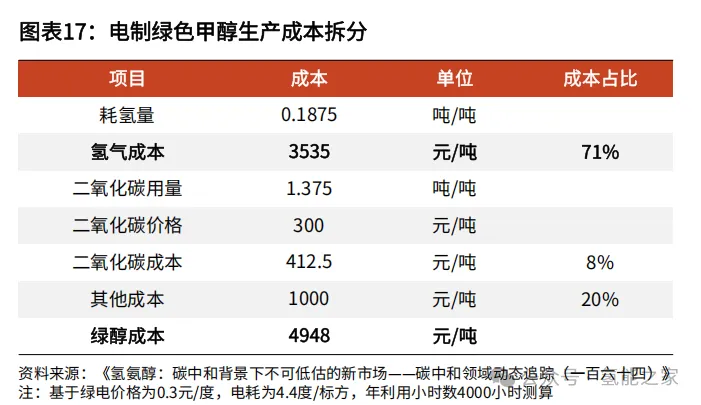
电制甲醇的高成本主要来自制氢环节
根据成本测算,当绿电价格在0.3元/度时 , 电制甲醇的生产成本达到4948元/吨 ,其中71%的成本占比来自绿氢生产。
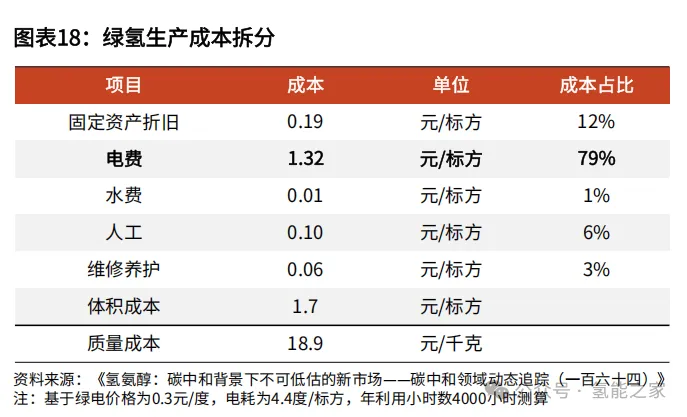
绿氢生产成本中 , 电费占比达到近80% (当绿电价格在0.2元/度时 , 占比仍有71%) ,是电解水制氢的最大成本项。
相对偏高的用电成本则来自于风光发电项目本身的高建设投资, 以及为平抑发电波动而带来的调节成本(储能、 PEM槽等)。
对于电制甲醇项目来说, 降低用电成本是生产工艺整体降本的核心。
(三)电制甲醇的碳源并不局限于生物质
电制甲醇生产的灵活性来自碳源的选择
和生物质甲醇的多种生产路线相比, 电制甲醇技术路线和氢源相对固定,但碳源的选择相对多元化。
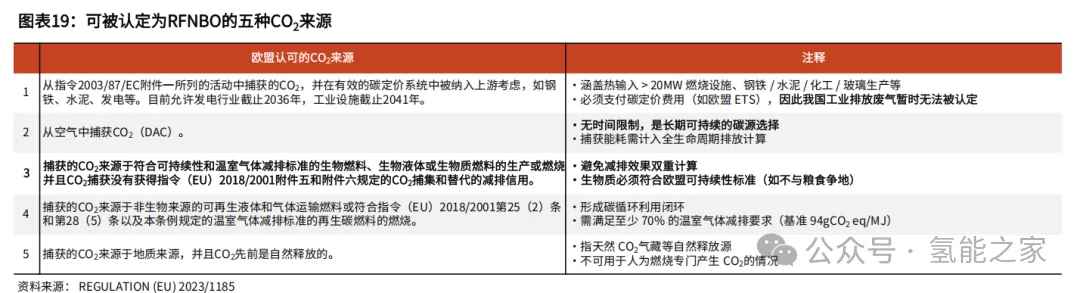
欧盟可再生能源指令RED II授权法案REGULATION (EU) 2023/1185中明确了非生物来源可再生燃料 (RFNBO) 的五种CO₂来源,当前时点在我国可大规模推广的是第三种 , 即通过生物质电厂直燃捕集的CO₂。
短期允许工业排放CO₂参与 ,但长期引导方向是DAC和生物质等可持续碳源。
四、从规划到量产: 资源、 技术、 客户缺一不可
(一)资源:项目量产的底层支撑
东北地区是我国绿色甲醇项目的重要承载地 ,核心是资源
上海电气洮南项目、金风兴安盟项目、中能建松原项目等绿醇项目的顺利推进及投产, 标志着绿醇项目在东北地区的成功。
东北地区的资源禀赋为绿色甲醇产业提供了坚实支撑。 东北地区拥有丰富的生物质资源、风光资源 和水资源 ,可以有效支撑绿色甲醇未来规模化生产的原料需求。
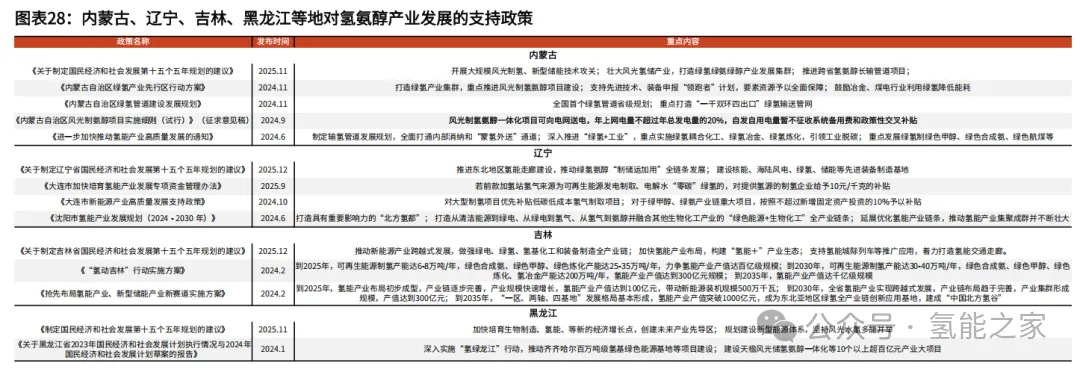
地方政府的强力政策支持也进一步加速了产业集聚, 形成了“国家补贴 + 地方配套” 的双重政策红利。发改委印发《节能降碳中央预算内投资专项管理办法》, 明确绿色甲醇项目可获核定投资 20% 的中央预算内投资补助; 蒙东、 吉林、黑龙江等地方政府积极出台氢氨醇配套政策支持, 保障绿醇项目的持续规划落地。
1、碳源
(1)项目稳定量产的基础 , 生物质碳源是当前的最优解
与依赖工业排放 CO₂或 DAC 捕集的碳源路径相比,生物质碳源不受工业产能、地域限制, 且成本稳定性更高 ,其丰富度和稳定性直接决定了项目产能的释放效率 。
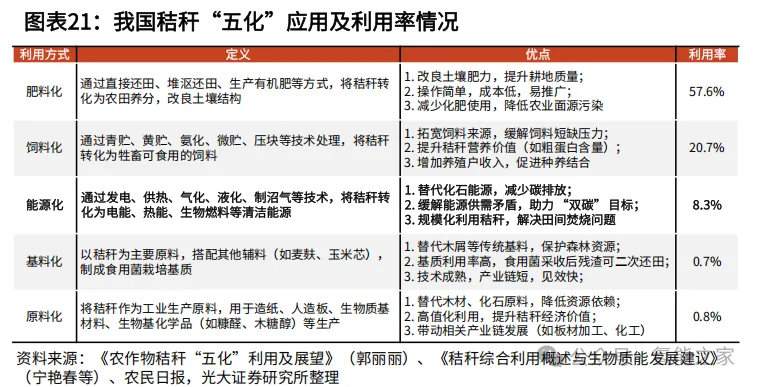
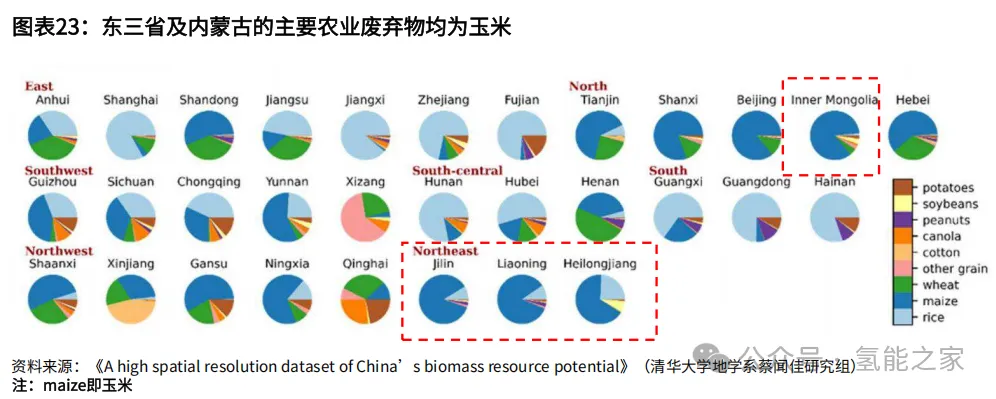
我国拥有全球领先的生物质资源储备 (东北地区农业废弃物资源储备较为领先 ) , 全国主要农作物的产量/可收集量达到8.65/7.31亿吨 ,能源化利用率仅 8% 左右 ,未来仍有较大的提升空间以支撑绿色甲醇的生产。
(2)不同类型的秸秆会影响项目效率和生产成本
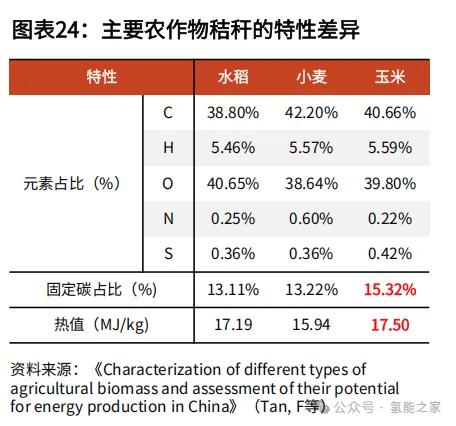
不同类型秸秆的特性差异(碳氢含量、 灰分、水分、收储难度等)直接传导至绿色甲醇生产的核心环节, 进而影响项目生产效率与单位成本;此外 ,不同秸秆能源化应用的技术适配性也会直接影响项目气化的效率。
从原料特性来看 ,玉米秸秆碳含量约40%、 氢含量 5.59% , 固定碳占比达15% ,是最适配气化合成的秸秆类型。
东北地区以玉米秸秆为主,且形成 “村收集-乡转运-县加工” 的成熟体系 ,可有效支撑绿色甲醇的规模化生产。
2、氢源: 项目持续降本的关键 ,优质的风光资源是刚需
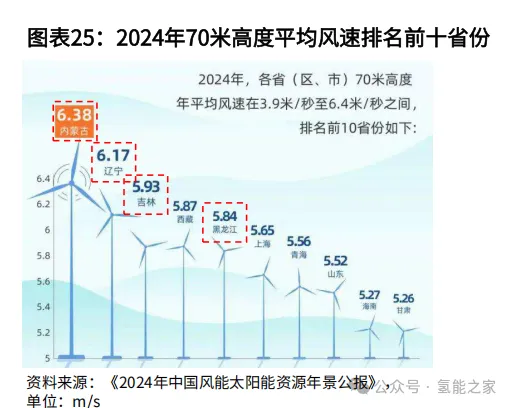
绿氢在绿色甲醇总成本中占比达 60%~70% ,而绿氢成本的 70% 以上来自电力消耗 ,风光资源的发电效率与成本将直接影响绿色甲醇的生产成本;优质风光资源的规模化开发能力则进一步强化了氢源降本的可持续性。
风光项目的高利用小时数、规模化开发潜力与稳定性, 直接决定了绿氢成本的下降空间, 也将进一步影响绿色甲醇的发展空间。
此外,水资源的充足性和稳定性也将影响绿氢生产的效率和成本,同样是绿色甲醇项目量产不可忽视的关键一环。
3、政府支持:地方政府支持是项目顺利推进的保证 , 国家补贴是锦上添花
政府支持的核心价值在于通过政策确定性、 基础设施配套、 市场培育构建项目落地运营的 “生态体系”。
国家项目补贴的落地(绿色甲醇项目可获核定投资20% 的中央预算内投资补助)可帮助项目实现初期成本分摊。

(二)技术:项目落地的核心引擎
生物质vs电制甲醇:各有优劣 , 资源禀赋和目标市场决定适配性
两类绿色甲醇均可以满足减排要求, 对我国而言优秀的风光资源和丰富的生物质储备使得两类技术均具备发展潜力。
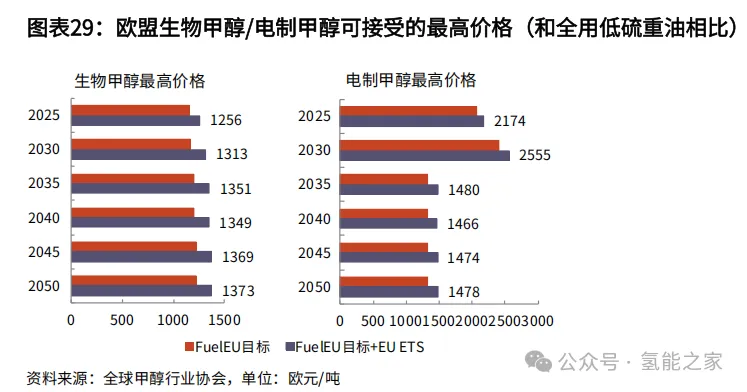
欧盟的法规完善性和价格接受度则对电制甲醇更为友好: 在假设使用绿色甲醇+低硫重油以及低硫重油+罚款成本一致的情况下, 2025年可以接受的生物甲醇/电制甲醇价格分别为1256/2174欧元/吨 (电制甲醇更高是因为有RFNBO罚款) ; 2050年分别为 1373/1478欧元/吨。
(1) 生物质甲醇在成本控制上具备优势
生物质甲醇可以有效利用生物质气化后合成气中的H2 , 而电制甲醇的氢源需来自风光发电制氢 ,风光电站的高建设成本显著提高了电制甲醇的生产成本。
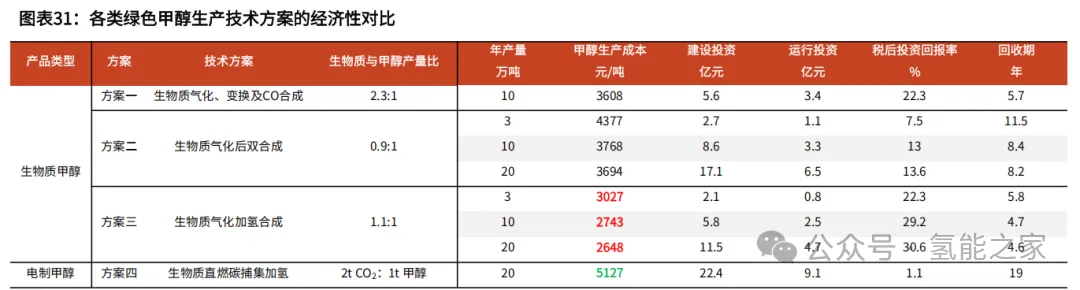
根据马达夫等人的测算结果, 对于同样规模的绿色甲醇项目(20万吨/年) , 电制甲醇的单位生产成本达5127元/吨 (建设投资中电解水系统的建设成本达11.4亿元) ,成本控制能力最强的生物质甲醇 (生物质气化加氢合成路线) 生产成本仅为2648元/吨 ,生物质甲醇具备较为明显的成本优势。
(2) 电制甲醇在碳减排效果和生产稳定性上处于领先地位
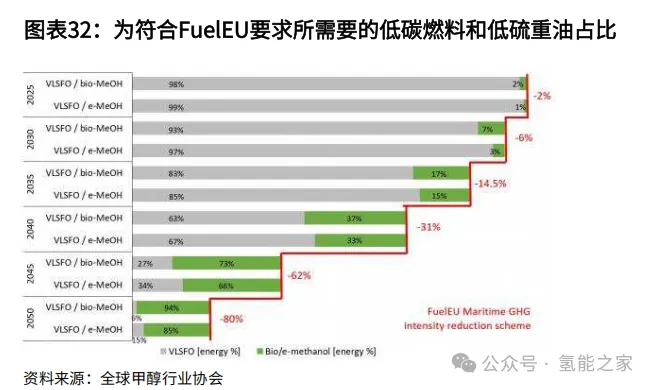
根据全球甲醇行业协会的研究结果, 2025年使用2%/1%的生物甲醇/电制甲醇即可以满足FuelEU的2%降碳要求; 2050年该比例需要上升至94%/85% ,相对较低的电制甲醇用量体现了其在减碳效果上要优于生物质甲醇。
电制甲醇的核心流程为 “绿电-电解水制氢-CO₂捕集-甲醇合成” ,各单元均已实现高度标准化 ,基本不受原料成本和工艺波动影响; CRI公司的冰岛George Olah工厂连续12年的稳定运营可以体现电制甲醇项目的生产稳定性。
(三)客户:项目成功的价值闭环
当前时点绿色甲醇价格仍远高于合成甲醇价格(7000+元/吨 vs 2000+元/吨) , 因此找到愿意支付绿色溢价的终端客户并签订长期承购协议以锁定未来现金流是现阶段绿色甲醇项目实现稳定商业化运营的必由之路。
下游客户愿意支付绿色溢价的核心驱动力主要包括合规需求、 ESG价值、 品牌溢价、长期战略等。
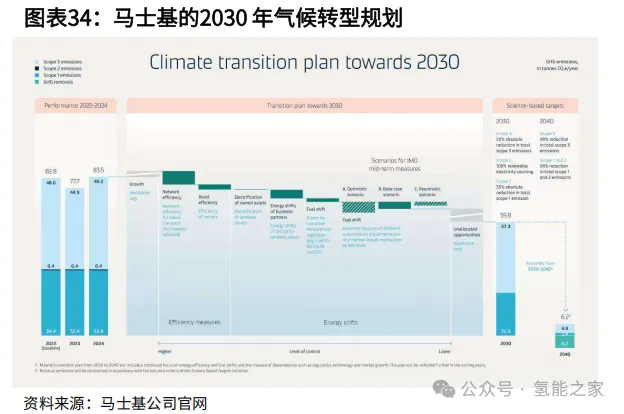
当前时点支付溢价动力最强的是航运领域的全球龙头企业(马士基等) ,此外面向欧洲市场的高端化工巨头(巴斯夫等) 在欧盟EU ETS政策收紧和自身碳中和转型承诺的加持下对绿色甲醇同样有较强的需求。
特别声明: 本公众号部分内容转载于网络平台,仅供学习与交流,非商业用途!对文中观点判断均保持中立,版权归原作者所有,如有报道错误或侵权,请尽快私信联系我们,我们会立即做出修正或删除处理
特别声明: 本公众号部分内容转载于网络平台,仅供学习与交流,非商业用途!对文中观点判断均保持中立,版权归原作者所有,如有报道错误或侵权,请尽快私信联系我们,我们会立即做出修正或删除处理