
 研报速递
2026年8月,A股市场呈现"指数上行、量能收缩、结构分化"的运行特征。上证综指、深证成指、创业板指全月分别收涨约4.6%、4.2%和2.8%,但沪深两市日均成交额由7月的约2.69万亿元回落至约2.24万亿元,降幅约16%。股市量能回缩,带动证券类活跃用户规模环比减少。
易观千帆监测数据显示,2026年8月证券服务应用整体月活规模约1.834亿,较7月的1.87亿环比下降约1.87%。整体规模的回调与8月"缩量反弹"的市场环境基本吻合。
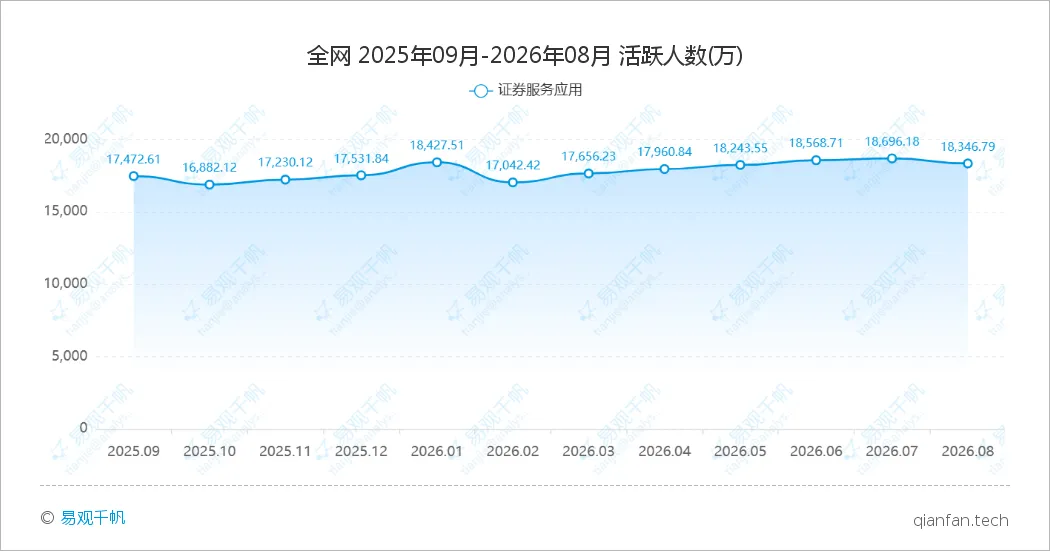
从年内走势来看,1月证券服务整体月活约1.84亿,2月受春节因素影响回落至1.70亿,此后逐月回升至7月1.87亿的年内高点,8月为年内首次出现环比回落。整体而言,证券服务用户基本盘已稳定在1.7亿以上,8月的回调属于缩量行情下的正常波动。
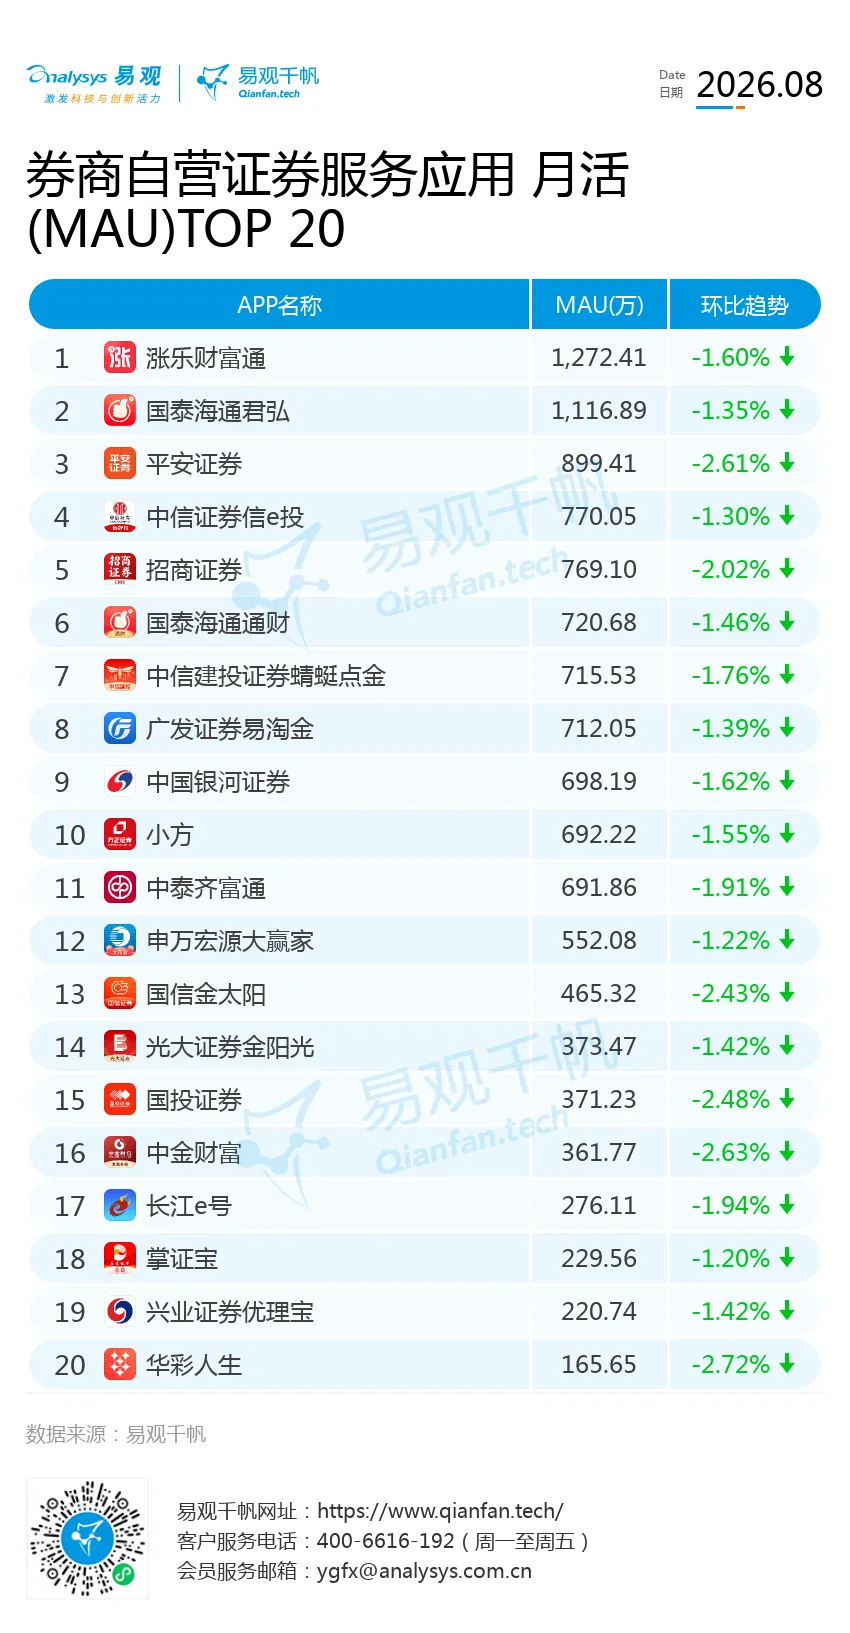
8月券商自营类APP TOP20整体环比回落,规模分布延续“双头部—中大型机构密集带—中小机构长尾”的层级结构。
涨乐财富通以1272.41万月活持续领先,环比-1.60%;国泰海通君弘月活1116.89万,环比-1.35%。两家平台均维持千万级体量,头部集中度进一步巩固。
千万级以下、九百万级附近,平安证券月活899.41万,环比-2.61%,为头部邻近层中回撤最明显的平台之一。
七百万级机构构成中坚密集带:中信证券信e投770.05万(环比-1.30%)、招商证券769.10万(环比-2.02%)、国泰海通通财720.68万(环比-1.46%)、中信建投蜻蜓点金715.53万(环比-1.76%)、广发易淘金712.05万(环比-1.39%)。
六百余万至七百万中间层包括中国银河证券698.19万、小方692.22万、中泰齐富通691.86万,环比降幅普遍位于1.5%—2.0%区间。三家平台规模接近、排名邻近,竞争重心更多落在条件单、两融及基金投顾等高频场景的运营深度。
四百万级及以下机构中,国信金太阳465.32万(环比-2.43%)、国投证券371.23万(环比-2.48%)、中金财富361.77万(环比-2.63%)、华彩人生165.65万(环比-2.72%)回撤幅度相对更大。此类平台受单月成交活跃度下行的影响更直接:交易型用户占比越高,月活对换手率和行情波动的弹性越大;若财富管理、投顾陪伴等长周期功能覆盖不足,缩量环境下留存压力会进一步放大。
整体来看,券商自营APP在8月未能延续前期的增长态势,全线飘绿的数据表现与缩量市场环境高度相关。头部券商凭借长期的数字化投入和生态建设,用户基本盘较为稳固,而部分中小券商APP面临更大的留存压力。
面对缩量市场环境与用户活跃度挑战,8月主流券商自营APP的版本迭代重点聚焦于交易工具优化、财富管理转型与AI能力落地。
头部券商持续深化智能投顾与行情研判能力。涨乐财富通依托华泰证券的科技赋能,持续优化智能账户诊断与条件单策略,强化在震荡市中的资产配置服务能力。国泰海通君弘则围绕合并后的品牌协同,推进智能客服与个性化资讯推送的升级,提升用户在行情分化阶段的阅读与决策效率。
中信证券信e投、招商证券等平台在8月加强了对板块资金流向、龙虎榜分析等专业数据的接入,并优化期权、两融等复杂交易的移动端操作体验。中信建投蜻蜓点金、广发易淘金则侧重于理财商城的功能迭代,推动从单一交易通道向综合财富管理终端转型,试图通过固收+、基金投顾等产品矩阵对冲交易型流量的下滑。
整体而言,8月券商自营APP的迭代逻辑已从单纯的交易通道竞争,转向以智能决策、财富管理和生态服务为核心的综合能力比拼。在缩量行情下,自营APP需要更紧密地将AI能力与实盘交易信号、资金流向耦合,以提升用户的打开频次与停留时长。后续,随着市场成交回暖及金融科技应用的深化,头部券商的自营APP有望率先通过精细化运营实现活跃度的企稳反弹。
更多数字化趋势、榜单解读、行业报告,尽在易观千帆。我们用数据说话,帮你读懂变化背后的机会。
易观千帆|2026年6月券商自营APP与第三方证券服务应用月活榜单
END
联系我们
服务热线:400-6616-192
商务合作
子扬:15810972027(微信同号)
扫码添加好友,备注“商务合作”
媒体采访/文章转载/数据引用/社群添加
Adam:yiguanqianfan
扫码添加好友,备注“采访/转载/引用/社群”
关注我们,了解更多
易观千帆公众号:YGQFan
声明须知
声明须知:易观千帆在本文中引用的第三方数据和其他信息均来源于公开渠道,易观千帆不对此承担任何责任。任何情况下,本文仅作为参考,不作为任何依据。因不当使用而引发的争议,易观千帆不承担因此产生的任何责任,并保留向相关责任主体进行责任追究的权利。


发表评论
发表评论: