行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

超级央行周:平淡金融数据与券商秋策三重信号

wang 2026-09-16 行业资讯
超级央行周:平淡金融数据与券商秋策三重信号
一、三重信号交汇:平淡数据、超级央行周与秋策定调
9月15日,三个方向性信号同时落地。
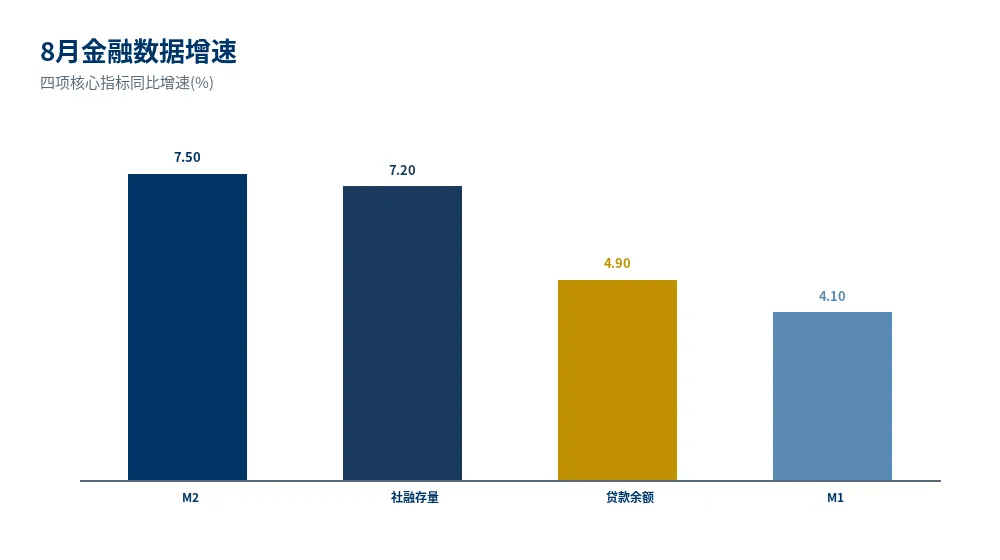
其一,央行9月14日公布8月金融数据,总量表现平淡:新增社融1.66万亿,同比少增9083亿;新增人民币贷款仅600亿,同比少增5300亿,低于市场预期。M2同比增长7.5%,较前月回落0.2个百分点。
其二,美联储9月FOMC会议于9月15-16日召开,北京时间17日凌晨公布决议。CME数据显示加息25bp概率已达90%,若兑现将是2026年首次加息。
其三,14家券商秋季策略会密集启幕,"科技成长+红利防御"双主线已成机构共识,配置思路从上半年的"科技独大"明显转向多元均衡
📌 核心观点核心判断:8月金融数据揭示信贷从"量增"转向"提质",美联储加息悬念即将落地,机构配置从单一叙事走向均衡——三重信号共振指向A股进入"去伪存真"的结构验证期。

二、8月金融数据:总量平淡背后的结构转型
数据总览
指标
8月值
同比增速
前值
变化
M2余额
356.81万亿
7.5%
7.7%
↓0.2pct
社融存量
464.80万亿
7.2%
7.4%
↓0.2pct
贷款余额
282.35万亿
4.9%
5.1%
↓0.2pct
M1余额
115.77万亿
4.1%
4.0%
↑0.1pct
▲ 8月金融数据增速
总量增速全面回落,但M1回升0.1个百分点是唯一亮点——资金边际有所"活化",可能与人民币升值后扩大结汇有关。
结构信号:直接融资反超贷款
中金公司指出,8月企业债券同比多增1350亿,同比增长10%,保持较高增速。与此同时,人民币贷款仅新增552亿(社融口径),同比少增5701亿。
📌 核心观点核心判断:信贷增速放缓并非信用收缩,而是融资结构重塑——债券、股票等直接融资渠道持续发力,更好适配经济转型需求。金融"五篇大文章"领域贷款增量占各项贷款增量超70%,信贷增长正从"铺摊子"转向"提质效"。
居民端仍弱
8月住户贷款净减2029亿,同比多减2332亿。居民短期贷款减少1219亿、中长期贷款减少822亿,消费和置业意愿有待提振。这是信贷需求的核心约束所在——不在供给端,而在实体部门加杠杆意愿。

三、市场映射:算力链退潮,医药防御接棒
9月14日A股三大指数集体收跌。沪指报3885.33点跌0.07%,深成指跌0.64%,创业板指跌1.10%。沪深北三市合计成交1.64万亿,较上一交易日缩量超3400亿。
板块涨跌:从"词元交易"切向防御
板块
涨跌幅(%)
方向
医药生物
+2.22%
汽车
+0.97
银行
+0.83
农林牧渔
-1.50
国防军工
-1.70
通信
-2.91%
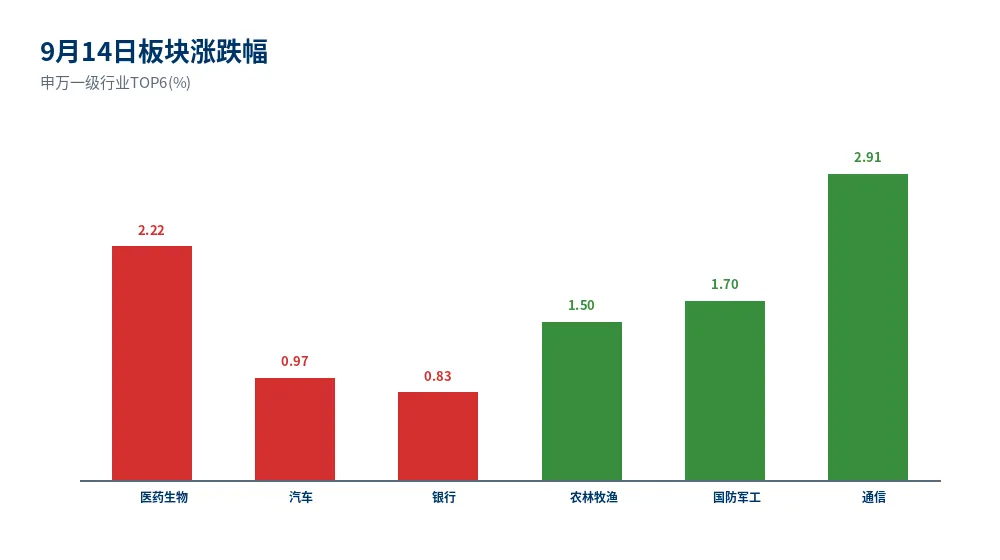
▲ 9月14日板块涨跌幅
通信板块跌2.91%领跌,中际旭创跌5.72%,主力净流出约29.64亿元。算力链短期跟随美股半导体走弱,反映外部AI权重回调与高利率压制。医药生物+2.22%涨幅居首,478只成份股中420只收涨,上涨比例约88%,呈普涨格局。
资金流向:电子吸金125亿
行业
主力净流入(亿元)
方向
电子
+125.29
流入
机械设备
+72.29
流入
医药生物
+65.48
流入
通信
-50.54
流出
国防军工
-21.97
流出
农林牧渔
-16.74
流出
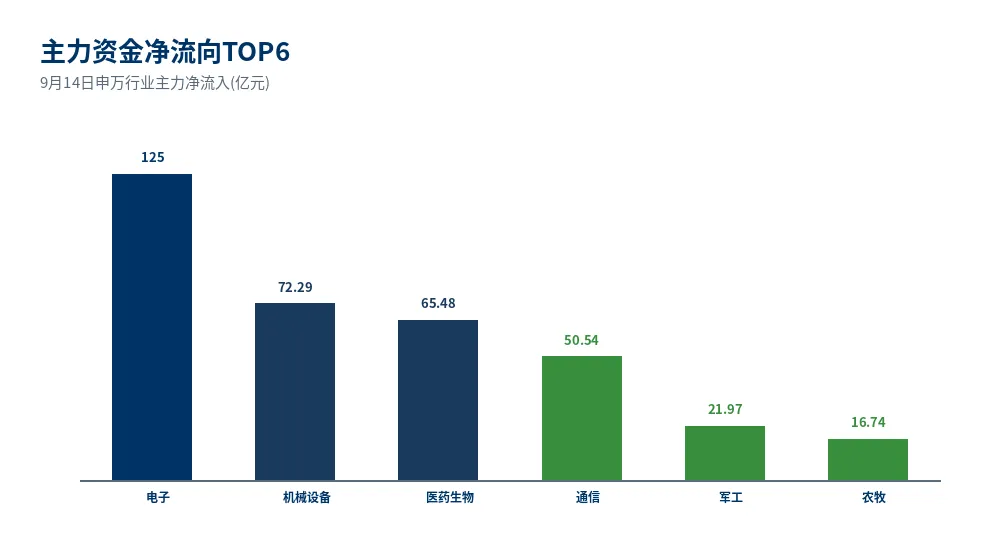
▲ 主力资金净流向
📌 核心观点核心判断:资金从高估值算力链撤出,流入电子(半导体设备/材料)和医药生物——前者是景气验证型标的,后者是估值修复型标的。这不是简单的板块轮动,而是市场在"叙事驱动"与"业绩验证"之间做再平衡。

四、券商秋策会共识:从"科技独大"到"多元均衡"
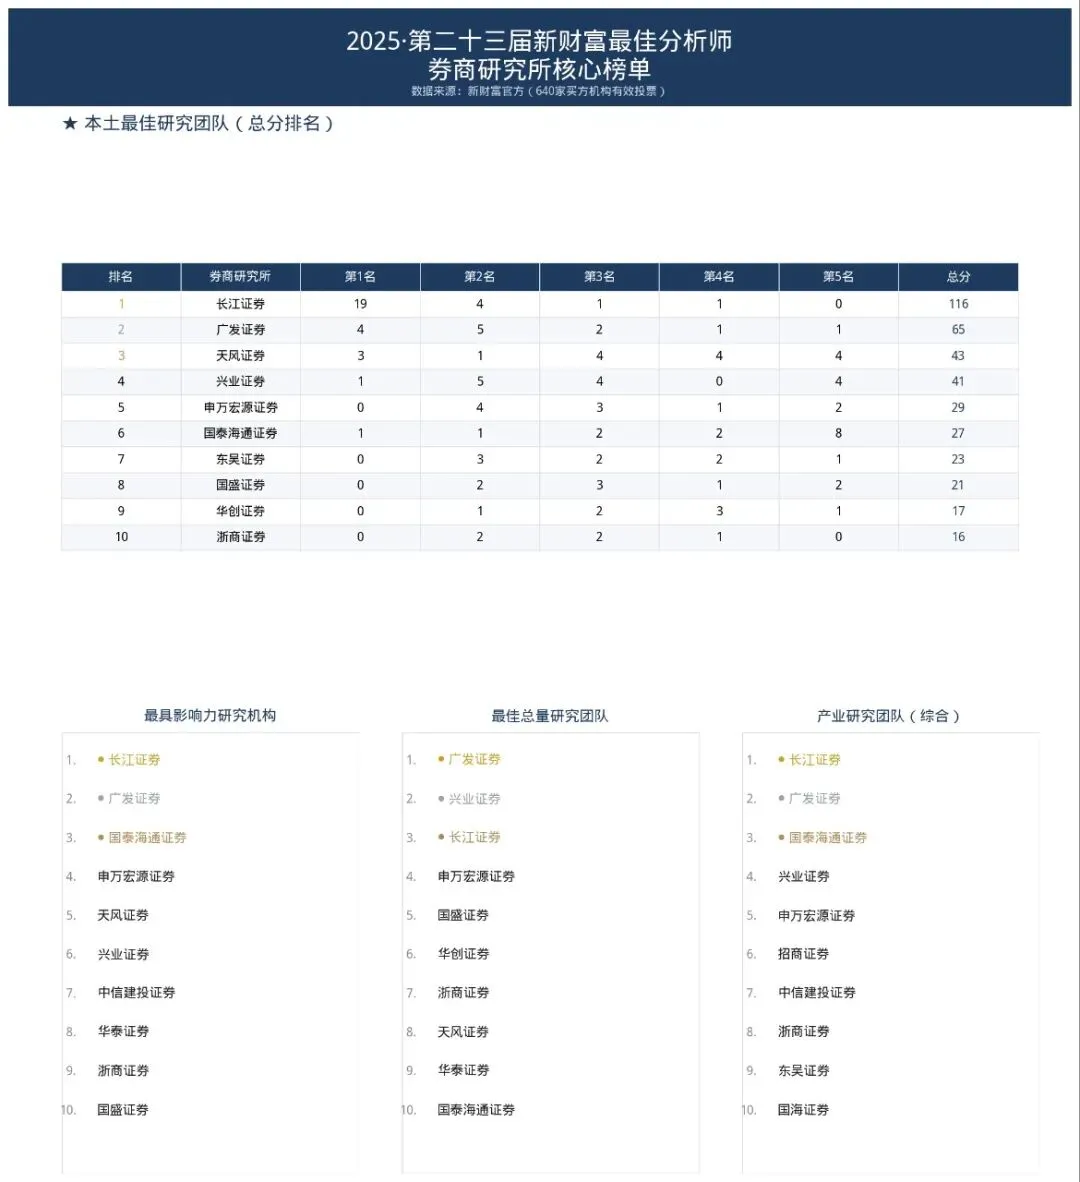
14家券商秋季策略会已形成高度共识。热点聚焦AI、创新药、消费、汽车、出海五大主线,配置策略明确为"科技成长+红利防御"双主线。
机构观点对照
机构
核心判断
配置重点
国泰海通
金秋行情延续
科技+红利
华泰证券
回归基本面再平衡
拥挤度甄别+业绩验证
广发证券
浅U型修复
稳定价值+内需修复
招商证券
反弹未止,先攻后守
AI算力链+出海+低估值
天风证券
政策底向市场底传导
去伪存真
关键分歧在于节奏:国泰海通和瑞银看好"金秋行情"延续,华泰证券强调回归基本面再平衡,天风证券提醒关注政策底向市场底传导的力度与时滞。
📌 核心观点核心判断:卖方研究从"科技一枝独秀"转向"多元均衡",不是放弃科技,而是科技行情进入了需要业绩兑现的第二阶段。上半年靠叙事抬估值,下半年靠财报验成色——K型分化将在中报窗口进一步加剧。

五、超级央行周:美联储加息90%概率下的"利空出尽"逻辑
美联储9月FOMC会议是本周最大变量。8月美国CPI同比3.4%,核心CPI环比0.3%创4月以来最大涨幅。高盛、摩根大通、汇丰相继调整预测,加息预期升至90%
但东吴证券提出"利空出尽"逻辑:若中东局势缓解带动油价回落,高利率压制、CPI噪音消除与9月30日BEA对核心PCE下修,意味着9月FOMC或是美元流动性利空出尽的时点。
对A股而言,加息落地后的关键不在加息本身,而在点阵图指引和主席讲话——如果后续加息路径低于市场定价的3.7次/93bps,反而构成边际利好。
✅ 确定性最高确定性最高的方向:无论加息与否,A股底部已现结构支撑——全部A股PE-TTM倒数对应盈利收益率4.40%,高于10年期国债收益率1.86%,低利率环境下优质权益资产的配置价值凸显。

六、操作建议:哑铃配置,去伪存真
  1. 进攻端
    :AI算力链逢低布局,聚焦有订单与盈利双兑现的细分赛道(光模块、算力芯片、半导体设备材料)
  2. 防御端
    :高分红、稳现金流资产作为压舱石(银行、电力、资源品)
  3. 修复端
    :创新药板块业绩超预期+政策托底+出海BD三重逻辑,估值修复仍有空间
  4. 择时提示
    :9月17日凌晨FOMC决议前控制仓位,加息落地后若市场反应温和,则是加仓窗口
⚠️ 风险提示风险提示:
📌 核心观点1. 美联储加息幅度超预期或点阵图偏鹰,引发全球风险资产回调2. 8月信贷需求持续偏弱,居民消费和置业意愿修复不及预期3. 中东局势再度升级推高油价,输入性通胀压制A股估值4. 算力链短期跟随美股半导体走弱,高估值标的面临筹码结构调整压力

免责声明:本文基于公开信息整理,仅供参考,不构成投资建议。市场有风险,投资需谨慎。

© 2026 投行大师兄@研知研值
猜你喜欢

发表评论

发表评论: