
 研报速递
旺财情报局 · 深度研究 | 2026年8月28日
【声明】本文基于截至2026年8月28日公开披露信息整理,仅作行业研究分享,不构成任何投资建议。市场有风险,投资需谨慎。
一、1138.54亿,一锤定音
2026年8月27日晚,上交所并购重组委2026年第17次审议会议结果出炉:中金公司换股吸收合并东兴证券、信达证券,审核通过。
这个消息有多炸?用几个数字感受一下——
1138.54亿元:三家公司合并的交易规模;
481亿→1033亿:合并后净资本直接翻倍还多,行业排名从第12蹿到第4;
247家→441家:营业网点从行业第14跃居第3;
285亿→372亿:营收规模从行业第5升到第3;
总资产突破万亿:直接跨入行业第一梯队。
万亿航母,正式下水
当晚,消息冲上财经热搜第一。第二天,券商板块应声普涨:华安证券涨9.99%,天风证券涨10.09%,长江证券涨7.18%,广发证券涨6.20%——满屏飘红。
当监管按下合并键,一场席卷全行业的供给侧革命,才刚刚开始。
二、从"规模竞争"到"整合竞争"
要读懂这次合并,先看懂时代。
时间回到2024年,新"国九条"落地,明确提出:鼓励证券公司并购重组,打造一流投行。一句话,给整个行业定了调——证券业,要从"大而不强"走向"又大又强"。
2025年,第一记重锤落下:国泰君安吸收合并海通证券,国泰海通诞生。这不仅是行业史上最大的合并案,更是示范——监管用行动告诉所有人,合并不是口号,是真刀真枪。
2026年,整合全面提速:1月国联民生完成合并;3月东吴证券收购东海证券打响年度"第一枪";8月东方证券251.2亿元收购上海证券获受理;如今,中金"三合一"过会。
两年时间,至少8组重大并购推进落地。
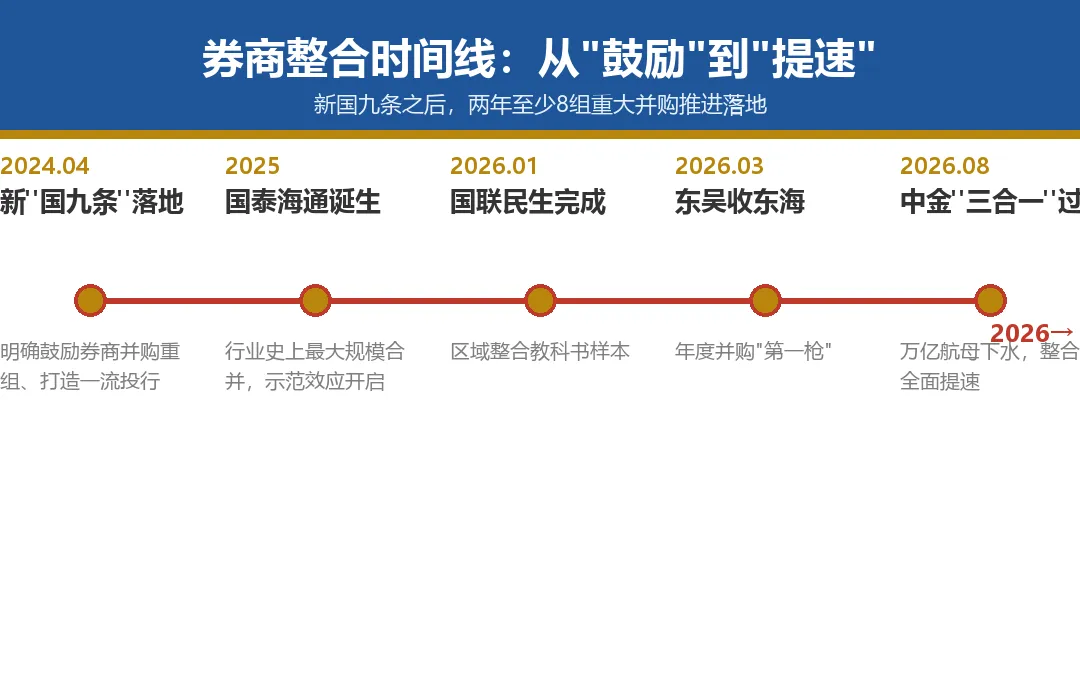
2024 国九条 → 2026 中金三合一:从"鼓励"到"提速"
券商并购不是孤例,而是一场自上而下的行业供给侧改革。理解这一点,才能理解后面所有的故事。
但政策之外,行业本身也在逼着大家合并。
第一重压力,是"同质化内卷"。全行业140多家券商,业务结构高度雷同:经纪靠佣金、投行靠项目、自营靠行情。佣金率从十年前万八打到如今万一点几,通道业务无利可图,小券商活得越来越难。
第二重压力,是"资本金军备竞赛"。券商是重资本行业,净资本决定业务天花板:两融、自营、做市、衍生品,每一项都在消耗资本。中信证券净资本超千亿,中小券商只有几十亿——拿什么竞争?
第三重压力,是"对外开放倒逼"。外资券商加速入场,打造一流投行已经不只是口号,而是生存问题。与其坐等被外资分食,不如先整合成巨无霸。
所以你看:国泰海通,是示范;中金三合一,是提速;后面的银河申万、区域国资,是必然。政策、市场、竞争,三重力量共同推动,券商并购大年,水到渠成。
三、第一幕:万亿航母的诞生——中金"三合一"全解剖
先说交易本身。
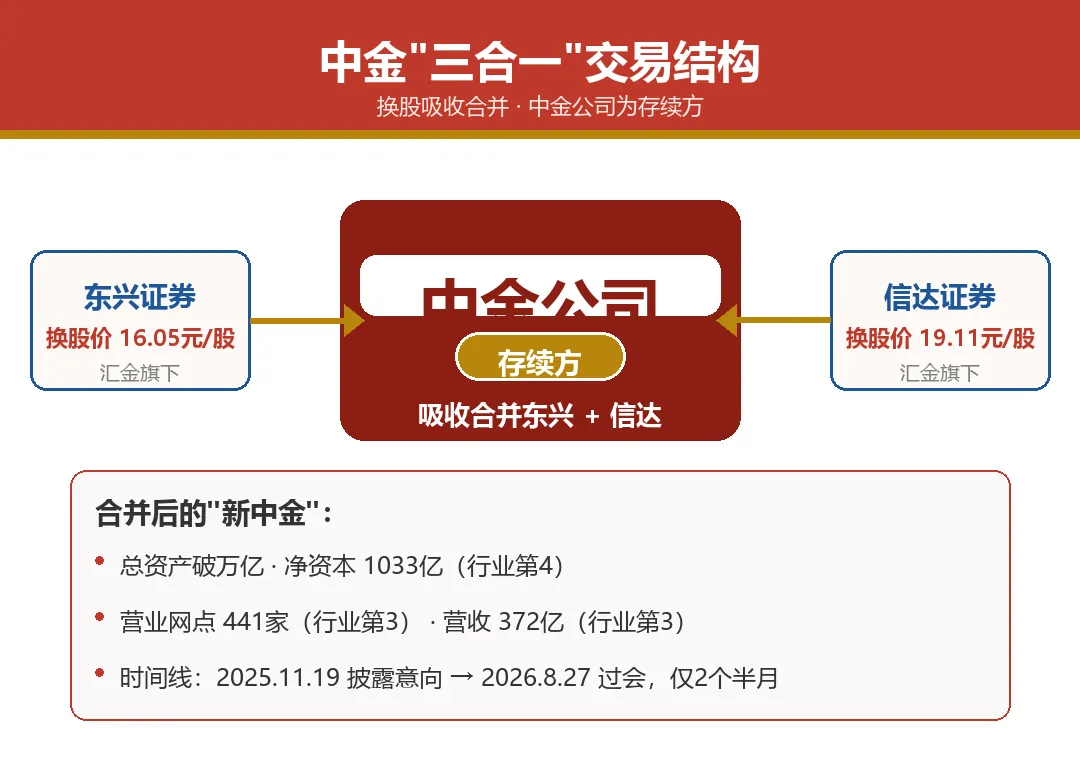
换股吸收合并结构:中金为存续方,东兴 16.05 元/股、信达 19.11 元/股
先给不熟悉的朋友补个背景:换股吸收合并,就是存续公司用自己的股票,把被合并公司的股东"换"过来,被合并公司注销、资产与业务并入存续公司。通俗讲,就是中金公司发了自己的股票,把东兴、信达的股东变成自己的股东,然后把两家公司整体"收编"。这种方式不动用大量现金,是监管鼓励的并购路径。
这次合并采用换股吸收合并:中金公司为存续方,吸收合并东兴证券、信达证券。东兴换股价16.05元/股,信达换股价19.11元/股;异议股东现金选择权分别为13.04元/股、17.75元/股。
时间线堪称"光速":2025年11月19日披露合并意向,到2026年8月27日过会,前后约280天;从交易所受理到过会,仅用了2个半月。要知道,一般重大重组光问询就要好几个月——这个速度,足见监管态度。
合并后的"新中金"有多强?
总资产破万亿,进入行业第一梯队;
净资本1033亿元,行业第4——直追中信、国泰海通等头部;
营业网点441家,行业第3——补齐了中金过去"高端投行、网点少"的短板;
营收372亿元,行业第3,三足鼎立的头部格局进一步固化。
更关键的是业绩底盘:中金公司H1预告净利77.08亿至82.27亿元,同比增长78%到90%;东兴证券H1净利10.25亿元、增长25.1%;信达证券H1净利10.97亿元、增长7.2%。三家合并口径净利,有望直接突破百亿。
看懂这步棋的妙处:中金、东兴、信达,全部是中央汇金旗下券商。汇金操盘手的思路很清晰——与其让几家券商各自为战、同质化内耗,不如整合成一家全能型航母,与中信系、国泰海通正面掰手腕。
这盘大棋,中金只是第一步。
对投资者来说,这次合并还有一个容易被忽略的信号:监管对券商并购的态度,已经从"审慎"转向"鼓励"。从受理到过会只用了2个半月——这在过去是不可想象的。这意味着后面的每一组并购,都有望复制这个速度。预期一旦打开,板块的估值想象力就打开了。
四、第二幕:八大案例——2026并购版图全景
把镜头拉远,看看这两年行业里到底发生了什么。
已落地的
国泰海通(国泰君安+海通证券),2025年核准落地。合并后首份半年报惊艳全场:营收471.6亿元、同比暴增97.56%,净利202.60亿元、增长28.7%——合并不是简单的1+1,规模效应直接兑现;
国联民生(国联证券+民生证券),2026年1月完成,区域整合的教科书样本;
国信证券合并万和证券、西部证券收购国融证券,均已获核准。
进行中的
东吴证券收购东海证券——2026年并购"第一枪",3月官宣,目前正在回复问询函;
东方证券收购上海证券——交易作价251.2亿元,8月24日股东会99%高票通过,8月26日上交所受理,上海国资已批复;
浙商证券控股国都证券,推进吸收合并;
湘财证券+大智慧,推进中;国盛金控+国盛证券,2025年2月启动。
一张并购版图已然铺开:既有中央级整合(中金三合一),也有区域国资整合(国联民生、东方+上海),还有跨区收购(东吴+东海、浙商+国都)。路径多元、遍地开花。
细心的人会发现,这些并购有一个共同规律:要么是同一个实控人(汇金、中信、地方国资),要么是优势互补(券商+银行系、券商+互联网)。监管并不鼓励"拉郎配",而是鼓励"有逻辑的整合"。看懂这个规律,就抓住了判断传闻真伪的钥匙。
五、第三幕:传闻与可能性——"下一个是谁?"
市场最关心的问题永远只有一个:下一个是谁?
先看规律。把已落地的合并案放在一起,能提炼出五条路径——
路径一:同一实控人整合。汇金/中投系(中金、银河、申万宏源、中信建投……)、中信集团(中信证券、中信建投),同一老板解决同业竞争,确定性最高;
路径二:区域国资整合。上海、江苏、福建、安徽、湖北……地方国资做大做强的内在冲动;
路径三:独牌券商跨区突破。渤海、西南、中泰、中原、财达、国海、华龙等,要么突围,要么被整合;
路径四:无实控人民营券商。广发(吉林敖东、辽宁成大、中山公用持股)、国金(涌金系),股权分散,天然易成收购目标;
路径五:风险事件券商被并购。天风证券(被立案),监管化险与行业救助逻辑。
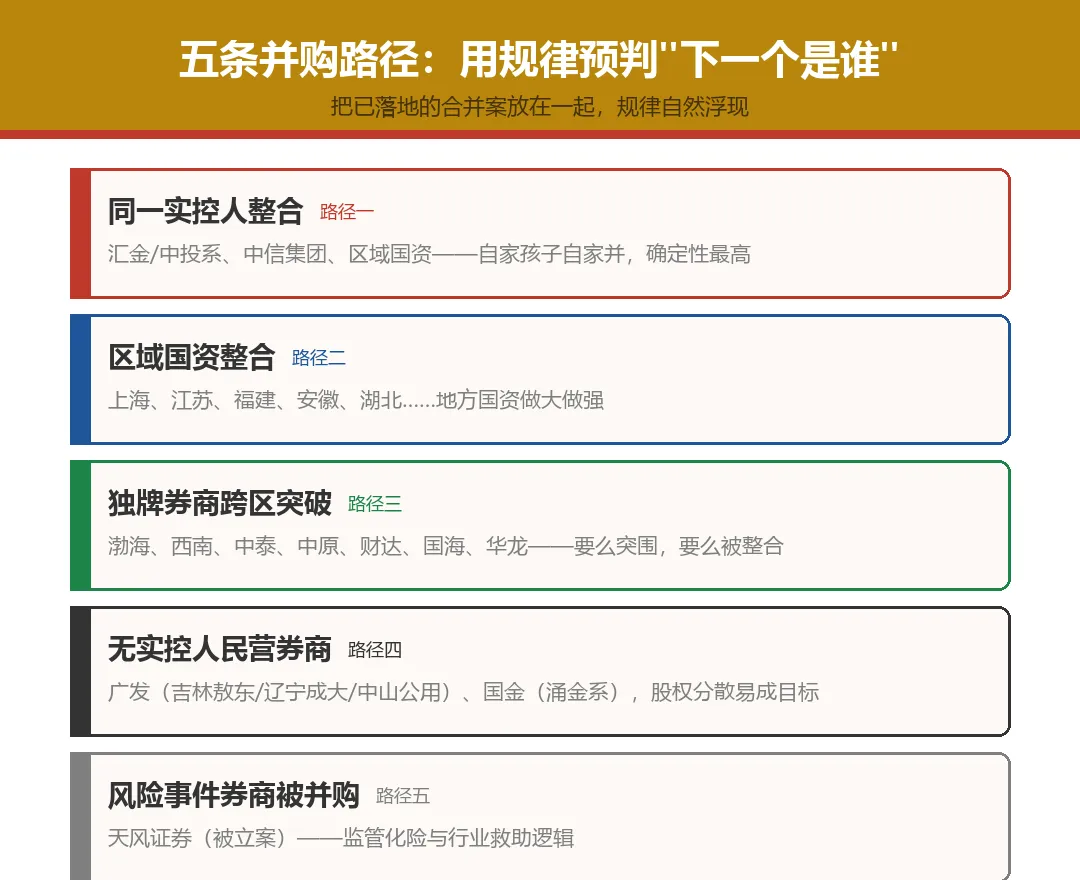
五条并购路径:从实控人关系到风险救助
循着这五条路径,看十一组重点组合——
面对满天飞的传闻,普通投资者最需要的是一把"照妖镜"——怎么判断哪个靠谱、哪个是炒作?这里给出三个硬指标:
一看实控人:同一个实控人旗下的券商整合,确定性最高(汇金系、中信系、区域国资);跨实控人的合并,需要更多斡旋,确定性打折;
二看监管压力:有硬性时限的(如平安+方正的一参一控整改期限),确定性第二;纯自愿整合的,看利益驱动强度;
三看"已经开始的事实":投行团队合并、客户迁移、高管互换——事实比公告更早泄露天机。
拿这把尺子量一遍,市场上十之七八的传闻,可以直接过滤掉。完整分级表见文末资料包。
第一梯队:市场关注度最高
中信+中信建投:中信集团书面回复"未讨论",但市场依然念念不忘——投行双寡头合并的想象空间太大,这是打造"中国版高盛"的终局叙事。反复辟谣、反复传,本身就是预期;
平安+方正:确定性最高的一组之一——一参一控,监管时限2027年底,投行团队已合并、客户已迁移,万事俱备只欠东风。合并后总资产预计超1.2万亿,直接跻身行业前三。
第二梯队:汇金系接力棒
银河证券、申万宏源:中金落地之后,汇金系的整合接力棒传向哪里?市场给出的答案高度一致——银河、申万宏源。方向确定,时点难测。
第三梯队:区域国资
兴业+华福(同属福建省财政厅)、国元+华安(安徽)、东证+上海+华鑫(上海)、华泰+南京(江苏)、长江+天风/华源(湖北)——地方国资做强的执念,从来不需要理由。
第四梯队:有障碍或反复澄清
浙商+财通(存在障碍)、第一创业+首创(反复澄清)、天风证券(被立案,潜在标的)。
注:以上均为市场传闻,存在不确定性,不构成投资依据。完整版"十一组传闻确定性分级表"见文末资料包。
六、第四幕:影响推演——行业格局重构
合并潮的终点,是行业格局的重写。
第一,集中度大幅提升。头部券商市占率与盈利占比持续上行,行业CR5正在向50%进发。中信证券H1净利233.43亿元、增长69.6%;国泰海通202.60亿元;招商证券106.24亿元;东方财富80.64亿元、增长44.85%;中信建投76.39亿元、增长69.44%——"百亿净利俱乐部"越来越拥挤,而中小券商的空间越来越窄。
第二,竞争格局重塑。行业正从"群雄割据"走向"战国七雄":全能型航母(中信系、中金系、国泰海通)+ 特色型券商(东财的互联网、中信建投的投行)+ 区域龙头(国联民生、东方)三层格局渐次清晰。投行、财富管理、资管各条赛道,座次全部重排。
第三,估值体系重构。头部券商享受"确定性溢价",而小券商的价值在于"壳"与"被并购预期"——市场开始用"期权思维"给券商股定价。
对普通投资者而言,这轮整合的真正含义是:买券商,本质上是在买中国资本市场的制度红利与行业整合的β。
再往细处看,合并对三大业务赛道的冲击各不相同:
投行业务:承销保荐资源向头部集中,中小投行项目团队加速流失,"马太效应"最明显;
财富管理:网点与客户资源整合,头部券商的财富管理平台优势放大,代销、两融格局重排;
资管与自营:资本实力决定策略深度,净资本翻倍的中金系,在衍生品、做市等重资本业务上将直接上牌桌。
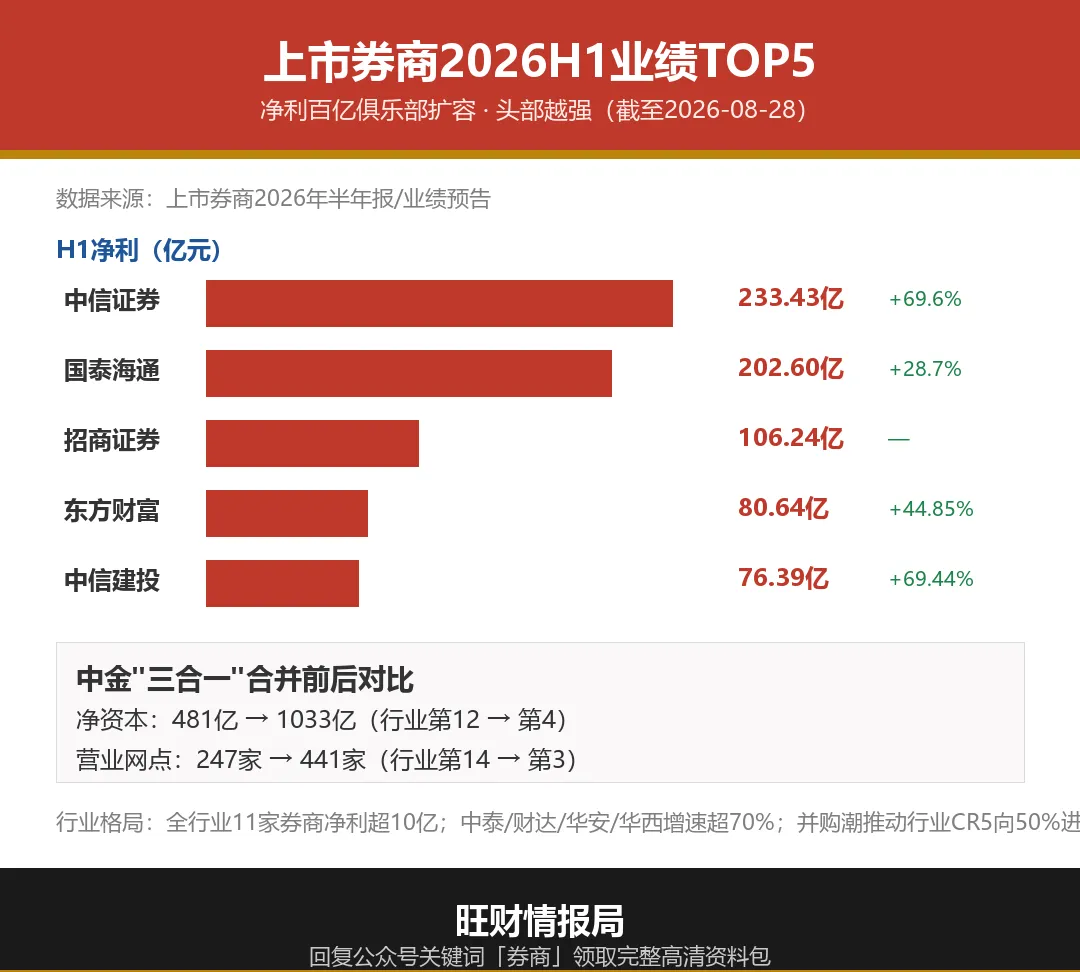
上市券商 2026H1 净利 TOP5:头部越强(来源:2026年半年报/业绩预告)
七、第五幕:投资布局——四条主线全解析
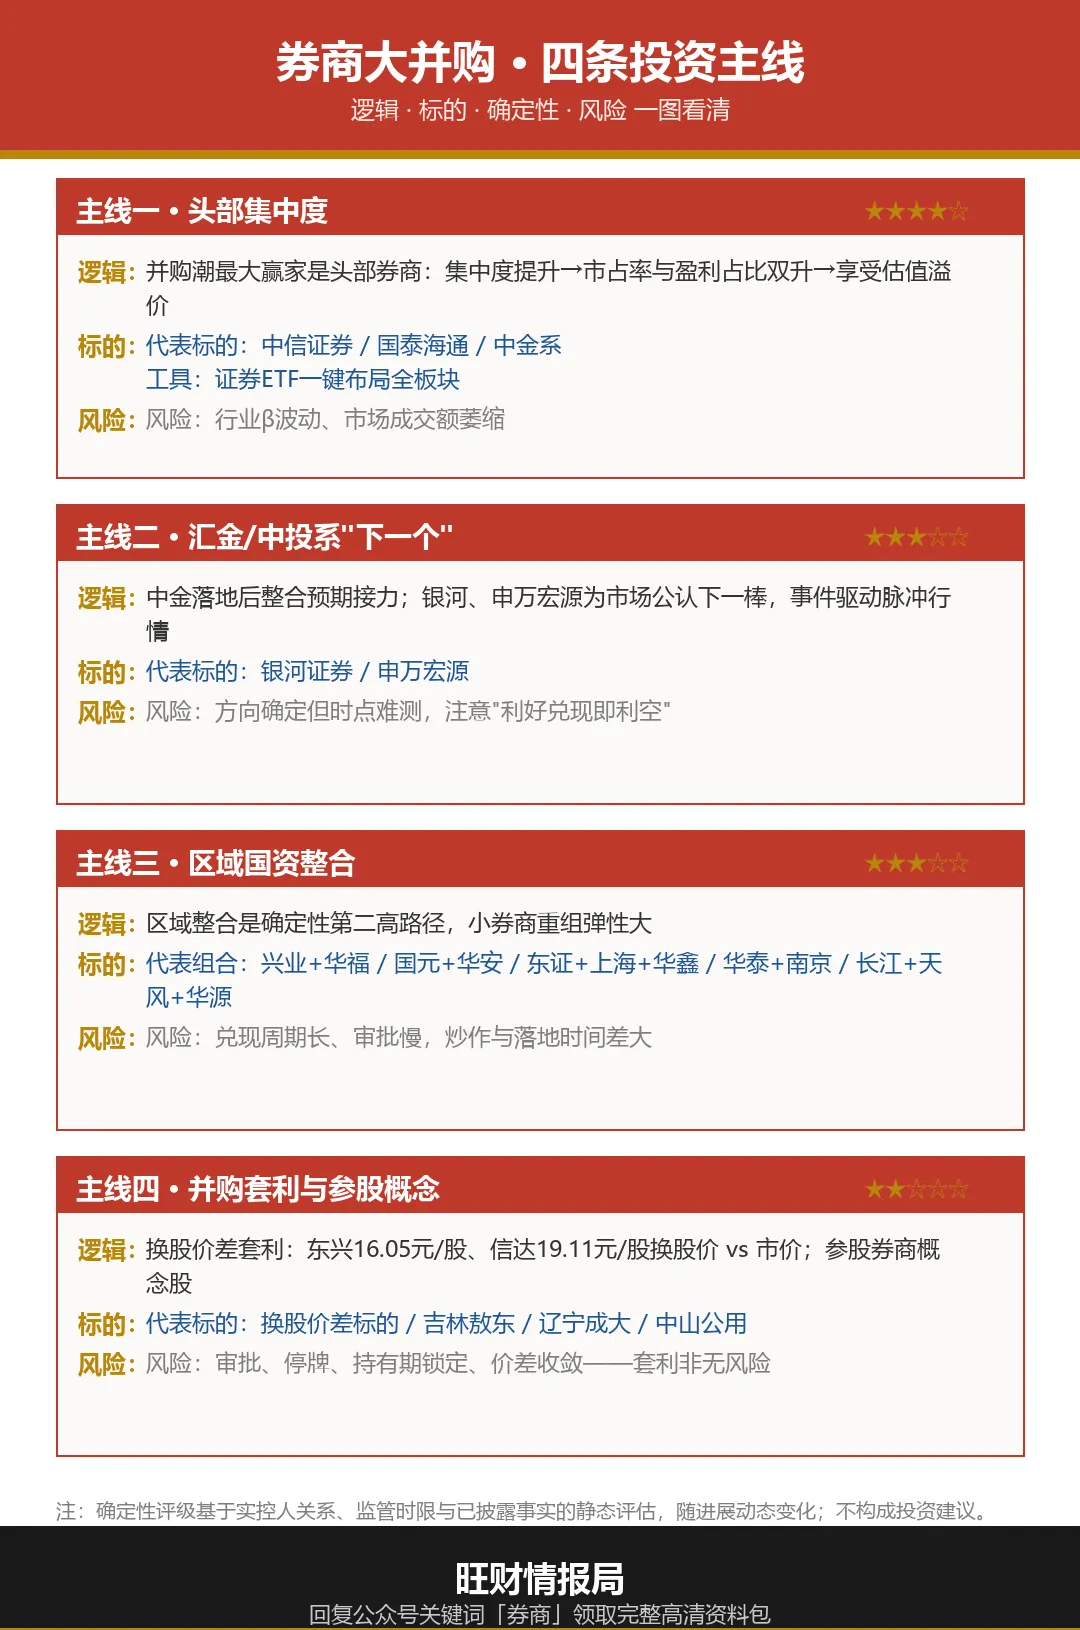
四条投资主线:逻辑 · 标的 · 确定性 · 风险 一图看清
前面讲了那么多,都是为了这一节:普通人怎么参与这场大并购?四条主线,三种确定性,一条一条拆开。
主线一:头部集中度主线(确定性 ★★★★☆)
逻辑:并购潮的最大赢家是头部券商——行业集中度提升,龙头市占率、盈利占比双升,享受估值溢价。
多说一句ETF:证券ETF跟踪证券公司指数,一篮子买入几十只券商股,解决了"合并潮里个股难选"的痛点——你不知道哪个先合并,但整个行业都在合并,买行业指数就等于买了整场整合的β。市场流动性充足时,券商ETF往往也是牛市旗手信号。
主线二:汇金/中投系"下一个是谁"(确定性 ★★★☆☆)
逻辑:中金落地后,汇金系整合预期接力。银河、申万宏源是市场公认的下一个主角,事件驱动型脉冲行情。
补充一张"汇金系全景图":中央汇金/中投体系内,主要券商包括中金(含东兴、信达)、银河、申万宏源、中信建投(汇金参股)。中金整合完成后,汇金系还剩银河、申万宏源两张"独牌"。从监管"做大做强"的思路看,这两家与中金、或者两家之间继续整合,都是顺理成章的想象方向。这也是市场把"银河、申万宏源"列为下一棒的原因。
主线三:区域国资整合线(确定性 ★★★☆☆)
逻辑:区域国资整合是确定性第二高的路径,小券商重组弹性大。
主线四:并购套利与参股概念(确定性 ★★☆☆☆)
逻辑:换股价差套利——东兴16.05元/股、信达19.11元/股的换股价与二级市场价差;参股券商概念——吉林敖东、辽宁成大持广发证券,中山公用持股等。
最后讲透套利机制:换股合并中,换股价是固定的(东兴16.05元/股、信达19.11元/股)。如果市价低于换股价,理论上存在"折价买入→按换股价换成中金股票"的套利空间。但注意三件事:一是审批不通过的风险(过会≠注册成功);二是停牌期间资金锁定;三是换股后有持有期限制,期间股价波动会吃掉价差。所以,套利是"带着镣铐跳舞",只适合能承受不确定性的资金。
八、核心资产:2026券商并购全景图谱
2026 券商并购全景图谱(高清版文末领取)
我们把2025-2026年全部重大并购案例放进同一张图谱:已落地、进行中、传闻预期,三层分级;每条并购线,标注交易金额、进度、实控人背景、确定性评级。
这张图,市面独一份。
关注「旺财情报局」,后台回复【券商】,免费领取——
① 2026券商并购全景图谱高清长图(三层分级·11组组合·5条路径);
② 上市券商2026H1业绩对比数据表;
③ 四条投资主线标的清单Excel数据包(可筛选可排序)。
九、结语:大并购时代的启示
资本市场的历史反复证明:行业的每一次大洗牌,都是财富的重新分配。
三条启示,送给读完这篇文章的你——
第一,买确定性,不赌传闻。已经落地的整合(国泰海通、中金系)比传闻更值得下注;
第二,控制预期差。"下一个是谁"可以埋伏,但要在传闻验证前离场;
第三,借力工具。个股难选,就用ETF分享行业整合红利。
大并购时代,赢家不是跑得最快的,而是吃得下别人的。
如果你只有三分钟,记住这几句话:
行业在合并不是新闻,合并在提速才是新闻——中金从受理到过会仅2个半月;
买确定性:已落地>进行中>传闻;买工具:ETF>个股;
关注三条时间线:平安+方正2027年底大限、汇金系下一棒、区域国资审批进度。
关注「旺财情报局」,看懂每一场资本大戏。
【声明】本文基于截至2026年8月28日公开披露信息整理(来源:公司公告、上交所审核信息、证券时报、21世纪经济报道、财联社等),部分内容涉及市场传闻,存在不确定性。本文不构成任何投资建议,市场有风险,投资需谨慎。
◆ 券商资料包 · 免费领取
后台回复关键词【券商】
关注公众号,回复"券商"即可领取全部资料
① 2026券商并购全景图谱高清长图(三层分级·11组组合·5条路径)
② 上市券商2026H1业绩对比数据表
③ 四条投资主线标的清单 Excel 数据包(可筛选可排序)
【声明】本文基于截至2026年8月28日公开披露信息整理(来源:公司公告、上交所审核信息、上市公司半年报等),仅为行业研究分享,不构成任何投资建议。股市有风险,投资需谨慎。

发表评论
发表评论: