
 研报速递
“赚得多”靠规模、“赚得快”靠效率。
2026年半年报披露季落下帷幕,43家A股上市券商交出了一份历史最佳的中期答卷:合计实现营业收入3647.10亿元,同比增长44.80%;归母净利润1553.70亿元,同比增长49.07%。
其中,归母净利润突破百亿的券商从上年同期的2家扩容至5家,行业景气度持续走高。
更值得关注的是,营收前十券商合计贡献2480.74亿元,占43家上市券商总营收的约68%;净利润前十合计1126.68亿元,占行业净利的72.5%。头部集中度全面抬升,行业座次迎来新一轮洗牌。
本文基于营收Top10与净利润Top10交叉比对,从“赚得多”和“赚得快”两个维度,拆解这十台券商赚钱机器。
口径说明:东方财富虽为A股上市券商,但业务结构与盈利模式与传统券商差异较大,本文Top10统计未将其纳入,仅在下文作为效率标杆单独观察。
 赚得多:券商营收Top10榜单
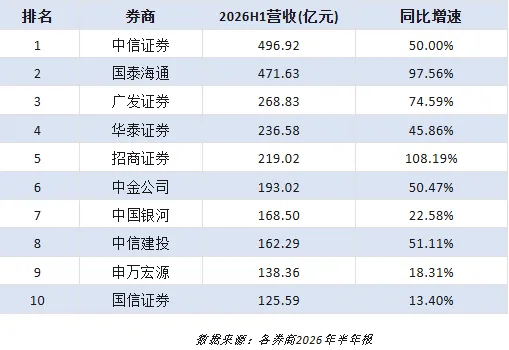
券商营收核心看点:
双峰格局稳固:中信证券与国泰海通是仅有的两家营收超400亿券商,合计营收968.55亿元逼近千亿,占行业总营收的26.6%,超过四分之一。
央国企券商霸榜:央企系6席(中信、招商、中金、中国银河、中信建投),地方国资系4席(国泰海通、广发、华泰、国信)。
招商证券跃升:营收一举从去年同期第十跃升至第五,增速108.19%领跑头部阵营。
座次变动集中在两端:相较去年同期,招商证券从第十升至第五、广发力压华泰升至第三;中国银河、申万宏源、国信证券分别从第五、第七、第八降至第七、第九、第十。
值得一提的是,虽然Top10券商的整体营收增速远超行业平均水平,但一些未进榜单的中小券商同样表现不俗。
财达证券营收20.74亿元,以67.92%的营收增速位列行业第四,长江证券营收增速58.6%,均超越中信建投、中信、中金、华泰、中国银河、申万宏源、国信。
不过,行业仍有2家券商出现营收负增长:红塔证券上半年营收10.23亿元、同比-14.00%;长城证券营收28.44亿元、同比-0.53%。
 赚得快:券商净利Top10榜单
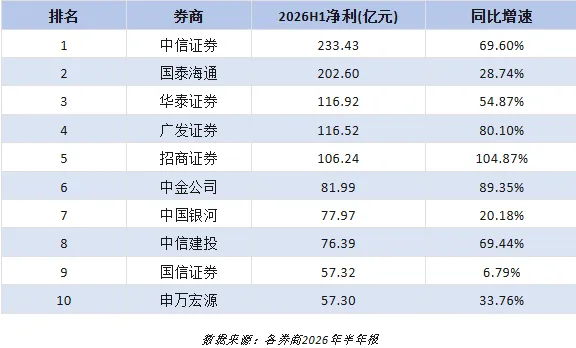
净利润Top10榜单核心看点:
百亿俱乐部大扩容:中信证券、国泰海通、华泰证券、广发证券、招商证券5家净利破百亿,去年同期仅2家。
招商证券成最大黑马:净利增速104.87%,近乎翻倍,排名从第七升至第五,打破了“大型券商业绩缺乏弹性”的固有认知。
中金公司强势回升:净利同比增速89.35%,排名从第九跃升至第六。
营收增速分化明显:前十中6家增速超50%,但中国银河(+20.18%)、国信证券(+6.79%)增速显著落后。
末位之争只差0.02亿元:申万宏源以57.30亿元位列第十,与第九的国信证券(57.32亿元)仅差0.02亿元,是前十中悬念最大的一组位次。
一处必须提示的口径问题:国泰海通营收同比+97.56%而净利仅+28.74%,这组看似矛盾的数字,源于吸收合并海通证券后的并表口径变化——合并后营收与净利的同比基数并不同步,其增速不宜与其他券商直接横向比较。这是本轮头部券商业绩解读中最容易误读的地方。
附:真正的“增速榜”(按净利增速排序)
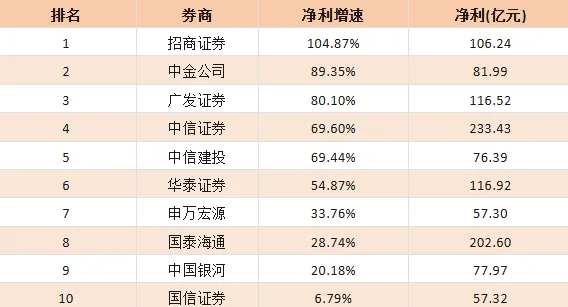
按增速重排后可见:净利绝对额与净利增速的排序几乎完全错位。规模第一的中信证券增速只排第四,而增速第一的招商证券规模仅列第五。这正是“赚得多”与“赚得快”的分野所在。
 差异与外延:两榜单对比
将两个榜单叠加对比和榜单外延,可以发现几个有趣现象:
①招商证券“双榜跃升”。招商证券是前十中唯一在营收(+108.19%)和净利(+104.87%)两端均实现翻倍增长的券商,堪称“赚得多且赚得快”的典范。
②申万宏源净利排名落后营收排名。申万宏源营收位列第九(138.36亿元),净利却以57.30亿元垫底净利榜,是前十中唯一净利排名低于营收排名的券商,反映出其盈利效率的相对短板。若互联网券商东方财富纳入统计,申万宏源则要跌出净利TOP10榜单,排11位。
③榜单外“以效率取胜”的东方财富值得单独观察。2026H1东方财富营收105.05亿元、位列行业第11,其80.64亿元净利润却足以排进净利榜第七、超越中国银河与中信建投,净利率高达76.8%。作为非传统的互联网券商,东方财富的低成本和高利润率是行业新型标杆。
④未进榜单的多家中小券商实现净利高速增长。天风证券以549.03%的增速领跑全行业,2026年上半年归母净利润2.04亿元;中泰证券、财达证券、华安证券分别以146.38%、104.59%、102.55%的增速紧随其后,华西证券(+89.71%)、长江证券(+83.80%)、东北证券(+77.49%)亦实现了高速增长。
当然,2026半年报净利润端同样有2家券商负增长,但构成与营收端不同:红塔证券归母净利润5.10亿元,同比下降23.93%;华林证券归母净利润2.58亿元,同比下降23.32%。
 赚钱引擎:谁增长质量更高?
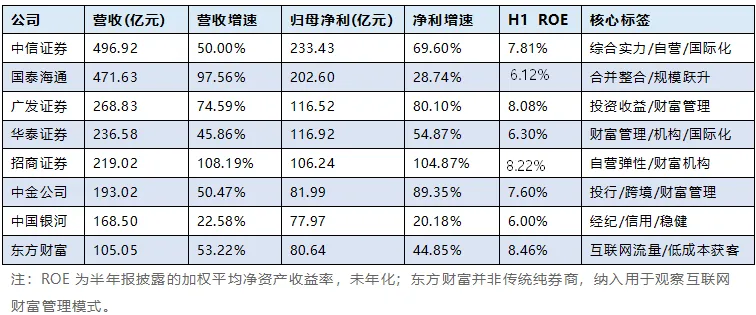
券商半年报揭示出一个最值得关注的行业真相:最大收入项,并不等于唯一的增长引擎。
如果还用十年前的视角理解券商,容易把行业只看成“成交量×佣金率”。但如果只看上市券商口径,又容易走向另一个极端——把所有增长都归因于自营。
更准确的结论是:投资交易决定绝对收入规模,也贡献了最大的同比增量;经纪与信用是第二引擎,且在不同体量的券商身上,弹性的来源截然不同。
①自营业务是第一收入支柱,也是第一增量来源。
2026年上半年,自营投资仍是全行业第一大收入来源,远超经纪和投行。以中信证券为例,其证券投资业务收入198.54亿元、同比增长36.96%,明显高于131.42亿元的经纪业务收入,稳居第一大收入来源。
从增量看,中信证券上半年营收同比增加约165.6亿元(按半年报调整后口径),其中证券投资业务贡献约53.6亿元增量、经纪业务约38.2亿元、资管约19.9亿元、承销约8.6亿元——自营增量仍居首,经纪紧随其后。
资产负债表扩张带来的自营收益放大效应,是券商利润远超2015年超级牛市的关键。这些收入中包含固收、做市、衍生品、客需交易、另类投资等,并不等于简单的方向性“炒股”。
招商证券是这一逻辑的极致版本:投资及交易业务收入108.91亿元、同比增长325.63%,贡献了公司113.9亿元营收增量的七成以上。
②经纪与财富管理直接受益于市场交投活跃。
上半年A股累计成交金额317.7万亿元、同比增长95%,日均成交额2.74万亿元、同比增长97%,直接拉动经纪业务收入。从代理买卖证券业务净收入这一可比口径看,国泰海通99.42亿元略高于中信证券的98.56亿元。
③投行与资管是差异化竞争的关键。
注册制下IPO战略配售跟投在行情上行时带来可观浮盈。
以宇树科技为例,中信证券通过子公司平台合计持有宇树科技股份(含金石成长基金持有1511.42万股、中证投资直接持股122.94万股,以及另类子公司跟投获配80.89万股),按上市首日收盘价计算合计账面浮盈约28亿元;其中跟投部分对应浮盈约5.6亿元。
需要提醒的是,宇树科技上市后股价剧烈波动,6个交易日较首日开盘价跌超45%。此类浮盈是随行就市的账面数字,在锁定与减持完成前并不构成已实现利润。
 行业趋势:头部集中、分化加剧、转型升级
2026年上半年的这份成绩单,揭示了证券行业的三大趋势:
头部集中度持续提升:TOP10券商贡献约68%的营收与72.5%的净利润,CR5净利润合计775.71亿元、占比49.92%,接近全行业半壁江山。招商证券、广发证券、中金公司等兼具规模与弹性的券商,正在重新定义头部竞争格局。
增速分化加剧:天风证券受低基数影响、归母净利润同比大增549.03%至2.04亿元(详见上文),成为中小券商标杆;而净利榜末位的国信证券仅增6.79%,两者相差逾540个百分点。
商业模式升级,但尚未走出β驱动:从2015年的通道型轻资产业务,转向自营、做市、衍生品、客需业务多轮驱动,业务结构确实有一些改善。
但必须清醒看到,本轮业绩高增长中业务结构的内生变化相对有限,主要仍是市场交投活跃与行情回暖驱动的结果。用一位非银首席分析师的话说,“这是一场由交投活跃触发的贝塔型行情”。
买方投顾、跨境服务等新业务仍处于培育积累阶段,尚不足以平滑传统业务随市场周期产生的盈利波动,转型成色仍有待进一步验证。
三点风险提示:
其一,2026年上半年是历史级高基数,下半年及2027年同比压力将显著上升;
其二,本轮利润增量高度集中于自营投资,而自营收益与市场行情高度联动,行情一旦回落,利润弹性会反向放大;
其三,科创板跟投与早期股权投资的账面浮盈随股价大幅波动,不宜视作稳定盈利来源。
在这个“赚得多”靠规模、“赚得快”靠效率的新时代,真正优秀的赚钱机器,必须同时回答一个问题:当行情退潮,这台机器还能不能转?
注:本文数据来源于各券商2026年半年报和Wind数据统计,仅供参考,不构成投资建议。


发表评论
发表评论: