过去很长时间,市场给券商贴了一个简单标签——“牛市旗手”。意思是说,行情好、交易活跃,券商就涨;市场冷、成交萎缩,券商就跌。这个标签并非完全错误,它抓住了行业最表层的β属性。但若把观察焦距拉近到头部券商的收入结构与利润质量,会发现故事正在改写。第一,券商的最大收入和利润贡献已和市场涨跌弱相关,仅与交易量相关,盈利稳定性远超此前,此为预期差一。头部券商目前最大收入与盈利贡献,已经不再是过去印象中的经纪通道费,而是自营业务;而自营内部,又分化为“跟着行情走”的方向性投资(10%+),与“帮客户管理风险、做市成交”的非方向性资本中介(近90%)。券商的盈利能力与股市涨跌已然弱相关,而是和市场交易量相关。第二,以国际业务为代表,资管、投行、跟投等轻资本业务,正在逐步拉抬券商ROE,让券商至少进入戴维斯单击状态,此为预期差二。本人认为,第一点带来更强的盈利稳定性和财务模型,第二点带来更强和持续提升的盈利能力和ROE,无论一或二都理论上应该给更高的估值,这是当前市场预期中未被提及的。1、为什么非方向性自营,是理解头部券商业绩稳定性的钥匙?
2、为什么国际业务,是理解头部ROE上限的钥匙?
3、如果只能抓住一个宏观约束,为什么“成交量能否稳住”仍然重要?
一、券商投资的两个核心看点
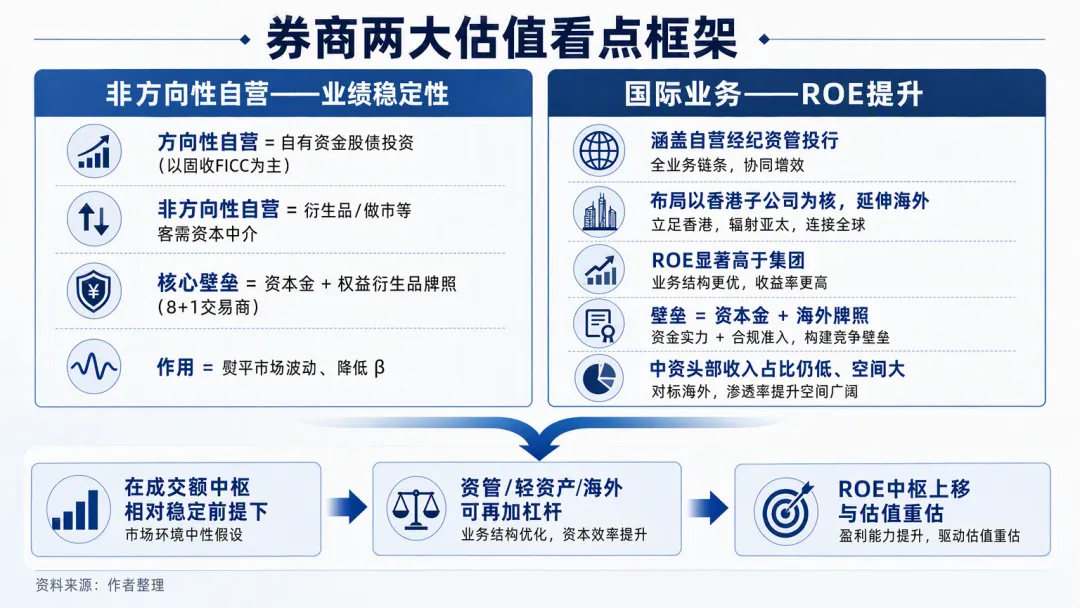
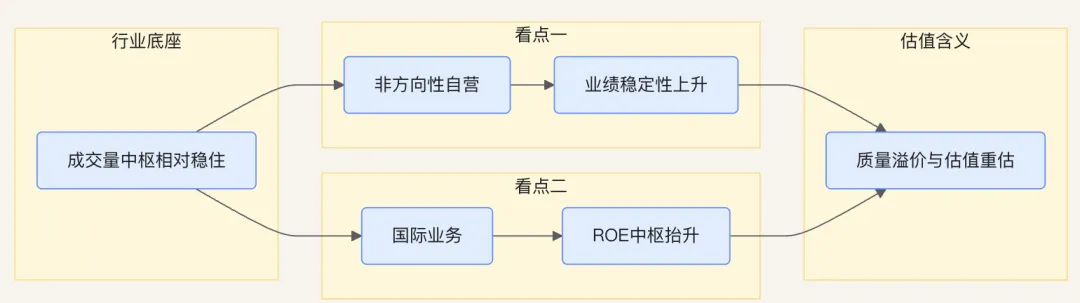
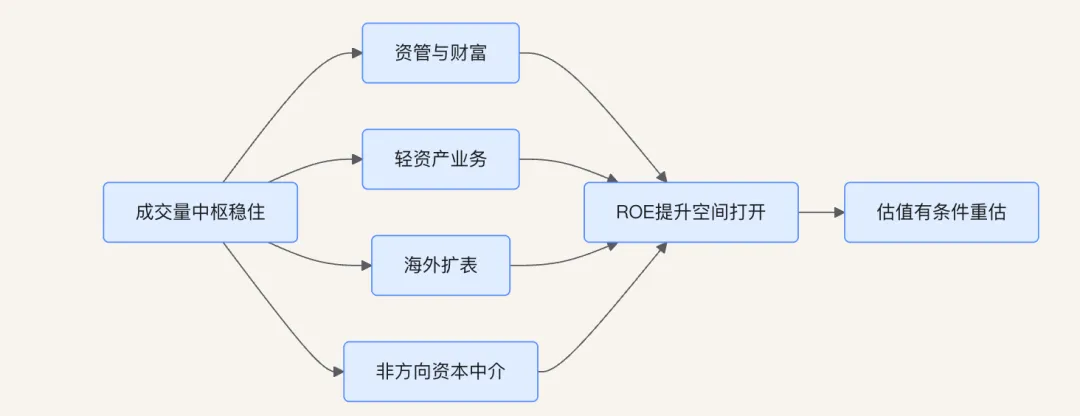
看点一:非方向性自营 → 降低业绩与单边市况的相关性,提升稳定性;看点二:国际业务 → 在更高杠杆与相对缓和的竞争格局中,抬升ROE。两者都具有估值重估含义:前者改善的是利润的波动率与可预测性,后者改善的是资本回报的中枢。图:券商投资的两大核心看点当然,这两条线索都建立在一个行业运行的底座之上——市场交易活跃度不过度坍塌。图:两大看点与成交量底座的关系
二、自营已是头部第一收入来源:先分清“方向性”与“非方向性”
1. 头部券商的收入结构,确实“自营为王”
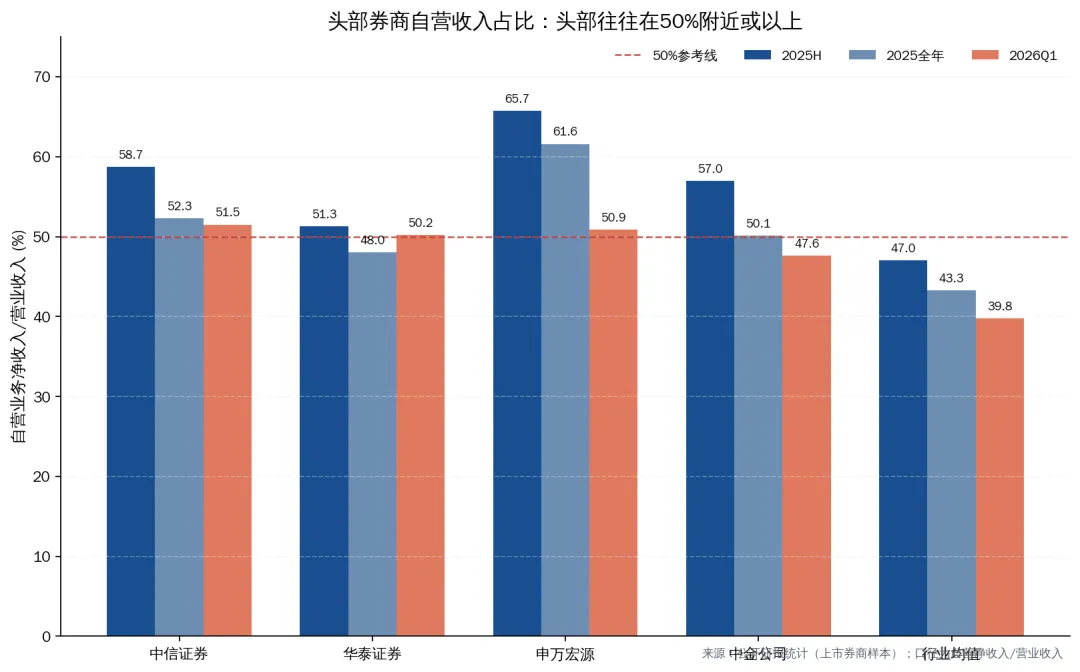
上市券商整体的自营收入占比近年显著抬升;到部分头部个体上,自营净收入占营业收入的比重,往往已经接近或超过50%。图:头部券商自营收入占比1、“超50%”是头部券商现象,而非每一家上市券商的行业均值。2、占比会随行情与其他业务弹性起伏,但大致范围如此2. 方向性自营:仍以固收FICC为主,权益敞口相对克制
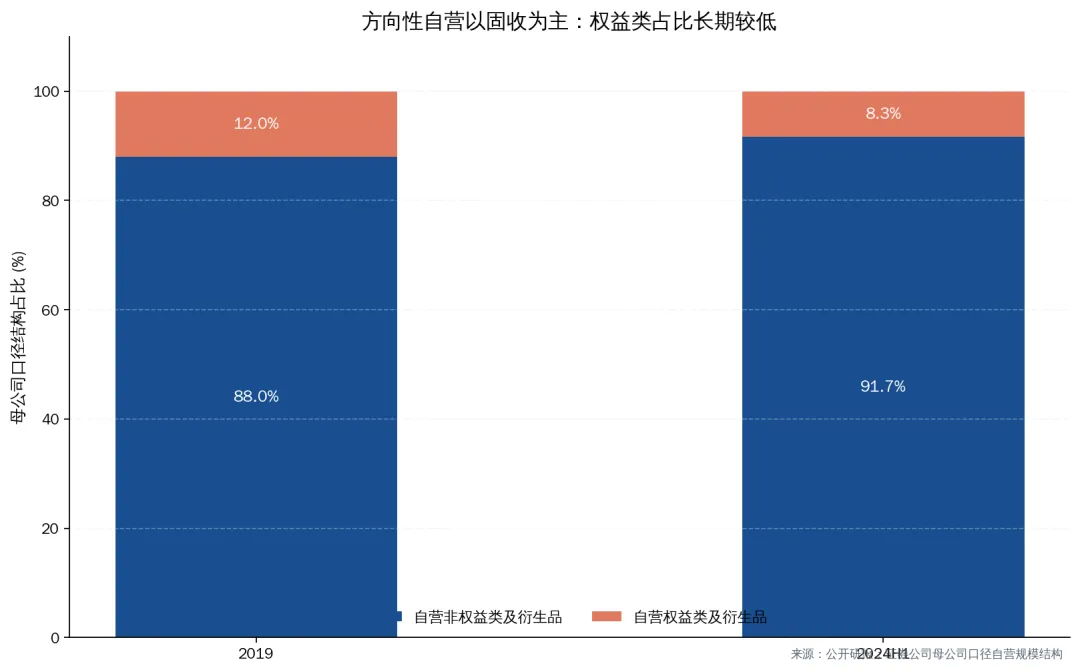
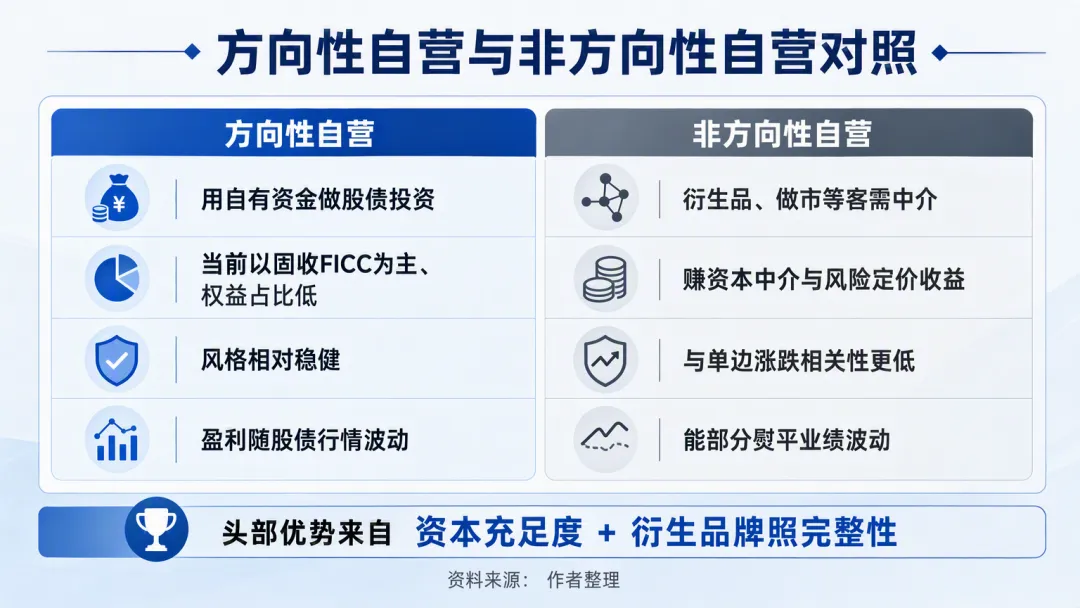
自营并不是“券商拿钱去炒股”那么简单。方向性自营,指的是券商使用自有资金进行股债等资产配置。近几年行业现实是:3、投资风格整体偏稳健,甚至比保险资金中部分权益仓位更克制。母公司口径的结构数据,也大致印证这一点:自营权益类及衍生品占比从2019年前后约12%,下降到2024年上半年约8.3%;非权益类则从约88%升至约92%。图:方向性自营以固收为主,权益占比长期较低方向性自营的特征也很清楚:赚钱看市场,尤其看债市与权益的波动环境。债市走牛时,盈利表现往往更好;股债同时震荡或快速回调时,弹性会被压制。它仍然是“有β”的一块业务。3. 非方向性自营:真正改变利润波动结构
非方向性自营,指的是券商利用资本金,开展衍生品、做市、客需交易等资本中介业务。它的商业逻辑不是“赌方向”,而是:3、在对冲与客需闭环中,赚取相对更稳定的中介收益。因此,它与市场单边涨跌的相关性更低,能够在熨平券商业绩波动。图:方向性自营 vs 非方向性自营非方向性业务这些年持续提升,头部券商占比接近90%。但非方向并不是“完全不受市场影响”。波动率、基差、客户风险偏好、监管对名义本金的约束,都会影响其规模与利润率。更准确的表述是,它显著降低了业绩对单边市况的依赖,提升了利润质量,而不是消除一切波动。4. 这门生意的壁垒:资本金 + 衍生品牌照
非方向性自营的核心门槛,并不主要在“会不会看多空”,而在于:1、资本金是否充足(业务扩表与风控占用都需要资本);当前场外权益衍生品领域,长期维持较为严格的交易商分层体系(市场常称“8+1”一级交易商格局)。资格自2020年后整体未再大幅放开,意味着:因此,头部在牌照与客需能力上优势更明显。这才扶优限劣,兼并重组的监管背景下,简直就是天送良机。这也解释了为什么同类市场波动下,头部与中小的业绩分化会阶段性放大:一旦出现股债共振回调,缺乏客需中介能力的机构,更容易“跟着市场走”;而头部可以用非方向性业务部分对冲冲击。5. 一个直观的市场对照:波动期看分化,缓和期看共性
一季度,外部扰动升温,季末股债均现回调,不少中小券商业绩承压甚至负增长;而中信、中金、广发等头部,则陆续披露同比大幅预增(50%以上量级并不少见)。二季度,股债市场回暖,多数券商业绩都不错,分化容易被“普涨式景气”掩盖。理性看待这类证据时,应记住:二季度的“看起来都好”,并不否定一季度显示出来的稳定性差异;真正检验非方向性业务价值的时刻,往往是市场再次波动、而不是单边顺风。这也是为什么,应逐步淡化券商“牛市旗手”的单一标签。过去在缺乏明确产业主线的普涨行情里,券商容易领涨、也容易被轮动抛售;当前行情若有更清晰的科技与产业主线,资金定价逻辑更围绕产业β展开。同时,头部券商通过非方向性自营,已经在降低自身业绩与市场涨跌的简单线性相关。券商当然仍有周期属性,但头部券商越来越像:一部分周期股 + 一部分资本中介平台。
三、国际业务:当前业务谱系里ROE最高的一块
如果说非方向性自营解决的是“稳”,国际业务解决的更多是“高”。1. 为什么国际业务ROE更高?
一个直观事实是:国内券商各类业务内卷严重,价格战与同质化竞争长期存在,因此经纪业务几乎是不挣钱的;而海外(尤其是以香港为桥头堡、再延伸到东南亚及更广区域)对中资机构而言,仍有更大的蓝海特征——竞争相对缓和,牌照、客户、跨境能力构成更厚的门槛。国际业务的业务范畴,与国内高度同构:同样覆盖自营、经纪、资管、投行等。布局路径通常是:香港子公司为核心 → 辐射东南亚 → 再尝试欧美等更远市场。
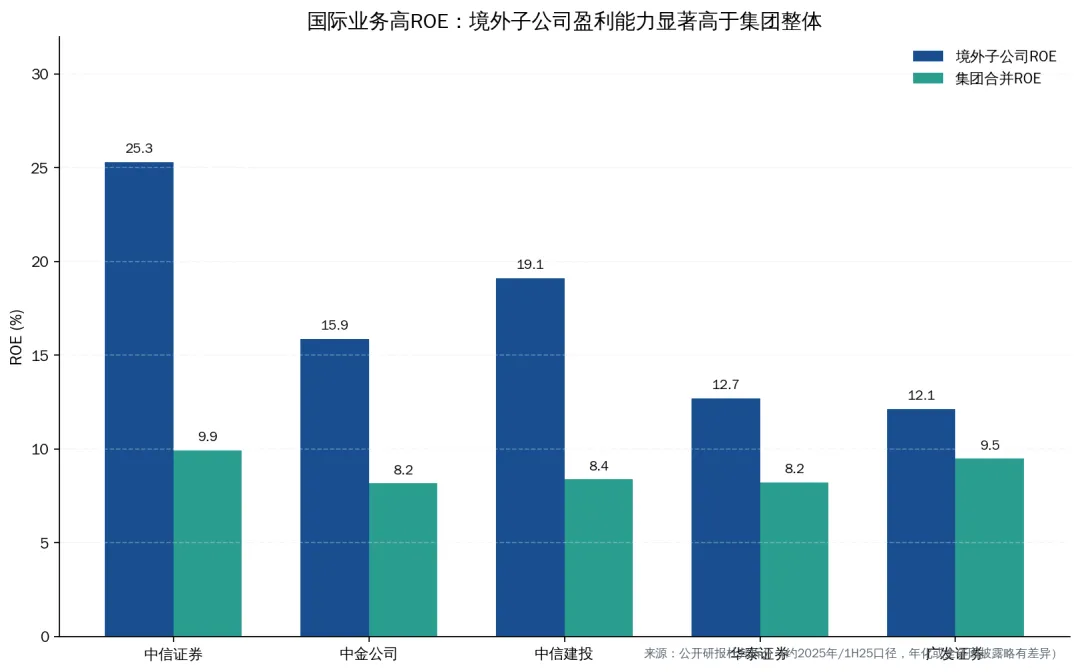
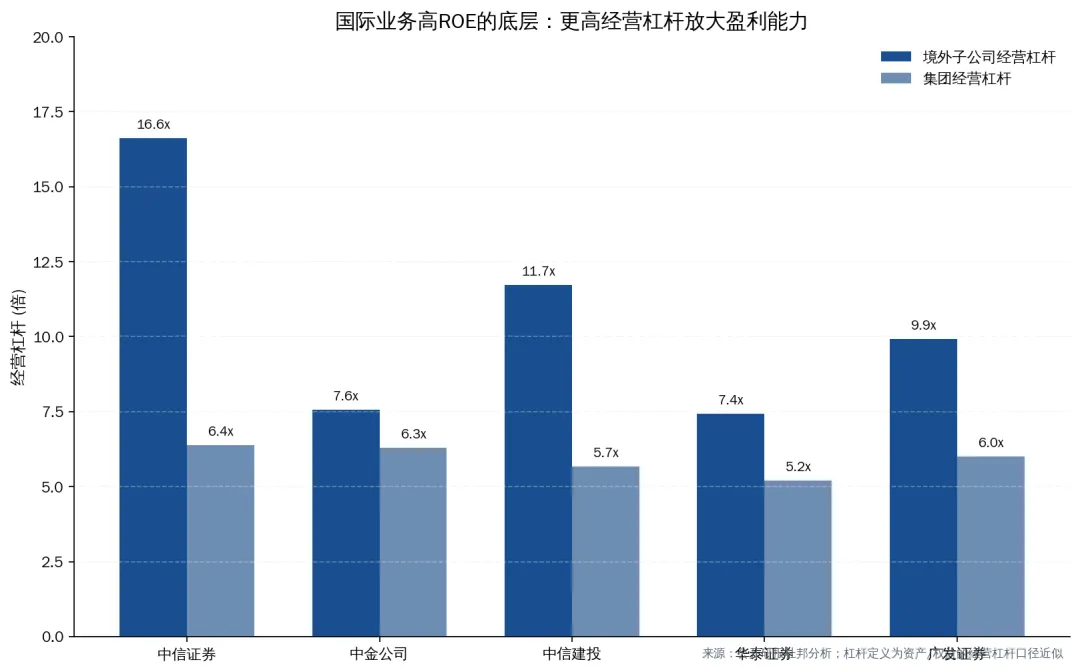
公开杜邦拆分显示,多家头部境外子公司ROE显著高于集团合并口径。例如(约2025年相关披露/研报口径):图:国际业务ROE显著高于集团整体客观补充一句:国际业务ROE高,并不只是因为“境外单位净利率魔法般更高”,更大程度上来自更高的经营杠杆与跨境业务结构。对投资者而言,这一点不是否定项,而是提醒:国际业务的高ROE,既体现能力,也依赖资本与杠杆运用效率。图:境外子公司经营杠杆普遍高于集团2. 收入占比仍然不高:这恰恰是成长空间
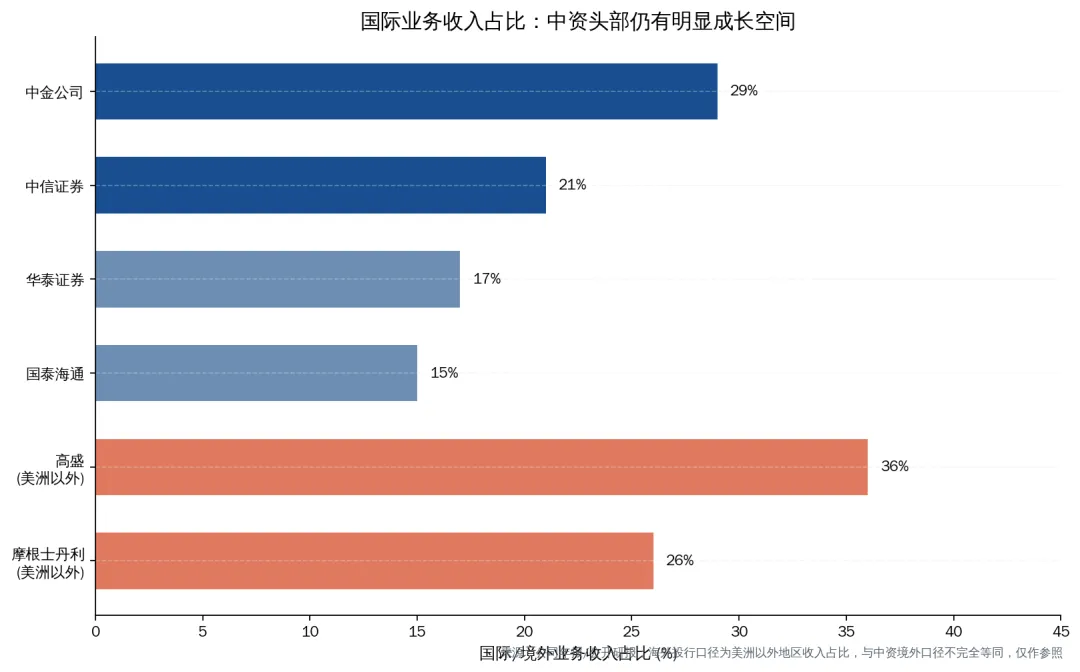
与高ROE形成对照的是,头部券商国际业务收入占比整体仍偏低:中金国际/境外收入占比最高,大致可到总营收的约三分之一;对照国际一流投行的区域收入结构(口径不完全等同,只作参照),中资头部仍有明显提升空间。图:中资头部国际业务收入占比仍有成长空间因此,国际业务的投资含义很清楚:它已经是高ROE业务,但在收入盘子里还不够大——这正是后续加码的意义所在。航母级券商,出海正当时。3. 壁垒再次指向:资本金+海外牌照
与非方向性自营类似,国际业务的核心壁垒也高度集中在:资本金(境外扩表、交易、做市、跨境业务都极吃资本);海外业务牌照与本地能力(牌照、系统、风控、人才、客户网络)。这也是判断头部券商后续竞争力分化的关键指标:谁能持续给国际业务“输血”,并把它转化为可持续的高ROE,谁就更可能拉开差距。近期中信证券H股定增、拟募资约160亿元并用于加码国际业务,也是这一逻辑,头部正在用真金白银,把“第二增长曲线”做成“ROE稳定性的第二支柱”。
四、稳定性+ROE,都指向估值重估
两者的共同点是:都不是简单的“成交量脉冲交易”,而是能力、牌照与资本驱动的结构升级。若市场逐步认可这两条线索,券商板块有机会从“强周期交易工具”,部分迁移到“可讨论质量溢价”的定价框架。这并不是说券商会变成公用事业。更贴近现实的表述是:β不会消失,但头部的β可以被管理和稀释;同时,ROE中枢有条件被抬高。
五、最后再谈谈基础假设:为什么还要看成交量能否稳住?
前面两条看点再成立,也不能脱离行业运行的空气——交易活跃度。1. 成交量是底座,不是全部
经纪、两融、财富管理、甚至部分客需与跨境活跃度,都与市场交易热度相关。如果有人认为:交易量的周期性波动可能收敛、中枢有望相对稳住,
那么对券商含义会非常积极:盈利底座更扎实,结构和资本开支更敢加码,ROE提升也就不只是纸上推演。2. 量稳之后,真正的弹性来自“能再加杠杆的业务”
在成交额中枢相对稳定的前提下,券商有非常多可以提升ROE的手段:更多的海外业务(本身就具备更高杠杆与更高ROE特征);- 市场因此有理由讨论估值上修,而不只是博弈下一波脉冲行情。

 研报速递

发表评论
发表评论: