研报速递
研报分享
头部集聚与久期前置:国有行盈利稳增与大小行资负行为分化
01
3Q26 银行业追踪:国有行业绩持续改善,营收、净利润增速加快
(交银国际 金天 2026.11.18)
1.业绩延续改善,营业收入与净利润增速环比提升:样本国有行三季度业绩持续改善,前三季度营业收入与归母净利润同比增速较上半年进一步提升。前三季度农业银行与建设银行营业收入同比分别增长12.3%和11.4%。三季度单季归母净利润增速普遍加快,其中工商银行单季归母净利润1119.58亿元,同比增长10.0%,增速较二季度加快6.7个百分点;农业银行单季归母净利润901.65亿元,同比增长10.8%,增速较二季度加快5.5个百分点。中国银行与建设银行三季度单季归母净利润同比分别增长6.4%和9.9%。前三季度农业银行与建设银行归母净利润同比分别增长7.1%和6.6%。
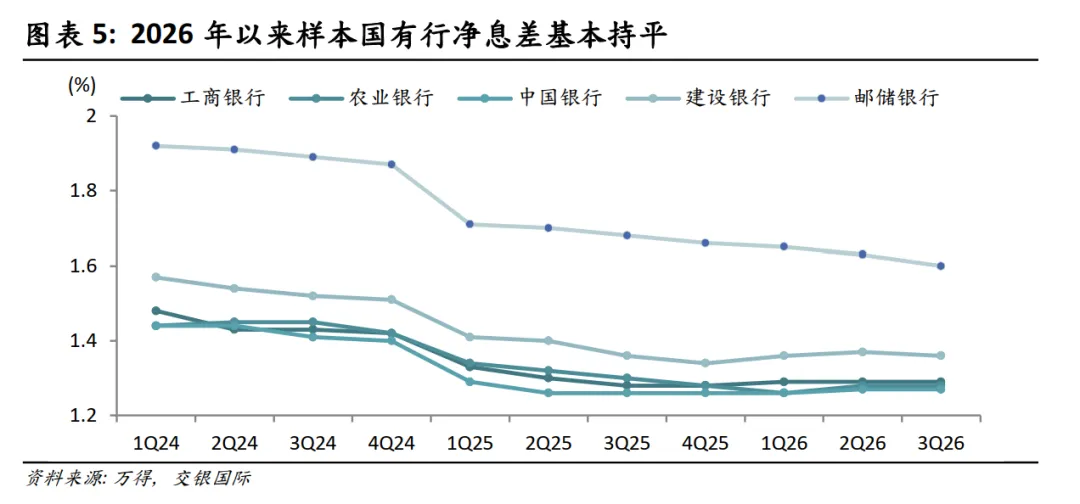
2.净息差连续保持稳定,负债成本持续压降成为主驱动力:三季度样本国有行净息差为1.30%,连续5个季度保持在相近水平。受前期高成本定期存款集中到期重定价影响,前三季度样本国有行付息负债平均付息率为1.69%,较上半年继续下降2bp,构成了净息差企稳的核心支撑。前三季度生息资产平均收益率为3.13%,较上半年微降1bp,下行趋势明显趋缓。建设银行与邮储银行净息差环比略有收窄,建设银行主要是因为下半年到期的中长期高成本定存较少,邮储银行主要是因为零售贷款占比偏高且资产端定价下行偏快。
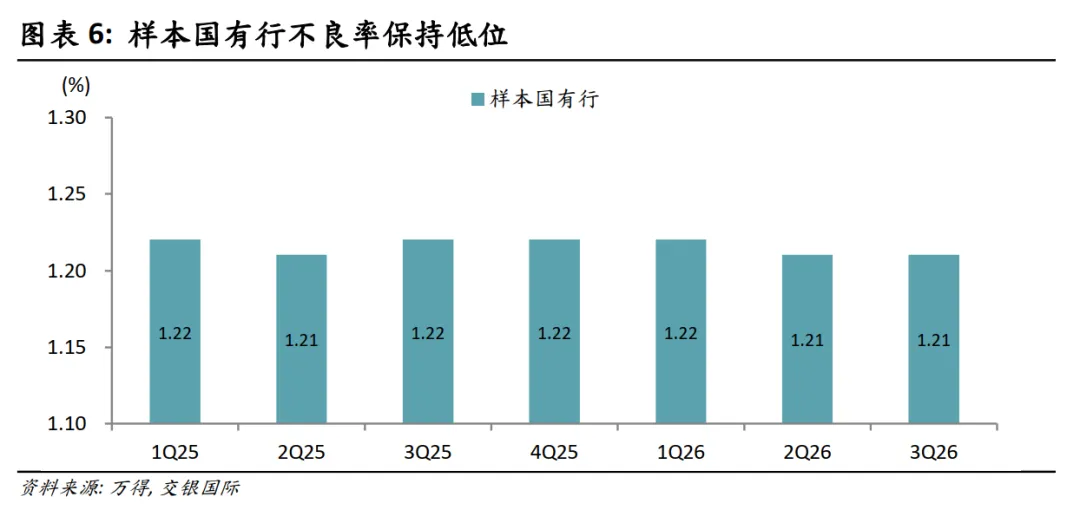
3.资产质量维持平稳,风险抵补能力坚实:三季度样本国有行不良贷款率为1.21%,持续处于近年低位,其中邮储银行不良率保持在0.99%的低位。前三季度样本国有行不良贷款拨备覆盖率为237.8%,远高于150%的监管要求。拨备覆盖率环比小幅波动主要源于二季度主动增提形成高基数,以及三季度加快核销存量不良贷款特别是零售不良贷款对拨备的消耗。
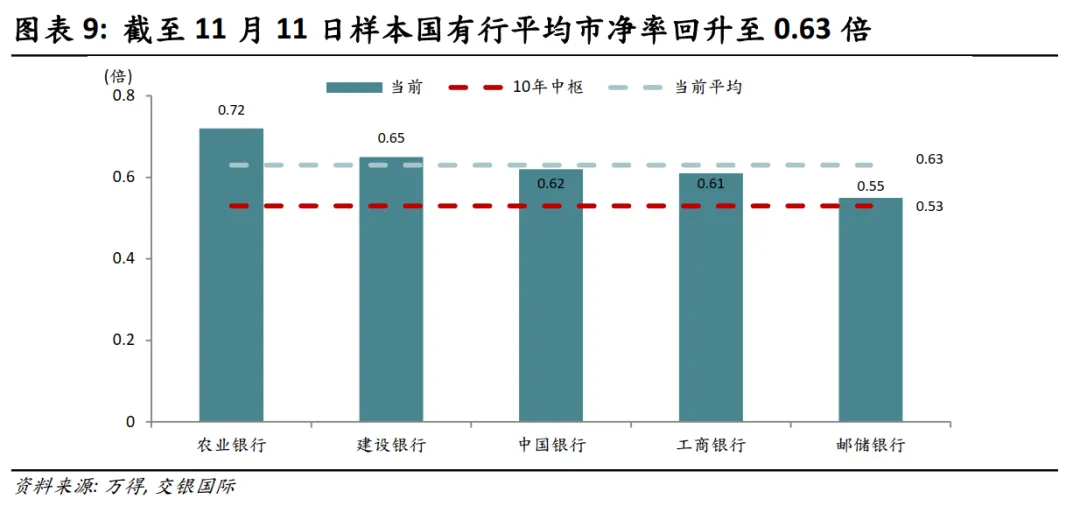
4.高股息属性突出,估值回升但仍具防御吸引力:截至11月11日,国有行港股股息率均保持在4%以上,显著高于恒生指数3.15%的平均水平,其中工商银行股息率达到4.65%。2026年前10个月恒生上市银行指数累计上涨20.2%,显著跑赢恒生指数与恒生科技指数,其中中国银行与建设银行分别累计上涨37.8%和33.4%。样本国有行平均市净率回升至0.63倍,高于过去十年0.53倍的中枢水平,中长期看其兼具的高股息与强防御属性对资金仍具吸引力。
02
中小行存款压力再现,大行跨年配债节奏前置——行业点评报告
(开源证券 刘呈祥 朱晓云 2026.11.18)
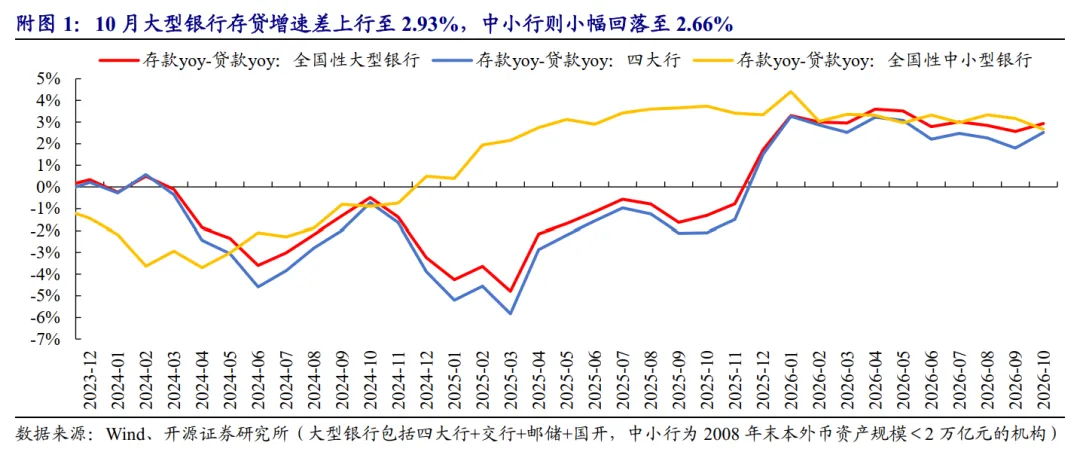
1.大小行资产负债行为分化加剧,存贷增速剪刀差走阔:10月大型银行存贷增速差逆势上行至2.93%,中小银行小幅回落至2.66%,两者剪刀差重新走阔。大行一般性存款恢复正增长,负债端向头部集中的趋势得到确认,而中小行单位存款与非银存款同步少增。
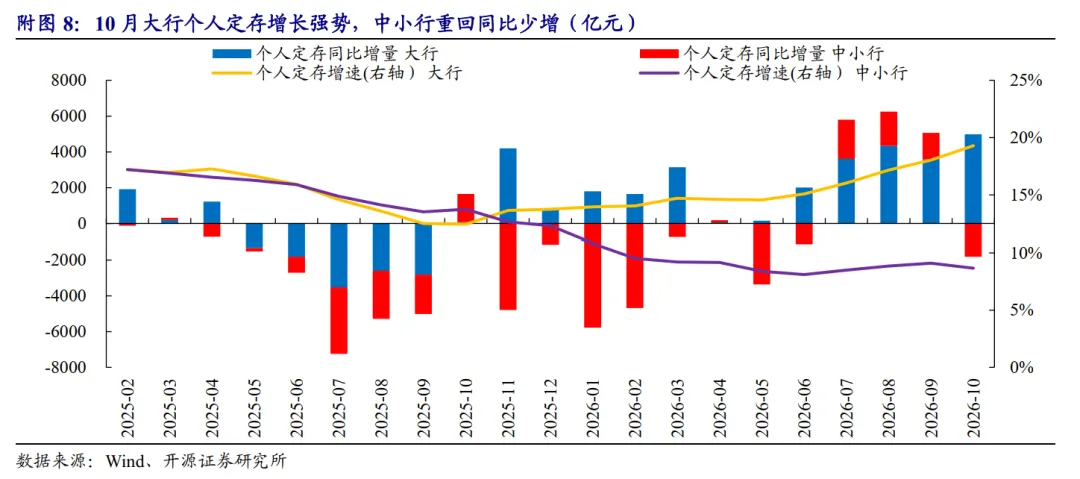
2.负债端:大行揽存优势巩固,中小行核心存款出现流失:10月大行个人定期存款同比多增4983亿元,驱动存贷增速差上行,反映居民资产配置向确定性收敛。存款呈现从中小行向大行迁移特征,10月中小行个人定存同比少增1822亿元。剔除非银存款后,10月大行真实存贷增速差约0.8%,中小行约2.2%。10月中小行单位保证金存款减少2379亿元,同比多减1677亿元,主因票据业务监管趋严使得开票揽存模式受限,中小行负债端压力具有全面性和结构性。
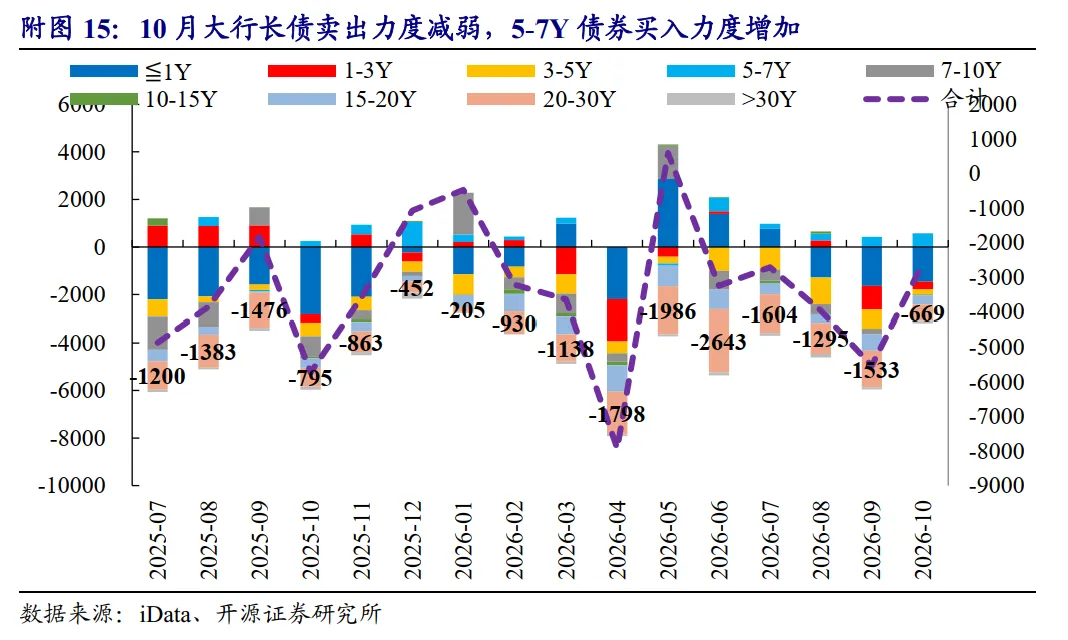
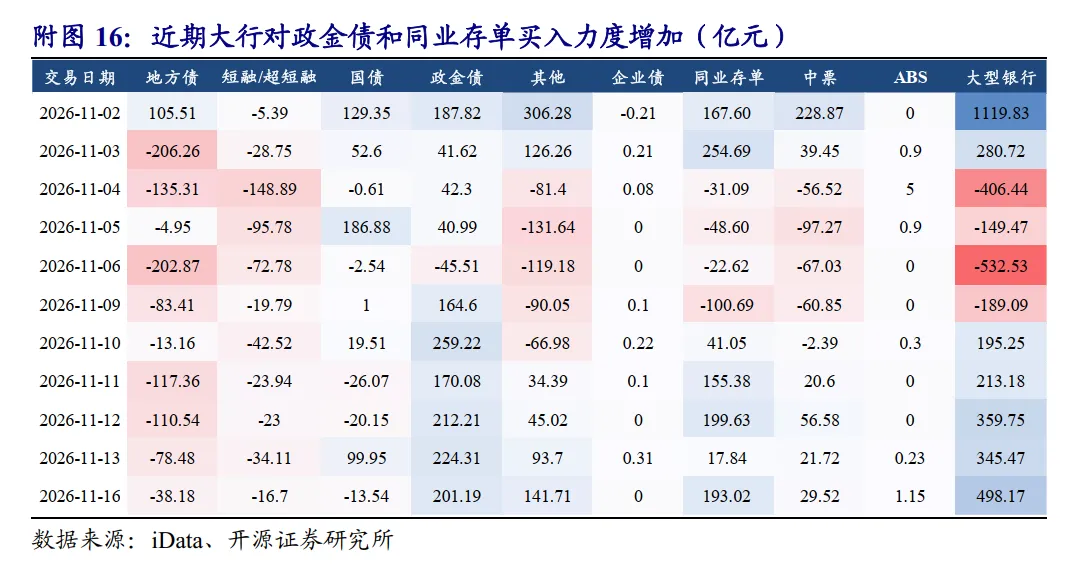
3.资产端:大行收缩票据并前置配债,中小行资金融出高企:10月大行大幅收缩票据,债券配置节奏明显前置,长利率债卖出力度减弱,5至7年期品种转为净买入,同时加大对政金债和同业存单的买入。其行为背后包含跨年流动性备付、看好利率中枢下行以及政金债税前考核优势等多重逻辑。1M国库定存中标价降至1.3%的历史新低,进一步印证大行负债压力缓和。中小行对外融出规模显著高于往年同期,资产荒压力向司库条线传导。
4.流动性展望与配置策略建议 若同业活期自律上限:1.25%靠拢并在年内落地,将进一步压低同业存单发行利率与银行配债资金成本,提振银行配债意愿。大行或持续分配额度至3至5年期政金债与7至10年期国债。跨年资金面收紧概率不高,市场利率中枢有望在政策利率附近平稳运行。
总结
1. 经营基本面展现韧性,国有大行盈利与息差企稳优势凸显:样本国有行三季度业绩延续改善态势,营收与净利润增速双双加快,且净息差在1.30%水平连续5个季度企稳,高成本定期存款到期重定价带来的付息率下降是主要支撑力量。
2. 银行业负债端格局重构,资金明显向头部大行集中:受避险情绪驱动与大行揽存优势影响,居民存款持续向大行迁移;同时在票据监管趋严背景下,中小行开票揽存模式受阻,导致中小行核心存款流失与负债端压力加剧。
3. 资产端配置策略分化,大行提前配债而中小行面临资产荒:大行在负债压力缓和后收缩票据并前置增加5至7年期债券、政金债及同业存单配置以锁定收益,而中小行受到资产端承接能力制约,资金融出规模维持高位,资产荒压力向司库传导。
4. 基本面稳健与高股息特征支撑银行股防守与配置价值:国有行不良率处于1.21%的历史低位,风险抵补能力充足,且港股股息率普遍高于4%,使其在市场波动期具备较强的防守韧性与估值修复动力。
免责声明:以上报告均系本报告通过公开、合法渠道获得,报告版权归原撰写/发布机构所有,如有侵权,请联系作者删除,本报告为推荐阅读,仅供参考学习,不构成投资建议,如对报告内容存疑,请与撰写/发布机构联系。
图文 :闫芷敬
排版 :林雨翔
审核 :陈思翀、董志华、宋玥