通道方亲自下场当买方:14家券商40笔自营扫货15.76亿份、三家吃掉66%,主动ETF把"席位佣金-管理费-底仓收益"三个收费站交给了同一家市场背景:首批18只主动ETF合计募集360亿元、触及上限提前结束募集,11月23日沪深同步上市;截至11月16日平均股票仓位仅56.71%,上市前需提至80%以上。第2轮已确认"私募抢购"(22家私募、5.24亿份),本轮补上了机构持有22.88%中的另一块——券商自己。
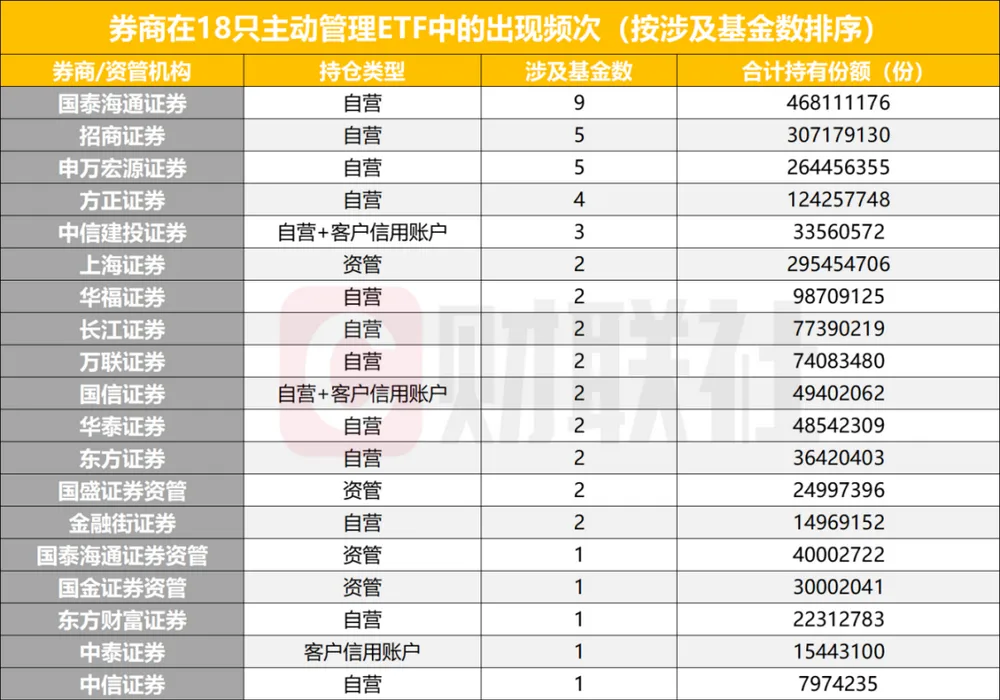
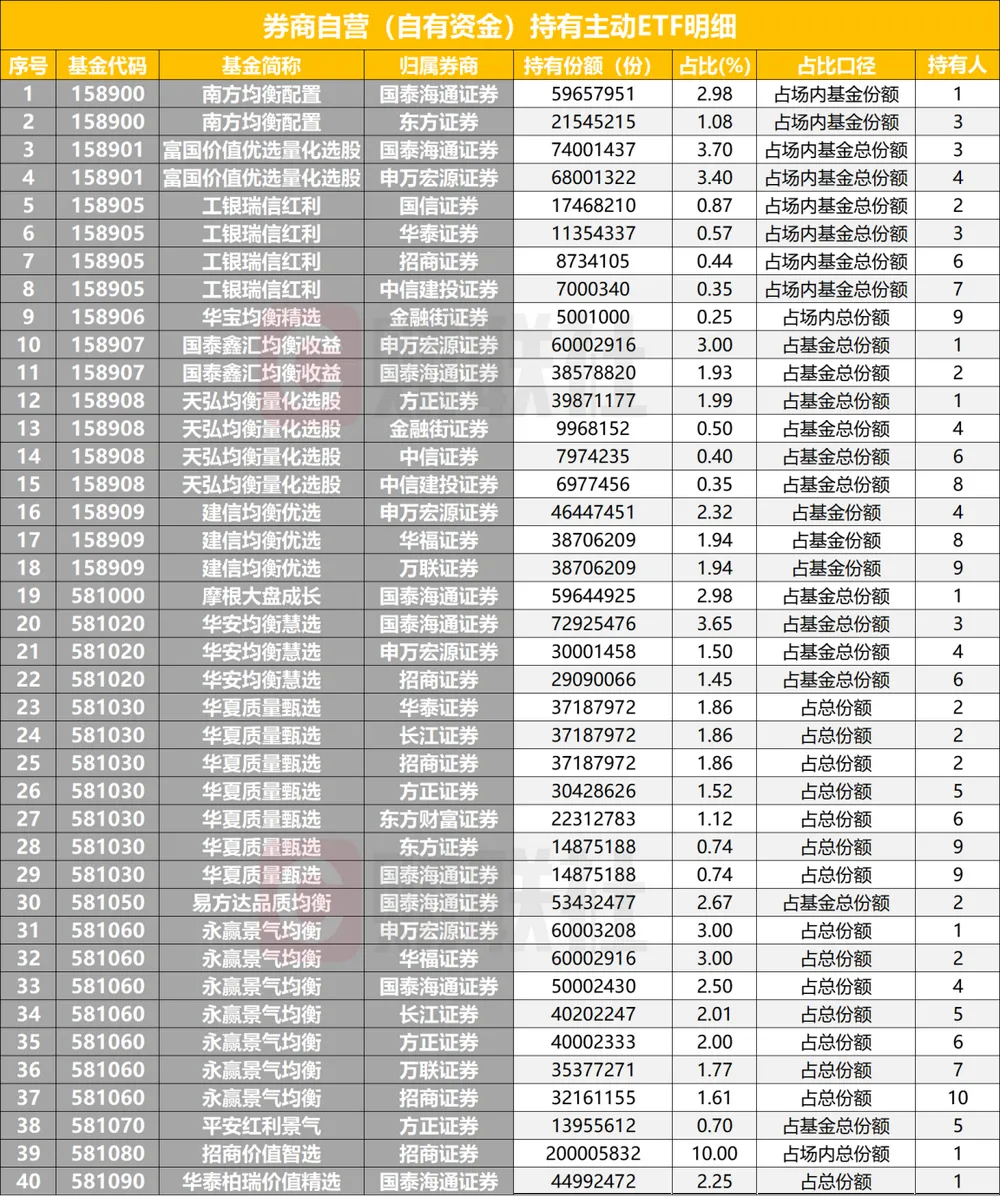
突发事件(可核验数字):14家券商出现在18只主动ETF前十大持有人名单,40笔自营持有记录、累计约15.76亿份;国泰海通持有9只、约4.68亿份居首,招商证券3.07亿份、申万宏源2.64亿份分列二三,三家合计约10.40亿份,占全部券商自营持有份额约66%。单产品端,永赢景气均衡与华夏质量甄选各有7家券商入围前十,前者被券商合计持有3.18亿份、占总份额15.89%,后者1.94亿份、占9.70%。参与路径不止自营:券商资管8笔、合计约3.90亿份(上海证券资管单只持华安均衡慧选1.66亿份、占8.32%并位列第一大持有人),客户信用交易担保证券账户另有4笔(国信、中信建投、中泰)。
核心逻辑:主动ETF把券商从"卖铲的通道"改成了"亲自下场的买方",于是同一家机构同时站在三个收费站口——① 用自营资金买份额,赚底仓与风格补齐的钱;② 用券结席位与做市义务,赚分仓佣金与流动性服务的钱;③ 用控股/参股公募股权,赚管理费从0到360亿的钱。 覆盖产品数量最多、且三者同时具备的只有国泰海通;招商证券则在同一家体系内做到"管理人股东+第一大持有人10%+自营5只",集中度更极端。
产业链全部受益股全景图
一、券商自营扫货榜(原文直接对应,第一层受益)
| | |
|---|
| 国泰海通 | 601211 | 持有9只、约4.68亿份居首,覆盖富国/华安/南方/摩根/易方达/国泰鑫汇/永赢/华泰柏瑞/华夏;另控股国泰基金、参股华安基金,自营+通道+股权三重通吃 |
| 招商证券 | 600999 | 5只、3.07亿份,持招商价值智选达10%并为第一大持有人,另持华夏质量甄选3718.80万份、永赢景气均衡3216.12万份;招商基金股权同体 |
| 申万宏源 | 000163 | 5只、2.64亿份,持富国价值优选6800.13万份(3.40%)、国泰鑫汇与永赢各3%、建信均衡优选2.32%、华安1.50%;头部做市商 |
| | 4只、1.24亿份,持天弘均衡量化3987.12万份为第一大持有人,另持华夏质量甄选、永赢、平安红利 |
| | 3只、3356.06万份,自营+客户信用账户双通道;机构分销与做市主力 |
| | 自营7739.02万份,与华泰、招商同日同额并列华夏质量甄选第二大持有人;低PB弹性 |
| | 自营4940.21万份+信用账户2笔(鹏华价值臻选1.13%、工银红利0.46%);控股鹏华基金50% |
| | 4854.23万份,华夏质量甄选第二大持有人;持股华泰柏瑞49%、参股南方基金 |
| | 3642.04万份,持南方均衡配置1.08%、华夏质量甄选;控股汇添富基金 |
| | 持华夏质量甄选2231.28万份;券商+天天基金+被主动ETF重仓的三重身份 |
| | 客户信用账户持国泰鑫汇1544.31万份;主发起方正富邦基金 |
| | 自营持天弘均衡量化797.42万份(量最小但控股华夏基金60%,股权端弹性最大) |
| | 2只、1496.92万份(华宝均衡精选、天弘量化);原华林证券,小市值高beta |
| | 国盛证券资管2只、2499.74万份(华泰柏瑞价值精选、华宝均衡精选) |
| | 国金资管持建信均衡优选3000.20万份(1.50%) |
| | 资管口径29545.47万份,居全部机构前列:正和2号FOF持华安均衡慧选8.32%(第一大持有人)+富国价值优选5.00%;A股无直接标的,映射上海国资金控与券商板块 |
| | 自营9870.91万份(建信1.94%、永赢3.00%);福建国资,映射区域券商与兴业证券系 |
| | 自营7408.35万份(建信1.94%、永赢1.77%);广州国资,映射越秀资本000987 |
二、券商/银行/险资持股公募管理人股权(管理费0→360亿的第一次分配)
| | |
|---|
| 宁波银行 | 002142 | 控股永赢基金,该产品同时是私募(6.30%)与券商(7家、15.89%)扎堆度最高的一只,本轮结构最优标的 |
| 中信证券 | | |
| 华泰证券 | | 持股华泰柏瑞49%+参股南方基金,单家覆盖两只首批产品管理人股权 |
| 国泰海通 | | 控股国泰基金、参股华安基金,+自营覆盖9只,覆盖面最广 |
| 广发证券 | | |
| | 控股建信基金65%,建信均衡优选获申万宏源、华福、万联、国金资管持有 |
| | 控股工银瑞信80%,工银红利获国信、华泰、招商、中信建投四方持有 |
| | 控股鹏华基金50%,鹏华价值臻选获玄元投资与国信信用账户持有 |
| | |
| | |
| | |
| | |
| | 天弘基金股东序列;天弘量化获方正(第一大)、金融街、中信、中信建投持有 |
| | 蚂蚁系关联+天弘基金生态+ETF核心系统供应商,股权与IT双映射 |
| | 宝武/华宝信托系控股华宝基金,央企金控公募股权重估 |
| | 摩根士丹利合资公募(摩根大盘成长获5家私募+国泰海通持有)映射方 |
| | |
| | |
| | 易方达基金股东序列,头部公募股权重估的间接映射(弹性大于业绩) |
| | 多元金融+公募牌照价值重估映射(以公告披露口径为准) |
三、券结席位·做市·投顾代销券商(17/18只券结的定向再分配)
| | |
|---|
| 中信证券 | | |
| 国泰海通 | | |
| 华泰证券 | | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | 互联网转型+自营现身名单,用户活跃度与场内工具共振 |
四、券商资管·FOF·受托买方(3.90亿份资管持有,配置型需求成型的判据)
| | |
|---|
| 苏州银行 | | 作为海通资管两只FOF的委托人出现在持有人全称中,理财与私行资金间接入场的直接样本 |
| | 国金资管鑫熠10号委托人;兼控股建信基金,委托人+管理人双身份 |
| | 国盛资管乾盛FOF3号计划委托人(持华泰柏瑞价值精选0.90%) |
| | 招银理财与私行客群最适配"透明化Alpha";同时被5只主动ETF重仓,买方与标的同体 |
| | |
| | |
| | 中银理财+中银证券601696,机构与零售双通道;被5只主动ETF重仓 |
| 600926/601838/601825/601229 | 区域行AUM扩张与中间业务收入弹性,FOF代销主力 |
| | |
| | |
| | |
| | |
| | 上海国资与券商股权链条的低市值映射(弹性大于业绩,须核实持股) |
五、两融信用账户端(4笔信用账户记录=担保品池扩容)
| | |
|---|
| | 信用账户2笔(鹏华价值臻选、工银红利) |
| | 信用账户持国泰鑫汇1958.28万份,自营+信用双通道 |
| | |
| | |
| | 融资融券与场外衍生品主承销方,场内工具扩容直接受益 |
| | |
| | |
| | |
| | |
| | |
六、财富管理代销与投顾生态(个人占77.12%的钱从哪里进来)
| | |
|---|
| 东方财富 | | 券商+天天基金双入口,既是通道、又是被重仓标的、又是持有人三重身份 |
| 同花顺 | | 新品种投教、筛选与导流,PCF披露带来持仓分析付费需求 |
| | 软件+麦高证券协同,场内工具扩容期活跃客户与经纪量双升 |
| | |
| | |
| | |
| | 投顾配置与FOF组合管理系统,券商资管FOF化的软件承接方 |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | 金融机构数字化外包与信创替换(AI算力属高敞口链条,分开看) |
七、金融IT与账户估值系统(PCF清单·IOPV·实物申赎·券结对接的强制资本开支)
| | |
|---|
| 恒生电子 | 600570 | O32/O45投资交易、估值核算与TA市占率领先,新品种属强制改造周期 |
| 赢时胜 | 300377 | 基金估值核算与托管外包,PCF清单与IOPV计算是核心产品线 |
| 顶点软件 | | 券商柜台、席位、风控与做市模块升级,券结订单最直接 |
| | |
| | |
| | |
| | |
| | |
| | |
| | |
| | 信息披露与数据服务枢纽,映射深城交/高交会系(须核实) |
| | |
八、被券商自营与主动ETF共同锁定的共识底仓(两股买盘交集)
| | | |
|---|
| 美的集团 | | | 被共同重仓第一;又是易方达基金股东序列,标的+股东双重身份 |
| 贵州茅台 | | | 现金流与定价权最稀缺,50ETF第一权重、尾盘被动买承接 |
| | | |
| | | |
| | | |
| | | |
| | | |
| | | |
| | | |
| | | 被主动ETF买入的通道方本身 |
| | | |
| | | 宽基权重+北向成交前十+AI服务器PCB产业 |
| | | |
| | | 被"机构底仓化"的AI硬件龙头 |
| | | |
| | | |
| | | |
| | | |
| | | 尾盘被动买净流入4.50亿;贴现率上行压制估值上限 |
| | | |
九、明确承压或需回避的一侧(本轮必须做的减法)
| | |
|---|
| | 受益程度是0与1的区别 |
| | 管理费1% vs 主动权益约1.18%且场内可交易,存量迁移压力明确 |
| | 盘中调仓使IOPV与真实持仓价值偏离,上市初期买卖价差偏大 |
| | 每日PCF披露使持仓可被观察,透明化长期摊薄集中式Alpha |
| | 规则强制"持仓≥30只+成交前80%+控换手",券商自营与主动ETF买盘均不到达 |
| 长江电力600900、川投能源600674、宁沪高速600377、大秦铁路601006 | 红利/价值策略池集中,买盘托价与贴现率压估值同时存在,属回调买入而非继续加仓 |
| 寒武纪688256、沪电股份002463、北方华创002371 | 被底仓化≠信用示警解除 |
| 粤电力A000539、穗恒运A000531、云南能投002053、爱建集团600643、辽宁成大600739 | 与管理费实际收入关联极弱 |
风险提示
- 份额幻觉:15.76亿份券商自营+3.90亿份资管,均不等于净增量——相当部分来自存量资金转换,个人占77.12%,申赎稳定性弱于机构。
- 自营持仓的双向性:券商自营出现在前十持有人,既可能是长期配置也可能是上市初期流动性管理与做市对冲,单一披露口径不可外推为趋势信号。
- 集中度不可持续:三家券商占66%,说明本轮是少数头部机构的行为,而非行业性配置迁移;第二批扩容后名单分散度才是判断赛道成立的关键。
- 券结分配高度不均:17/18只券结使受益集中在少数席位,非券结券商、无做市资格券商的基本面改善幅度可能远小于股价隐含预期。
- 两融与信用账户的顺周期放大:主动ETF一旦纳入担保品池,折溢价波动会通过保证金机制放大,下跌期可能形成被动卖出压力。
- 通道收益与投资收益易混淆:席位佣金、管理费分成是确定性收入;自营持仓的浮盈浮亏取决于行情与经理Alpha,二者不能在估值上混同。
- 贴现率约束未解:跨境ETF与黄金ETF同日放量下跌(第10轮)指向全球风险偏好与实际利率仍是主导变量,红利/价值类策略池的估值端压力不因机构买入而解除。
- 执行与规则风险:主动ETF的换手率约束、日均成交前80%筛选与PCF披露节奏若有调整,会直接改变建仓路径与受益标的分布。
- 口径与时效:上述份额、占比与持有人结构为2026年11月16—21日上市交易公告书快照;管理人股权比例、券结席位与信用账户规则以公司公告、交易所指引及基金合同为准。
以上内容仅供参考,不构成投资建议。市场有风险,投资需谨慎。

 研报速递